HUKUK BİLGİ ANSİKLOPEDİSİ · Miras hukuku
Tarım arazilerinin miras yoluyla devri nedir?
Tarım arazilerinin miras yoluyla devri, miras kalan tarımsal taşınmazların ekonomik bütünlük ve arazi büyüklüğü kuralları korunarak mirasçılara veya izin verilen diğer kişilere geçirilmesidir. Mirasçılık belgesi alınması, 5403 sayılı Kanunun özel devir düzeninin her durumda tamamlandığı anlamına gelmez.
Özel rejimin amacı
Tarım toprağının çok sayıda küçük ve işletilemez parçaya ayrılması üretimi ve değerini etkileyebilir. Bu nedenle mirasın genel paylaşma hükümlerinin yanında tarımsal araziler için özel sınırlamalar bulunur. Mirasçının payı bulunması, tarlanın istediği bölümünü çizerek bağımsız parsel oluşturabileceği anlamına gelmez. Arazi sınıfı, bulunduğu yer, ekonomik bütünlüğü ve yeter gelirli büyüklüğü araştırılır. Tarla üzerindeki aile içi kullanım sınırlarıyla tapuda yapılabilecek hukuki bölünme farklıdır. Önce taşınmazın özel rejime girip girmediği belirlenmelidir.
Mirasçılık, intikal ve devir farkı
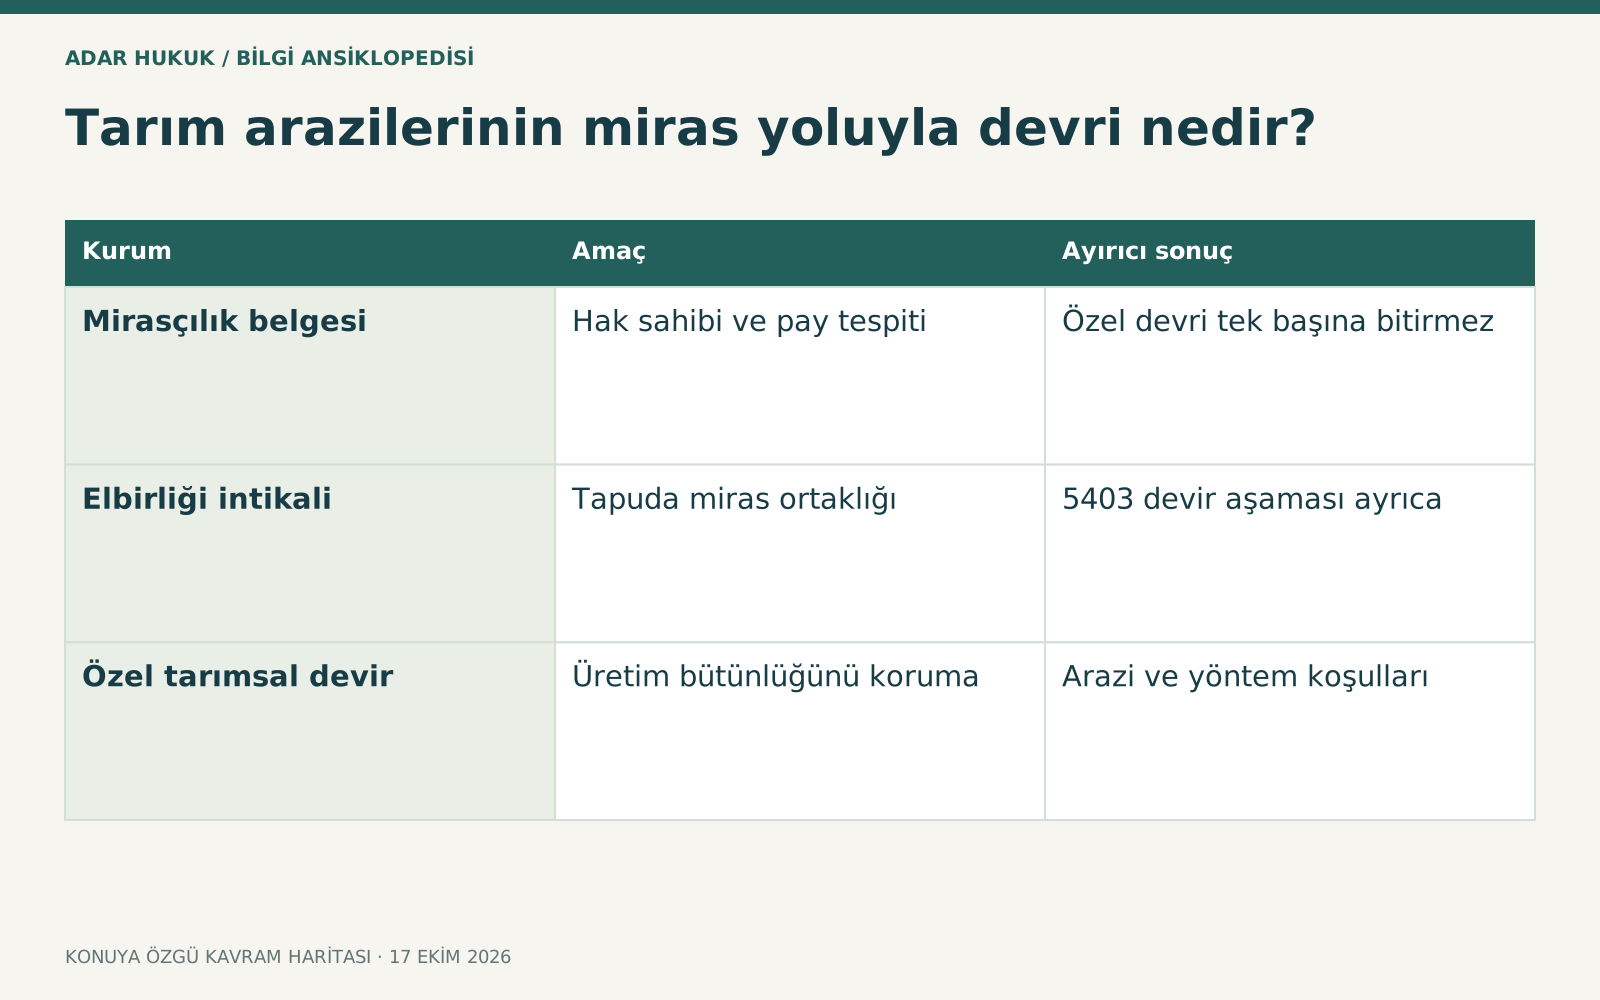
Mirasçılık belgesi hak sahiplerini ve paylarını gösterir. Tapuda elbirliği intikali mirasın görünür hale gelmesine yardım eder. Bununla birlikte Bakanlığın uygulama talimatı, elbirliği intikalinin tek başına özel kanun kapsamındaki devri tamamlamadığını açıklar. Taraflar bundan sonra hangi kanuni çözümü seçeceklerini belirlemelidir. Genel miras paylaşma sözleşmesi de tarım mevzuatının yasakladığı sonucu geçerli hale getirmez. Pay oranı, arazi üzerinde fiili çalışma ve özel kanunun aradığı devir yöntemi ayrı başlıklarda değerlendirilir; yalnız aile anlaşmasına dayanılarak işlemin kesin biteceği söylenemez.
| Kurum | Amaç | Ayırıcı sonuç |
|---|---|---|
| Mirasçılık belgesi | Hak sahibi ve pay tespiti | Özel devri tek başına bitirmez |
| Elbirliği intikali | Tapuda miras ortaklığı | 5403 devir aşaması ayrıca |
| Özel tarımsal devir | Üretim bütünlüğünü koruma | Arazi ve yöntem koşulları |
Hangi tarihte açılan miras
Ölüm tarihi uygulanacak özel düzenin belirlenmesinde önemlidir. Bakanlığın açıklamaları, 15 Mayıs 2014 tarihinde yürürlüğe giren değişiklikten sonraki miraslar için özel devir sistemini açıklar. Daha önce açılan miraslarla sonradan ölen başka mirasçı nedeniyle oluşan zincirleme intikaller aynı dosyada bulunabilir. Böyle bir dosyada yalnız bugünkü tapu malikinin adına bakmak yeterli değildir. Her ölüm tarihi, intikal zinciri ve önce yapılmış paylaşma işlemi ayrı incelenir. Geçiş hükümleri göz ardı edilerek bütün aile taşınmazlarına tek tarihli şablon uygulanmamalıdır.
Bir yıllık süre ve ek bildirim
Anlaşma halinde mülkiyet devrinin mirasın açılmasından itibaren bir yıl içinde tamamlanması öngörülür. Kanunun ilgili koşullarında Bakanlık mirasçılara üç aylık ek süre verir; devir gerçekleşmezse sulh hukuk mahkemesinde dava açılması gündeme gelebilir. Bu süreler mirasçılığı kendiliğinden ortadan kaldıran ret süresi değildir. Ayrıca ek bildirim bekleniyor diye ilk yılın önemi yok sayılmaz. Başvuru, tebliğ ve işlem tarihleri belgelenmeli; özel muafiyetlerin süresiyle paylaşma sürecinin sonuçları birbirine karıştırılmamalıdır.
Anlaşmayla mümkün çözümler
Koşulları karşılayan bir mirasçıya devir, yeter gelirli büyüklükler oluşuyorsa birden fazla mirasçıya devir, aile malları ortaklığı veya kanunda belirtilen ortak şirket çözümü değerlendirilebilir. Üçüncü kişiye devir seçeneği de özel koşullara tabidir. Her seçenek bütün parsellerde aynı derecede uygun değildir. Örneğin birlikte işletme isteyen aileyle bedelini alıp ayrılmak isteyen aile farklı araçlara ihtiyaç duyar. Kararlaştırılan ödeme, tapu devri ve işletme ilişkisi birlikte tasarlanmalı; yalnız şirket kurmanın geçmişteki bütün eksikleri giderdiği varsayılmamalıdır.
Ehil mirasçı ve mahkeme yolu
Anlaşma sağlanamadığında mahkeme önündeki devir düzeni, yalnız en büyük çocuk veya halen tarlada çalışan kişi otomatik malik olur biçiminde açıklanamaz. Ehil mirasçılık kanuni değerlendirme gerektirir. İstek, yeterlilik, diğer mirasçıların hakları ve kanunun seçim sırası önem taşır. Uygun mirasçıya devir mümkün değilse diğer seçenekler ve satış gündeme gelebilir. Dava dilekçesinde arazi grubunun kapsamı ile istenen hukuki sonuç açık gösterilmeli; taşınmaz değerinin ve ödenecek bedelin nasıl belirleneceği somutlaştırılmalıdır.
Arazi büyüklüğü ve ekonomik bütünlük
Asgari tarımsal arazi büyüklüğüyle yeter gelirli tarımsal arazi büyüklüğü aynı ölçüt değildir. İlçe ve arazi niteliğine göre farklı değerlendirmeler yapılabilir. İnternette görülen tek bir dönüm sayısı bütün Türkiye ve bütün arazi sınıfları için geçerli kabul edilmemelidir. Birbirinden ayrı tapu parselleri ekonomik bütünlük oluşturabilir; tek parseldeki miras payı da bağımsız fiziksel alan değildir. İl veya ilçe tarım müdürlüğünün işlem özelindeki değerlendirmesi ile tapu kayıtları birlikte incelenerek yapılabilir devir biçimi belirlenir.
Yargısal denetimde sözleşmenin sınırı
Yargıtay 7. Hukuk Dairesinin 17.01.2024 tarihli 2023/256 E., 2024/234 K. sayılı kararı, genel paylaşmada terekenin mülkiyet durumuyla şeklin önemini gösterir. UYAP 753556000 numaralı 30.03.2022 tarihli kararda ise 2014 değişikliği sonrası tarımsal pay devriyle alacaklının ortaklığı giderme istemindeki hukuki yarar ilişkisi ele alınır. Kararlar her tarlanın istenildiği gibi fiziksel bölünebileceğini söylemez. İkincisi doğrudan ehil mirasçı seçimi kararı değildir; paylı payın devri ve mirasın özel paylaşılması ayrılmalıdır. Güncel kurum izni ve arazi koşulları ayrıca incelenir.
Belgeler ve kurum başvurusu
Mirasçılık belgesi, ölüm kayıtları, güncel tapular, parsel ve arazi bilgileri, bütün mirasçıların kimlikleri ve varsa önceki intikal belgeleri hazırlanır. Temsilci kullanılacaksa yetkinin yapılacak işleme uygunluğu incelenir. Anlaşmanın hangi parselleri ve hangi ödeme düzenini kapsadığı anlaşılır olmalıdır. Tarım müdürlüğünün değerlendirmesi gerektiren durumlarda işlem dosyası buna uygun tamamlanır. Tapu kaydında tarla yazması tek başına her kullanım iznini göstermez; imar, şerh, haciz ve diğer takyidatlar devir planını ayrıca etkileyebilir.
Muafiyet ve giderlerin kapsamı
Bakanlık, 7255 sayılı Kanunla değişen 8/I kapsamında ölümden itibaren bir yıl içinde 8/C hükümlerine göre intikal yaptıran mirasçılara ilişkin vergi ve harç muafiyetini açıklar. Bu, bütün terekenin bütün vergilerinin kayıtsız şartsız silinmesi demek değildir. İşlemin türü, tarih ve özel koşullar kontrol edilmelidir. Dava varsa bilirkişi, değerleme, tebligat ve diğer yargılama giderleri doğabilir. Arazi değerine ve seçilen yönteme bakılmadan tek toplam ücret söylemek yanıltıcıdır; muafiyetin ilgili kaleme uygulanıp uygulanmadığı kurumdan doğrulanır.
Örnek ve uzlaşma planı
Üç kardeşe kalan iki tarlanın ailece üçe çizilmesi hukuken uygulanabilir bir paylaşma olmayabilir. Önce ekonomik bütünlük ve büyüklük incelemesi yapılır; bir kardeşe devir karşılığı diğerlerine bedel ödenmesi veya kanuni ortaklık seçenekleri karşılaştırılır. Bedelin ne zaman ödeneceği ve güvence sağlanıp sağlanmayacağı da önemlidir. Bir kardeşin üretime devam etmesi diğerlerinin payını karşılıksız kaybettirmez. Başlangıçta tapu, zaman ve finansman birlikte değerlendirilirse uygulanamaz bir sözleşmeye dayanılarak yıllarca bekleme ve yeni uyuşmazlık doğurma riski azalır.
Sık sorulan sorular
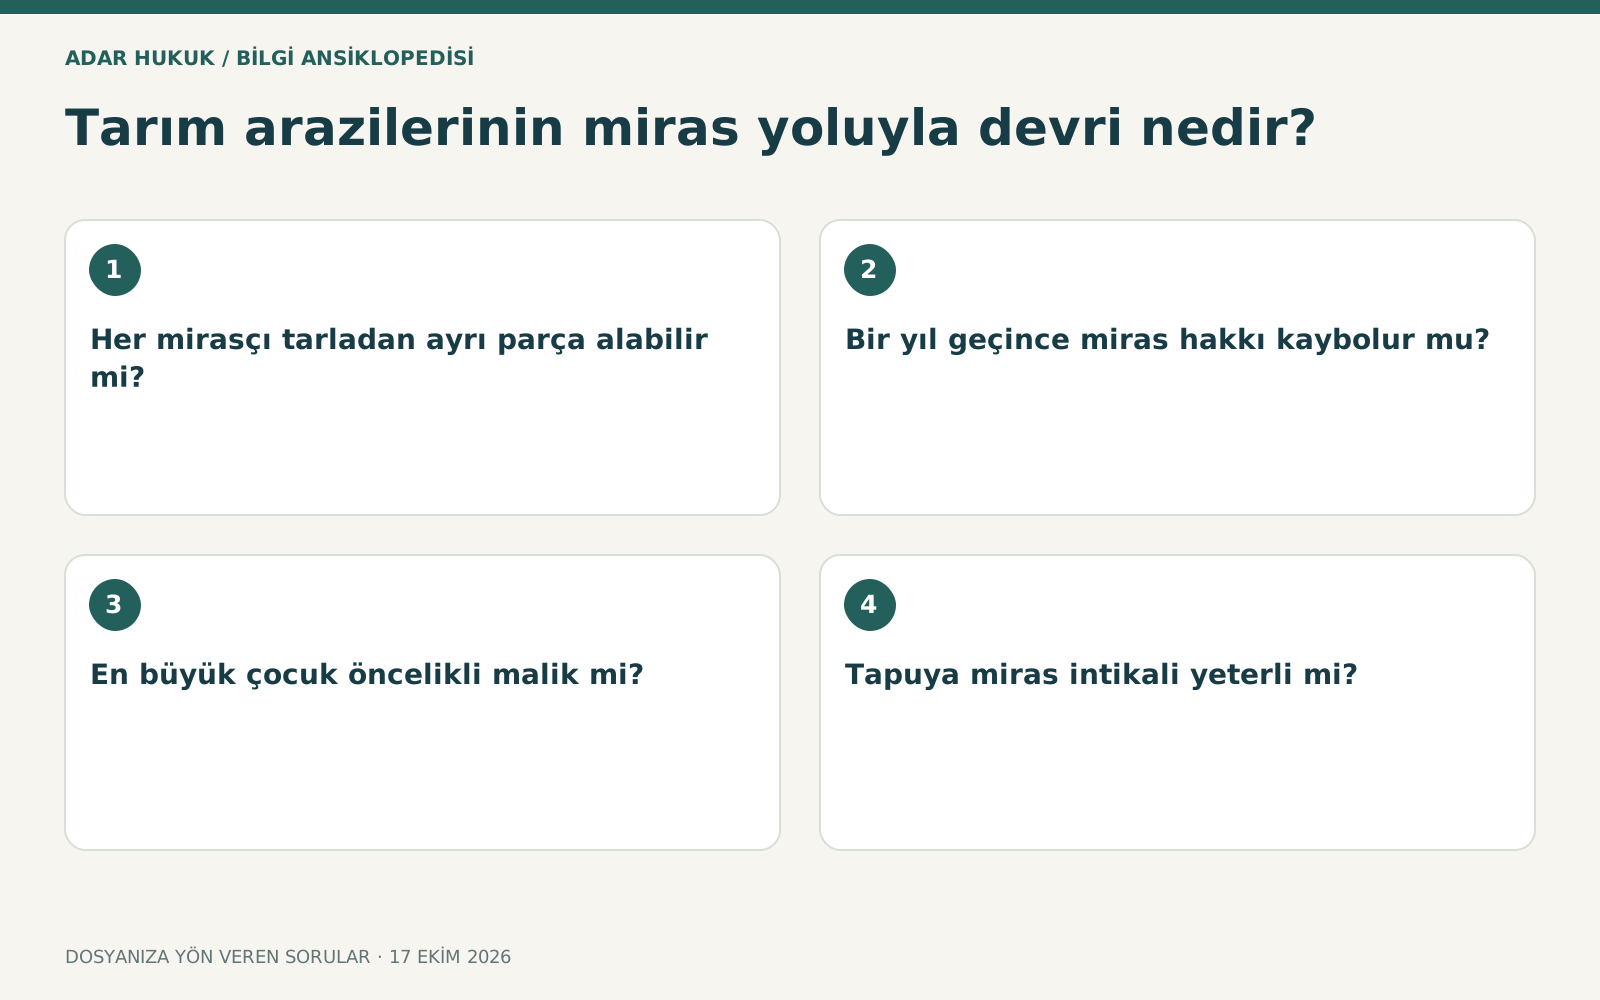
Her mirasçı tarladan ayrı parça alabilir mi?
Otomatik olarak alamaz. Tarımsal büyüklük, ekonomik bütünlük ve özel devir koşulları değerlendirilir; miras payı fiziksel parsel sınırı değildir.
Bir yıl geçince miras hakkı kaybolur mu?
Bu süre mirası reddetme veya mirasçılığın yok olması süresi değildir. Bakanlık bildirimi, dava ve muafiyetler bakımından özel sonuçlar değerlendirilir.
En büyük çocuk öncelikli malik mi?
Böyle genel bir otomatik kural yoktur. Anlaşma veya mahkeme önünde kanundaki ehil mirasçılık ve devir ölçütleri uygulanır.
Tapuya miras intikali yeterli mi?
Elbirliği intikaliyle özel devir sürecinin tamamlanması farklıdır. Bakanlığın uygulama açıklamaları bu ayrımı özellikle belirtir; dosyanın sonraki işlemleri belirlenmelidir.
Vergi muafiyeti bütün mirası kapsar mı?
Özel düzenin işlem, süre ve kalem koşulları vardır. Tarımsal devir muafiyeti bütün terekenin bütün vergilerinden sınırsız muafiyet olarak yorumlanmaz.
Sözlü paylaşma kullanılabilir mi?
Sözlü kullanım anlaşması tapuda geçerli özel devir sağlamaz. Genel şekil kuralları yanında tarım mevzuatı ve ilgili kurum incelemeleri de yerine getirilmelidir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- Tarım Bakanlığı özel devir açıklaması ↗
- Bakanlık 7255 sonrası muafiyet açıklaması ↗
- Bakanlık 2017 uygulama talimatı ↗
- UYAP paylaşma sözleşmesi sınırları ↗
- UYAP tarımsal pay devri ve hukuki yarar ↗
- 5403 sayılı Kanun — resmî mevzuat PDF ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →