0545 271 78 05
İNCELEMEDEN TAHSİL VE VERGİ YARGISINA
İstanbul Vergi Hukuku Avukatı Merkezi
Vergi incelemesi, ihbarname, ceza, uzlaşma, ödeme emri, haciz ve vergi mahkemesi süreçleri için süre odaklı merkez.
BÜTÜNCÜL DOSYA YAKLAŞIMI
Tek bir sorudan dosyanın bütün hukuki haritasına.
Vergi uyuşmazlığında tarh ve ceza aşaması ile kesinleşmiş kamu alacağının tahsil aşaması birbirinden ayrılmalıdır. Kullanılabilecek başvuru nedenleri ve süreler aynı değildir.
Merkez inceleme tutanağından vergi-ceza ihbarnamesine, uzlaşma ve indirim seçeneklerinden ödeme emri, e-haciz ve vergi yargısına kadar işlem zincirini belge tarihi üzerinden ele alır.
PILLAR + CLUSTER MİMARİSİ
Vergi Hukuku konu haritası
Vergi türü, dönem, mükellefiyet, tebliğ ve kesinleşme zinciri çıkarılmadan dava veya idari çözüm seçeneği sağlıklı değerlendirilemez.
Vergi Davası
Dava konusu işlem, vergi türü, dönem, tebliğ, görev ve talep sonucu açıklaştırılır.
Rehberi açın →02Vergi Cezaları
Vergi ziyaı, usulsüzlük ve kaçakçılık bağlantıları ayrı hukuki rejimler içinde incelenir.
Rehberi açın →03Vergi İncelemesi
İnceleme yetkisi, kapsam, tutanak, defter-belge ibrazı ve rapor süreci kayıt altına alınır.
Rehberi açın →04Vergi Ziyaı Cezası
Vergi ziyaı cezasının dayanağı, vergi hatası ile hukuki uyuşmazlığın farkı, ödeme emri ve gümrük başvurularının ayrı usulleri.
Rehberi açın →05Usulsüzlük Cezası
Şekli yükümlülük ihlali, fiil, dönem ve cezanın kanuni dayanağı karşılaştırılır.
Rehberi açın →06Özel Usulsüzlük Cezası
Belge ve bildirim yükümlülüğü, fiilin tespiti ve cezanın kanuniliği denetlenir.
Rehberi açın →07Vergi ve Ceza İhbarnamesi
Tarhiyatın dayanağı, rapor, matrah, dönem, tebliğ ve başvuru seçenekleri birlikte incelenir.
Rehberi açın →08Vergi Ödeme Emri
Borcun kesinleşme zinciri, ödeme, zamanaşımı ve ödeme emrine özgü dava nedenleri değerlendirilir.
Rehberi açın →09Kamu Alacağı Haczi
6183 kapsamındaki haciz, tebligat, borç, mülkiyet ve ölçülülük yönlerinden incelenir.
Rehberi açın →10Vergide İhtiyati Haciz
Kanuni neden, yetkili karar, teminat ve ölçülülük geçici koruma niteliğiyle değerlendirilir.
Rehberi açın →11Vergi Mahkemesi Süreci
Dilekçe, süre, savunma, ara karar, bilirkişi ve kanun yolu aşamaları açıklanır.
Rehberi açın →12Vergi Uzlaşması
Uzlaşmanın kapsamı, başvuru, görüşme ve sonuçlarının dava ve ödeme seçeneklerine etkisi incelenir.
Rehberi açın →13Tarhiyat Sonrası Uzlaşma
İhbarname sonrası uzlaşma koşulları, tutanak ve sonuçlar işlem tarihindeki düzenlemeye göre kontrol edilir.
Rehberi açın →14Vergi Borcu Uyuşmazlıkları
Borç türü, dönem, tahakkuk, kesinleşme, ödeme ve tahsil işlemleri ayrıştırılır.
Rehberi açın →15KDV Uyuşmazlıkları
Teslim veya hizmet, indirim hakkı, belge düzeni ve işlemin gerçekliği ticari kayıtlarla incelenir.
Rehberi açın →16Gelir Vergisi Uyuşmazlıkları
Gelirin niteliği, elde etme, istisna, gider ve beyan dönemi somut kayıtlarla değerlendirilir.
Rehberi açın →17Kurumlar Vergisi Uyuşmazlıkları
Kurum kazancı, gider, transfer, örtülü işlemler ve beyan kayıtları şirket belgeleriyle incelenir.
Rehberi açın →İLK HUKUKİ AYRIMLAR
Dosyayı doğru kurmak için önce ne belirlenir?
Genel bilgi, somut olaydaki sıfat, tarih ve belgeyle eşleştirilmeden sonuca dönüştürülemez.
- 01Vergi türü, dönem, matrah ve mükellef sıfatı
- 02İnceleme tutanağı, rapor ve ihbarnamenin içerik uyumu
- 03Tebliğ tarihi ile uzlaşma, indirim ve dava seçenekleri
- 04Tarh aşaması ile 6183 sayılı Kanun kapsamındaki tahsil aşaması
- 05Muhasebe, fatura, banka, sözleşme ve ticari gerçeklik delilleri
SÜREÇ HARİTASI
Başlangıçtan kararın uygulanmasına beş aşama.
- 01
İşlem zinciri
İnceleme, rapor, tarh, ceza, tebliğ ve kesinleşme tarihleri tek çizelgede gösterilir.
- 02
Seçenek analizi
Uzlaşma, indirim, düzeltme veya dava yollarının birbirine etkisi karşılaştırılır.
- 03
Delil dosyası
Yasal defter, belge, sözleşme, teslim ve banka kayıtları işlem bazında eşleştirilir.
- 04
Vergi yargısı
Dava konusu, süre, yürütmenin durdurulması ve teknik iddialar açıklaştırılır.
- 05
Tahsil ve haciz
Ödeme emri, e-haciz, teminat ve kamu alacağına özgü savunmalar ayrı incelenir.
BELGE VE DELİL PLANI
Dosya değerlendirmesinde birlikte incelenen kayıtlar
- İncelemeye başlama, tutanak ve vergi inceleme raporu
- Vergi-ceza ihbarnamesi ve tebliğ kayıtları
- Defter, fatura, sözleşme, teslim ve banka belgeleri
- Uzlaşma, indirim, düzeltme ve idari başvuru evrakı
- Ödeme emri, e-haciz, tahakkuk ve tahsil kayıtları
MEVCUT İÇERİĞİ KORUYAN BAĞLANTI
Hukukçu kontrollü derin rehberler
SIK SORULAN SORULAR
Kısa, temkinli ve dosya odaklı cevaplar.
Vergi cezasına karşı doğrudan dava açılabilir mi?+
İşlemin türü, tebliği ve seçilen idari çözüm yoluna göre değerlendirme yapılır. Dava süresi resmî kayıttan belirlenmelidir.
Ödeme emrinde verginin esası yeniden tartışılır mı?+
Ödeme emrine karşı ileri sürülebilecek nedenler sınırlıdır. Tarh ve kesinleşme aşamasındaki savunmalarla tahsil aşaması karıştırılmamalıdır.
Vergi uzlaşması her işlemde mümkün müdür?+
Kapsam, dönem ve kanuni düzenlemeler değişebilir; işlem tarihinde yürürlükteki resmî metin kontrol edilmelidir.
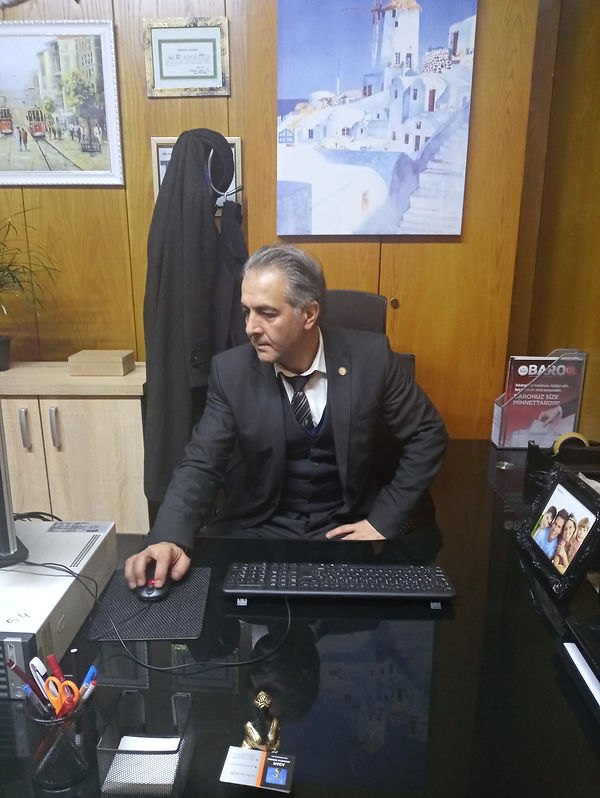
HAZIRLAYAN VE HUKUKİ KONTROL
Av. Murat Adar
İstanbul Üniversitesi Hukuk Fakültesi mezunu Av. Murat Adar, 1997’den beri süren avukatlık pratiği kapsamında içerikleri güncel resmî kaynaklar ve somut dosya ayrımları üzerinden değerlendirir.
Özgeçmiş ve mesleki belgeler →BİRİNCİL RESMÎ KAYNAKLAR
Mevzuat bağlantıları
Değişebilen süre, parasal sınır ve uygulama ayrıntıları işlem tarihinde yeniden kontrol edilir.
HUKUKİ DEĞERLENDİRME
Belge, tarih ve hedefinizi görüşme öncesinde netleştirin.
İlk değerlendirmede dosyanın aşaması, acil tarihler, temel belgeler ve olası başvuru yolları birlikte ele alınır.
HUKUKİ DEĞERLENDİRME
Her vergi hukuku dosyası kendi koşullarıyla ele alınır.
Belge, tarih, dosya aşaması ve hedefinizi görüşme öncesinde başlıklara ayırın.
Merkez Mahallesi 674. Sokak No: 10 Daire: 10
Bağcılar / İstanbul