HUKUK BİLGİ ANSİKLOPEDİSİ · Miras hukuku
Denkleştirme nedir?
Denkleştirme, miras hukukunda yasal mirasçıların miras paylarına mahsuben aldıkları belirli karşılıksız kazandırmaların paylaşmada hesaba katılarak mirasçılar arasındaki dengenin kurulmasıdır. TMK669 ve devamında düzenlenir. Saklı payı koruyan tenkisle ve eşler arasındaki mal rejimi denkleştirmesiyle aynı kurum değildir.
Miras hukukundaki özel anlam
Mirasbırakan sağlığında bir mirasçısına mal, kuruluş sermayesi veya başka menfaat vermiş olabilir. Bu kazandırmanın paylaşmada dikkate alınıp alınmayacağı denkleştirme sorusudur. Her aile yardımı veya her hediye otomatik olarak geri alınmaz. Kazandırmanın karşılıksızlığı, yararlananın yasal mirasçılığı ve paya mahsuben yapılması incelenir. Mirasbırakanın gerçek iradesi ve kanuni karineler birlikte önem taşır.
Altsoya yapılan kazandırmalardaki karine
TMK669/2 çeyiz, kuruluş sermayesi, malvarlığı devri veya borçtan kurtarma ve benzeri altsoy kazandırmalarını, aksi açıkça belirtilmedikçe denkleştirmeye tabi tutar. Her küçük gündelik yardım bu örneklerle aynı nitelikte değildir. Kazandırmanın amacı ve büyüklüğü, aile koşullarıyla birlikte değerlendirilir. Diğer yasal mirasçılara yapılan işlemlerde aynı karinenin otomatik uygulanacağı varsayılmaz; kanunun kapsamı doğru belirlenmelidir.
Karşılıksızlık nasıl araştırılır?
Görünürde satış, borç ödeme veya hizmet karşılığı yapılan işlemde gerçek karşılık bulunup bulunmadığı incelenebilir. Ancak muris muvazaasıyla denkleştirme farklı hukuki sebeplerdir. Birinin şartları oluşmadığında diğerinin kendiliğinden kabulü söz konusu değildir. Banka hareketleri, sözleşmeler, tapu belgeleri ve tarafların mali koşulları yararlı olabilir. İddiada hangi kazandırmanın ne zaman ve hangi nedenle paya mahsup sayıldığı açıklanmalıdır.
Benzer kavramlardan farkı
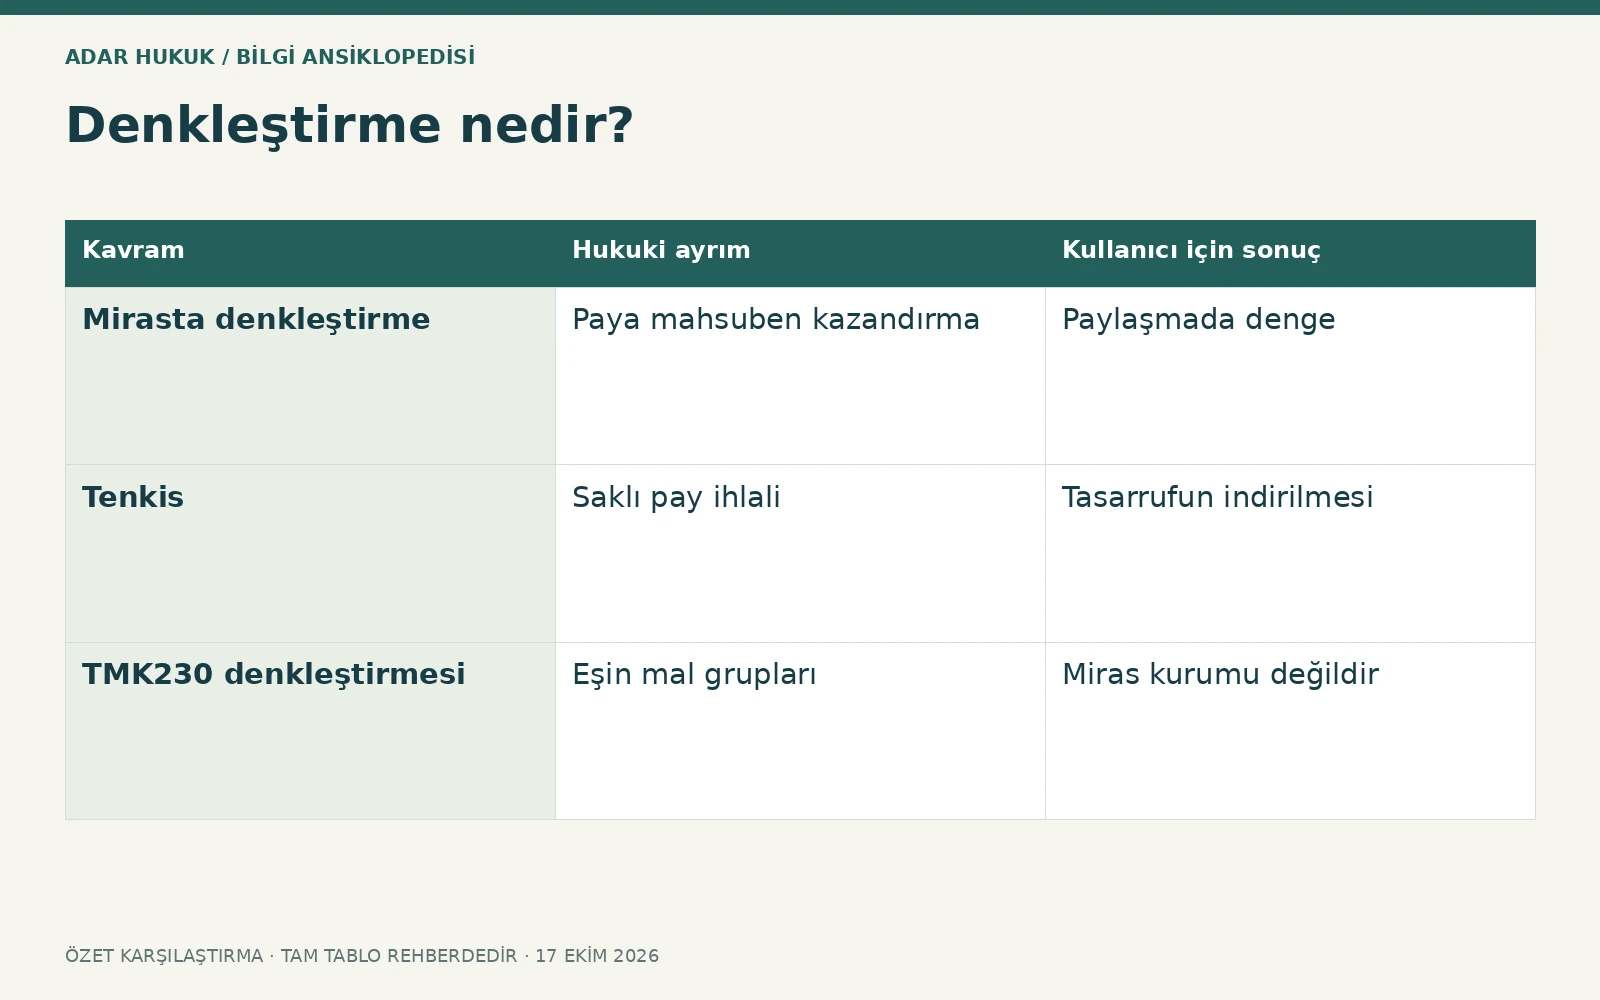
| Kavram | Hukuki ayrım | Kullanıcı için sonuç |
|---|---|---|
| Mirasta denkleştirme | Paya mahsuben kazandırma | Paylaşmada denge |
| Tenkis | Saklı pay ihlali | Tasarrufun indirilmesi |
| TMK230 denkleştirmesi | Eşin mal grupları | Miras kurumu değildir |
Geri verme veya paydan mahsup
TMK671 geri vermekle yükümlü mirasçıya kural olarak aynen iade veya değeri miras payına mahsup ettirme seçeneği tanır. Bu nedenle denkleştirme her durumda taşınmaz tapusunun iptali demek değildir. Mirasbırakanın farklı tasarrufu ve diğer mirasçıların tenkis hakları ayrıca korunur. İstenen sonucun hukuki biçimi ve paylaşmayla bağlantısı dilekçede belirlenmeli; iade, bedel ve mahsup talepleri gelişigüzel birbirinin yerine kullanılmamalıdır.
Payı aşan kazandırma ve mirasbırakan iradesi
Kazandırma miras payını aşıyorsa TMK672 kapsamındaki irade ve ispat değerlendirmesi önem taşır. Mirasbırakanın fazlalığı yararlanana bırakmak istediği kanıtlanırsa denkleştirme sonucu değişebilir; tenkis hakları ayrı saklıdır. Bu ayrım “bana hediye etti” sözünün her durumda yeterli olmadığı gibi her kazandırmanın tümüyle geri verileceği varsayımının da doğru olmadığını gösterir. Yazılı açıklamalar ve işlem belgeleri incelenmelidir.
Değerleme hangi zamana göre yapılır?
TMK673 denkleştirmenin kazandırmanın denkleştirme anındaki değerine göre yapılmasını öngörür. Yarar, zarar, gelir ve giderler bakımından ayrıca kanuni atıflar vardır. Sadece yıllar önceki nominal bedeli paylaşma hesabına yazmak her durumda yeterli olmaz. Malın satılması, değişmesi veya gelir üretmesi somut hesap gerektirir. Değerleme için uzman incelemesi gerektiğinde varsayımlar ve kullanılan veriler açıkça gösterilmelidir.
Eğitim giderleri ve olağan hediyeler
TMK674–675 eğitim ve öğrenim giderleri ile olağan hediyeler bakımından özel sınırlar içerir. Çocuğa yapılan her eğitim harcaması diğer kardeşlerden sonra geri istenmez. Ailenin mali koşulları ve giderin olağan ölçüyü aşıp aşmadığı önemlidir. Aynı şekilde bir doğum günü hediyesiyle işletme kurmaya yarayan büyük sermaye aktarımı aynı nitelikte değerlendirilmez. Kazandırmanın gerçek amacı ve kapsamı somutlaştırılmalıdır.
Süre ve paylaşma bağlantısı
Denkleştirme paylaşmayla yakından bağlantılıdır. Tenkisteki bir yıllık hak düşürücü sürenin her denkleştirme talebine aynen uygulanması doğru değildir. İçtihatta paylaşma ve zamanaşımı bağlantısı ele alınmıştır; mevcut taksim sözleşmesi ve başlangıç olayı önem taşır. Mirasın ne zaman açıldığı da uygulanacak kanunu etkileyebilir. Süre hesabı yapılırken ölüm, kazandırma, paylaşma ve dava tarihleri ayrı çıkarılmalıdır.
Temsili olay: iş kurma sermayesi
Mirasbırakan bir çocuğuna büyük bir sermaye vermiş, diğerlerine benzer kazandırma yapmamış olabilir. Bu işlem karşılıksız mı, altsoya paya mahsuben mi yapıldı, aksi açıkça belirtildi mi soruları incelenir. Diğer kardeşin hiç mal almamış olması tek başına bütün şartları kanıtlamaz. Örnek, kazandırmanın belge ve irade boyutuna işaret eder; her aile desteğini borç veya geri verme yükümlülüğüne dönüştürmez.
Doğrulanmış içtihat ve karşıoy sınırı
UYAP’ta yayımlanan denkleştirme kararlarında mirasbırakanın kazandırmasının niteliği ve uygulanacak süreler ayrı ele alınmaktadır. 1122205200 numaralı kararda paylaşma sözleşmesi ve süre değerlendirmesi görülebilir. Başka bir karar metnindeki karşıoy, çoğunluğun benimsediği sonuç gibi aktarılmamalıdır. İçtihat dosyanın tarihleri ve eski-yeni kanun ayrımıyla okunmalıdır; bu sayfa her paylaşma için tek bir kesin başlangıç tarihi üretmez.
Başvuru için kazandırma envanteri
Kazandırmanın tarihi, konusu, yararlanan kişi, karşılık bulunup bulunmadığı, mirasbırakan açıklaması ve mevcut değeri listelenebilir. Mirasçılık belgesi, tapu ve banka kayıtları, şirket belgeleri ve önceki paylaşma sözleşmeleri yararlıdır. Talep denkleştirme mi, tenkis mi, muvazaa mı sorusu olaylara göre ayrılır. Birden fazla hukuki ihtimal varsa usulüne uygun talepler kurulur; aynı değerin farklı davalarda mükerrer tahsil edilmemesi gözetilir.
Kazandırmanın bağış, borç veya ücret olarak gösterildiği kayıtlar birbirine aykırıysa çelişki açıkça belirtilmelidir. Sadece banka transferinin gerçekleştiğini göstermek, işlemin paya mahsuben yapıldığını her durumda kesinleştirmez; hukuki amaç ayrıca araştırılır.
Sık sorulan sorular
Her hediye denkleştirilir mi?
Hayır. Kazandırmanın niteliği, mirasçıya paya mahsuben yapılıp yapılmadığı ve kanuni istisnalar incelenir. Olağan hediyelerle büyük sermaye veya malvarlığı devri aynı değerlendirme değildir. Ailenin koşulları da önem taşır.
Tenkisle aynı şey mi?
Değildir. Tenkis saklı payın korunmasına, denkleştirme miras payına mahsuben kazandırmaların paylaşmada hesaba katılmasına yönelir. Taraflar, şartlar ve süreler farklı olabilir. Bir talebin adı diğerinin koşullarını ortadan kaldırmaz.
Ev mutlaka geri mi verilir?
TMK671 çerçevesinde aynen geri verme veya değerin miras payından mahsubu gündeme gelebilir. Mirasbırakanın tasarrufu ve diğer haklar ayrıca incelenir. Denkleştirme her olayda tapu iptali şeklinde sonuçlanmaz.
Hangi değer esas alınır?
TMK673 denkleştirme anındaki değeri düzenler. Somut malın durumu, gelir-gider ve diğer kanuni hükümler hesapta önemlidir. Eski nominal para tutarı her dosyada yeterli olmaz; uzman değerlendirmesi gerekebilir.
Eğitim masrafları da geri alınır mı?
Kanunda eğitim ve öğrenim giderleri için özel sınırlar bulunur. Her eğitim harcaması otomatik geri verme borcu yaratmaz. Olağan ölçü, aile koşulları ve somut kazandırmanın niteliği birlikte değerlendirilmelidir.
Dava için hangi tarihler önemli?
Ölüm, kazandırma, paylaşma veya taksim sözleşmesi ve dava tarihleri önemlidir. Tenkis süresi denkleştirmeye otomatik uygulanmaz. Eski ve yeni kanun dönemi ile mevcut paylaşmanın etkisi dosya özelinde incelenmelidir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 4721 sayılı Türk Medeni Kanunu – güncel metin ↗
- 6100 sayılı Hukuk Muhakemeleri Kanunu ↗
- UYAP – denkleştirme, taksim ve zamanaşımı değerlendirmesi ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →