HUKUK BİLGİ ANSİKLOPEDİSİ · Dijital hukuk ve elektronik deliller
VERBİS nedir?
VERBİS, veri sorumlularının kanuni sicil yükümlülükleri kapsamında veri işleme faaliyetleri hakkında bildirim yaptığı Veri Sorumluları Sicil Bilgi Sistemidir. Kişilerin tek tek verilerinin yayımlandığı bir liste değildir. Kayıt zorunluluğu, güncel Kurul kararlarındaki kapsam ve istisnalara göre belirlenir.
Sicilin işlevi
6698 madde 16 veri sorumlularının sicile kayıt ve bildirim yükümlülüğünün temelini oluşturur. VERBİS bu işlemlerin yürütüldüğü elektronik sistemdir. Sicilde amaçlar, veri kategorileri ve diğer faaliyet bilgileri kategorik biçimde açıklanır. Müşterilerin kimlik listelerinin veya çalışan sağlık dosyalarının herkesin erişimine sunulması amaçlanmaz. Kayıt işlemi işletmeye bütün veri işlemlerinin hukuka uygun olduğuna ilişkin genel ruhsat vermez. Fiilî faaliyet, kanuni işleme şartları ve güvenlik yükümlülükleri ayrıca devam eder; sicil bilgisi bunlarla tutarlı olmalıdır.
Veri sorumlusu ile irtibat kişisi
Sicil yükümlülüğü veri sorumlusuna aittir. Bildirim işlemleri için belirlenen irtibat kişisi bu sıfatı üstlenmiş veya bütün kanuni sorumluluğu devralmış sayılmaz. Başvuru ve yetkilendirme bilgileri doğru olmalı, gerçek muhataba ulaşılabilmelidir. Yurt dışındaki veri sorumlularına ilişkin temsil koşulları ayrıca incelenir. Bir muhasebeci veya hizmet şirketinin teknik yardım vermesi de işletmenin gerçek faaliyetini bilme ihtiyacını kaldırmaz. Sisteme bilgi giren kişi, işletme içindeki yetkililerden doğru ve güncel işlem envanterini almalıdır; tahmini kategori seçimi sağlıklı bildirim değildir.
Kayıt, aydınlatma ve izin
VERBİS kaydı ile ilgili kişiye aydınlatma yapılması farklı yükümlülüklerdir. Sicilde amaç yazılması, kişiye gerekli bilgilerin uygun anda sunulduğu anlamına gelmez. Aynı şekilde açık rıza belgesi de sicil yükümlülüğünü otomatik karşılamaz. İşletmenin her faaliyet için hukuki sebebi ve veri kapsamı belirlenmelidir. Kayıt istisnası varsa bile kişisel verilerin korunması rejiminden tamamen çıkılmış olmaz. Özellikle küçük işletmeler sicil istisnasını bütün veri kullanımına serbestlik gibi yorumlamamalıdır; güvenlik, ölçülülük ve başvurulara cevap gibi ödevler ayrı önem taşır.
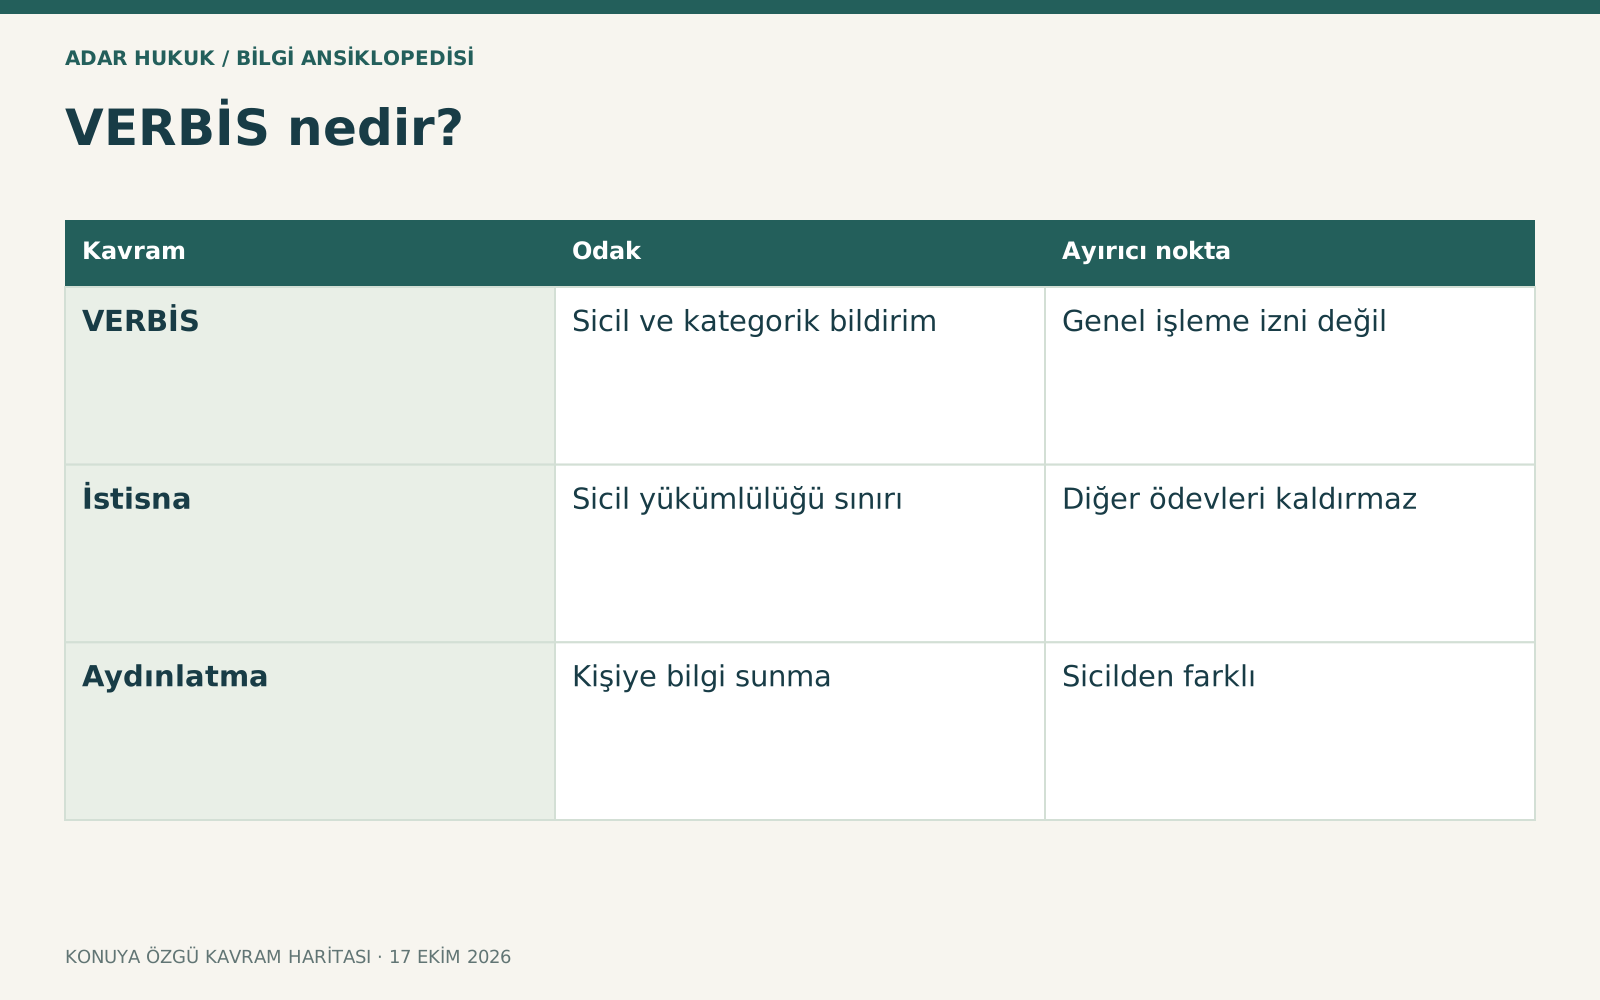
| Kavram | Odak | Ayırıcı nokta |
|---|---|---|
| VERBİS | Sicil ve kategorik bildirim | Genel işleme izni değil |
| İstisna | Sicil yükümlülüğü sınırı | Diğer ödevleri kaldırmaz |
| Aydınlatma | Kişiye bilgi sunma | Sicilden farklı |
Genel büyüklük istisnası
Ana faaliyeti özel nitelikli veri işleme olmayan gerçek veya tüzel kişiler bakımından yıllık çalışan sayısının elliden az ve yıllık mali bilanço toplamının yüz milyon Türk lirasından az olması istisna değerlendirmesinde önemlidir. Bilanço usulünde bu iki koşul birlikte ele alınır. Eşikle tam eşit olmak az olma şartını karşılamaz. Çalışan veya bilanço bilgisinin hangi döneme ait olduğu da doğru belirlenmelidir. Başka özel istisna veya yükümlülük bulunup bulunmadığı ayrıca kontrol edilir; yalnız şirketin küçük görünmesi yeterli hukuki analiz değildir.
Özel veri ana faaliyeti için değişiklik
Kurulun 4 Eylül 2025 tarihli 2025/1572 sayılı kararı özel nitelikli veri işlemenin ana faaliyet olduğu bazı küçük veri sorumluları bakımından da istisna getirmiştir. Yıllık çalışan sayısının ondan ve bilanço toplamının on milyon Türk lirasından az olması koşulları güncel değerlendirmede önem taşır. Bu nedenle sağlık alanında çalışan herkes hiçbir istisna olmadan kayıt yaptırır şeklindeki eski genelleme doğru değildir. Ancak istisna, özel verinin işleme ve güvenlik koşullarını hafifletmez. Ana faaliyet sınıflandırması gerçek iş ve veri akışıyla belirlenmelidir.
Bilanço tutmayanların değerlendirilmesi
Kurulun 25 Aralık 2025 tarihli 2025/2393 sayılı kararı, bilanço esasına göre defter tutmayanlar için yıllık mali bilanço bilgisi bulunmaması nedeniyle yalnız çalışan sayısı ölçütünün esas alınmasını açıklamıştır. Bilanço usulündekilerde ise iki ölçüt birlikte uygulanır. İşletme gelirini rastgele bilanço toplamı yerine yazmamalıdır. Mali defter usulü ve ilgili eşik kategorisi doğru belirlenir. Uygulama, vergi kaydındaki gerçek duruma dayanmalıdır; usul değişmişse bunun sicil yükümlülüğüne etkisi de zamanında değerlendirilmelidir.
Yeni yükümlülük ve süreler
Sonradan kayıt yükümlüsü olanlar bakımından yükümlülük altına girilmesini izleyen otuz günlük kural önemlidir. Kurulun 2026/1026 sayılı kararı ise 2025 bilanço toplamı nedeniyle yükümlü hale gelen belirli kurumlar vergisi mükellefi tüzel kişiler için son tarihi 5 Haziran 2026'ya uzatmıştır. Bu özel süre sayfanın güncelleme tarihinde sona ermiştir. Bugün bütün yeni yükümlülere yeniden aynı tarihe kadar bekleme hakkı vermez. Hangi olayla yükümlülüğün doğduğu ve uygulanabilir süre ayrı takvimlenmelidir; geçmiş uzatma genel af değildir.
Hazırlanacak faaliyet bilgileri
Veri kategorileri, ilgili kişi grupları, işleme amaçları, alıcılar, yurt dışı aktarımlar, güvenlik tedbirleri ve azami saklama süreleri gerçek envanterle hazırlanır. Her kutuyu doldurmak için işletmede olmayan faaliyet eklemek yanlış bildirim yaratabilir. Yalnız müşteri verileri değil çalışan, aday, tedarikçi veya ziyaretçi işlemleri de somut faaliyete göre değerlendirilebilir. Hassas veriler ve dış hizmet ilişkileri özellikle ayrılmalıdır. Sicil bildirimi hazırlanırken kişilerin gerçek kimlik belgelerini kategorik açıklama yerine yüklemek doğru yöntem değildir; gereksiz ifşadan kaçınılmalıdır.
Başvuru ve güncelleme
Sadece başvuru formunu göndermek bütün kayıt ve bildirim işlemlerinin tamamlandığı anlamına gelmez. Yetkilendirme, irtibat kişisi ve bildirimin onaylanması gibi sistem aşamaları resmî kılavuzdan izlenmelidir. Sicil bilgilerindeki değişiklikler için yönetmelikte yedi günlük bildirim kuralı bulunur. İşletmenin yeni veri alıcısı, amaç veya saklama düzeni gerçek değişikliği gerektiriyorsa sicil de uyarlanmalıdır. Güncelleme kayıtları saklanmalı; yanlışlığın hangi dönemde bulunduğu anlaşılmalıdır. Eski bilgilerle devam etmek başvuru yapılmış olmasına rağmen ayrı uyumsuzluk oluşturabilir.
Ücret ve yaptırım ayrımı
VERBİS'e kayıt için Kuruma kayıt ücreti ödenmesi gerekmez. Dışarıdan alınan danışmanlık veya teknik hizmet bedeli ayrı konudur; zorunlu devlet harcı gibi sunulmamalıdır. Sicil yükümlülüğünün ihlali kanuni idari sonuçlar doğurabilir, fakat her işletme için aynı otomatik ceza veya sonuç açıklamak doğru değildir. İhlal, tarih, kapsam ve güncel yaptırım rejimi incelenir. Eksikliği fark eden işletme gerçeğe uygun düzeltme ve kayıt planı oluşturmalıdır; sadece sistem erişiminin açık olması geçmiş gecikmenin bütün etkilerini kaldırmaz.
Temsili eşik değerlendirmesi
Ana faaliyeti özel veri işleme olan küçük bir işletme, eski açıklamaya bakarak her koşulda yükümlü olduğunu düşünebilir. Güncel çalışan, defter usulü ve gerekiyorsa bilanço bilgileriyle 2025 kararları tekrar değerlendirilir. İstisna çıkarsa dahi hasta veya müşteri verilerinin güvenliği ve başvuru hakları korunur. Başka işletme ise bilanço eşiğini geçtiği halde az çalışanı olduğunu gerekçe göstererek yükümlülüğü gözden kaçırmış olabilir. İki olayda da doğru sonuç, güncel istisna şartlarını birlikte ve somut mali bilgilerle uygulamaktan doğar.
Sık sorulan sorular
VERBİS kişilerin dosyalarını yayımlar mı?
Bildirim kategorik faaliyet bilgilerine ilişkindir. Müşteri kimlikleri veya sağlık dosyalarını herkese açıklama sistemi değildir.
Kayıt için Kuruma ücret ödenir mi?
Resmî kayıt ücretsizdir. Danışmanlık veya teknik yardım bedeli ayrı özel hizmet gideri olabilir.
Özel veri ana faaliyeti olan herkes yükümlü mü?
2025/1572 kararı küçük işletmeler için de koşullu istisna getirmiştir. Çalışan, defter usulü ve gerektiğinde bilanço bilgisi incelenir.
Bilanço tutmayan neyi esas alır?
2025/2393 uygulamasında mali bilanço bilgisi bulunmadığı için çalışan sayısı kriteri esas alınır. İlgili eşik kategorisi ayrıca belirlenir.
5 Haziran 2026 uzatması hâlâ açık mı?
Belirli 2025 bilanço kaynaklı yükümlüler için tanınmış süre sona ermiştir. Yeni yükümlülükte uygulanabilir genel ve özel süreler ayrı incelenir.
Kayıttan istisnaysam bütün ödevler biter mi?
Hayır. Aydınlatma, güvenlik, işleme koşulları ve ilgili kişi hakları gibi diğer yükümlülükler ayrıca devam edebilir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 6698 sayılı Kişisel Verilerin Korunması Kanunu ↗
- Kurul 2025/1572 ve 2025/2393 uygulama duyurusu ↗
- Kurul 2026/1026 özel kayıt süresi duyurusu ↗
- Veri Sorumluları Sicili Yönetmeliği ↗
- KVKK Sorularla VERBİS ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →