HUKUK BİLGİ ANSİKLOPEDİSİ · Banka, finans ve tüketici hukuku
Çek nedir?
Çek, kanuni unsurları taşıyan ve düzenleyenin muhatap bankaya belirli bedelin ödenmesi için verdiği kayıtsız şartsız havaleyi içeren kambiyo senedidir. Günlük dilde vadeli çek denilse de özel kanun ve ibraz kuralları birlikte uygulanır.
Üç taraflı ödeme yapısı
Çekte düzenleyen, muhatap banka ve hamil veya lehtar gibi farklı sıfatlar bulunur. Düzenleyen bankadaki hesaptan ödeme yapılmasını ister; banka çek üzerindeki imzasız borçlu gibi otomatik bütün tutardan sorumlu olmaz. Bankanın kanuni yaprak sorumluluğu, hesap karşılığı ve diğer yükümlülükleri ayrıca değerlendirilir. Çek bedelinin bir sözleşmeye dayanması senedin kendi şekil ve dolaşım kurallarını gereksiz kılmaz. Kullanıcı çekin ön ve arka yüzü ile hesabın kime ait olduğunu görmeli, parayı teslim aldığı kişinin mutlaka düzenleyen olduğunu varsaymamalıdır; sıfatlar ayrı belirlenir.
Zorunlu unsurlar
TTK 780 ve 781 çekin kelime, kayıtsız şartsız ödeme havalesi, banka, ödeme yeri, düzenleme tarihi ve yeri, imza ile diğer kanuni unsurlarını düzenler. Bazı eksiklikler kanuni tamamlayıcı kuralla karşılanabilir, bazıları çek niteliğini etkiler. Karekod ve banka seri numarası gibi unsurların yer ve düzenleme tarihine göre kapsamı ayrıca incelenir. Fotokopi veya yalnız banka dekontu çek aslının bütün kambiyo işlevini taşımayabilir. İmza ve temsil yetkisi de önemlidir. Şirket çeki ile temsilcinin kişisel imzası farklı sonuç doğurabilir; belgenin tamamı görülmeden geçerli çek olduğu peşinen söylenmemelidir.
Ödeme aracı ve ileri tarih
TTK’nın çek için öngördüğü ödeme yapısı ile 5941 geçici 3’teki ileri tarih koruması birlikte okunmalıdır.7566 sayılı Kanun 31, üzerinde yazılı düzenleme tarihinden önce ödenmek üzere ibrazın geçersizliğine ilişkin tarihi 31.12.2028’e uzatmıştır. Bu nedenle 2026 yılında her ileri tarihli çekin hemen ibrazla bütün hakları doğuracağı söylenemez. Çek üzerinde yazılı tarih, gerçek teslim günü ve kanuni ibraz dönemi ayrılır. Bu özel geçici düzenleme, bonodaki vade sistemiyle tamamen aynı değildir; vadeli çek ifadesinin günlük kullanımından bütün hukuk sonuçları çıkarılmamalıdır.
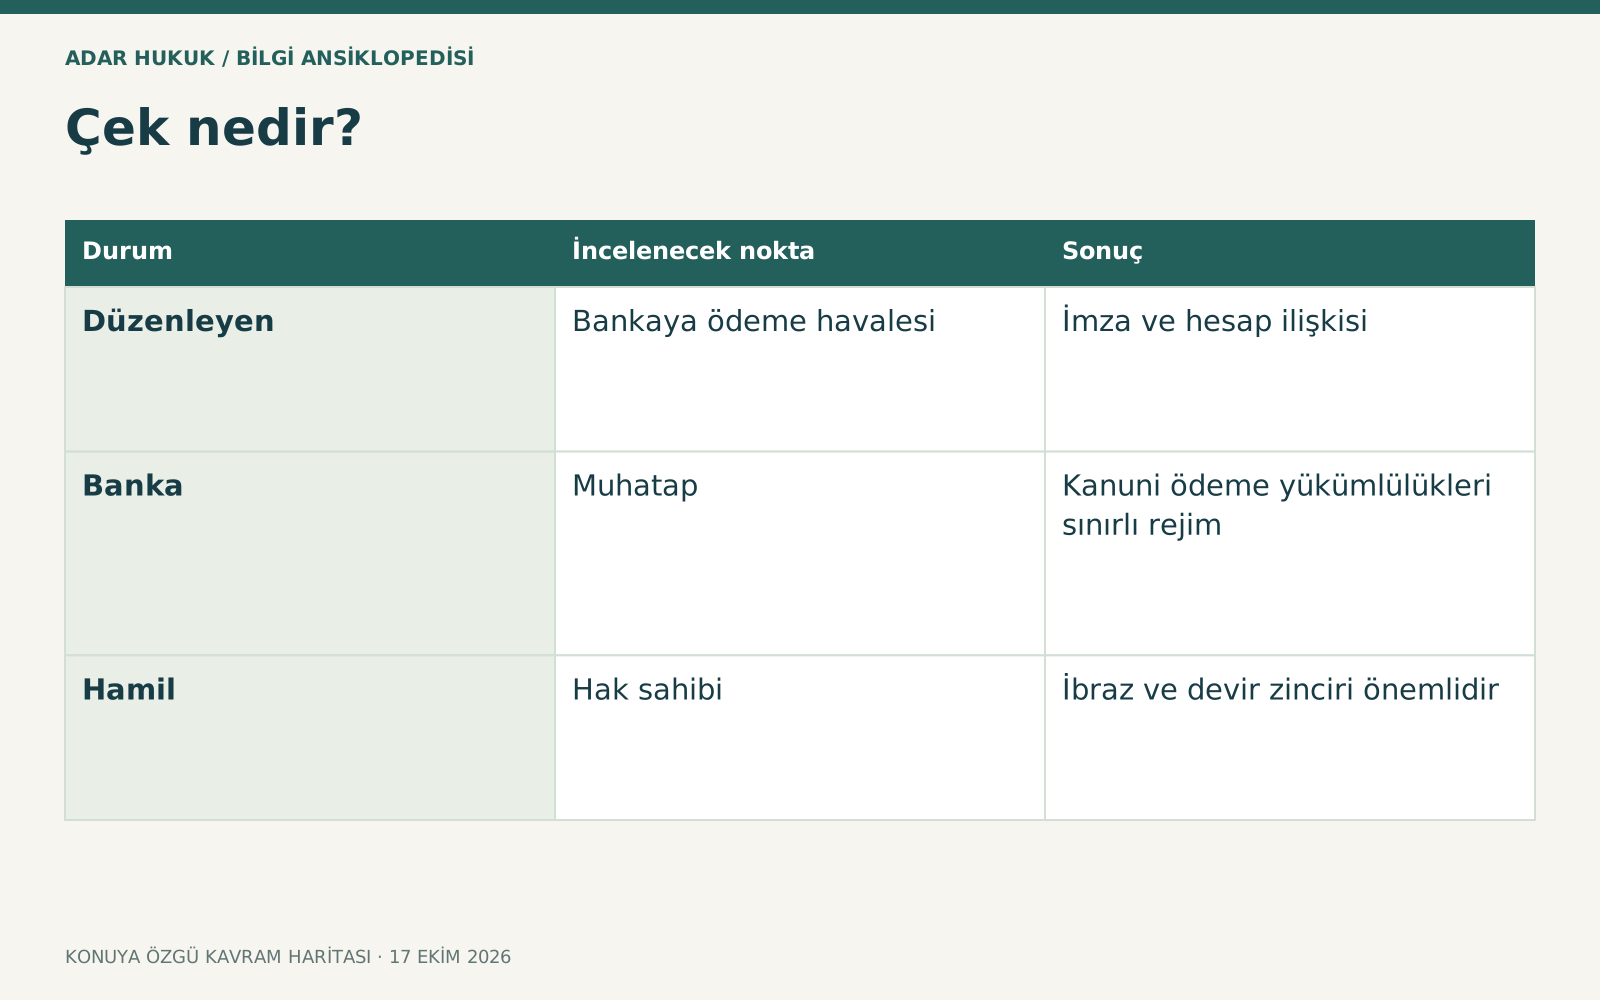
| Durum | İncelenecek nokta | Sonuç |
|---|---|---|
| Düzenleyen | Bankaya ödeme havalesi | İmza ve hesap ilişkisi |
| Banka | Muhatap | Kanuni ödeme yükümlülükleri sınırlı rejim |
| Hamil | Hak sahibi | İbraz ve devir zinciri önemlidir |
İbraz sürelerinin önemi
Çek düzenlendiği yerde ödenecekse on gün, başka yerde ödenecekse bir ay; ülkeler ve kıtalar arasındaki durumlarda özel süre kuralları uygulanır. TTK 796 ve devamı kapsamında sürenin başlangıcı ve yerlerin anlamı doğru belirlenir. Her çek için basitçe bir ay var denilemez. Düzenleme ve ödeme yeri, yazılı tarih ve banka işlem günü kontrol edilir. Süresinde ibraz yapılmaması müracaat hakları ve diğer yollara ilişkin ciddi sonuç doğurabilir. Hamil bankaya sunduğu günün ve ödeme veya karşılıksızlık işleminin kaydını saklamalı; sadece banka çalışanının sözlü açıklamasına güvenmemelidir.
Ciro ve hamil sıfatı
Çek türüne göre emre yazılılık, hamiline düzenleme ve devir kuralları farklılaşır. Ciro zincirinin şeklen düzgünlüğü ve çekin kimden alındığı önemlidir. Lehtar ile son hamil aynı kişi olmayabilir. Çekin arka yüzündeki imzalar ve alonj eksiksiz görülmelidir. Sadece çeki elinde bulundurmak her durumda yetkili hamil sıfatını kesinleştirmez; kayıp, çalıntı veya devir uyuşmazlığı ayrıca araştırılır. Bir kişinin yetkisiz şirket cirosu atması sonraki takipte imza ve sorumluluk sorunu doğurabilir. Takip borçlularının her biri kendi sıfatı ve imzası bakımından ayrı değerlendirilir.
Karşılık ve bankanın işlemi
Hesapta yeterli karşılık varsa ödeme usulüne göre yapılır. Karşılık yetersizse kanuni banka sorumluluğu ve karşılıksızdır işlemi özel hükümlerle değerlendirilir. Her ödenmeme sebebi karşılıksızlık değildir; bloke, ödeme yasağı veya şekil sorunu farklı olabilir. Banka şerhinde ibraz tarihi ve sebep açık görünmelidir. Kısmi ödeme yapılmışsa kalan bedel ve alınan belge doğru kaydedilir. Hamilin çek aslını teslim etmesi veya örnek alması sonraki başvuru açısından önem taşır. Bankanın her yaprak için güncel kanuni sorumluluk tutarı işlem tarihinde resmî kaynaktan kontrol edilir; eski rakam kullanılmaz.
Kambiyo takibi ve süreli savunma
Çek kanuni niteliğini koruyorsa kambiyo senetlerine özgü takip gündeme gelebilir. Borçluya gönderilen ödeme emrinde itiraz ve şikâyet makamıyla süreler genel hacizden farklıdır. İmza, borç, yetki ve kambiyo vasfı ayrı başlıklardır. Her itiraz takibi kendiliğinden durdurmaz. Hamil de süresinde ibraz ve başvurma hakkını belgelemelidir. Resmî UYAP 1126174300 kararı, ibraz ve ödenmeme şerhinin kanuni biçimde belirlenmesinin önemini açıklar. Takip talebinde yalnız çek bedeli yazılması önceki kısmi ödemeleri yok sayma hakkı vermez; güncel bakiye esas alınır.
Kayıp çek ve iptal
Çekin kaybolması borcun kendiliğinden ortadan kalkması değildir. Hak sahibi, kanuni şartlarla ödeme yasağı ve zayi nedeniyle iptal mekanizmasını değerlendirebilir. Kimin başvurabileceği, çekin kimdeyken kaybolduğu ve hangi hakka sahip olunduğu önemlidir. Düzenleyenin her kayıp iddiasında hamil yerine aynı davayı açabileceği varsayılmamalıdır. Bankaya kayıp bildirimi tek başına mahkeme kararının yerine geçmeyebilir. Çek bulunur veya üçüncü kişi tarafından ibraz edilirse dosya gelişmeleri takip edilir. İptal, borcun esasını tartışan menfi tespit veya istirdat davasıyla aynı kurum değildir; uygun talep seçilir.
Örnek: farklı şehirde ödenecek çek
Hamil başka yerde düzenlenen çeki almış olabilir. Yazılı düzenleme ve ödeme yeri üzerinden ibraz süresi hesaplanır; teslim edildiği mağaza adresi otomatik düzenleme yeri sayılmaz. İleri tarih varsa 2028’e uzatılan özel koruma ayrıca dikkate alınır. Banka kısmi ödeme yaparsa kalan miktar belgelenir. Hamil ciro zinciri ve temsil kayıtlarını saklar. Bu örnekte hangi gün bankaya gidileceği yalnız ticari sözle değil senet ve kanuni takvimle belirlenir. Bir cirantanın sorumluluğu ile bankanın kanuni yükümlülüğü de aynı tutar ve koşullara bağlı kabul edilmez.
Belge ve başvuru dosyası
Çekin aslı veya kanuni örneği, iki yüzü, alonj, ibraz ve banka şerhi, ödeme belgeleri, temel sözleşme ve şirket yetkileri hazırlanır. Takip zamanaşımı ile ibraz süresi ve ceza şikâyeti farklıdır. Karşılıksız çekten doğan hukuki tahsil ile 5941 kapsamında ceza talebi de aynı işlem değildir. Harç, noter veya takip giderleri somut yola göre hesaplanır. Hamil, düzenleyen ve ciranta sıfatları doğru ayrılmalıdır. Çeki güçlü belge diye sunmak kesin tahsil garantisi vermez; şekil, süre, ödeme ve borçlunun malvarlığı ayrı kontrol edilir.
Sık sorulan sorular
Çekle bono aynı mı?
Hayır. Çek bankaya yönelen ödeme havalesi, bono düzenleyenin ödeme vaadidir. Taraf yapısı, ibraz ve takip koşulları farklıdır.
İleri tarihli çeki bugün ibraz edebilir miyim?
5941 geçici 3 ve 7566 ile 31.12.2028’e uzatılan özel kural incelenmelidir. Yazılı tarihten önce ibrazın geçersizliği mevcut dönemde önem taşır.
İbraz için hep bir ay mı var?
Hayır. Aynı yerde on gün, başka yerde bir ay ve uluslararası durumlarda özel kurallar vardır. Düzenleme ve ödeme yeri doğru belirlenmelidir.
Banka çekin tamamını garanti eder mi?
Hesap karşılığı ve kanuni banka yaprak sorumluluğu ayrı düzenlenir. Banka her durumda çek bedelinin tamamından sınırsız sorumlu değildir.
Karşılıksız çıkması her zaman aynı şey mi?
Ödenmeme sebebi ve banka şerhi incelenir. Karşılık yetersizliği, ödeme yasağı ve şekil sorunları farklı hukuki sonuçlar doğurabilir.
Çek kaybolursa borç silinir mi?
Hayır. Zayi iptali ve ödeme yasağı özel usullerdir. Hak sahibi, belge ve olayın niteliğine göre uygun mahkeme yolunu değerlendirmelidir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- TTK 780–823 ↗
- 5941 sayılı Çek Kanunu ↗
- 7566 m. 31 – ileri tarih koruması 2028 ↗
- UYAP – ibraz ve başvurma hakkı ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →