HUKUK BİLGİ ANSİKLOPEDİSİ · Banka, finans ve tüketici hukuku
Erken ödeme tazminatı nedir?
Erken ödeme tazminatı, belirli koşullarla sabit faizli konut finansmanı borcunun vadesinden önce ödenmesi nedeniyle istenebilen özel bedeldir. Bütün kredilerde ve her ödeme planı değişikliğinde otomatik alınan genel ceza değildir.
Hangi hukuki ilişkiyi açıklar?
6502 m. 37 tüketiciye konut finansmanı borcunu erken ödeme hakkı tanırken kuruluşun gerekli faiz ve maliyet indirimini yapmasını öngörür. Sabit faizli modelde sözleşme kaydıyla özel tazminat gündeme gelebilir. Ticari kredi komisyonu, ihtiyaç kredisi erken ödeme indirimi ve abonelik cayma bedeli farklı kurumlardır. Aynı kelimenin banka yazısında kullanılması hepsini aynı kanuni hesaba tabi kılmaz. Kullanıcı önce kredinin tüketici konut finansmanı olup olmadığını ve faizin türünü belirlemelidir. İpotek verilmiş olması tek başına bütün kredileri bu kapsama sokmaz.
Sabit faiz ve sözleşme şartı
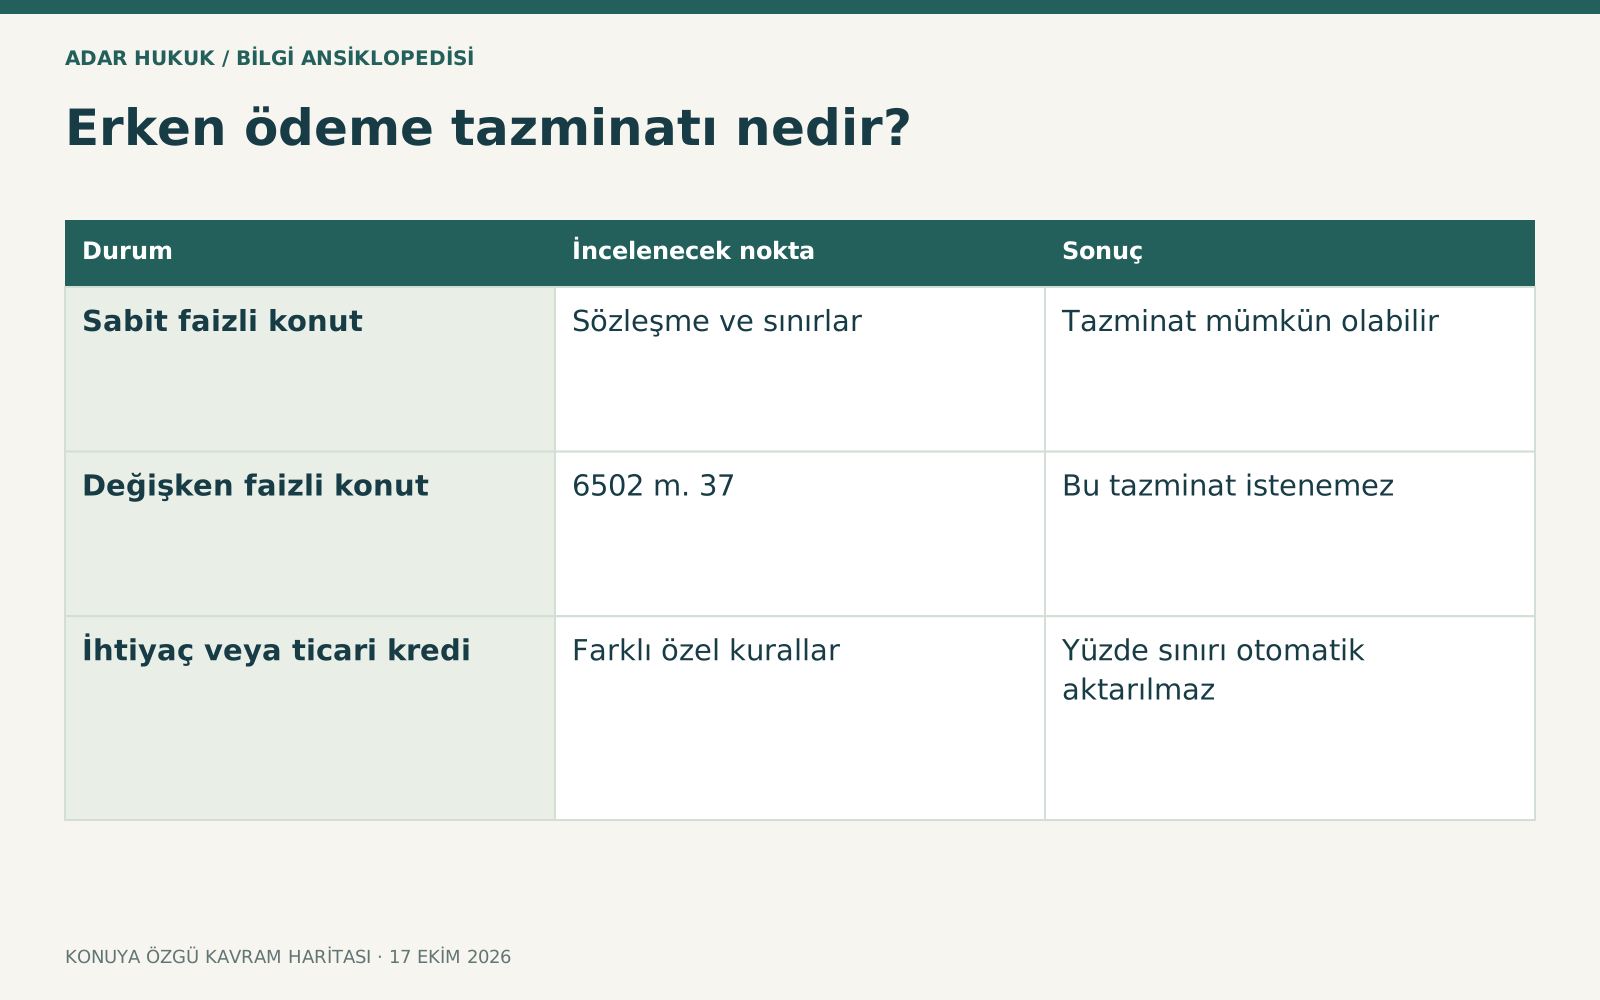
Tazminat için faiz oranının sabit olarak belirlenmiş olması ve sözleşmede hüküm bulunması önemlidir. Değişken faizli konut finansmanında erken ödeme tazminatı istenemez. Matbu sözleşmenin ilgili maddesi tüketiciye açıklanmış olmalı; haksız şart ve genel bilgilendirme kuralları ayrıca saklıdır. Bankanın ürün ekranında sabit yazmasıyla imzalanan sözleşmedeki yapı çelişiyorsa açıklama istenir. Karma veya sonradan değişen modelde hangi dönemin ve borcun erken ödendiği araştırılır. Her banka ücret tablosu kanunun vermediği yeni bir tazminat hakkı oluşturmaz; dayanak açık gösterilmelidir.
Yüzde bir ve yüzde iki üst sınırı
Kalan vadesi otuz altı ayı aşmayan kredide yüzde bir, aşan kredide yüzde iki sınırı erken ödenen anapara tutarı üzerinden değerlendirilir. Sınır azami tutardır; bankanın her koşulda mutlaka en yüksek oranı alacağı anlamına gelmez. Hesabın eski kredi toplamına veya bütün gelecek taksitlere uygulanması farklı ve hatalı sonuç doğurabilir. Kısmi erken ödemede yalnız o tutarın kapsamı belirlenir. Ödemenin hangi gün yapıldığı ve kalan vade o günkü plana göre kontrol edilmelidir. Bankadan kullanılan hesap formülü ve dayanak madde yazılı istenir.
| Durum | İncelenecek nokta | Sonuç |
|---|---|---|
| Sabit faizli konut | Sözleşme ve sınırlar | Tazminat mümkün olabilir |
| Değişken faizli konut | 6502 m. 37 | Bu tazminat istenemez |
| İhtiyaç veya ticari kredi | Farklı özel kurallar | Yüzde sınırı otomatik aktarılmaz |
Toplam indirim sınırı
Tazminat hiçbir şekilde tüketiciye yapılacak toplam indirim tutarını aşmamalıdır. Bu nedenle yalnız yüzde hesabı yeterli değildir; erken ödeme nedeniyle kaldırılan faiz ve diğer maliyetler de belirlenir. Bir hesapta hem gelecek tüm faiz istenip hem tazminat eklenmesi erken ödeme indirimiyle çelişebilir. Kullanıcı kapatma hesabını eski taksitlerin nominal toplamıyla karşılaştırırken hangi maliyetlerin çıkarıldığını görmelidir. Bankanın tek satır toplam borç belgesi hesabı denetlemeye yetmeyebilir. Anapara, işlemiş faiz, indirim ve tazminat ayrı satırlarda sunulursa itirazın konusu anlaşılır hale gelir.
Kısmi ödeme ve yeni plan
Tüketici borcun tamamı yerine bir bölümünü erken ödeyebilir. Yeni taksit tutarı ve vade, sözleşme ile kanuni seçeneklere göre düzenlenir. Kısmi ödemenin hangi anapara kısmını azalttığı ve buna bağlı indirim hesaplanır. Aynı gün yapılan normal taksit ödemesiyle ek erken ödeme ayrılmalıdır. Bankanın plan değişikliği adıyla aynı işlem için ikinci bir bedel istemesi ilgili ücret düzeniyle karşılaştırılır. Tüketicinin yeni planı onaylaması daha önceki hukuka aykırı kesintiyi otomatik geçerli hale getirmez; onayın kapsamı ve bilgilendirme ayrıca incelenir.
Yeniden finansman ve yapılandırma
Başka bankadan kredi alıp eski borcu kapatmak veya aynı bankada yeni oranla anlaşmak farklı işlemler olabilir. Gerçekten erken ifa varsa tazminat koşulları, yalnız mevcut plan değişmişse işlemin hukuki niteliği araştırılır. Daha düşük aylık taksit her zaman toplam maliyetin azaldığını göstermez; yeni vade, tahsis ve teminat giderleri eklenebilir. Yeni kredinin maliyetiyle eski kredideki kapatma hesabı ayrı tutulmalıdır. Kullanıcı bankanın tasarruf tablosunda hangi ücretlerin dışarıda bırakıldığını kontrol etmelidir. Her yapılandırma otomatik olarak eski krediye ilişkin bütün itirazlardan vazgeçme anlamına gelmez.
Sigorta ve ipotek giderleri
Erken kapanışta hayat sigortasının kullanılmayan süreye ilişkin primi ve poliçenin devamı ayrıca değerlendirilir. Bütün primin iadesiyle kalan risk süresine ilişkin iade aynı değildir. İpotek fekki, ekspertiz veya başka kurumlara gerçek ödeme gibi kalemler de tazminattan ayrı tutulmalıdır. Banka bu kalemleri tek erken kapatma bedeli altında toplarsa her birinin dayanağı sorulur. Tüketicinin sigortayı açık onayla sürdürmesi mümkünse sonuç buna göre değişebilir. Kapatma sonrası tapudaki ipoteğin kaldırılması takip edilmelidir; kredi borcunun sıfırlanması sicilin aynı anda düzeldiğini garanti etmez.
İçtihadın kapsamı
Resmî UYAP 602263800 kararında ticari kredi erken kapama ücretinin sözleşme ve dürüstlük denetimi tartışılırken tüketici konut finansmanının özel 6502 m. 37 rejimi ayrıca açıklanmıştır. Bu kararın eski ticari krediye ilişkin bütün ifadeleri bugünkü tüketici kredilerine aynen uygulanamaz. Kullanıcı açısından yararlı ayrım, kredi türünün hesabı belirlemesidir. Ticari sözleşmede başka ölçütler bulunması tüketicinin kanuni yüzde sınırını ortadan kaldırmaz. Aynı şekilde tüketiciye ait sınırın her şirket kredisine aktarılması da doğru değildir; olay tarihi ve ilgili özel ücret mevzuatı karşılaştırılır.
Örnek: kalan vade otuz ay
Sabit faizli konut kredisinin kalan vadesi otuz ayken belirli anapara erken ödenmek istenebilir. Sözleşmedeki kayıt ve diğer koşullarla yüzde bir üst sınırı ile toplam indirim sınırı karşılaştırılır. Banka bütün eski kredi tutarına yüzde iki uygulamışsa hangi tutar ve vadenin esas alındığı sorulur. Kredi değişken faizliyse tazminat talebi ayrıca sorun doğurur. Bu örnek sabit rakamlı kazanç garantisi değildir; gerçek tarihli ödeme planı ve bakiye hesabı gerekir. Daha önce yapılan ara ödemeler yeni hesabın anaparasını etkiler ve unutulmamalıdır.
Başvuru ve belge dosyası
Kredi sözleşmesi, ön bilgilendirme, faiz türü, son ödeme planı, erken ödeme talebi, tarihli kapatma hesabı, dekont, poliçe ve banka cevabı alınır. Hatalı tutarın iadesi açık hesapla talep edilir. Banka başvurusu, TBB heyeti ve tüketici yargısı farklı usullerdir; kapsam ve süreler araştırılır.2026 heyet sınırını ve talebin niteliğini dikkate almadan her dosyaya aynı başvuru yapılmamalıdır. Başvuru giderleri ve uzman inceleme gereği somut ilişkiye bağlıdır. Tazminatın adında ceza yazması hukuki niteliği değiştirmez; kanun, sözleşme ve gerçek ekonomik sonuç birlikte değerlendirilir.
Sık sorulan sorular
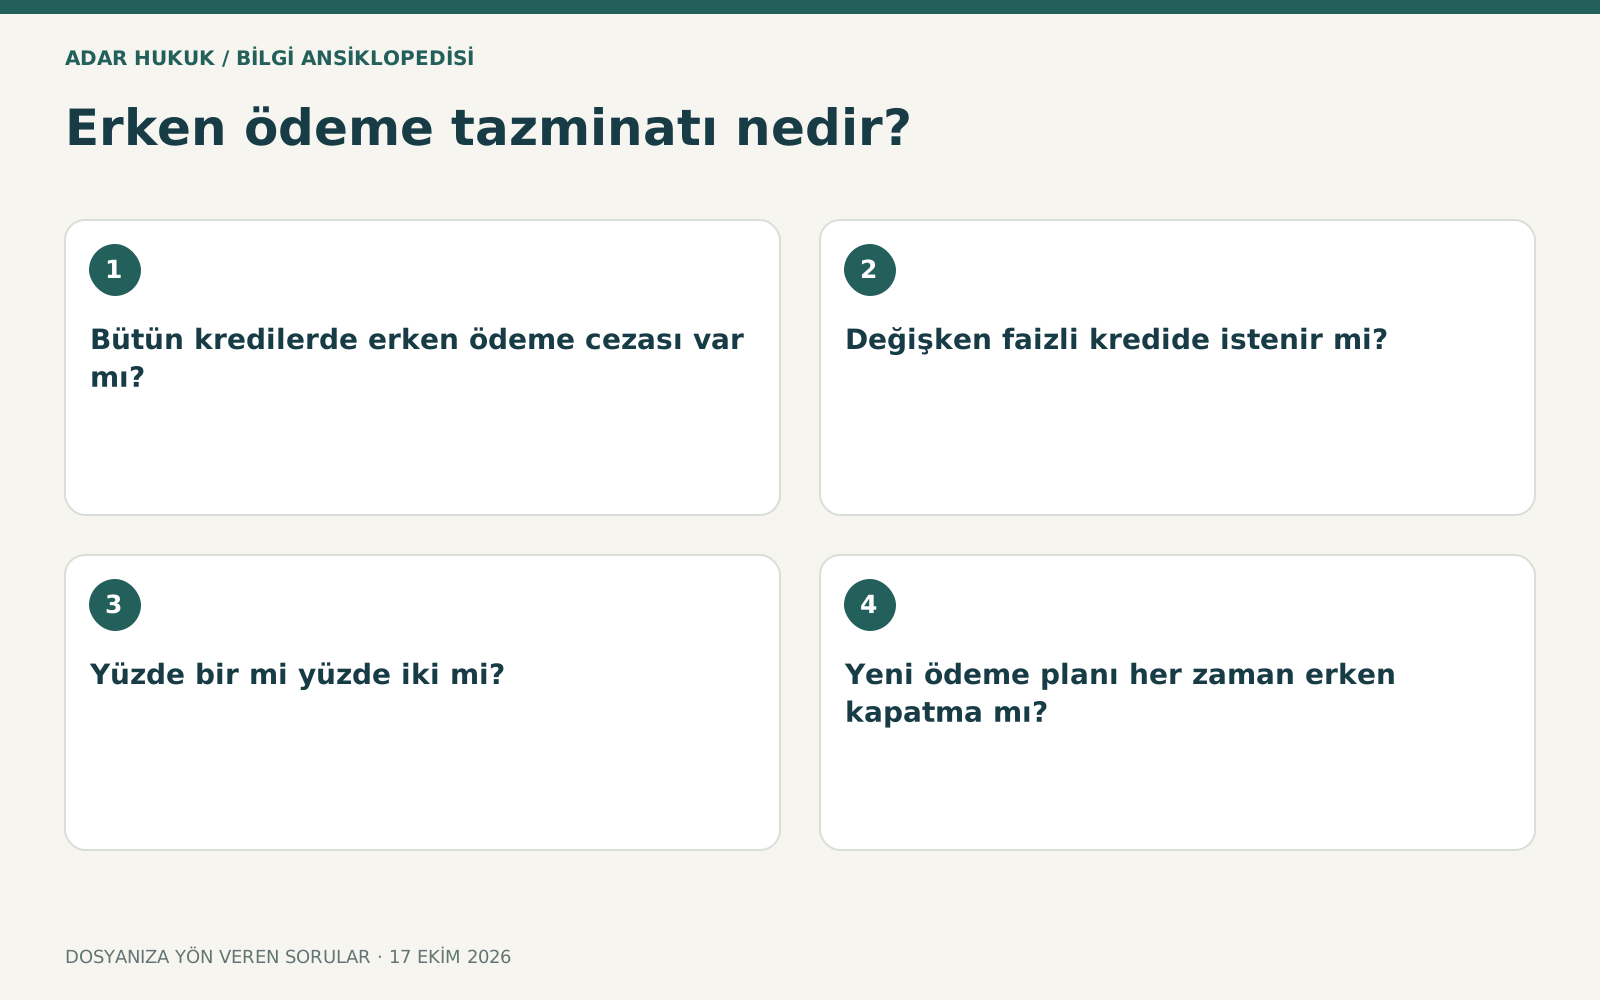
Bütün kredilerde erken ödeme cezası var mı?
Hayır. Tüketici konut finansmanı, ihtiyaç kredisi ve ticari kredi farklı kurallara tabidir. Önce ürünün hukuki türü ve faiz modeli belirlenmelidir.
Değişken faizli kredide istenir mi?
6502 m. 37 kapsamında değişken faizli konut finansmanında erken ödeme tazminatı talep edilemez. Gerçek sözleşme yapısı kontrol edilmelidir.
Yüzde bir mi yüzde iki mi?
Kalan vade otuz altı ayı aşmıyorsa yüzde bir, aşıyorsa yüzde iki üst sınırı önemlidir. Erken ödenen anapara ve indirim sınırı ayrıca hesaplanır.
Yeni ödeme planı her zaman erken kapatma mı?
Hayır. Plan değişikliği, yeni finansman ve gerçek erken ifa ayrılmalıdır. Bankanın verdiği işlem adı tek başına hukuki niteliği belirlemez.
Sigorta iadesi tazminattan düşer mi?
Poliçenin kalan süre hesabı ayrı kalemdir. Tazminat, maliyet indirimi ve prim iadesi anlaşılır biçimde ayrılarak mükerrer hesap önlenmelidir.
Bankanın toplamını nasıl kontrol ederim?
Anapara, işlemiş faiz, gelecek maliyet indirimi ve tazminatın ayrı gösterildiği tarihli hesap istenir; sözleşme ve son planla karşılaştırılır.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 6502 m. 37 ↗
- Bakanlık konut finansmanı – erken ödeme açıklaması ↗
- UYAP – ticari kredi ve tüketici özel rejimi ayrımı ↗
- TCMB ücret uygulama talimatı ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →