HUKUK BİLGİ ANSİKLOPEDİSİ · Banka, finans ve tüketici hukuku
Poliçe nedir?
Poliçe, düzenleyenin muhataba belirli bir bedeli lehtara veya onun emrine kayıtsız şartsız ödemesini bildirdiği kambiyo senedidir. Sigorta poliçesiyle aynı kavram değildir; muhatabın kabulü özel kambiyo sorumluluğu doğurabilir.
Havale yapısı ve üç kişi
Ticaret hukukundaki poliçede düzenleyen ödeme emri verir, muhatap ödeme yapması istenen kişidir, lehtar ise başlangıç hak sahibidir. Bu sıfatlar belirli durumlarda aynı kişide birleşebilse de hukuki işlevleri ayrıdır. Bonoda düzenleyen doğrudan ödeme vaat eder; çekte muhatap banka ve özel çek rejimi vardır. Kullanıcı bir belgenin üzerinde poliçe yazmasını sigorta güvencesi olarak anlamamalıdır. Sigorta poliçesi riziko teminatını belgeleyen başka sözleşmeye ilişkindir. Buradaki kambiyo belgesinde bedel, imza, kabul, ciro ve ödeme süreleri önem taşır; uyuşmazlık buna göre değerlendirilir.
Zorunlu unsurlar
TTK 671–672 poliçe kelimesi, belirli bedelin kayıtsız şartsız havalesi, muhatap, lehtar, tarih, yer ve imza gibi unsurları düzenler. Bazı eksiklikler kanuni tamamlayıcı kurallarla karşılanabilir; her alanın boşluğu aynı sonucu doğurmaz. Bedelin şarta bağlanması veya muhatabın belirsizliği senedin niteliğini etkileyebilir. Belgenin hangi dilde yazıldığı ve ilgili terimin nasıl kullanıldığı da önemlidir. Asıl senedin ön ve arka yüzü ile alonj birlikte görülmelidir. Sadece temel ticari sözleşmenin bulunması kambiyo şekil eksikliğini her durumda gidermez; poliçe niteliği ayrı bir hukuki sorudur.
Kabulün anlamı
Muhatap, kanuni kabul beyanıyla poliçe borcunu üstlenebilir. TTK 695 kapsamında kabul senet üzerine yazılır ve imzalanır; muhatabın ön yüzdeki imzasına ilişkin özel hüküm vardır. Muhatabın adının senette yazmasıyla kabul etmiş olması aynı değildir. Hamilin kabule arzı, belirli vadelerde kabul tarihinin önemi ve kayıtlar kanuni usulle incelenir. Ödeme zamanı geldiğinde kime hangi sorumlulukla başvurulacağı kabul durumuna göre değişebilir. Kullanıcı yalnız ticari ilişki var diye muhatabın her durumda doğrudan kambiyo borçlusu olduğunu varsaymamalıdır; kabul ve imza incelenmelidir.
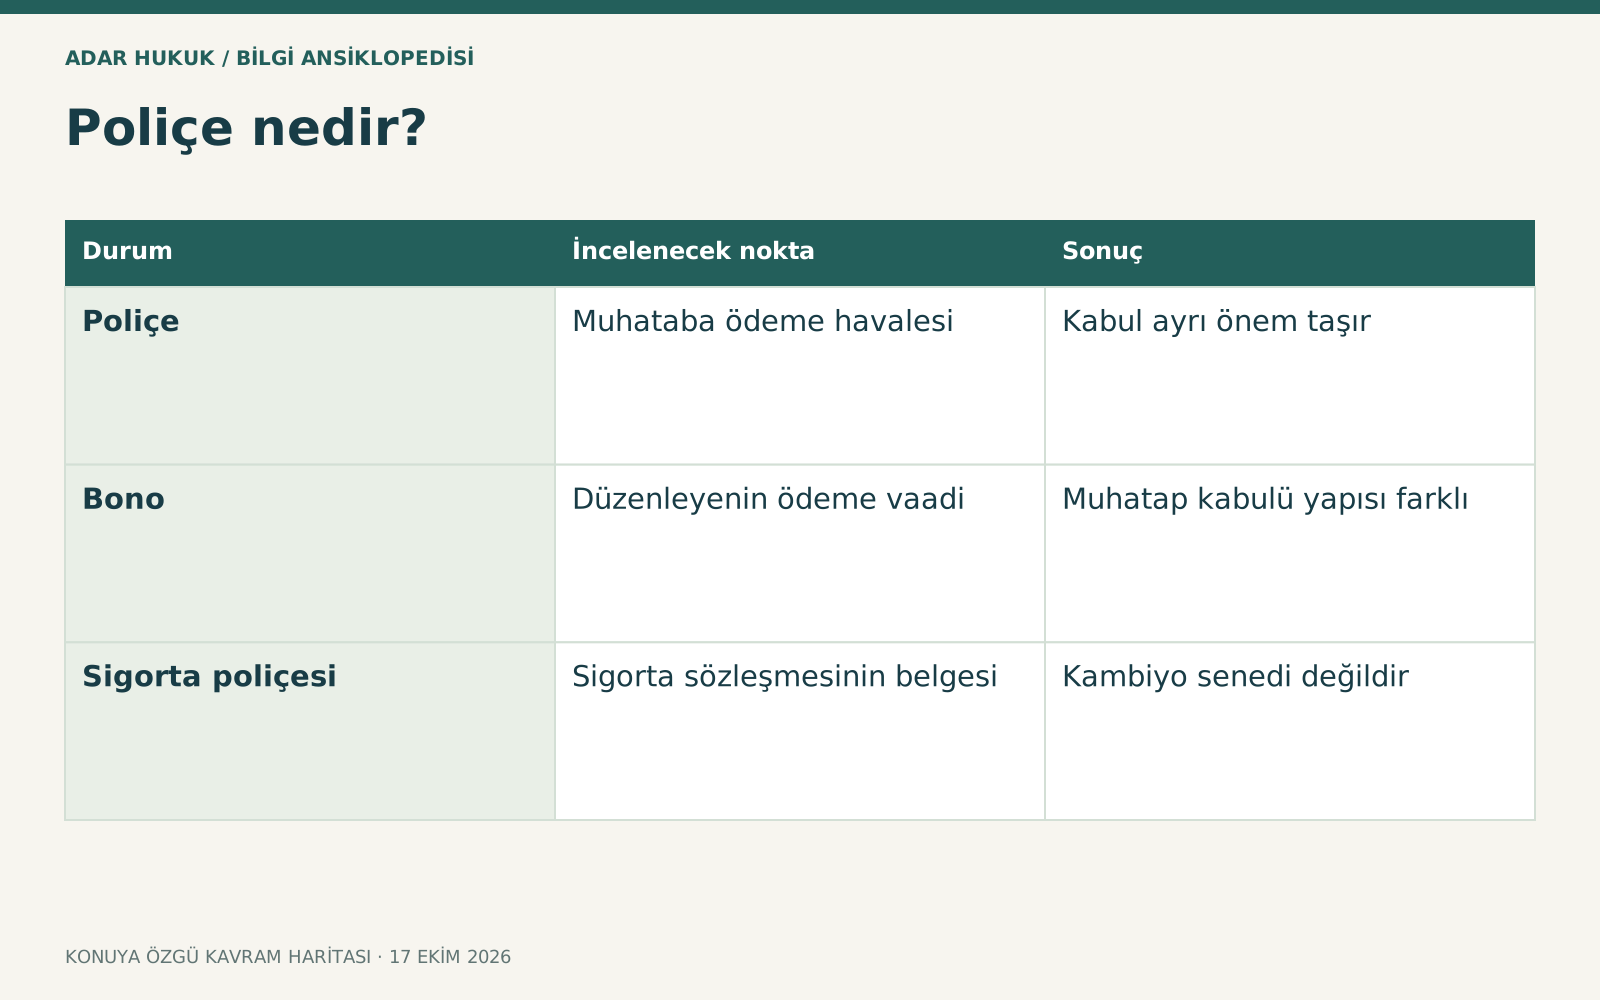
| Durum | İncelenecek nokta | Sonuç |
|---|---|---|
| Poliçe | Muhataba ödeme havalesi | Kabul ayrı önem taşır |
| Bono | Düzenleyenin ödeme vaadi | Muhatap kabulü yapısı farklı |
| Sigorta poliçesi | Sigorta sözleşmesinin belgesi | Kambiyo senedi değildir |
Kısmi kabul ve değişiklik
Kabul kural olarak kayıtsız şartsız olmalıdır; bedelin bir kısmıyla sınırlanmasına ilişkin kanuni imkân ayrı değerlendirilir. Kabul beyanının diğer yönlerden poliçe içeriğini değiştirmesi farklı sonuçlar doğurabilir. Hamil hangi tutarın ve koşulun kabul edildiğini açık kaydetmelidir. Muhatapla sonradan yapılan sözlü ödeme planı senetteki beyanın yerini otomatik almaz. Değişikliğin düzenleyen ve cirantalara etkisi ayrıca incelenir. Senet üzerinde tarih veya bedel değiştirilmişse imzaların ve değişiklik onayının kime ait olduğu araştırılır; bütün borçluların aynı değişikliğe otomatik bağlı olduğu söylenmemelidir.
Vade ve ibraz
Poliçede kanunun kabul ettiği görüldüğünde, görüldükten belirli süre sonra, düzenleme gününden belirli süre sonra ve belirli gün vadeleri farklı işleyişe sahiptir. Kabul için ibrazla ödeme için ibraz aynı işlem değildir. Bazı süreler düzenleme, bazıları kabul veya vade tarihine bağlanabilir. Birden fazla ardışık vade veya izin verilmeyen vade türü senedin kambiyo niteliğini etkileyebilir. Hamilin hangi kişiye ne zaman başvurması gerektiği senet türünden ve kayıtlardan belirlenir. Takvimi sadece fatura vadesinden başlatmak yanlış olabilir; poliçe kendi belgeleriyle incelenmelidir.
Ciro ve aval güvencesi
Poliçe kanuni usulle ciro edilerek devredilebilir; devir zinciri ve hamil sıfatı kontrol edilir. Aval, belirli kambiyo borçlusunun ödeme sorumluluğunu güvence altına alabilir. Ciroyla aval aynı değildir; imzanın yeri, ifade ve lehine verildiği kişi önemlidir. Bir şirket çalışanının yetkisiz imzası temsil sorunu yaratabilir. Hamil, belgenin kimden ve hangi ilişkiyle geldiğini kaydetmelidir. Asıl taraflar arasındaki savunmaların sonraki hamile karşı etkisi özel kambiyo kurallarıyla değerlendirilir. Her devralanın bütün önceki sözleşme uyuşmazlıklarını aynı şekilde bildiği veya bilmediği peşinen kabul edilmemelidir.
Protesto ve başvurma hakkı
Kabul etmeme veya ödememe halinde protesto ve kanunun kabul ettiği diğer tespit usulleri başvurma haklarının korunmasında önemlidir. Protestodan muafiyet kaydı her zaman ibraz dahil bütün yükümlülükleri kaldırmaz. Hamil hangi kişiye karşı hangi hakkını korumak istediğini belirlemelidir. Düzenleyen, kabul eden, ciranta ve aval verenin sorumlulukları aynı aşamada doğmayabilir. Sürenin kaçırılması bazı kişilere başvurma hakkını etkilerken diğer sorumluluklar veya temel ilişki farklı değerlendirilebilir. Noter işleminin tarihi ve içeriği saklanır; yalnız bankadaki veya muhasebedeki sözlü ödenmedi bilgisi bütün kanuni tespitlerin yerine geçmez.
Takip ve zamanaşımı
Poliçe niteliğini taşıyan belge kambiyo takibine konu olabilir. Ödeme emrine itiraz ve şikâyet kısa süreler ve özel makamlarla yürür. Doğrudan sorumluya, cirantaya veya diğer kişiye karşı zamanaşımı süreleri ve başlangıçlar farklıdır. Her poliçe için tek bir üç yıllık süre söylemek yeterli değildir. Takip işlemlerinin kesme etkisi ve temel alacak davası ihtimali ayrıca incelenir. Borçlu imza, borç veya senet niteliği savunmasını uygun yolla ileri sürmelidir. Dava açılması her icra işlemini kendiliğinden durdurmayabilir; gereken koruma talebi ayrıca değerlendirilir ve dosyaya bildirilir.
Örnek: kabul edilmemiş poliçe
Satıcı, alıcının muhatap gösterildiği poliçeyi üçüncü kişiye devretmiş olabilir. Muhatabın adı yazılı olmakla birlikte kabul imzası yoksa doğrudan kambiyo sorumluluğu ayrı araştırılır. Hamil düzenleyen ve cirantalara başvuru için gereken ibraz ve tespitleri izler. Muhatap temel satış borcundan sorumlu olabilir; bu ilişki poliçeyi kabul etmiş olmakla aynı değildir. Kabulün yalnız bir kısım bedel için yapıldığı durumda da tutarlar ayrılır. Örnek, kabul yoksa herkesin borçtan kurtulduğu anlamına gelmez; kambiyo taahhüdüyle temel sözleşme sorumluluğunun ayrılmasını gösterir.
Belge kontrolü ve kaynak
Poliçenin aslı, alonj, kabul, ciro, aval, protesto ve ödeme belgeleri ile temel sözleşme hazırlanır. Resmî UYAP 103039 mevzuat metni kabulün şekli ve kısmi kabul sınırını açıklar. Kambiyo senetlerinin ortak yapısını ele alan UYAP 660792100 kararı da soyutluk ve koşulsuz ödeme unsurunun önemini gösterir; bono dosyasındaki olgular poliçeye aynen aktarılmaz. Harç, protesto ve temsil giderleri somut işlemle hesaplanır. Kullanıcı sigorta poliçesi arıyorsa bu kambiyo kavramıyla farklı olduğunu baştan ayırmalıdır; hukuki başvuru belgenin gerçek türüne göre kurulmalıdır.
Sık sorulan sorular
Bu sigorta poliçesi mi?
Hayır. Burada TTK kapsamındaki kambiyo senedi anlatılır. Sigorta teminatını gösteren poliçe başka sözleşme ve başvuru rejimine tabidir.
Muhatap adı varsa mutlaka borçlu mu?
Adının yazmasıyla kabul taahhüdü aynı değildir. Kabul beyanı ve temel ilişki ayrı incelenerek hangi sorumluluğun doğduğu belirlenir.
Kabul sözlü yapılabilir mi?
Kambiyo kabulünün senet üzerindeki kanuni şekli önemlidir. Sözlü ticari görüşme her durumda bu kabulün yerine geçmez.
Bedelin bir kısmı kabul edilebilir mi?
TTK 696 kısmi kabule özel düzenleme getirir. Diğer değişikliklerin sonucu farklıdır; hangi tutar ve kayıtla kabul verildiği açık belirlenmelidir.
Protesto kaydı varsa hiç ibraz gerekmiyor mu?
Muafiyet kaydının kapsamı ayrıca incelenir. Her kayıt bütün ibraz ve başvuru yükümlülüklerini kaldırmaz; senet ve hedef sorumlu değerlendirilir.
Bono gibi tek süre mi uygulanır?
Sorumlu kişinin sıfatı, vade, kabul ve başvurma ilişkisi süreyi etkiler. İbraz, protesto ve zamanaşımı aynı zaman kuralı değildir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- TTK 671–775 ↗
- UYAP resmî TTK – kabul ve unsurlar ↗
- UYAP – kambiyo senetlerinin ortak yapısı ↗
- İİK – kambiyo takibi ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →