HUKUK BİLGİ ANSİKLOPEDİSİ · Tapu ve gayrimenkul hukuku
İpotek nedir?
İpotek, mevcut veya ileride doğabilecek bir alacağı taşınmazın değeriyle güvence altına alan sınırlı ayni haktır; mülkiyeti kendiliğinden alacaklıya geçirmez.
Teminatın mantığı
Borçlu ödeme yapmazsa alacaklı kanuni takip koşullarıyla taşınmazın paraya çevrilmesinden alacağını elde etmeyi amaçlar. İpotekli ev otomatik olarak bankanın evi olmaz. Mülkiyet malik üzerinde kalır; alacaklı taşınmazın ekonomik değerine yönelik teminat kazanır. Bu ayrım, ipotek ile satış veya geri alım sözleşmelerinin farklı nedenlere dayandığını gösterir. Takip ve satış ayrıca yasal usule tabidir.
Hukuki dayanak ve kavramın sınırı
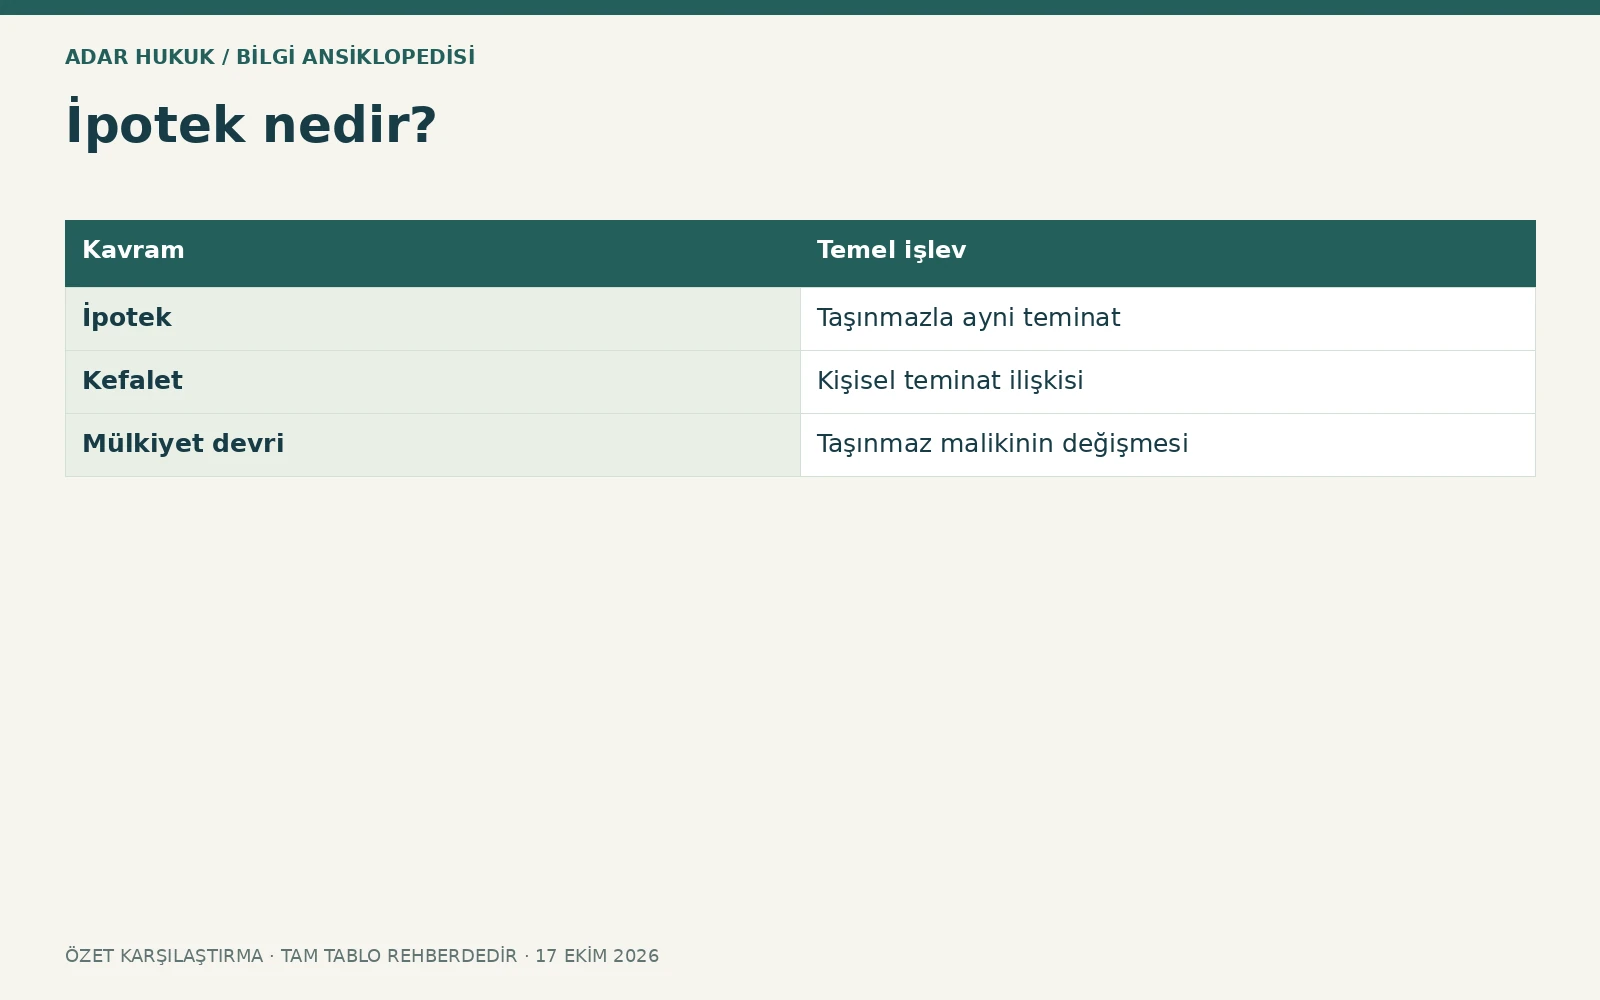
Bu kavramın temel düzenleme çerçevesi Türk Medeni Kanunu m.850, 851, 856, 873, 881–888 hükümleridir. Maddeler tek başına başlık düzeyinde okunmamalı; somut işlemin tarihi, tarafların sıfatı ve özel kanun birlikte değerlendirilmelidir. Bir kanundaki genel kuralın başka bir işlem türüne aktarılması hatalı sonuç doğurabilir. Aşağıdaki karşılaştırma, yakın görünen kavramları ayırmak içindir; olayın bütün belgeleri incelenmeden tek başına kesin hukuki sonuç vermez.
| Kavram | Temel işlev |
|---|---|
| İpotek | Taşınmazla ayni teminat |
| Kefalet | Kişisel teminat ilişkisi |
| Mülkiyet devri | Taşınmaz malikinin değişmesi |
Hangi alacaklar güvenceye alınabilir?
TMK m.881 mevcut, henüz doğmamış veya doğması kesin ya da olası alacakların ipotekle teminat altına alınabilmesine imkân verir. Belirli bir kredi borcu yanında gelecekteki ticari ilişkiden doğacak alacaklar da uygun koşullarla kapsanabilir. Sicildeki tutarın neyi gösterdiği bu nedenle önemlidir. Her ipotek yalnız tek bir taksitli konut kredisinin kalan ana parasını göstermez.
Ana para ve üst sınır ayrımı
Miktarı belli alacak için ana para ipoteği ile alacağı kesin belirlenemeyen ilişkilerde üst sınır ipoteğinin kapsamı farklıdır. Faiz, takip gideri ve yan alacakların teminat içinde nasıl değerlendirileceği kanun ve resmi senetle belirlenir. Azami tutar her zaman borcun o tarihte mevcut miktarı değildir. Alacaklıdan borç dökümü alınması ile tapudaki teminat sınırının okunması ayrı işlemlerdir.
Kuruluş ve resmî şekil
İpotek kurulması kural olarak resmî şekilde yapılan işlem ve tapu siciline tescil gerektirir. Taraflar arasında yazılmış sıradan bir borç kâğıdı kendiliğinden taşınmaz ipoteği oluşturmaz. Temsilci işlem yapacaksa vekâletnamenin kapsamı ve gerekli yetkiler incelenir. Aile konutu veya başka özel koruma rejimleri varsa ilgili rıza ve sınırlama kuralları da ayrıca değerlendirilir.
Başkası için ipotek verme
Taşınmaz malikinin mutlaka asıl borçlu olması gerekmez. Bir kişi başka kişinin borcu için taşınmazını ipotek edebilir. Bu durumda kişisel borçluluk ile taşınmazla sorumluluk birbirinden ayrılır. Malik ayrıca kefil veya borçlu olmuşsa ek sözleşmelerin sonuçları farklıdır. Sadece ipotek verdiği gerekçesiyle kişinin bütün malvarlığıyla sınırsız sorumlu olduğu sonucu çıkarılmamalıdır.
Satış ve borcun üstlenilmesi
İpotekli taşınmazın devri bazı durumlarda mümkündür; ipotek hakkı taşınmaz üzerinde devam edebilir. Mülkiyeti satın almak, asıl borcun bütün kişisel sonuçlarını kendiliğinden aynı biçimde üstlenmekle eş tutulmaz. Borcun üstlenilmesi ve alacaklının rolü ilgili hükümlere göre incelenir. Alıcı, teminatın kapsamını ve takip riskini satış öncesinde bilmelidir. Sicilde kalacak ipotek ekonomik açıdan belirleyicidir.
Borç bitince terkin
Teminat altındaki alacak sona erdiğinde ipoteğin kaldırılmasına ilişkin işlem yapılır. Banka kredilerinde elektronik terkin altyapısı kullanılabilir. Borç kapama dekontu önemli olmakla birlikte sicilde terkinin gerçekleştiği ayrıca doğrulanmalıdır. Teminat birden çok alacağı kapsıyorsa yalnız bir kredi hesabının kapanması yeterli olmayabilir. Alacaklıyla kapsam konusunda uyuşmazlık varsa belgeler üzerinden hukuki yol belirlenir.
Somut örnek ve yanlış varsayım
Bir anne oğlunun ticari kredisi için kendi taşınmazını ipotek etmiş olsun. Oğlunun ödeme yapmaması halinde taşınmaz üzerinde takip riski doğabilir; fakat annenin kişisel borçluluğu ayrıca üstlendiği sözleşmelere bağlıdır. Buna karşılık borç tamamen ödendikten sonra banka halen aynı teminatın başka alacakları kapsadığını ileri sürüyorsa ipotek resmi senedinin kapsamı araştırılır. İpotek satırındaki tutara bakarak bütün sorumluluğu belirlemek yeterli değildir.
İnceleme için gerekli belgeler
İpotek nedir sorusunu somut bir dosya bakımından cevaplamak için özellikle ipotek resmi senedi, kredi sözleşmeleri, güncel borç dökümü, ödeme dekontları, terkin belgesi ve sicil kaydı birlikte değerlendirilir. Belgenin tamamı, ekleri ve düzenlendiği tarih korunmalıdır. Kırpılmış görüntü veya yalnız sonuç satırı, işlemin kapsamını ve önceki aşamalarını gizleyebilir. Farklı tarihli belgeler kronolojik sıraya konulduğunda hukuki durumun hangi işlemle değiştiği daha açık görülür. Başkasına ait veya temsil yoluyla temin edilen belgede, talep ve kullanım yetkisinin sınırı da dikkate alınır.
İşlem öncesi somut kontrol sırası
İpotek incelemesinde borç ilişkisiyle taşınmaz teminatı iki ayrı başlıkta okunur. Kredi sözleşmesi güncel alacak hesabını açıklarken resmi senet hangi alacakların ve hangi sınırlar içinde güvenceye alındığını gösterir. Malik borçlu değilse ayrıca kişisel sorumluluk üstlenip üstlenmediği belirlenir. Kefalet imzası bulunmasıyla yalnız ipotek verilmesi farklı sonuçlar doğurabilir. Birden çok kredi aynı teminat kapsamındaysa yalnız konut kredisi hesabının kapanması yeterli olmayabilir. Terkin için bankanın hangi alacağın sona ermesini aradığı somutlaştırılır. Satış yoluyla borç kapatılacaksa ödeme tutarı, faiz hesabının geçerlilik tarihi ve terkin belgesinin işlem sırası açıklanmalıdır. İpoteğin derecesi ve diğer rehinler görülmeden taşınmazın satış değerinin belirli alacağı kesin karşılayacağı söylenemez.
Derece, sıra ve teminat kapsamı
Bir taşınmaz üzerinde birden fazla ipotek bulunabilir. Türk hukukundaki derece sistemi, teminatların sıra ve kapsamının değerlendirilmesinde önemlidir; önceki ipoteğin kalkmasıyla her sonraki kaydın otomatik aynı konuma geçtiği varsayılmamalıdır. Resmi senette derece, tutar, faiz ve diğer şartlar incelenir. Teminat altına alınan borç yabancı para veya belirli bir çerçeve kredi ilişkisiyle bağlantılıysa özel hükümler ayrıca araştırılır. Alacaklı değişmişse alacağın devri ve ipotek kaydının durumu da kontrol edilir. Taşınmazın satış bedelinin tüm borçları karşılayıp karşılamayacağı, tapudaki ana tutarları toplamakla her zaman doğru hesaplanamaz. Takip giderleri, feriler ve öncelik kuralları sonucu etkileyebilir. Bu nedenle satış veya terkin öncesinde güncel alacak hesabıyla sicil kapsamı birlikte değerlendirilir.
Sık sorulan sorular
İpotek evi bankaya mı geçirir?
Hayır. Mülkiyet ile teminat hakkı ayrıdır; paraya çevirme yasal takip sürecine tabidir.
Borçlu olmayan kişi ipotek verebilir mi?
Evet. Taşınmazla sorumluluk ile kişisel borçluluk ayrı değerlendirilir.
İpotekli ev satılabilir mi?
Başka engel yoksa mümkün olabilir; ipoteğin devamı ve sözleşme koşulları ayrıca incelenir.
Tapudaki tutar kalan kredi mi?
Her zaman değildir; ana para veya azami teminat sınırı olabilir.
Ödeme ipoteği otomatik kaldırır mı?
Sicilde uygun terkin işlemi tamamlanmalıdır; borç kapama ve terkin ayrı aşamalardır.
Kefaletle ipotek aynı mı?
Hayır. Kefalet kişisel teminat, ipotek taşınmaz üzerinde ayni teminattır; birlikte kurulmuş olabilir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- TKGM: Türk Medeni Kanunu, mülkiyet ve tapu sicili hükümleri ↗
- TKGM: tapu işlemleri hakkında resmî sorular ve cevaplar ↗
- TKGM: kadastro mevzuatı ve 3402 sayılı Kanun ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →