HUKUK BİLGİ ANSİKLOPEDİSİ · Banka, finans ve tüketici hukuku
Kredi kartı aidatı nedir?
Kredi kartı aidatı, kart çıkaran kuruluşun belirli kart türü için sözleşme ve güncel ücret kuralları kapsamında talep ettiği yıllık üyelik ücretidir. Her aidat kendiliğinden geçerli olmadığı gibi bütün ücretli kartların aidatı da otomatik hukuka aykırı değildir.
Ücretli ve aidatsız kart ayrımı
6502 m. 31 ve TCMB ücret düzeni kapsamında kuruluşların yıllık üyelik ücreti alınmayan bir kart türü sunma yükümlülüğü vardır. Bu, sunulan bütün kartların ücretsiz olması zorunluluğu anlamına gelmez. Ek hizmet ve avantaj içeren ücretli kartın koşulları ayrı incelenir. Tüketicinin hangi kartı talep ettiği ve neye onay verdiği belirlenir. Bankanın sadece kartın adı premium demesi ücretin her yönünü hukuka uygun kılmaz. Bilgilendirme, sözleşme, ücret değişikliği ve fiili kullanım kayıtları birlikte kontrol edilmelidir; pazarlama söylemiyle hukuki dayanak aynı değildir.
Sözleşmede açık ücret bilgisi
Aidatın tutarı, dönemi ve tahsil koşulu anlaşılır biçimde sunulmalıdır. Sözleşmenin hangi tarihli sürümünün tüketiciye verildiği önemlidir. Sonradan internet sitesine konulan ücret tablosu geçmiş dönemdeki bilgilendirmenin yerine her durumda geçmez. Tüketici ilk başvurudaki ücretsiz vaadini yazışma veya kampanya koşuluyla gösterebilir. Ücretsiz ilk yıl ile süresiz aidatsızlık farklıdır. Bankanın bildirim ve onay yükümlülüğü güncel düzenlemeye göre değerlendirilir. Sözleşmede tüm masrafları kabul ederim gibi genel ifade, her ücretin tek başına yeterli dayanağı sayılmamalıdır; özel kalem açık olmalıdır.
Aidatsız kart sunma yükümlülüğü
Tüketici aidat almayan kart seçeneğini sorabilir. Bankanın böyle bir ürün sunma yükümlülüğüyle tüketicinin sınırsız kredi limiti veya bütün ek avantajları ücretsiz alma hakkı aynı değildir. Kart tahsisi ve limit risk değerlendirmesi kendi kurallarına tabidir. Mevcut ücretli karttan aidatsız ürüne geçişte devam eden borç, taksit ve puanların durumu açık öğrenilmelidir. Tüketici kartı değiştirdiğinde geçmiş geçerli borçları kendiliğinden silinmez. Ücretsiz ürün teklifinin gerçekten yapılabilir olması ve başvurunun nasıl sonuçlandığı kayıt altına alınmalıdır; sözlü retle yetinilmemelidir.
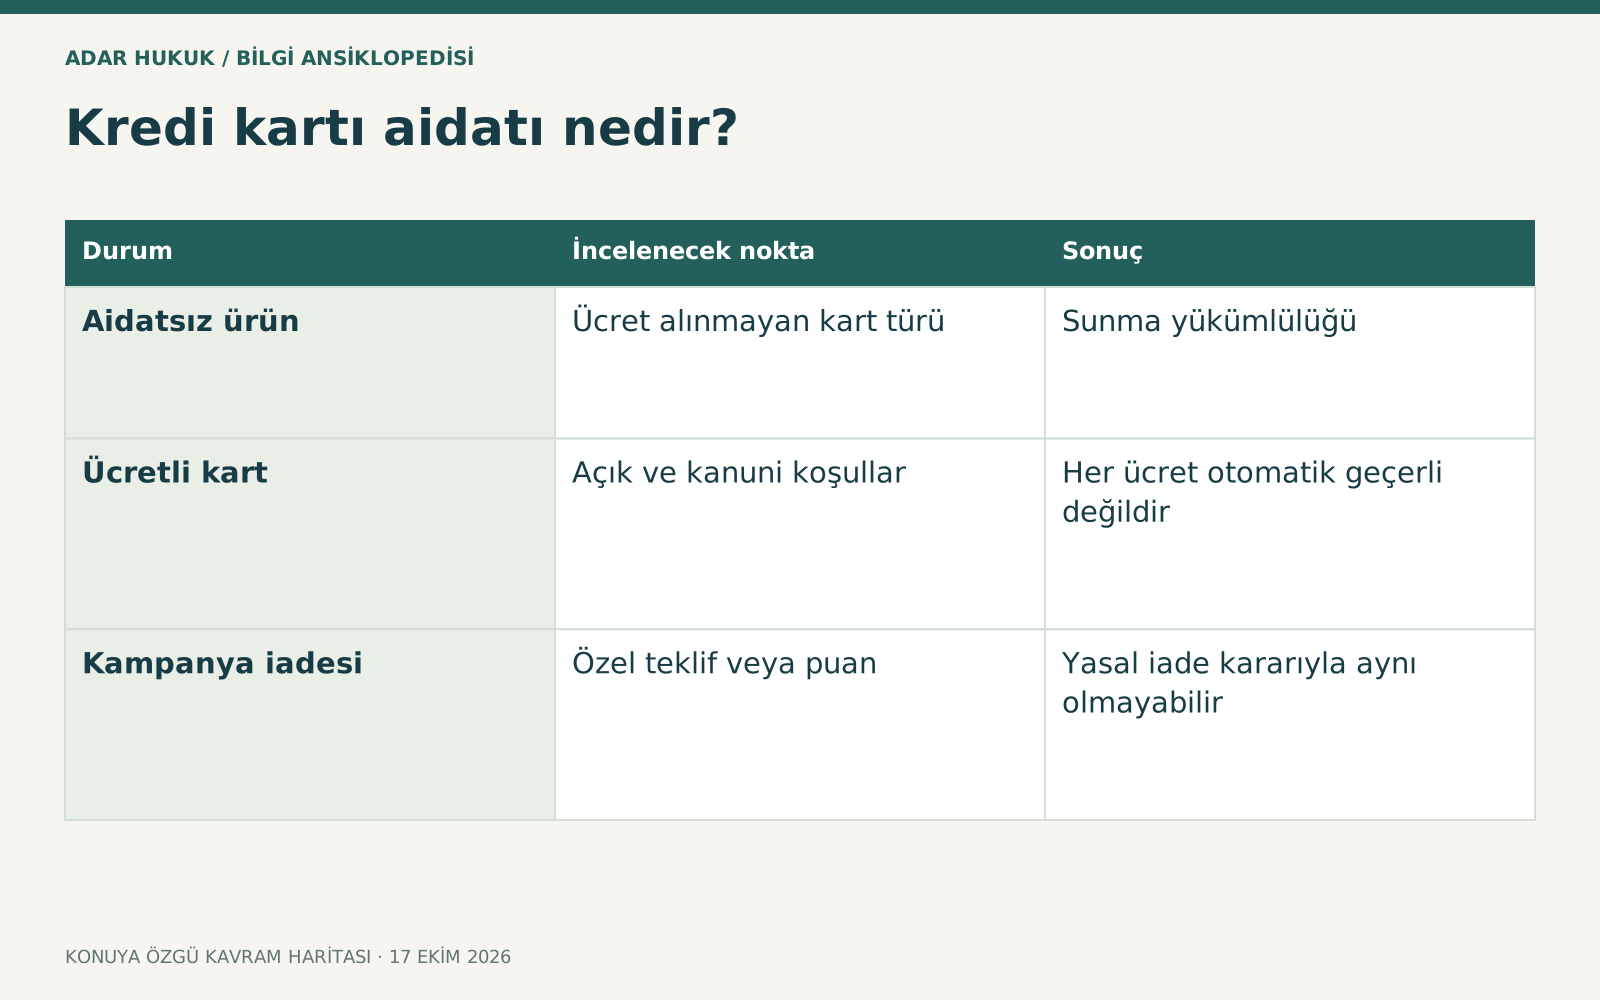
| Durum | İncelenecek nokta | Sonuç |
|---|---|---|
| Aidatsız ürün | Ücret alınmayan kart türü | Sunma yükümlülüğü |
| Ücretli kart | Açık ve kanuni koşullar | Her ücret otomatik geçerli değildir |
| Kampanya iadesi | Özel teklif veya puan | Yasal iade kararıyla aynı olmayabilir |
Kullanım, hareketsizlik ve tahsil zamanı
Kartın ne zaman alındığı, ilk kullanımı, ilgili ücret dönemi ve hareketsizlik gibi hususlar ücret düzenlemesinde önem taşıyabilir. Hiç kullanılmamış veya uzun süre işlem görmemiş kartta aidat talepleri özel kurallarla karşılaştırılmalıdır. Kartın fiziken cüzdanda bulunması aktif kullanım anlamına gelmez; otomatik ödeme veya küçük işlem de kayıt açısından önemlidir. Banka hesap ekstresi alınır ve aidatın hangi dönem için istendiği sorulur. Kullanıcı geçmiş bütün yılları tek bedel gibi talep etmemeli; her tahsilatı tarih ve tutarıyla ayrı listelemelidir. Böylece süre ve hesap uyuşmazlığı somutlaşır.
Haksız şart denetimi
Tüketiciyle müzakere edilmemiş ve dürüstlük kuralına aykırı dengesizlik yaratan standart hüküm 6502 m. 5 bakımından denetlenebilir. Ancak ücretli kartın varlığı tek başına her aidat maddesinin haksız şart olduğunu göstermez. Açık fiyat, sunulan ürün ve özel ücret düzeni birlikte incelenir. Resmî UYAP 1157786900 kararında standart şartın müzakere edildiğini iddia eden düzenleyenin ispat yükü açıklanır. Eski dosya masrafı veya başka bankacılık kalemine ilişkin kararın sonucu bütün kart aidatlarına otomatik taşınmamalıdır. Kararın konusu, dönem ve özel mevzuat eşleştirilmelidir; başvuru somut ücret satırına dayanmalıdır.
İade talebi ve bankanın cevabı
Tüketici bankaya tarih, kart bilgisi ve kesinti tutarıyla açık başvuru yapabilir. Bankadan sözleşme dayanağı, bilgilendirme ve ücret tablosu istenir. Bankanın müşteri memnuniyeti amacıyla ücret iadesi teklif etmesi her zaman hukuka aykırılığı kabul ettiği anlamına gelmez. Puan verilmesi veya belirli süre kartı açık tutma şartı varsa tüketici koşulları anlamalıdır. İade yerine puan kabulünün etkisi belgeden değerlendirilir. Aynı kalemi hem puanla karşılanmış hem ayrıca nakit talep konusu yaparken mahsup ve mükerrer tahsilat sorunu ortaya çıkabileceği açık tutulmalıdır.
Kart kapatma ve geçmiş borç
Kartın iptali geçmiş aidat uyuşmazlığını kendiliğinden çözdüğü gibi borcu da otomatik sona erdirmez. Taksitli alışveriş, nakit kullanım ve diğer borçların devamı ayrı değerlendirilir. Banka kart kapatma talebini kanuni koşullara göre ele almalıdır. Kullanıcı sadece plastik kartı kesmekle veya uygulamadan gizlemekle sözleşmeyi bitirdiğini düşünmemelidir. İptal kaydı ve son hesap alınır. Kartın yeniden çıkarılması, ek kart ve asıl kart ücretleri farklı kalemler olabilir; her birinin dayanağı açık gösterilir. İptal sonrası yeni ücret istenirse hangi döneme ait olduğu kontrol edilir.
Başvuru mercii ve süreler
Banka içi başvuru, TBB bireysel müşteri hakem heyeti ve 6502 kapsamındaki tüketici hakem heyeti farklı yollardır. Aynı uyuşmazlığın farklı mercilerde paralel yürütülmesine ilişkin kurallar ve görev sınırları incelenir.2026 tüketici heyeti parasal sınırı 186.000 TL’nin altıdır; fakat uygun yol sadece tutarla belirlenmez. TBB başvurularının kendi süre ve kapsam koşulları vardır. Bankanın cevabını beklemek genel yargısal zamanaşımını her durumda durdurmaz. Tüketici hangi ücretin iadesini hangi hukuki nedenle istediğini yazmalı; gerçek olmayan arama sonuçlarındaki garantili iade vaatlerine dayanarak süre hesabı yapmamalıdır.
Örnek: ilk yıl ücretsiz kampanya
Tüketici ilk yıl aidatsız teklif almış, ikinci yılda ücret kesilmiş olabilir. Kampanyanın yalnız ilk yılı kapsamasıyla süresiz aidatsız ürün vaadi farklıdır. İkinci yıl ücretinin önceden usulüne uygun bildirimi ve sözleşme koşulları incelenir. Tüketici kartı hiç kullanmadığını söylüyorsa otomatik ödeme dahil hesap hareketleri kontrol edilir. Bankanın ücret iadesini yeni kullanım taahhüdüne bağlayan teklifi ayrı bir anlaşma olabilir. Tüketici bu teklifi kabul etmeden süre, tutar ve iade edilmezse doğacak sonuçları açık öğrenmelidir; örnek bütün aidatların aynı sonucu doğurduğunu göstermez.
Belge ve maliyet kontrolü
Kart sözleşmesi, başvuru ve kampanya, ücret bildirimleri, ekstreler, iptal veya ürün değiştirme talebi, banka cevabı ve varsa puan iadesi hazırlanır. TCMB’nin finansal tüketici ücretlerine ilişkin güncel tebliği temel kontrol kaynağıdır. Heyet başvurusunun ücretsiz olması mahkeme ve temsil aşamasında hiçbir gider doğmayacağı anlamına gelmez. Talep geçmiş yıllara uzanıyorsa her kesintinin tarihi ve hukuki rejimi ayrı araştırılır. İade kararı verilmesi de ilgili bedelin fiilen ödenmesiyle tamamlanır; banka mahsup yaptıysa gerçek hesabın nasıl kapandığı kontrol edilmelidir. Belgesiz toptan talep yerine somut dönem hesabı yapılmalıdır.
Sık sorulan sorular
Bütün kart aidatları yasak mı?
Hayır. Aidatsız kart türü sunma yükümlülüğü ile ücretli ürünün koşulları farklıdır. Sözleşme, bilgilendirme ve özel ücret kuralları incelenmelidir.
Aidatsız kart isteyebilir miyim?
Kuruluşun ücretsiz kart türü sunma yükümlülüğü vardır; ancak limit ve bütün ek avantajların aynı olacağı sonucu çıkarılamaz. Ürün koşulları açıklanmalıdır.
İlk yıl ücretsizse sonraki yıl da mı ücretsiz?
Kampanyanın süresi ve sonraki ücret bildirimi değerlendirilir. İlk yıl muafiyetiyle süresiz aidatsızlık aynı vaat değildir.
Kartı kesmek iptal sayılır mı?
Fiziksel kartı imha etmek sözleşmenin her durumda sona erdiğini göstermez. Bankanın uygun kanalından kapatma kaydı ve son hesap alınmalıdır.
Puan verildi; ayrıca iade isteyebilir miyim?
Kabul edilen teklifin kapsamı ve mahsup incelenir. Aynı ücretin iki kez karşılanması hakkı doğmaz; gerçek iade veya puan kaydı açıklanmalıdır.
TBB heyeti tüketici heyetiyle aynı mı?
Hayır. Kapsam, süre ve karar rejimleri farklıdır. Banka cevabı ve diğer başvurular dikkate alınarak uygun yol seçilmelidir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 6502 m. 5 ve 31 ↗
- Bakanlık tüketici kredisi/kart aidatı açıklaması ↗
- TCMB – finansal tüketici ücretleri uygulama talimatı, 13 Ocak 2026 ↗
- UYAP – haksız şart ve müzakere ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →