HUKUK BİLGİ ANSİKLOPEDİSİ · Banka, finans ve tüketici hukuku
Tüketici kredisi nedir?
Tüketici kredisi, ticari veya mesleki olmayan amaçla hareket eden tüketiciye faiz, ücret veya benzeri menfaat karşılığında ödeme erteleme ya da ödünç yoluyla finansman sağlanmasıdır. Ticari kredi ve konut finansmanı kendi özel kurallarıyla ayrılır.
İşlemin amacı ve taraflar
6502 m. 22 ve devamındaki düzenleme tüketici sıfatını ve kredi ilişkisinin gerçek niteliğini esas alır. Bankanın krediye verdiği pazarlama adı tek ölçüt değildir. Kişinin özel ihtiyacı için aldığı finansmanla işletme faaliyetinde kullandığı ticari kredi farklı değerlendirilebilir. Kredi verenin yükümlülükleri, sözleşme türü ve tüketicinin kullanımı birlikte incelenir. Kefil veya ortak borçlu da asıl tüketiciyle aynı koşullarda sorumlu sayılmamalıdır. Hangi kişinin hangi belgeyi hangi sıfatla imzaladığı açık olmalıdır; yalnız para hesabına yattı açıklaması bütün sözleşme ilişkisini çözmez.
Yazılı veya mesafeli kuruluş
Güncel düzenleme yazılı veya mesafeli kuruluşa imkân tanır. Sözleşme nüshası tüketiciye kâğıt veya kalıcı veri saklayıcısıyla verilmelidir. Mobil uygulamada onaylanan metnin tarih ve sürümü saklanmalıdır. Tüketiciye toplam maliyet, faiz, taksit ve ücretler açık anlatılır. Geçerli sözleşme yapmamış kredi verenin sonradan geçersizliği tüketici aleyhine kullanması kanuni sınırla karşılaşır. Ancak bu durum kullanılan anaparanın her koşulda karşılıksız kazanıldığı anlamına gelmez. Şekil eksikliği, iade ve faiz sonuçları somut ilişkiyle ayrıca değerlendirilmelidir.
Faiz oranı ve toplam maliyet
Aylık faiz oranı tek başına kredinin bütün ekonomik yükünü göstermez. Vergi, tahsis ücreti, sigorta ve taksit yapısı toplam maliyeti etkileyebilir. Tüketici yıllık maliyet oranı ve ödeme planını karşılaştırmalıdır. Belirli süreli sözleşmede faiz oranının tüketici aleyhine değiştirilmesi kanuni kurallarla sınırlıdır. Belirsiz süreli kredide oran artışının bildirim ve sonuçları ayrıca incelenir. Kredi kartı ve kredili mevduat hesabına ait özel faiz tavanları her taksitli ihtiyaç kredisine otomatik uygulanmaz; ürünün hukuki türü doğru belirlenmelidir. Sözleşme oranı ile azami yasal oran ayrılır.
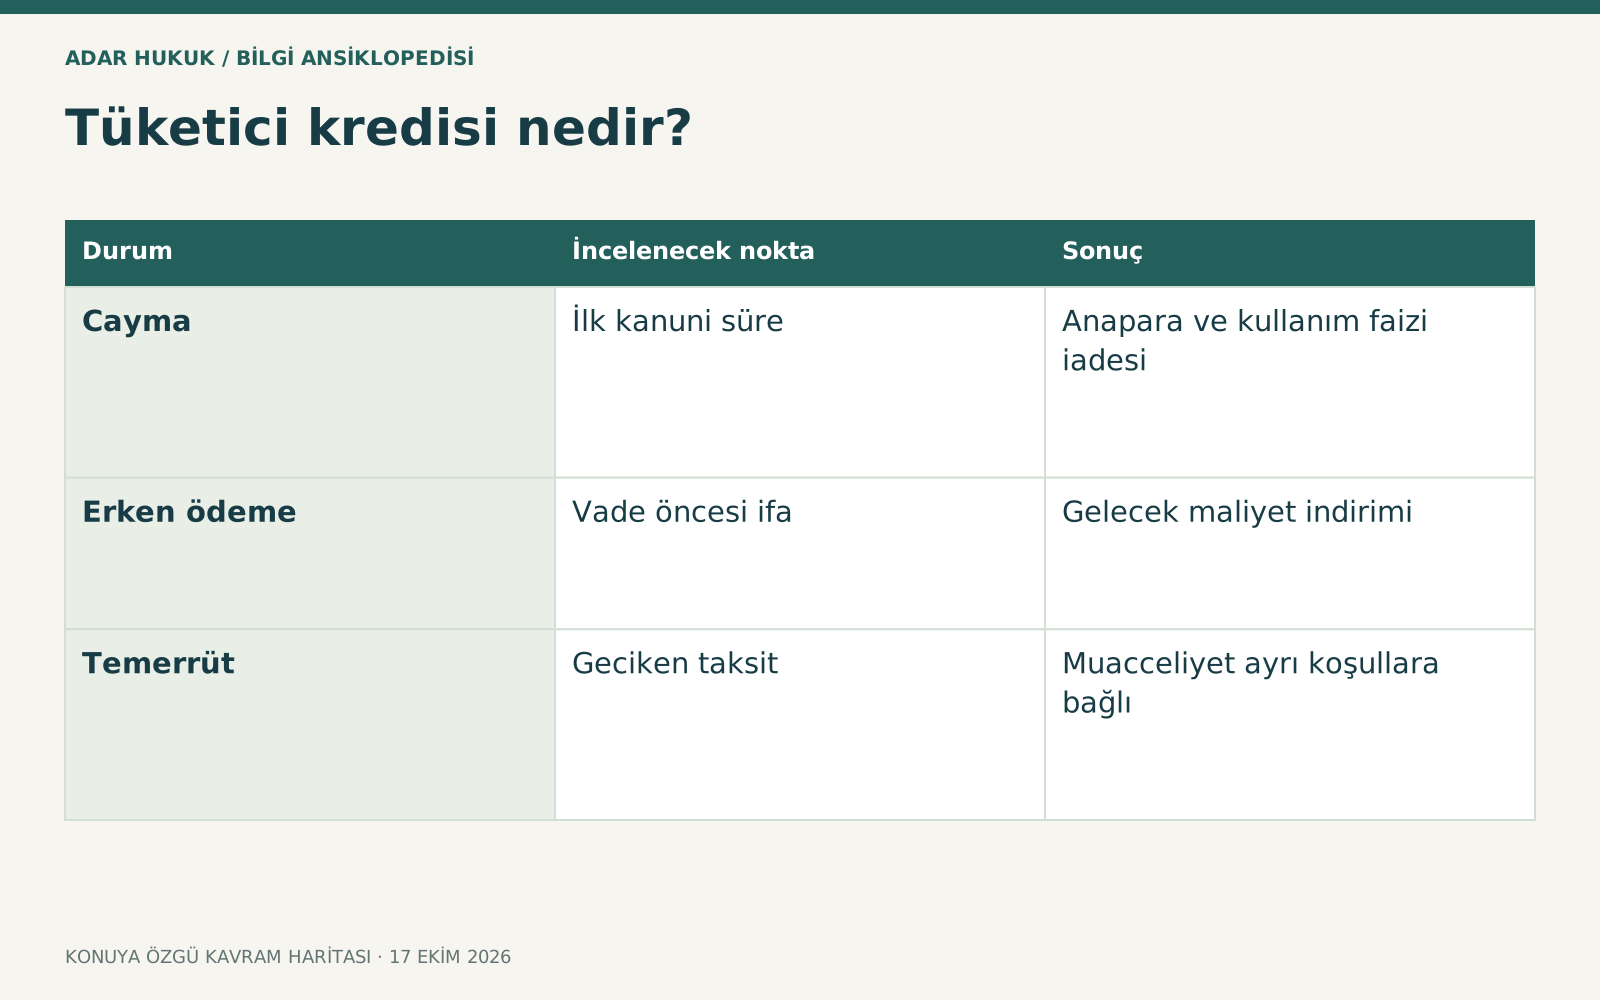
| Durum | İncelenecek nokta | Sonuç |
|---|---|---|
| Cayma | İlk kanuni süre | Anapara ve kullanım faizi iadesi |
| Erken ödeme | Vade öncesi ifa | Gelecek maliyet indirimi |
| Temerrüt | Geciken taksit | Muacceliyet ayrı koşullara bağlı |
On dört günlük cayma
Tüketici kanuni on dört günlük sürede gerekçe göstermeden ve cezai şart üstlenmeden cayabilir. Krediyi kullanmışsa anapara ile kullanımdan geri ödemeye kadar işlemiş ilgili faizi kanuni süre içinde iade etmesi gerekir; bildirimden sonraki otuz günlük ödeme kuralı önemlidir. Sadece cayma mesajı gönderip parayı kullanmaya devam etmek bütün yükümlülükleri sona erdirmez. Cayma döneminde borcun tamamının erken ödenmesine ilişkin özel düzenleme de dikkate alınır. Tüketici bildirim tarihini ve anapara iadesini ayrı belgelemelidir; kredi bağlantılı yan sözleşmelerin durumu ayrıca değerlendirilir.
Erken ödeme ve indirim
Tüketici borcun tamamını veya kanuni koşullarla bir kısmını vadesinden önce ödeyebilir. Kredi veren gerekli faiz ve maliyet indirimi hesabını yapmalıdır. Tüketici kredisiyle sabit faizli konut finansmanındaki erken ödeme tazminatı aynı değildir. Bankanın her erken kapatmada otomatik yüzde iki isteyebileceği söylenemez. Kapatma tarihindeki kalan anapara, işlemiş faiz ve indirim açık gösterilir. Gelecek bütün taksitlerin nominal toplamını kapatma borcu saymak yanlış olabilir. Kullanıcı bankadan tarihli kapatma hesabı isteyip ödeme sonrası kapanış ve fazla tahsilat durumunu kontrol etmelidir.
Tahsis ve diğer ücretler
Bakanlık rehberi ile TCMB finansal tüketici ücret düzeni hangi kalemlerin alınabileceğini belirler. Tahsis ücreti üst sınırı ve üçüncü kişilere gerçek ödemeler kendi koşullarıyla değerlendirilir. İstihbarat, işlem fişi veya plan değiştirme gibi farklı adlar kullanılması her kalemi geçerli yapmaz. Sadece kredi işlemlerinin yürüdüğü hesap için ayrıca hesap ücreti istenmesi de özel kurallarla karşılaştırılır. Tüketici her ücretin tarih, tutar ve dayanağını almalıdır. Eski mahkeme kararındaki dosya masrafı sonucunu tüm dönem ve ürünlere aynen taşımak doğru değildir; güncel düzenleme önemlidir.
Sigorta ve yan ürün dayatması
Açık talep olmadan kredi bağlantılı sigorta yaptırılması kanuni sınıra tabidir. Sigortasız kredi seçeneği sunulmalı; tüketicinin uygun teminatı başka şirketten sağlaması da değerlendirilmelidir. Sigorta borç tutarı ve vadeyle uyumlu olmalıdır. Krediyle ilgisiz yan finansal ürünlerin zorunlu tutulmasına ilişkin yasak ayrıca önemlidir. İndirimli paket teklifinin varlığı, tüketicinin gerçekten bilgilendirilip serbest seçim yapıp yapmadığını gereksiz kılmaz. Poliçe, onay ve prim bilgisi alınmalıdır. Erken kapamada kullanılmayan süreye ilişkin prim iadesi veya poliçenin devamı ayrı açıklanır.
Temerrüt ve bütün borcun istenmesi
Belirli süreli tüketici kredisinde kalan borcun tamamını isteme hakkı sözleşmede saklıysa kredi verenin kendi edimlerini yerine getirmiş olması, tüketicinin birbirini izleyen en az iki taksitte temerrüdü ve en az otuz günlük uyarı koşulları önemlidir. Her tek gecikme bütün borcu otomatik muaccel kılmaz. Muaccel kılınan taksit hesabında gelecek faiz ve ücretlerin durumu kanunla değerlendirilir. Temerrüt faizi ve bileşik faiz yasağı ayrıca kontrol edilir. İhtarın borçluya ne zaman ve nasıl ulaştığı dosyadan alınmalıdır; yalnız banka ekranındaki kat tarihi yeterli olmayabilir.
Örnek: tek taksit gecikmesi
Tüketici bir taksiti geç ödemiş, banka bütün gelecek taksitleri ve ücretleri talep etmiş olabilir. Önce sözleşmedeki muacceliyet kaydı, ardışık taksit durumu ve uyarı süresi incelenir. Borçlu arada ödeme yaptıysa hangi kaleme mahsup edildiği belirlenir. Geçerli taksit borcu ile haksız erken talep ayrı tutulur. Tüketicinin borcu tamamen reddetmesi her durumda doğru savunma değildir; gerçek bakiye hesaplanır. Kredi verenin muhasebe listesi dayanak plan ve tahsilatlarla denetlenmelidir. Örnek, ödeme güçlüğünün borcu sildiği anlamına gelmez; özel muacceliyet korumasını gösterir.
Başvuru dosyası ve çözüm
Kredi sözleşmesi, ön bilgi, ödeme planı, faiz ve ücret tablosu, sigorta, ihtarlar, tebligat ve bütün tahsilatlar hazırlanır. Bankaya yazılı başvuru, TBB bireysel müşteri heyeti ve tüketici hakem heyeti veya mahkeme yolları aynı değildir; uygun görev ve süre belirlenir. İdari inceleme paranın otomatik iadesi anlamına gelmez.2026 parasal sınırıyla talebin niteliği birlikte değerlendirilir. Güncel yasal faiz hesabı gereken kalemlerde 7589 değişikliği dikkate alınır; ancak krediye özgü sözleşme ve tüketici sınırları görmezden gelinmez. Talep edilen düzeltme veya iade açık tutarla gösterilmelidir.
Sık sorulan sorular
Ticari krediyle aynı mı?
Hayır. İşlemin amacı ve tüketici sıfatı özel korumayı belirler. Bankanın pazarlama adı tek başına ilişkinin hukuki türünü kesinleştirmez.
Cayarsam parayı tutabilir miyim?
Kullanılan anapara ve kanuni faiz iadesi yükümlülüğü vardır. Bildirim ve otuz günlük geri ödeme şartları birlikte takip edilmelidir.
Erken kapamada yüzde iki her zaman alınır mı?
Bu oranı bütün tüketici kredilerine uygulamak doğru değildir. Sabit faizli konut finansmanının özel tazminat rejimi ayrı bir kurumdur.
Bir taksit gecikince bütün kredi istenir mi?
Belirli süreli kredide muacceliyet için sözleşme kaydı, birbirini izleyen en az iki taksit ve otuz günlük uyarı gibi koşullar incelenir.
Sigorta zorunlu mu?
Açık talep, sigortasız seçenek ve uygun başka şirket teminatının kabulü gibi korumalar vardır. İlgili poliçe ve kredi türü ayrıca değerlendirilir.
Sadece aylık faizle karşılaştırma yeterli mi?
Toplam maliyet, vergi, ücret, sigorta ve ödeme planı da incelenmelidir. Aylık oran tek başına kredinin bütün ekonomik yükünü göstermez.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 6502 m. 22–31 ↗
- Bakanlık tüketici kredisi rehberi ↗
- 7392 – cayma ve sigorta değişiklikleri ↗
- 7589 – genel kanuni faiz yöntemi ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →