HUKUK BİLGİ ANSİKLOPEDİSİ · Banka, finans ve tüketici hukuku
Kredi yapılandırması nedir?
Kredi yapılandırması, mevcut borcun vade, taksit, faiz veya ödeme koşullarının yeni anlaşma ya da özel düzenleme çerçevesinde değiştirilmesidir. Borcun affı, otomatik erteleme ve bütün başvuranlara tanınmış süresiz hak değildir.
Yeni plan neyi değiştirir?
Yapılandırmada borcun hangi kalemlerinin yeni plana alındığı açık belirlenir. Gecikmiş taksit, işlemiş faiz, gider ve gelecekteki borç ayrı olabilir. Bankanın yeni taksit önermesi bütün eski hesapların doğru olduğunu veya tüketicinin her itirazdan vazgeçtiğini göstermez. Buna karşılık yeni anlaşmanın ibra veya sulh hükümleri hukuki sonuç doğurabilir. Tüketici imzaladığı metnin yalnız vade değişikliği mi yoksa daha kapsamlı borç kabulü mü içerdiğini anlamalıdır. Eski ve yeni plan yan yana karşılaştırılmalı; toplam maliyet, vade ve teminatlar açık görülmelidir.
Sözleşmesel ve düzenleyici model
Bankayla bireysel anlaşmaya dayanan yapılandırma ile BDDK’nın belirli tarihteki borçlara tanıdığı program aynı değildir. Düzenleyici karar kapsam, başvuru dönemi, ürün ve azami vade şartları içerebilir. Geçmiş programın haberi bugün herkes için açık yeni hak sayılmamalıdır. Bankanın kredi verme ve fiyatlama yetkileri de ilgili kurallarla değerlendirilir. Kullanıcı önce hangi karar veya sözleşmeye dayanarak başvurduğunu belirtmelidir. Borcun tüketici kredisi, kredi kartı veya ticari kredi olması sonucu değiştirir; farklı ürünler tek genel yapılandırma sınırıyla anlatılmamalıdır.
2026 tarihli özel kararın süresi
BDDK’nın 29.01.2026 tarihli 11366 sayılı kararı belirli kredi kartı ve ihtiyaç kredisi borçları için özel düzenleme getirmiştir. Karar tarihinden itibaren üç aylık talep süresi gibi koşullar bulunduğundan 17 Ekim 2026’da bu programın başvurusunun hâlâ açık olduğu iddia edilmemelidir. Yeni bir karar varsa ayrıca doğrulanmalıdır. Kararın kapsamına giren geçmiş başvuru ile bugün bankayla gönüllü yeni anlaşma farklıdır. Resmî kararın tam metni alınır; haber başlığındaki kırk sekiz ay ifadesi bütün borçlulara koşulsuz uygulanabilir üst hak gibi sunulmaz.
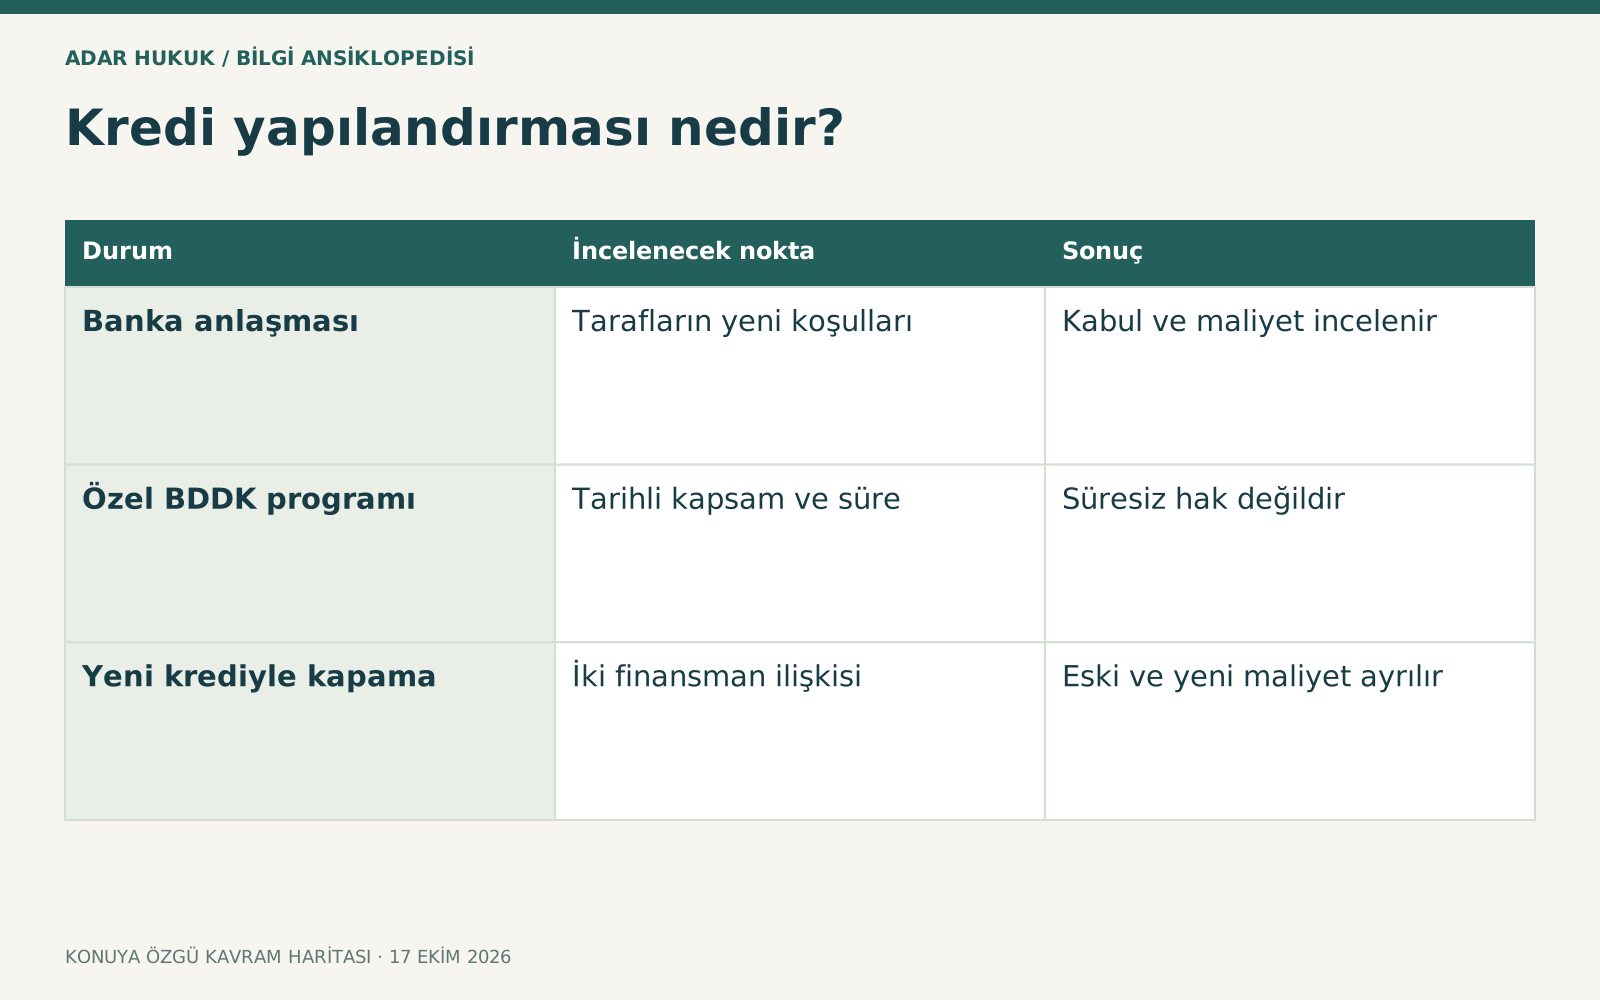
| Durum | İncelenecek nokta | Sonuç |
|---|---|---|
| Banka anlaşması | Tarafların yeni koşulları | Kabul ve maliyet incelenir |
| Özel BDDK programı | Tarihli kapsam ve süre | Süresiz hak değildir |
| Yeni krediyle kapama | İki finansman ilişkisi | Eski ve yeni maliyet ayrılır |
Faiz tavanı ve ürün ayrımı
TCMB, ilgili BDDK kararları kapsamındaki kredi kartı yapılandırması için aylık referans oranla bağlantılı sınır açıklar. Bu sınır her tüketici veya ticari krediye aynı biçimde uygulanmaz. Akdi faiz, temerrüt faizi ve vergi ayrı gösterilmelidir. Aylık oranla yıllık toplam maliyet doğrudan aynı değildir; uzun vade toplam ödemeyi artırabilir. Yeni anlaşmanın hangi tarihli düzenlemeye tabi olduğu belirlenir. Tüketici yalnız taksit düştü diye daha ucuz finansman sağlandığını düşünmemeli; eski kalan ödeme ile yeni toplam ve bütün ek masrafları karşılaştırmalıdır.
Gecikmiş faiz ve bileşik hesap
Yeni plana alınan borcun hangi kalemlerden oluştuğu önemlidir. Tüketici işlemlerindeki bileşik faiz yasağı, sadece yapılandırma başlığı kullanılarak etkisiz hale getirilemez. Gerçek bir yeni kredi ilişkisi, borcun yenilenmesi veya hesap düzeltmesi hukuki niteliğiyle incelenir. Bankanın toplam borç dediği tutarın içinde hangi faizin bulunduğu açık olmalıdır. Önceki ödemeler ve iptal edilmesi gereken ücretler hesaba katılır. Tüketici kendi hazırladığı basit taksit toplamıyla bütün hesabı kesin yanlış ilan etmemeli; anapara, faiz, vergi ve masraf dökümünü talep ederek somut itiraz kurmalıdır.
Teminat ve kefilin durumu
Yeni vade veya tutar kefalet, ipotek ve sigortayı etkileyebilir. Asıl borçlu ile bankanın anlaşması kefilin sorumluluğunu her koşulda sınırsız artırmaz. TBK 583–584 gibi şekil ve rıza kuralları, tüketici şahsi teminat koruması ve ipotek limiti ayrıca incelenir. Yeni krediyle eski borç kapanıyorsa teminatın hangi ilişkiye devam ettiği açık olmalıdır. Üçüncü kişi taşınmazı üzerindeki rehin, onun ayrıca kişisel borç üstlendiği anlamına gelmez. Sigorta süresi ve tutarı değişmişse poliçenin yeniden düzenlenmesi veya devamı için bilgilendirme ve onay koşulları araştırılır.
Takip dosyası varsa
Borcun icraya konulmuş olması halinde yapılandırmanın takibe etkisi açık yazılmalıdır. Hacizlerin kaldırılması, talik, taksitler ve temerrütte ne olacağı ayrı düzenlenir. Ödeme planı imzalandı diye bütün hacizlerin otomatik kalkacağı söylenemez. İcra veznesi dışında yapılan ödemeler dosyaya bildirilir. Harç ve masrafın kim tarafından karşılanacağı kanuni yükümlülüklerle birlikte değerlendirilir. İcra taahhüdü niteliği taşıyan belge ile sıradan banka yapılandırması aynı değildir; İİK 340 sonucu her özel protokole otomatik bağlanmaz. Kullanıcı imzanın hukuki niteliğini ve ödeme tarihlerinin bağlayıcılığını anlamalıdır.
Yeni plan bozulursa
Bir taksitin gecikmesi halinde eski borcun tamamının geri gelmesi veya bütün indirimlerin kaybı sözleşme ve kanunla değerlendirilir. Tüketici kredilerindeki muacceliyet koşulları ve uyarı süreleri ayrıca önemlidir. Her sözleşmedeki otomatik kat maddesi tüketici korumasından bağımsız değildir. Daha önce yapılan ödemeler yok sayılarak yeni toplam oluşturulamaz. Bankadan plan bozulduğunda kalan anapara, faiz ve uygulanan yaptırımın hesabı istenir. Kredi kartında yeni harcama ile yapılandırılmış eski borç birbirinden ayrılır; asgari ödeme ve kart kullanım sınırlamaları ilgili güncel kararla kontrol edilir.
Örnek: düşük taksit, yüksek toplam
Borçlu kalan kısa vadeli krediyi daha uzun süreye yayabilir. Aylık ödeme azalırken toplam faiz ve sigorta maliyeti artabilir. Bu işlem ödeme gücünü geçici rahatlatabilir, fakat maliyetin mutlaka azaldığı söylenemez. Tüketici eski bakiye, yeni toplam ödeme, tek seferlik ücret ve erken kapatma koşullarını karşılaştırır. Başka bankaya transfer varsa eski kredide tazminat ve yeni teminat giderleri de eklenir. Aynı bankadaki oran değişikliği her durumda yeni krediyle eşit değildir. Örnek, yapılandırmanın kötü veya iyi olduğunu peşinen söylemez; doğru ekonomik karşılaştırmanın gereğini gösterir.
Başvuru belgeleri ve seçenekler
Eski sözleşme ve plan, bütün tahsilatlar, gecikme ihtarları, güncel borç dökümü, yeni teklif, teminat ve poliçeler hazırlanır. Bankanın teklif vermemesiyle hukuka aykırı ücret veya yanlış hesap yapması farklı uyuşmazlıktır; TBB heyetinin fiyatlama politikası konusunda görev sınırı vardır. Tüketici yargısı, banka içi başvuru ve idari kanallar kendi kapsamlarıyla değerlendirilir. Giderler ve temsil bedeli somut işleme bağlıdır. Program süresinin dolduğu açık belirtilmeli; eski resmî karar üzerinden güncel başvuru garantisi verilmemelidir. İmzadan önce yeni borç kabulünün kapsamı ve önceki hakların durumu açık anlaşılmalıdır.
Sık sorulan sorular
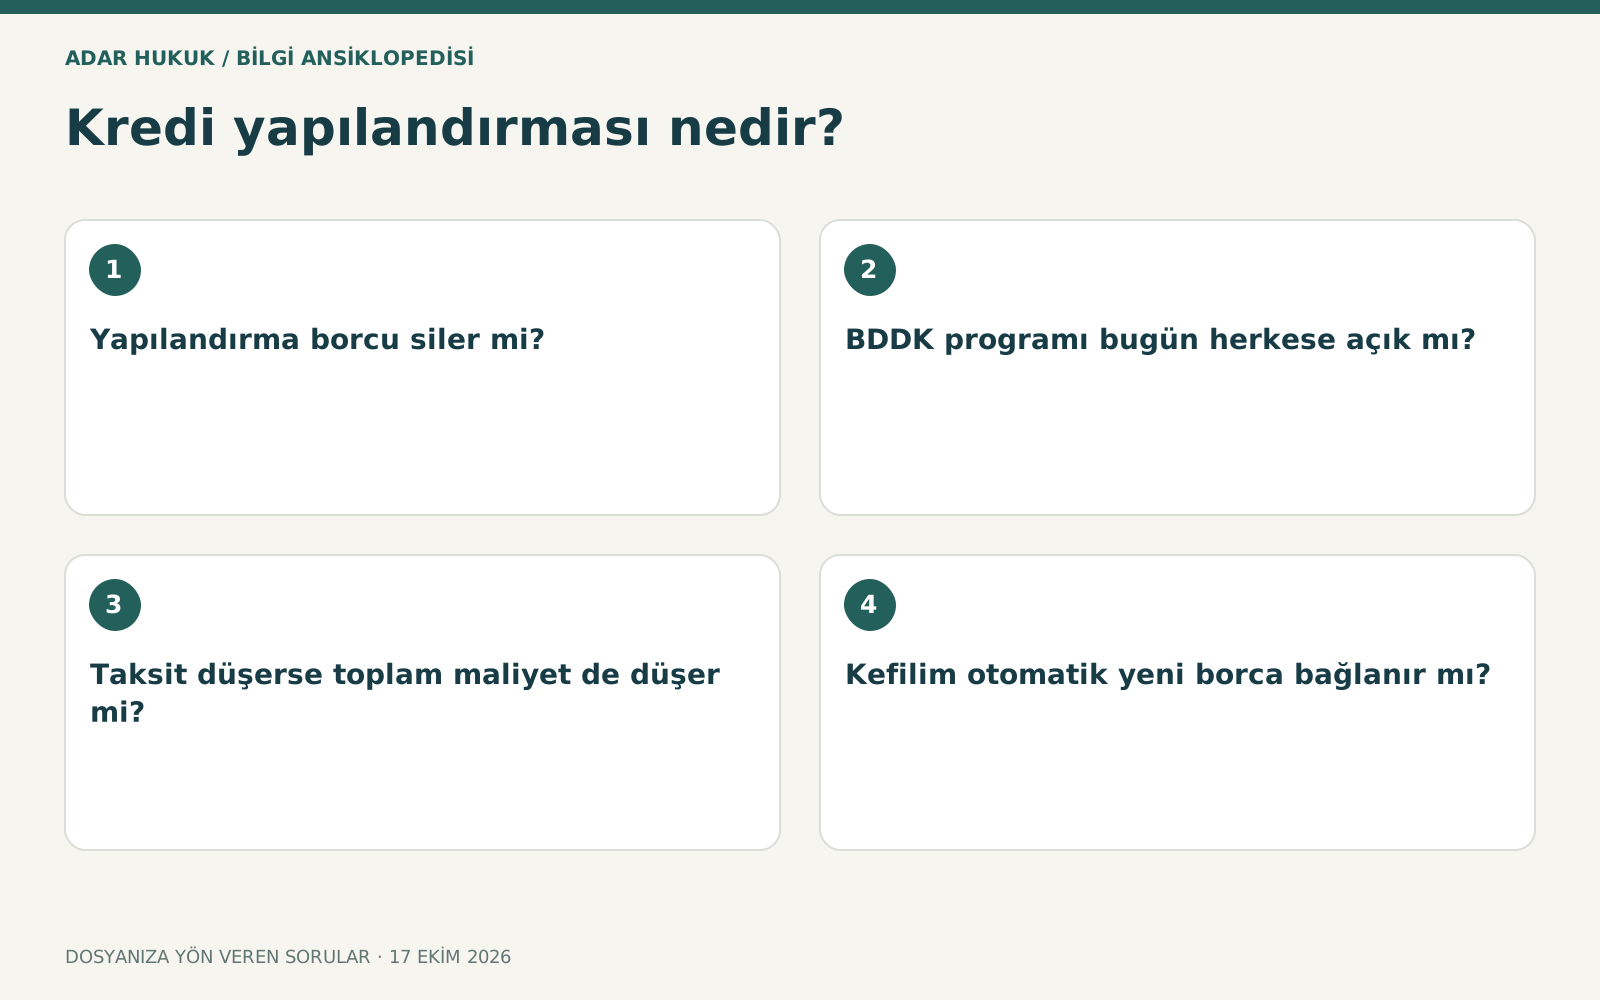
Yapılandırma borcu siler mi?
Kural olarak ödeme koşullarını değiştirir. İndirim veya ibra varsa metindeki kapsam önemlidir; bütün borcun kendiliğinden affı anlamına gelmez.
BDDK programı bugün herkese açık mı?
Her kararın tarih ve talep süresi vardır.29.01.2026 kararının üç aylık süresi bugün açık hak gibi sunulamaz; yeni karar ayrıca doğrulanmalıdır.
Taksit düşerse toplam maliyet de düşer mi?
Mutlaka değil. Uzayan vade faiz ve sigorta yükünü artırabilir. Eski bakiye ile yeni toplam ödeme ve bütün ek bedeller karşılaştırılmalıdır.
Kefilim otomatik yeni borca bağlanır mı?
Kefalet kapsamı, şekil, limit ve gerekli rızalar ayrıca incelenir. Asıl borçlunun anlaşması her durumda kefilin sorumluluğunu sınırsız artırmaz.
İcra haczi yapılandırmayla kalkar mı?
Kaldırma veya talik koşulları açık düzenlenmelidir. Ödeme planı imzalanması bütün sicil ve banka hacizlerini otomatik kaldırmaz.
Yanlış faize itirazdan vazgeçmiş olur muyum?
Yeni metindeki borç kabulü, sulh veya ibra hükümleri önemlidir. Sadece plan değişikliğiyle bütün hakların kaybı varsayılmamalı; kapsam incelenmelidir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- BDDK 29.01.2026 kararı 11366 ↗
- TCMB kart faizleri ve yapılandırma sınırı ↗
- 6502 – kredi ve tüketici koruması ↗
- TBK – borç yenileme ve kefalet ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →