HUKUK BİLGİ ANSİKLOPEDİSİ · Banka, finans ve tüketici hukuku
Taksitle satış sözleşmesi nedir?
Taksitle satış sözleşmesi, malın veya hizmetin önce ifa edildiği; tüketicinin bedeli kısım kısım ödediği ve özel tüketici korumalarına tabi sözleşmedir.
Sözleşmenin temel yapısı
Taksitle satışta satıcı veya sağlayıcı edimini önce yerine getirirken tüketici fiyatı taksitler halinde öder. Konu yalnız eşya olmayabilir; hizmet de kapsama girebilir. Sözleşmenin gerçekten bu yapıda olup olmadığı, bedeli finanse eden üçüncü kişi ve kullanılan araçlar incelenir. Satışın taksitli diye adlandırılması bütün ödeme planlarını aynı özel hükümlere tabi kılmaz.
Yazılı şekil ve sözleşme içeriği
6502 sayılı Kanunun taksitle satış hükümlerindeki yazılı şekil ve bilgilendirme yükümlülükleri önemlidir. Peşin fiyat, taksitli toplam fiyat, taksit tutarları ve vade açık anlaşılmalıdır. Satıcı kanunun öngördüğü şekle uymadığı durumda bunu tüketici aleyhine ileri süremez. Tüketiciye sözleşme örneğinin verilmesi, ödeme planının sonradan değiştirilip değiştirilmediğini göstermeyi sağlar.
Kredi kartı ve tüketici kredisi farkı
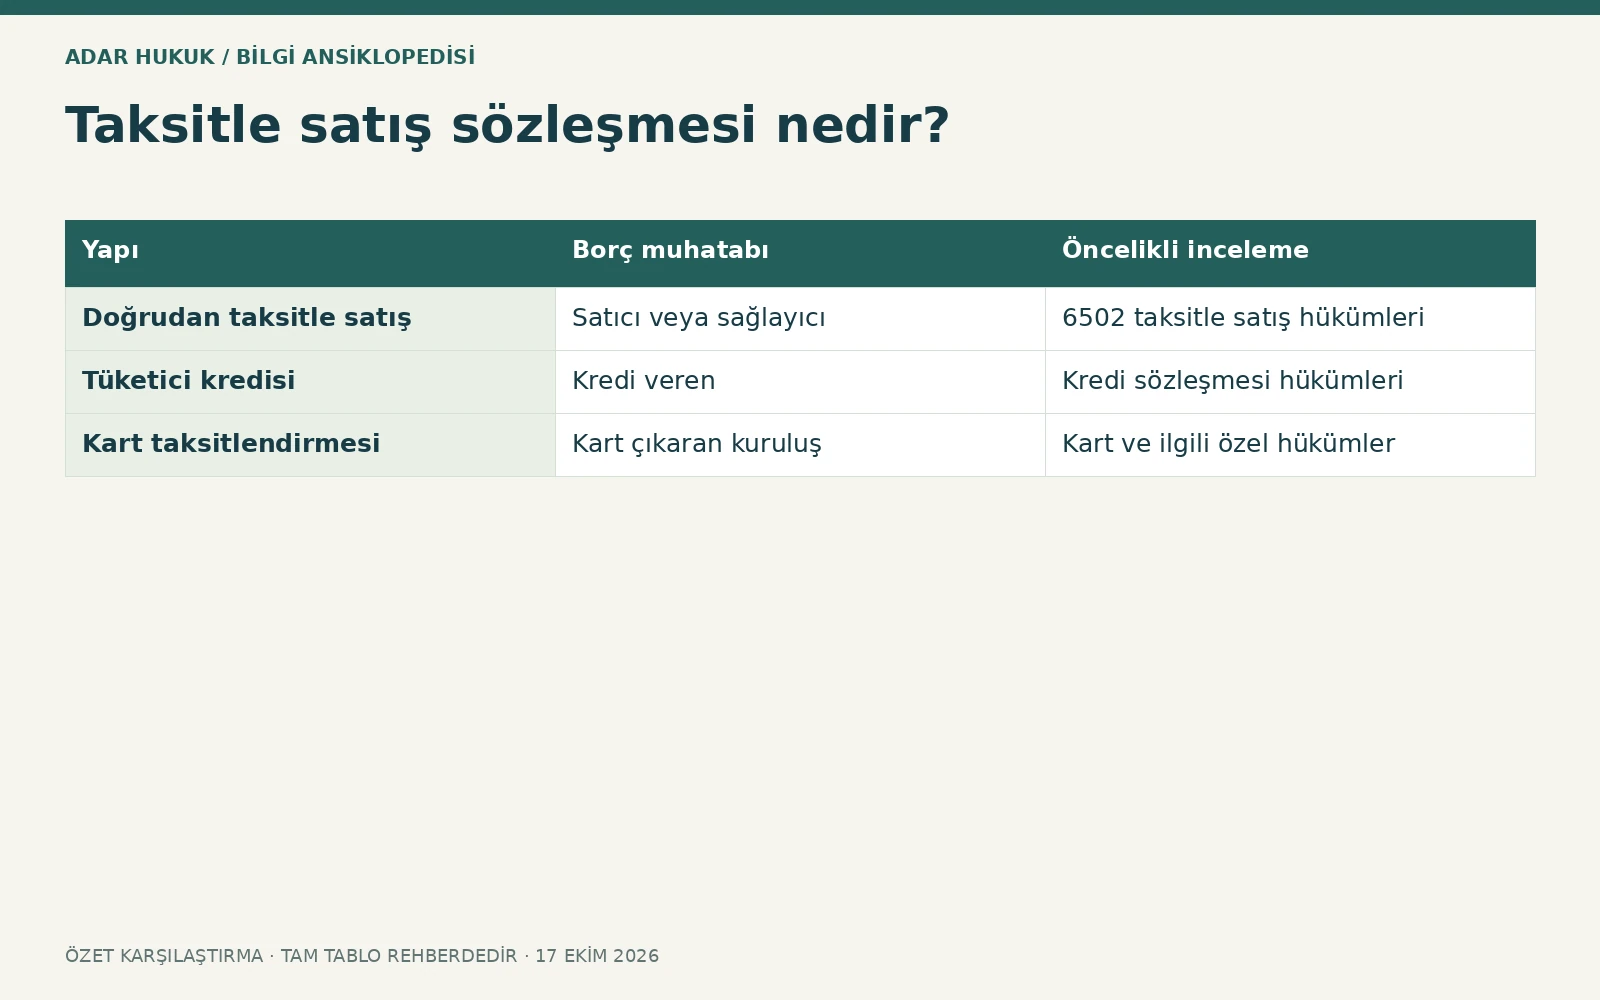
Kredi kartıyla taksitlendirme, doğrudan satıcıya taksit borçlanılması ve banka tüketici kredisi farklı hukuki yapılardır. Kanunun taksitle satış bölümündeki istisna ve kredi hükümleri birlikte okunur. Bankaya borçlanılarak peşin ödenen ürünün satıcısına yapılan başvuru ile kredi sözleşmesinden cayma aynı işlem değildir. Ödeme aracını bilmeden bütün satışlara yedi günlük kural uygulamak yanlıştır.
| Yapı | Borç muhatabı | Öncelikli inceleme |
|---|---|---|
| Doğrudan taksitle satış | Satıcı veya sağlayıcı | 6502 taksitle satış hükümleri |
| Tüketici kredisi | Kredi veren | Kredi sözleşmesi hükümleri |
| Kart taksitlendirmesi | Kart çıkaran kuruluş | Kart ve ilgili özel hükümler |
Yedi günlük cayma hakkı
Kanuni taksitle satışta tüketici yedi gün içinde gerekçe göstermeden ve cezai şart ödemeden cayabilir. Başlangıç ve bildirimin koşulları ilgili düzenlemeyle belirlenir. Cayma süresi içinde tüketicinin onayıyla ifasına başlanan hizmetler gibi özel durumlar ayrıca değerlendirilir. Mesafeli satışın on dört günlük kuralıyla otomatik yer değiştirilmez; aynı işlemin başka özel nitelik taşıması ayrıca incelenir.
Malın kullanılması ve cayma
Malın olağan inceleme için gerekli ölçüyü aşacak şekilde kullanılması cayma değerlendirmesini etkileyebilir. Ürünün niteliği ve yapılan kullanım somutlaştırılır. Tüketiciye cayma bildirimi için kayıtlanabilir yöntem sunulması ve bilgilendirmenin yapıldığının gösterilmesi önemlidir. Cayma imkânı bulunmaması veya süresinin bitmesi ayıplı maldan doğan seçimlik hakları kendiliğinden sona erdirmez.
Erken ödeme ve indirim
Tüketici borcun tamamını veya vadesi gelmemiş taksitleri erken ödeyebilir. Faiz veya komisyon alınmışsa erken ödeme nedeniyle gerekli indirim ilgili hükümlere göre yapılır. Hesapta yalnız kalan taksitlerin toplamına bakmak yeterli değildir; finansman kalemleri ve tarih önemlidir. Erken kapama hesabı yazılı alınarak hangi ana para ve giderin karşılandığı anlaşılır hale getirilmelidir.
Temerrüt ve tüm borcun istenmesi
Bir taksidin gecikmesi her durumda bütün borcu derhâl muaccel hale getirmez. Satıcının bütün edimini ifa etmesi, muacceliyet hakkını saklı tutması, kanundaki ardışık taksit veya tutar koşulları ve en az otuz günlük muacceliyet uyarısı birlikte değerlendirilir. Taksit tarihleri ve ödeme tablosu olmadan sadece gecikme var diyerek bütün borcun istenmesi doğru değildir.
Senet ve teminatlar
Tüketici işlemlerinde kıymetli evrak düzenleniyorsa her taksit için ayrı ve nama yazılı düzenleme kuralı önem taşır. Toplam borç için tek emre yazılı senet alınması kanuni koruma bakımından sorun doğurabilir. Senet sayısı, tutarı, vadesi ve lehtar incelenir. Sözleşme ile senetlerin aynı borcu temsil ettiği dosyada gösterilmeli; ödenen taksitin senedinin akıbeti izlenmelidir.
Örnek ve belge incelemesi
Doğrudan mağazaya altı taksit ödenecek mobilya satışında teslim ve ödeme planı taksitle satış değerlendirmesinin merkezindedir. Bankanın kart ekstresinde yaptığı sonradan taksitlendirme ise başka hukuki ilişki yaratabilir. Sözleşme, teslim tutanağı, taksit planı, senetler, makbuzlar ve muacceliyet ihtarı birlikte hazırlanır. Cayma, ayıp veya borç hesabı talebinden hangisinin ileri sürüldüğü açıklaştırılır.
Muacceliyetin eşik koşulları
Satıcı bütün edimini ifa etmiş ve kalan borcun tamamını isteme hakkını saklı tutmuşsa yine de kanuni temerrüt eşiği aranır. Birbirini izleyen en az iki taksidin kalan borcun en az onda birini oluşturması veya bir taksidin kalan borcun en az dörtte birini oluşturması ölçütleri ilgili hükümde düzenlenir. Ayrıca tüketiciye en az otuz günlük muacceliyet uyarısı yapılması gerekir. Bu nedenle yalnız iki taksit gecikti cümlesi bütün hesabı açıklamaz; kalan borcun hangi tarihte ve nasıl hesaplandığı gösterilmelidir. Muaccel kılınan taksitlerin hesabında faiz, komisyon ve benzeri masrafların değerlendirilmesi de kanuni kurallara tabidir. İhtarın tebliğ tarihi ve verilen süre kayıt altına alınmadan bütün borcun vadesinin geldiği varsayılmamalıdır.
Senetle tahsil ve aynı borç
Satış sözleşmesi yanında taksit senetleri alınmışsa her belgenin hangi taksiti temsil ettiği belirlenmelidir. Aynı bedelin hem sözleşme alacağı hem senet alacağı olarak ayrı ayrı tahsili mümkün değildir. Ödenen taksitin makbuzu, banka kaydı ve senedin iadesi veya iptali birlikte izlenir. Tüketici işlemlerinde senetlerin her taksit için ayrı ve nama yazılı olması kuralı bu korumanın önemli parçasıdır. Senedin başkasına devredilmiş olması sorunu ayrıca incelemeyi gerektirir; bütün devralanlara karşı aynı savunmanın otomatik uygulanacağı varsayılmaz. Başvuru dosyasında senetlerin ön ve arka yüzü ile sözleşmedeki ödeme planı bulunmalıdır. Toplam taksit sayısı ve senet adedi arasındaki fark, fazladan teminat veya mükerrer talep riskinin araştırılmasına yardımcı olur.
Erken kapama örneği
Tüketici kalan taksitlerin tamamını bugün ödemek istediğinde satıcının sunduğu kapama tutarıyla ödeme planı karşılaştırılır. Gelecek dönem için hesaplanmış faiz veya komisyon bulunuyorsa gerekli indirim yapılmalıdır. Peşin fiyat, taksitli toplam fiyat ve şimdiye kadar ödenen taksitler bilinmeden indirimin doğru olup olmadığı anlaşılamaz. Örneğin toplam bedelin bir bölümünün gerçek ürün fiyatı mı yoksa finansman bedeli mi olduğu sözleşmeden tespit edilir. Erken ödeme ile cayma aynı işlem değildir; ilkinde borç erkenden ifa edilirken ikincisinde sözleşmenin çözülmesi gündeme gelir. Ayıplı ürün nedeniyle dönme talebi de ayrıca değerlendirilir. Ödeme sonrasında borcun kapandığını gösteren kayıt, varsa senetlerin durumu ve tüketiciye verilen makbuz birlikte kontrol edilmelidir.
Teslimden önceki ödeme planı
Bazı satışlarda mal ileride teslim edilecek, tüketici ise önceden taksit ödeyecek olabilir. Bu yapı doğrudan klasik taksitle satış tanımıyla aynı olmayabilir; ön ödemeli satış ve ilgili özel düzenlemeler ayrıca değerlendirilir. Özellikle konut gibi alanlarda şekil, teminat ve süre hükümleri farklıdır. Sözleşmenin yalnız taksitli başlığını taşıması yeterli değildir. Kimin önce ifa ettiği, teslim tarihi ve bedelin nasıl toplandığı belirlenir. Bir malın taksit sayısı kadar teslimin de parçalara ayrılması başka değerlendirme gerektirebilir. Başvuru dosyasında ödeme planı yanında teslim taahhüdü bulunmalıdır. Böylece tüketicinin cayma, erken ödeme veya temerrüt konusundaki talebi yanlış sözleşme türünün kurallarıyla kurulmaz; özel kanuni koruma varsa ayrıca araştırılır.
Sık sorulan sorular
Her taksitli ödeme bu sözleşme midir?
Hayır. Kart işlemi, banka kredisi ve satıcının doğrudan taksitlendirmesi ayrılır.
Cayma kaç gündür?
Kanuni taksitle satış düzeninde kural olarak yedi gündür; koşul ve istisnalar kontrol edilir.
Bir taksit gecikince bütün borç istenir mi?
Otomatik değil; muacceliyet için kanuni birden çok koşul birlikte aranır.
Erken ödeme yapabilir miyim?
Evet; ilgili faiz veya komisyon indirimi de değerlendirilir.
Toplam borca tek senet alınabilir mi?
Tüketici kıymetli evrakında her taksit için ayrı ve nama yazılı düzenleme kuralı gözetilir.
Cayma süresi geçince ayıp hakkı biter mi?
Hayır. Ayıplı ifa hakları ayrı koşul ve sürelere tabidir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
Yayın ilkeleri ve düzeltme iletişimiDOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →