HUKUK BİLGİ ANSİKLOPEDİSİ · İş hukuku ve SGK
Askerlik borçlanması nedir?
Askerlik borçlanması, kanunda belirtilen askerlik sürelerinin başvuru ve prim ödemesiyle uzun vadeli sigortalı hizmete eklenmesidir. Her askerlik günü kendiliğinden eklenmez; borçlanılabilir dönem, başlangıca etkisi, seçilen kazanç ve ödeme süresi ayrı incelenir.
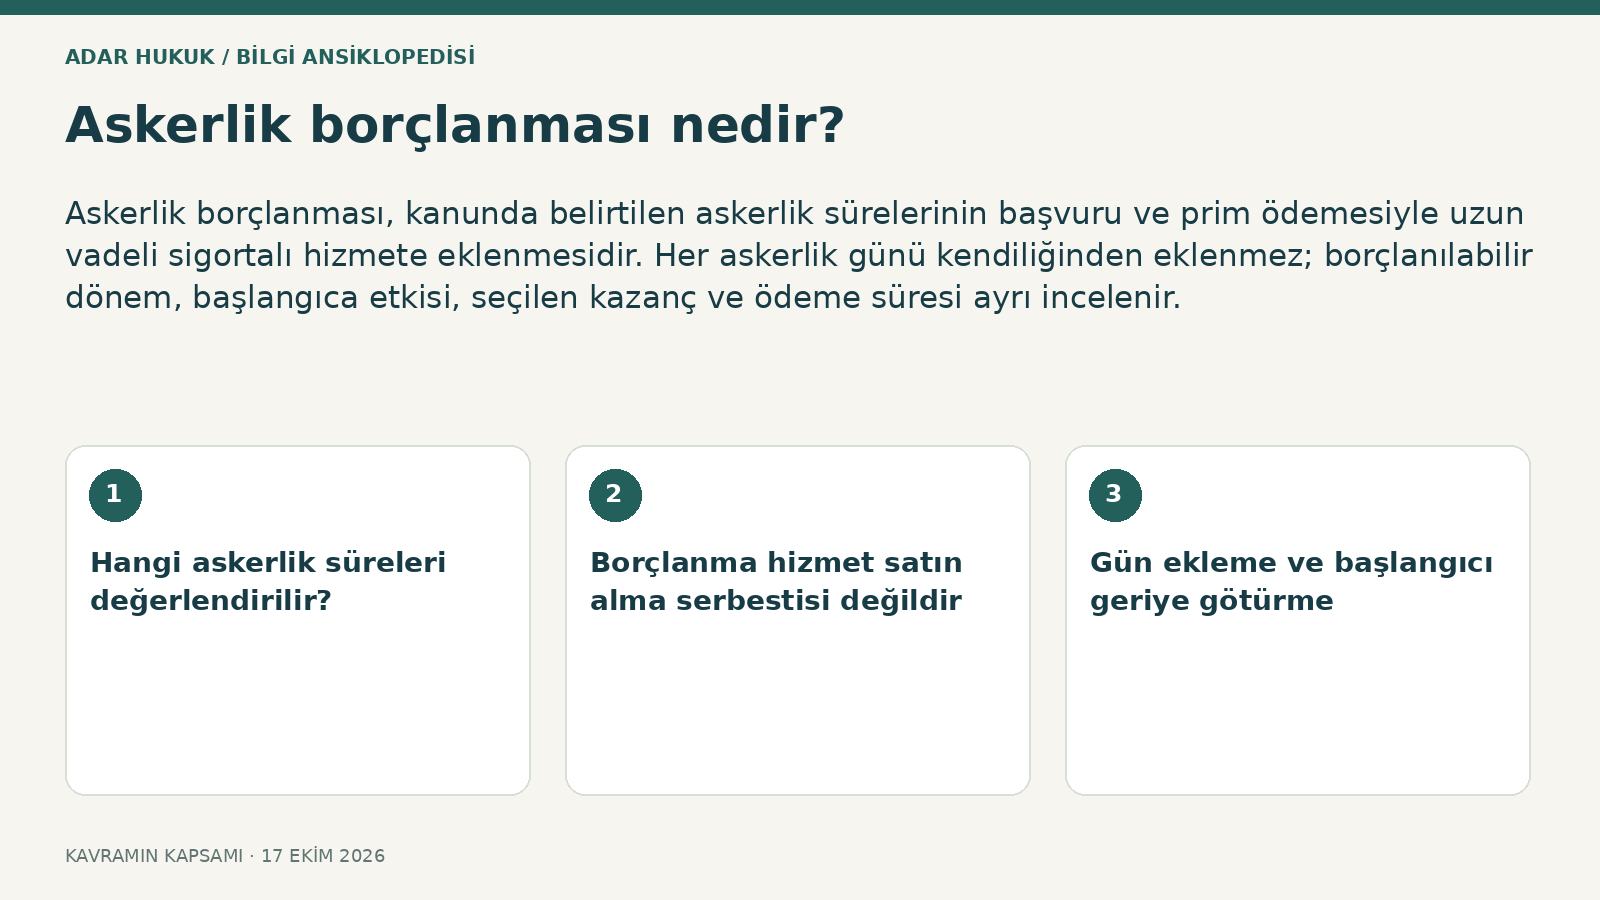
Hangi askerlik süreleri değerlendirilir?
5510 sayılı Kanunun 41. maddesi er veya erbaş olarak silah altında ve yedek subay okulunda geçen süreler gibi kanunda sayılan dönemler için borçlanma imkânı düzenler. Askerlikle ilgili bütün takvim günleri aynı kapsamda değildir. Statü ve hizmet belgesindeki dönemler ayrılmalıdır. Yedek subaylıkta zaten sigortalı hizmet sayılan dönemle okul süresinin niteliği aynı olmayabilir. Başvuruda yalnız askerlik yaptım demek yerine başlangıç, terhis ve hizmet türü gösterilmelidir; çakışan sigortalılık ayrıca kontrol edilir.
Borçlanma hizmet satın alma serbestisi değildir
Kişi istediği herhangi bir boşluğu para ödeyerek sigortalı saydıramaz. Borçlanmanın kanunda sayılan süreye dayanması gerekir. Askerlik belgesi, sürenin niteliğini ve gün miktarını doğrular. Emeklilik için eksik gün bulunması, askerlik dışındaki her dönemin bu adla tamamlanmasına izin vermez. Talebin hukuki dayanağı ile kişinin ihtiyacı ayrı sorulardır. Önce borçlanılabilir gün tespit edilir; sonra kaç günün ödenmesinin hangi sigorta hakkına etkili olacağı hesaplanır. Bütün süreyi borçlanmak her zaman zorunlu değildir.
Gün ekleme ve başlangıcı geriye götürme
Borçlanılabilir askerlik ilk sigortalılık başlangıcından önceyse ilgili kanuni koşullarla başlangıç borçlanılan gün kadar geriye gidebilir. Başlangıçtan sonraki askerlikte ise genel olarak hizmet günü etkisi öne çıkar. Böylece aynı gün sayısı iki kişide farklı emeklilik rejimi sonucuna yol açabilir. Ancak eklenen günün yaşı veya bütün emeklilik koşullarını otomatik kaldırdığı söylenemez. İlk uzun vadeli sigortalılık ve staj kaydı ayrılmalı; tarih etkisi kurumun değerlendirmesiyle açıkça kurulmalıdır.
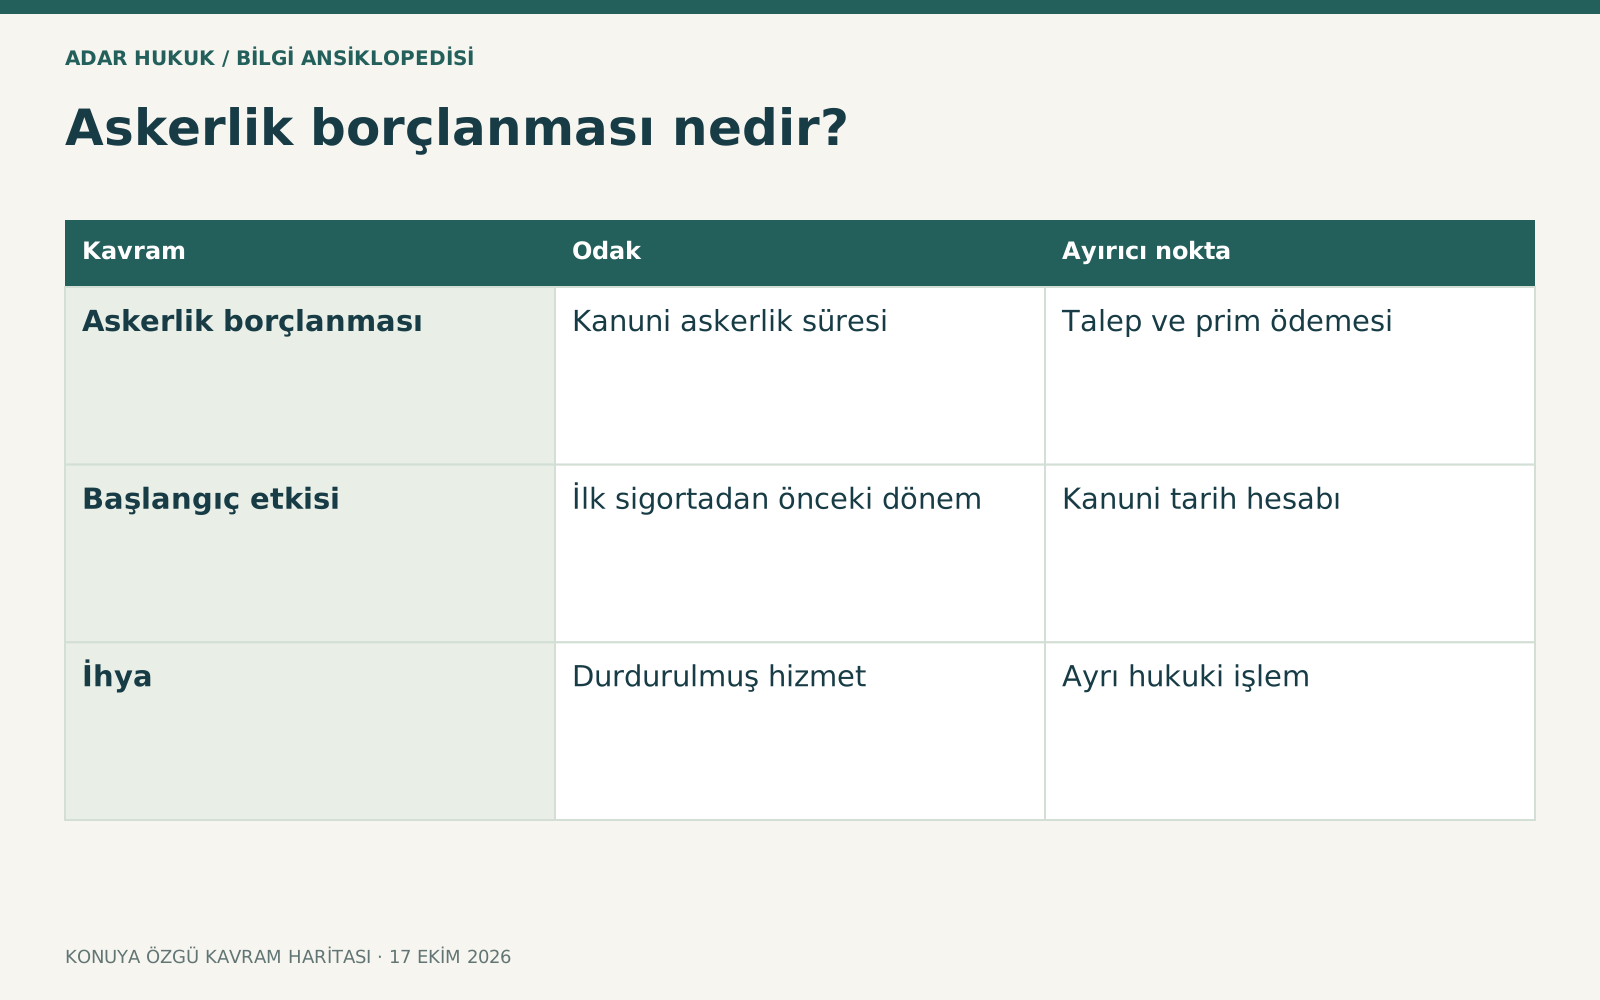
| Kavram | Odak | Ayırıcı nokta |
|---|---|---|
| Askerlik borçlanması | Kanuni askerlik süresi | Talep ve prim ödemesi |
| Başlangıç etkisi | İlk sigortadan önceki dönem | Kanuni tarih hesabı |
| İhya | Durdurulmuş hizmet | Ayrı hukuki işlem |
2026 borçlanma oranı
SGK'nın güncel 2026 açıklamasında doğum dışındaki ilgili 5510 borçlanmaları için seçilen günlük kazancın yüzde kırk beşi esas alınır. Askerlik için eski yüzde otuz iki bilgisini güncel genel oran gibi kullanmak yanlış olabilir. Talep tarihindeki alt ve üst kazanç sınırları önemlidir. Ödenecek miktar borçlanılan gün, seçilen kazanç ve uygulanabilir oranla belirlenir. Kurumun tahakkuku kişisel başvuruyu esas alır; internet örneğindeki tutar, farklı tarih ve tercih için kesin borç değildir.
Kazanç seçimi nasıl değerlendirilir?
Sigortalı kanuni alt ve üst sınırlar arasında günlük kazanç seçebilir. Yüksek taban seçmek her durumda aynı oranda yüksek aylık veya daha erken emeklilik anlamına gelmez. Emeklilik hesabında borçlanılan dönemin hangi yıllara yazıldığı ve diğer kazanç geçmişi önemlidir. Eksik günün tamamlanmasıyla aylık artırma amacı birbirinden ayrılmalıdır. Kişisel hizmet dökümü görülmeden en pahalı seçeneğin mutlaka en yararlı olduğu söylenemez. Kurum hesabı ve ekonomik tercih somut verilerle değerlendirilmelidir.
Başvuru ve askerlik belgesi
SGK'nın ilgili birimine veya uygun elektronik kanaldan başvuru yapılabilir. Kimlik, borçlanma talebi ve askerlik bilgileri kullanılır; kurumun elektronik olarak görebildiği kayıtlarla ayrıca istenen belge ayrılır. Hizmet bilgisi yanlışsa ilgili kaynağın düzeltilmesi gerekebilir. Askerlik başlangıcıyla fiilen silah altında geçen süre birbirinden farklı kaydedilmişse açıklığa kavuşturulmalıdır. Başvurunun alındığı tarih, seçilen gün ve kazanç saklanır. Temsil yoluyla işlemde yetkinin kapsamı da ilgili usule uygun olmalıdır.
Bir aylık ödeme süresi
5510 kapsamındaki borçlanma tutarı tebliğinden itibaren bir ay içinde ödenir. Süresinde ödenmeyen borçlanma geçersiz hale gelebilir; yeniden talep güncel başvuru koşullarıyla değerlendirilir. Kurumdan gelen tebligat ve ödeme bilgisi dikkatle izlenmelidir. Bankaya ödeme emri verilmesiyle kuruma doğru borca ödeme işlenmesi her durumda aynı değildir. Gün ve tutar eşleşmesi kontrol edilir. Yeni başvuruda eski düşük tutarın korunacağı varsayılmaz; talep tarihi ve uygulanacak sınırlar yeniden önem kazanır.
Kısmi ödeme ve gün miktarı
Kısmi ödeme halinde ödenen tutara karşılık gelen süre kazanılabilir. Bu, bütün askerlik döneminin ödenmiş sayılması demek değildir. Kişinin emeklilik için tam olarak kaç güne ihtiyacı olduğu belirlenirse gereksiz ödeme yapılması önlenebilir. Ancak başlangıç tarihinin belirli sınırın önüne taşınması hedefleniyorsa yalnız toplam gün değil tarih etkisi de hesaplanır. Kısmi ödemenin hangi günlere ve hangi başlangıca yansıtıldığı kurum kaydından kontrol edilmelidir. İptal veya iade ihtimali de kendi kanuni koşullarına tabidir.
Statü ve karma hizmet
4/a, 4/b veya 4/c hizmetleri bulunan kişide borçlanmanın hangi statüye sayılacağı ayrıca incelenir. Her borçlanma otomatik en avantajlı statüden aylık bağlanmasını sağlamaz. İlk sigortalılık ve hizmet birleştirme hükümleri sonucu etkileyebilir. Aynı kişinin başka borçlanmaları veya durdurulmuş Bağ-Kur dönemleri varsa bunlar ayrı değerlendirilir. Askerlik borçlanması ihya ile aynı işlem değildir; ödeme yöntemleri ve kazanılan süre farklı hukuki dayanaklara sahiptir. Karar, bütün hizmetler görülmeden yalnız askerlik gününe göre verilmemelidir.
Ret veya kayıt hatası
Kurumun borçlanılabilir gün kabul etmemesi, başlangıca etki vermemesi veya tutarı yanlış hesaplaması farklı uyuşmazlıklardır. Ret gerekçesi ve dayanak belgeler incelenir. Hizmet belgesi, ilk işe giriş ve borç tebliği birlikte hazırlanır. Kuruma somut düzeltme talebi ve koşulları varsa yargısal yol değerlendirilir. Her itiraz için aynı emeklilik dilekçesi yeterli değildir. İstenen hukuki sonuç, gün eklenmesi mi tarih düzeltmesi mi fazla ödemenin iadesi mi açıkça belirtilmelidir; bu taleplerin usulü ve süresi ayrıca kontrol edilir.
Temsili örnek
İlk uzun vadeli sigortalılıktan önce askerlik yapan kişi ile sigortalıyken daha sonra askere giden kişinin aynı üç yüz günü borçlanması farklı tarih etkisi yaratabilir. İlkinde başlangıcın geriye gitmesi araştırılır; ikincisinde ek gün ağırlık kazanır. İkisinin de otomatik EYT kapsamına girdiği söylenemez. Gün ve tarih yanında uygulanacak emeklilik rejimi, yaş ve diğer koşullar incelenir. Örnek borçlanmanın amaçla eşleştirilmesi gerektiğini gösterir; kurumun kişisel hizmet hesabının yerine geçmez.
Sık sorulan sorular
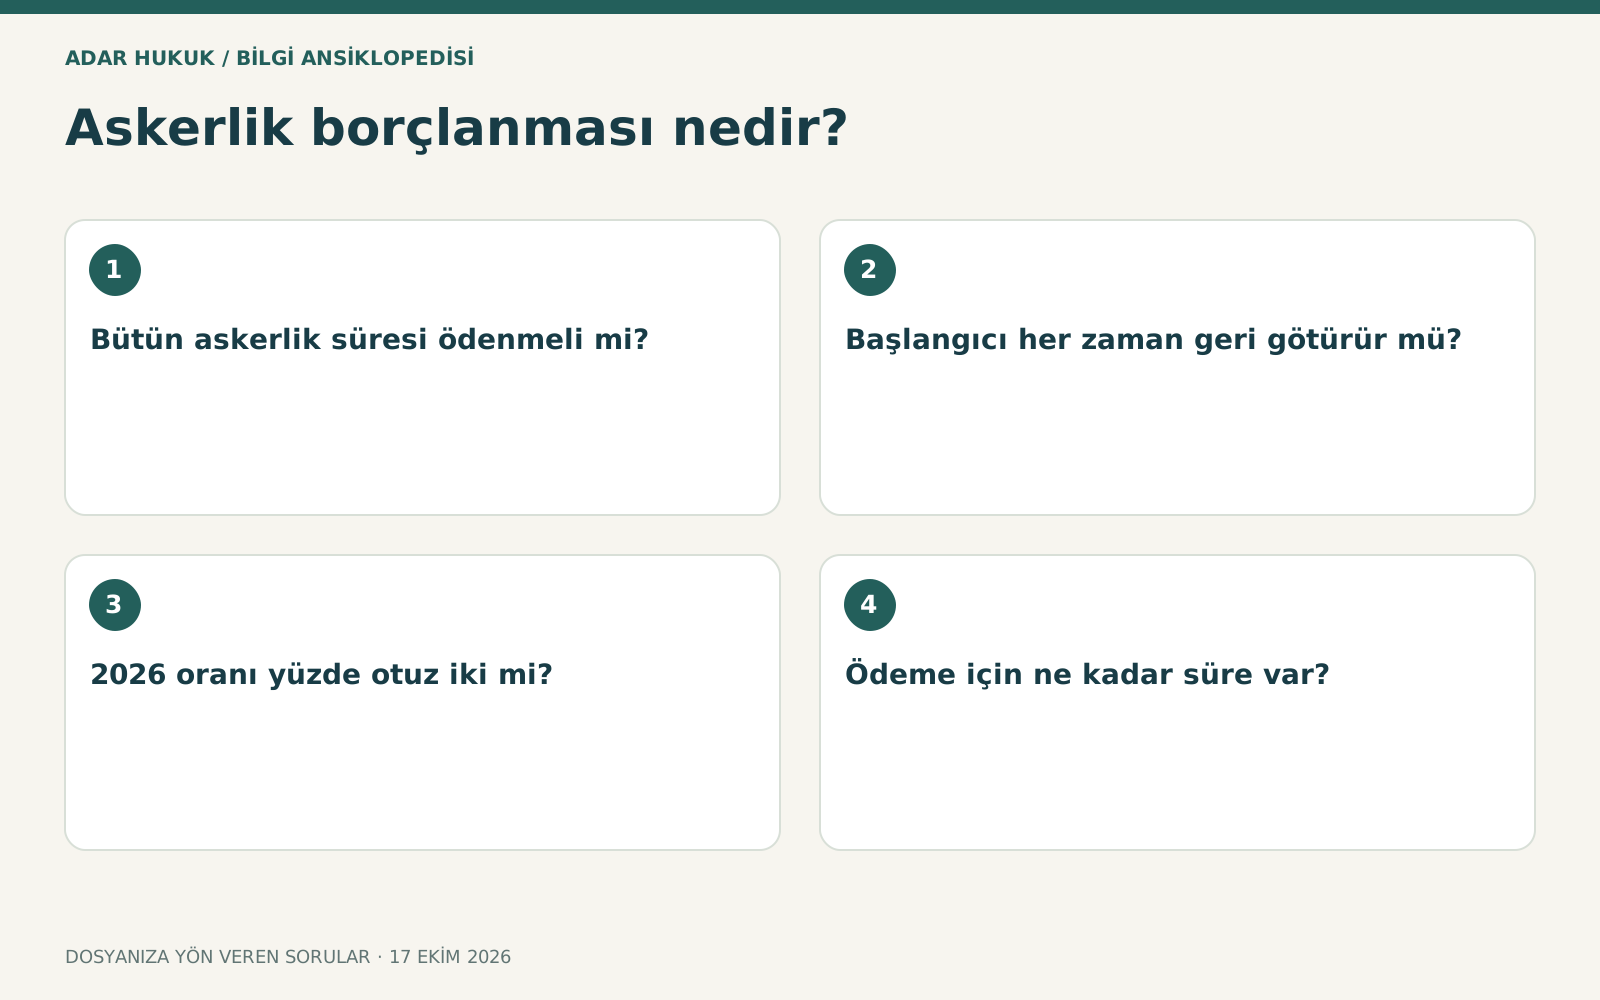
Bütün askerlik süresi ödenmeli mi?
İhtiyaca göre kısmi borçlanma ve ödeme mümkün olabilir. Gün tamamlama ile başlangıç etkisi birlikte hesaplanarak kaç gün gerektiği belirlenmelidir.
Başlangıcı her zaman geri götürür mü?
İlk sigortalılıktan önceki borçlanılabilir süre için kanuni koşullarla tarih etkisi olabilir. Sonraki askerlik aynı etkiyi otomatik doğurmaz.
2026 oranı yüzde otuz iki mi?
SGK 2026 açıklamasında doğum dışındaki ilgili borçlanmalar için yüzde kırk beş oranı gösterilir. Başvuru tarihi ve güncel hüküm esas alınmalıdır.
Ödeme için ne kadar süre var?
5510 borçlanmasında borç tebliğinden itibaren bir ay önemlidir. Süresinde ödenmeme halinde yeniden başvuru yeni koşullarla değerlendirilebilir.
Yüksek kazanç seçmek daha çok gün sağlar mı?
Kazanç tercihi ile gün miktarı farklıdır. Daha yüksek taban aynı sürenin maliyetini ve ilgili hesapları etkiler; kendiliğinden daha çok gün yaratmaz.
Askerlik ödemesi ihya mı?
Hayır. Kanunda sayılan askerlik süresinin borçlanılması ile durdurulmuş sigortalı hizmetin ihyası farklı işlemlerdir; koşulları ayrı değerlendirilir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu ↗
- SGK 5510 kapsamında borçlanma, 2026 açıklaması ↗
- SGK 2026 prime esas kazanç sınırları ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →