HUKUK BİLGİ ANSİKLOPEDİSİ · İş hukuku ve SGK
Doğum borçlanması nedir?
Doğum borçlanması, sigortalı kadının kanuni koşullarla doğum sonrasındaki primsiz sürelerini ödeyerek uzun vadeli hizmetine eklemesidir. En fazla üç doğum için ikişer yıllık çerçeve bulunur; her doğum otomatik yedi yüz yirmi gün sağlamaz ve ödenecek oran diğer borçlanmalardan farklıdır.
Kanuni imkânın amacı
Doğum nedeniyle sigortalı çalışmadan uzak kalınan belirli süreler emeklilik hizmeti yönünden eksiklik yaratabilir. 5510 sayılı Kanunun 41. maddesi koşullarıyla borçlanma imkânı tanır. Bu işlem doğum yardımı veya analık rapor ödeneği değildir; sigortalı gün kazanımı için prim ödenir. Kadının hangi statüde ve ne zaman sigortalı olduğu önemlidir. Doğumun varlığı tek başına bütün boş dönemleri sigortalı yapmaz; kanuni dönem ve şartlar belirlenmelidir. Hak sahiplerinin başvurusu da ilgili hükme göre değerlendirilebilir.
Önceki sigortalılık koşulu
Doğum öncesindeki sigortalılık kayıtlarının niteliği incelenir. Uzun vadeli başlangıç ile kısa vadeli staj veya çıraklık kaydı farklı sonuçlara sahip olabilir; bu konudaki özel uygulama ve başlangıç etkisi ayrı değerlendirilmelidir. Her hiç sigortası bulunmayan doğum için aynı borçlanma hakkı varsayılmaz. İşe giriş, hizmet kaydı ve doğum tarihleri yan yana konulmalıdır. Kurumun ret gerekçesi yalnız sigorta tarihi denilerek geçilmemeli; hangi kaydın hangi koşulu karşılamadığı anlaşılmalıdır. Genel emeklilik başlangıcıyla başvuru hakkı aynı soru olmayabilir.
Borçlanma ve analık ödeneği farkı
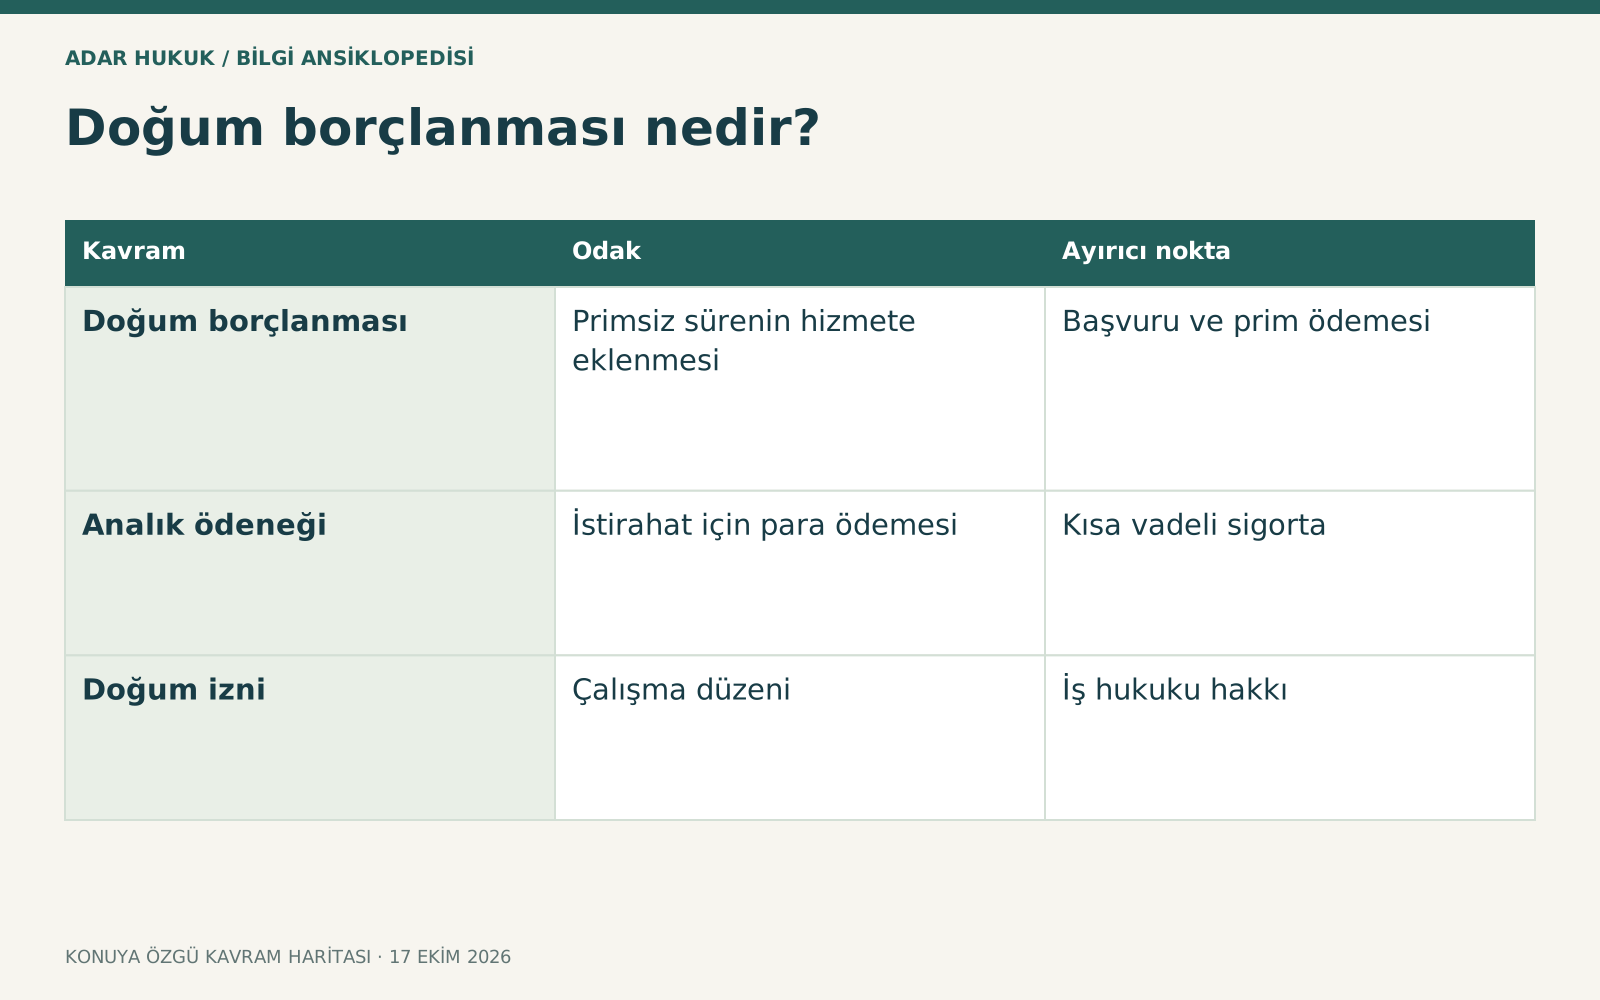
Analık ödeneği doğum öncesi ve sonrası istirahat döneminde kısa vadeli sigorta ödemesidir. Doğum borçlanması ise kanuni primsiz dönemi ödeme karşılığında hizmete ekler. Doğum izni, ücretsiz izin ve çalışılmayan iki yıllık dönem de birebir aynı zaman aralığı değildir. Bir hak için rapor alınması diğerinin bütün koşullarını otomatik sağlamaz. Başvuruda ödenek alınması mı prim günü kazanılması mı istendiği ayrılmalıdır. Aynı döneme ait kayıtlar farklı hukuki amaçlarla kullanılabilir; ödeme isimleri karıştırılmamalıdır.
| Kavram | Odak | Ayırıcı nokta |
|---|---|---|
| Doğum borçlanması | Primsiz sürenin hizmete eklenmesi | Başvuru ve prim ödemesi |
| Analık ödeneği | İstirahat için para ödemesi | Kısa vadeli sigorta |
| Doğum izni | Çalışma düzeni | İş hukuku hakkı |
Üç doğum ve iki yıllık sınır
Kadın sigortalı en fazla üç defa olmak üzere doğum sonrası ikişer yıllık süreyi koşullarıyla borçlanabilir. Toplam üst çerçeve altı yıldır; fakat her kişinin otomatik bu kadar boş günü yoktur. Doğumdan sonra prim ödenmiş günler ilgili iki yıllık dönemden çıkarılır. Çocuğun yaşaması koşulu ve vefat halinde dönem sınırı ayrıca önemlidir. İkiz doğumda çocuk sayısı ile doğum sayısının aynı şey olmadığı göz önünde tutulmalıdır. Gerçek borçlanılabilir gün, kişisel çalışma ve nüfus kayıtlarıyla hesaplanır.
Doğumlar arasındaki çakışma
İlk doğumdan iki yıl dolmadan ikinci doğum gerçekleşmişse aynı günler iki ayrı doğuma dayanarak iki kez kazanılamaz. SGK resmî açıklaması ilk doğumdan ikinciye kadar geçen süreyle ikinci doğumun borçlanılabilir dönemini ayırır. İşe dönüş ve tekrar işten ayrılma da hesapta önemlidir. Sadece çocukların doğum yılını bilmek yeterli değildir; gün gün hizmet ve prim kaydı gerekir. Çakışan sürelerin ayıklanması hem doğru gün hem doğru borç tutarı için zorunludur. Fazla ödeme düşüncesiyle otomatik daha çok hizmet kazanılmaz.
2026 hesap oranı
SGK'nın 2026 açıklamasında doğum borçlanması için seçilen günlük kazancın yüzde otuz ikisi esas alınır. Diğer birçok 5510 borçlanmasındaki yüzde kırk beşle karıştırılmamalıdır. Başvuru tarihindeki günlük alt ve üst kazanç sınırları içinde seçim yapılır. Toplam borç, kabul edilen gün ve günlük hesapla belirlenir. Her anne için sabit bir ücret yoktur; gün sayısı ve kazanç tercihi farklılaşabilir. Güncel kurum tahakkuku görülmeden eski yılların örneği kesin ödeme tutarı gibi sunulmamalıdır.
Başvuru belgeleri ve kayıt
Kimlik, doğum bilgileri, sigortalılık dökümü ve borçlanma talebi hazırlanır. Elektronik görülebilen kayıtlar nedeniyle her belgeyi ayrıca taşımak gerekmeyebilir; kurumun somut isteği kontrol edilir. Yabancı ülkede doğum veya nüfus kaydı farkı varsa belge ve doğrulama ihtiyaçları ayrıca araştırılır. Hangi doğuma ilişkin kaç gün istendiği açık yazılır. Çocuğun yaşamı ve primsiz sürelerle ilgili kayıtlar tutarlı olmalıdır. Başvurunun alındısı ve seçilen kazanç saklanır; yalnız başvurunun hazırlanması kurumda işleme alındığını göstermez.
Ödeme ve kısmi kazanım
Borcun tebliğinden itibaren bir aylık süre içinde ödeme önemlidir. Kısmi ödeme varsa karşılığı kadar gün kazanılabilir. Süresinde ödenmeyen borçlanmanın yeniden talebinde yeni başvuru koşulları ve tutarlar gündeme gelebilir. Bütün doğum dönemlerini aynı anda borçlanmak her durumda zorunlu değildir. Emeklilik için gerekli gün miktarıyla ekonomik imkân birlikte değerlendirilir. Banka ödeme açıklaması ve kurum borç numarası kontrol edilmeli; ödemenin doğru talebe işlendiği hizmet kaydı üzerinden izlenmelidir. Hesap hatası varsa belgeyle başvuru yapılır.
Emekliliğe ve başlangıca etkisi
Doğum borçlanması çoğunlukla prim gününü tamamlamaya yardımcı olur; her dosyada başlangıcı geriye götürme sonucu doğurduğu söylenemez. Kısa vadeli kayıt sonrası doğum ve sonraki uzun vadeli başlangıç gibi özel durumlar ayrı incelenir. Yaş, sigortalılık süresi ve statü koşulları da devam eder. Sadece doğum sayısına bakarak kaç yıl erken emeklilik sözü verilmemelidir. Hangi tarihe ve hangi sigorta dönemine gün eklendiği kurum hesaplamasıyla belirlenmelidir. Borçlanma mümkün olsa bile kişinin hedeflediği aylık rejimini değiştirmeyebilir.
Ret ve uyuşmazlık
Sigortalılık koşulunun sağlanmaması, primli günlerin çıkarılması veya çocuk kaydındaki fark gibi sebepler ayrı çözümler gerektirir. Yazılı kurum kararı ve hesap dökümü alınır. Başlangıç, nüfus ve hizmet belgeleriyle somut hata gösterilir. Sosyal güvenlik uyuşmazlığının ön başvuru ve dava koşulları talebin niteliğine göre incelenir. Her ret kararına yalnız anne olduğunu belirtmek yeterli değildir. Talep edilen dönem ve hukuki neden açık kurulmalı; başka tür borçlanma veya ihya olanağı varsa bunlar da doğum borçlanmasıyla karıştırılmadan değerlendirilmelidir.
Temsili örnek
Doğumdan altı ay sonra işe dönüp prim ödenen annenin iki yıllık dönemin tamamını borçlanabileceği varsayılmaz. Primsiz aylar ve çocuğun yaşadığı dönem belirlenir. Üç çocuk sahibi başka kişide önceki sigortalılık ve çakışan doğum tarihleri farklı olabilir. İki annenin aynı çocuk sayısına sahip olması aynı borç ve emeklilik tarihini gerektirmez. Doğru inceleme, doğum tarihlerini hizmet dökümüne yerleştirir; gün tamamlama hedefini, maliyeti ve uygulanacak aylık koşullarını birlikte değerlendirir.
Sık sorulan sorular
Üç çocuk için otomatik altı yıl kazanılır mı?
Hayır. Doğum sonrası primli günler çıkarılır; diğer kanuni koşullar ve çakışmalar incelenir. Altı yıl üst çerçeve olup herkesin gerçek gün miktarı değildir.
2026 oranı yüzde kırk beş mi?
SGK açıklamasında doğum borçlanması yüzde otuz ikiyle ayrılır. Diğer borçlanma türlerindeki güncel oran doğuma otomatik uygulanmamalıdır.
İşe dönülen günler borçlanılır mı?
Aynı dönem için uzun vadeli prim ödenen süreler kural olarak borçlanma hesabından çıkarılır. Gerçek hizmet dökümü üzerinden hesap yapılır.
Başlangıcı kesin geri götürür mü?
Her doğum borçlanması aynı tarih etkisini yaratmaz. İlk kayıt ve sigorta kolu gibi özel durumlar incelenmeden genel erken emeklilik sözü verilmemelidir.
Borcun bir kısmı ödenebilir mi?
Kısmi ödeme karşılığı gün kazanımı değerlendirilebilir. Ne kadar güne ihtiyaç olduğu ve ödemenin nasıl işlendiği kurum kaydından kontrol edilmelidir.
Analık ödeneğiyle aynı mı?
Hayır. Analık ödeneği kısa vadeli para ödemesi; doğum borçlanması prim ödeyerek kanuni hizmet kazanılmasıdır. Koşulları ve sonuçları farklıdır.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu ↗
- SGK 5510 kapsamında borçlanma, 2026 açıklaması ↗
- SGK doğum borçlanması, 2026 ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →