HUKUK BİLGİ ANSİKLOPEDİSİ · Aile hukuku ve boşanma
Değer artış payı nedir?
Değer artış payı, eşlerden birinin diğerine ait malın edinilmesine, iyileştirilmesine veya korunmasına karşılıksız ya da uygun karşılık almadan katkıda bulunması hâlinde TMK227 kapsamında doğabilen tasfiye alacağıdır. Otomatik tapu ortaklığı değildir. Katkının kaynağı, zamanı ve malın tasfiye değeri önem taşır.
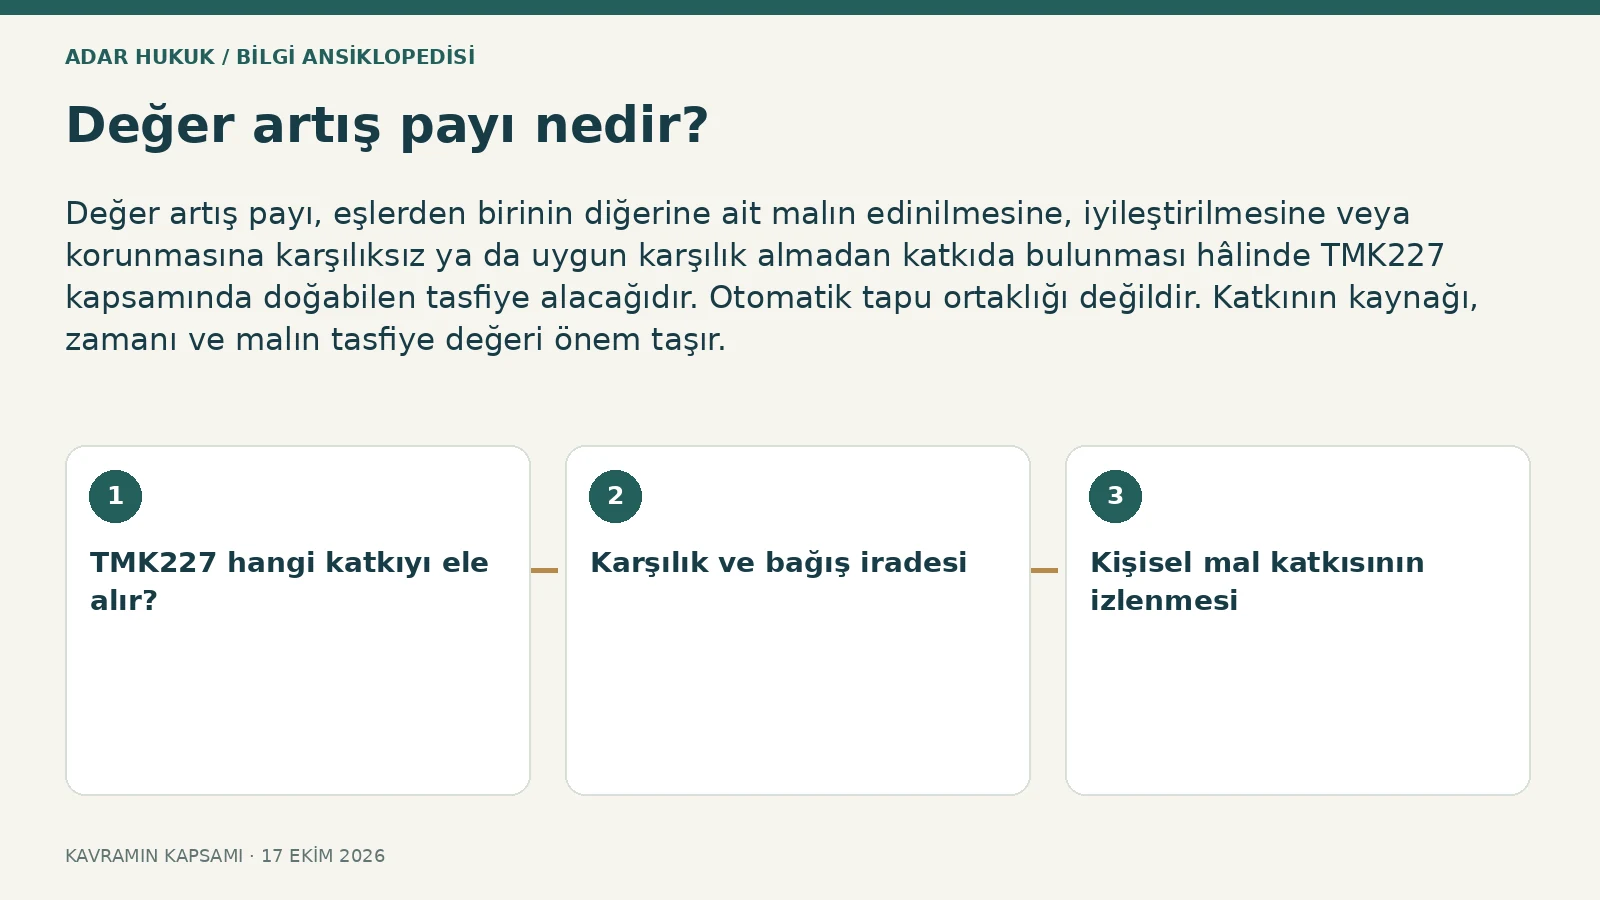
TMK227 hangi katkıyı ele alır?
Kanun diğer eşe ait malın edinimi, iyileştirilmesi veya korunmasına yapılan katkıyı düzenler. Parasal veya para ile ölçülebilen maddi ya da hizmet katkısı somutlaştırılmalıdır. Sadece evli olmak bu alacak için tek başına katkı ispatı değildir. Buna karşılık katılma alacağı farklı bir hak olduğundan doğrudan katkı gösterilememesi bütün mal rejimi haklarının kaybı anlamına gelmez.
Karşılık ve bağış iradesi
Katkının hiç veya uygun karşılık alınmadan yapılması incelenir. Bir bedelin diğer eşe verilmesi her durumda aynı hukuki sonucu doğurmaz; borç, bağış, ortak edinim veya katkı ihtimalleri olayın bütününden değerlendirilir. Banka açıklaması, taraf beyanları ve malın edinim süreci önemlidir. Sonradan yalnız “hediyeydi” ya da “borçtu” denmesi bütün ispat sorununu çözmez; katkının gerçek amacı araştırılır.
Kişisel mal katkısının izlenmesi
Miras parası, evlilik öncesi birikim veya kişisel malın satış bedeli diğer eşin varlığına aktarılmış olabilir. Paranın kaynağından malın edinimine uzanan bağlantı belgelenmelidir. Bir hesaptan para çekilmiş olması tek başına o malın finansmanına kullanıldığını her durumda göstermez. Transfer tarihleri, satış bedelleri ve kredi hareketleri karşılaştırılarak katkı zinciri kurulabilir. Nakit ödemelerde diğer delillerin önemi artabilir.
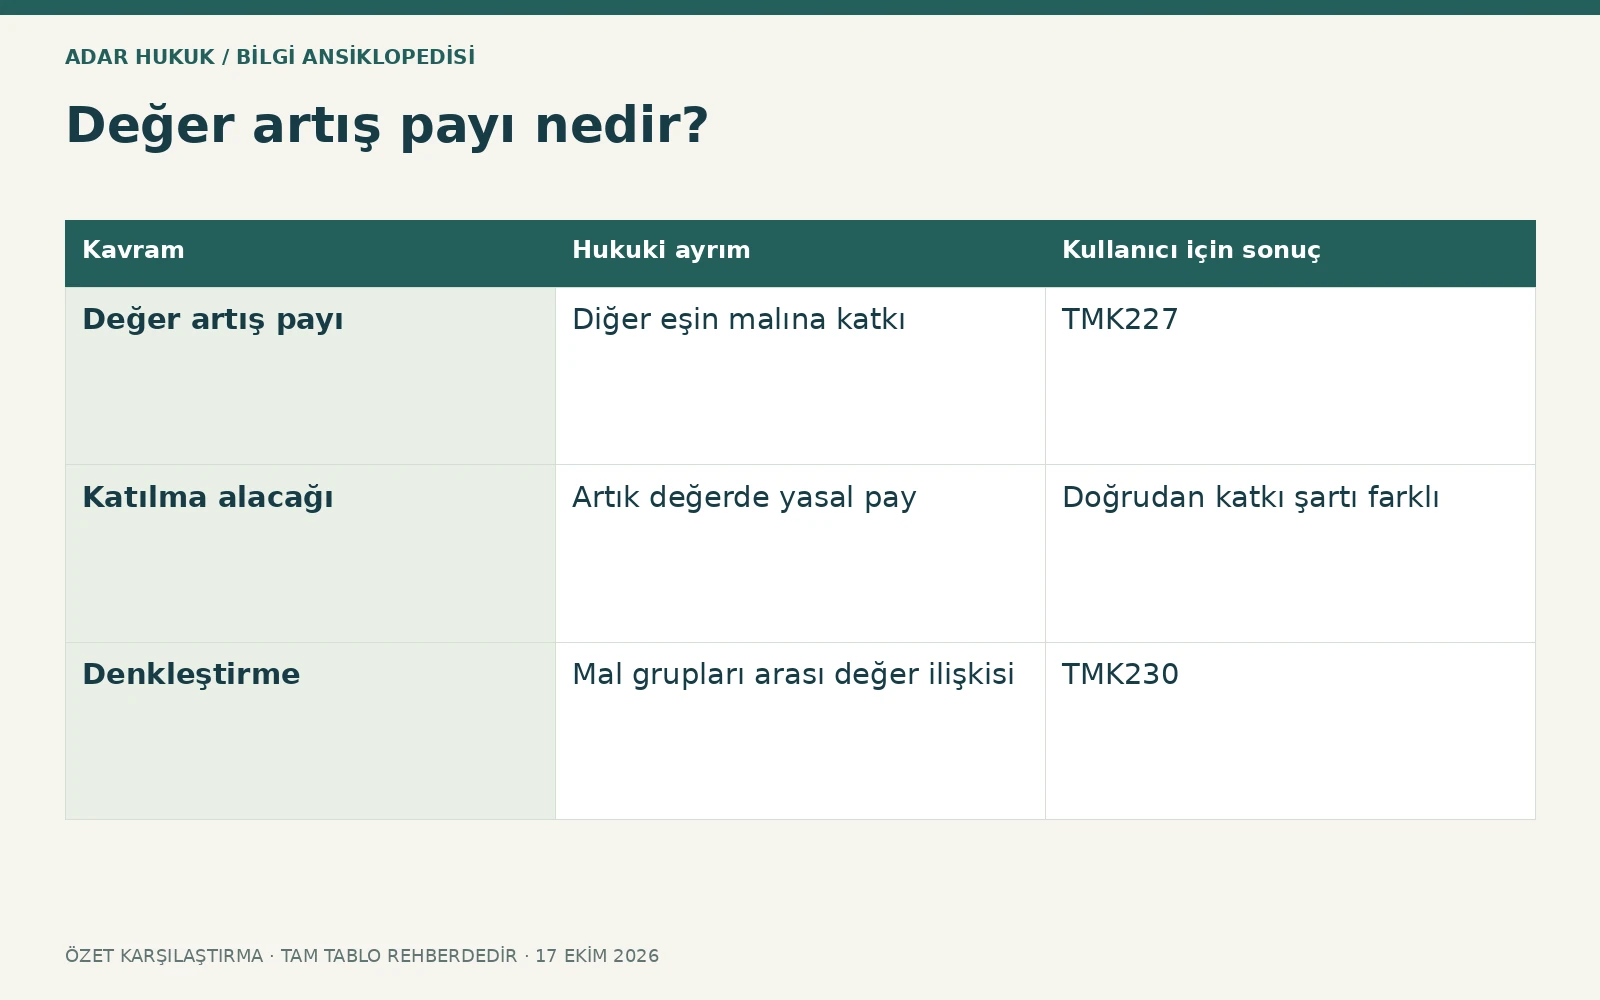
Benzer kavramlardan farkı
| Kavram | Hukuki ayrım | Kullanıcı için sonuç |
|---|---|---|
| Değer artış payı | Diğer eşin malına katkı | TMK227 |
| Katılma alacağı | Artık değerde yasal pay | Doğrudan katkı şartı farklı |
| Denkleştirme | Mal grupları arası değer ilişkisi | TMK230 |
Değer artışı ve değer kaybı
TMK227 tasfiye sırasında malın değer artışına katkı oranında katılmayı düzenler. Malda değer kaybı olmuşsa katkının başlangıç değeri yönünden kanundaki koruma dikkate alınır. Bu hesap her olayda katkı bedelinin güncel enflasyonla çarpılması değildir. Malın değeri, katkı oranı, borçlar ve elden çıkarma durumu birlikte incelenir. Uzman hesabı için doğru hukuki nitelik ve belge seti gerekir.
Kredi ödemelerinde dönem ayrımı
Bir taşınmaz kredisi evlilik içinde başlayıp mal rejimi sona erdikten sonra da ödenmiş olabilir. Hangi taksitin hangi kaynaktan ve hangi dönemde karşılandığı önem taşır. Boşanma davası tarihi ile kesinleşme farklı işlevler görür. Bütün taksitleri aynı tür katkı saymak veya yalnız tapu tarihine bakmak hatalı hesap yaratabilir. Kredi planı, hesap hareketleri ve kalan borç birlikte değerlendirilmelidir.
Alacak ile tapu payı farklıdır
Değer artış payı genellikle diğer eşe karşı kişisel alacak niteliğindedir; katkı yapanı kendiliğinden tapu maliki yapmaz. Tapu iptal ve tescil istemi varsa bunun başka bir hukuki temeli bulunup bulunmadığı ayrıca incelenir. Malın satılmış olması da her durumda alacağı yok etmez; TMK227/2 hakkaniyete uygun belirlemeyi düzenler. Satış tarihi, bedel ve malın geçmiş değeri araştırılabilir.
Katılma ve denkleştirmeden ayrımı
Katılma alacağı artık değere katılmaya, TMK230 denkleştirmesi aynı eşin farklı mal grupları arasındaki ilişkiye dayanır. Değer artış payı ise eşler arasındaki belirli katkıyla ilgilidir. Aynı hesapta birden fazla kurum yer alabilir ama aynı bedel iki kez sayılmamalıdır. Bilirkişi raporunda hangi tutarın hangi alacağa veya mal grubuna yazıldığı anlaşılır olmalıdır; yalnız sonuç rakamı yeterli değildir.
Hazırlanabilecek belgeler
Edinme ve satış tapuları, kredi sözleşmesi ve taksit dökümü, kişisel malı gösteren miras belgesi, bağış veya banka kayıtları yararlıdır. İyileştirme katkısında fatura ve işin niteliği ayrıca önem taşır. Her belgenin malın hangi aşamasıyla bağlantılı olduğu yazılmalıdır. Harcamaların evin olağan kullanım gideri mi yoksa değer artırıcı katkı mı olduğu da ayrı bir değerlendirme gerektirebilir.
Temsili hesap mantığı
Bir eşin miras parasından diğer eş adına alınan evin bedelinin belirli kısmını karşıladığını düşünelim. Katkı oranı ve tasfiye değeri kanuni çerçevede araştırılır; yalnız verilen nominal para kadar hak doğduğu varsayılmaz. Öte yandan malın bütün bugünkü değerinin istenmesi de katkı oranını göz ardı edebilir. Örnekte rakam verilmemesi, hesabın belge ve dönemlere bağlı olduğunu göstermek içindir.
Doğrulanmış 2025 Yargıtay uygulaması
UYAP’ta yayımlanan 19 Haziran 2025 tarihli kararda mal rejimi sona erdikten sonra ödenen konut kredisi kısmı yönünden değer artış payı hesabının değerlendirilmesi gerektiği belirtilmiştir. Bu karar her kredi borcunun tamamını aynı eşe yüklemez. Önemli çıkarım ödeme dönemi ve kaynak ayrımıdır. Karardaki somut kredi tutarı ve taksit sayıları başka dosya için hazır formül oluşturmaz.
Süre, talep ve uzman hesabı
Görevli aile mahkemesi, mal rejiminin sona ermesi, boşanmanın kesinleşmesi ve alacağın hukuki niteliği birlikte kontrol edilir. Zamanaşımı hesabında boşanmanın ferilerine ilişkin bir yıllık kural otomatik kullanılmaz. Talep miktarı, belirsizlik ve artırma işlemleri usul kurallarına tabidir. Rapor geldiğinde katkı kaynağı, malın değerleme tarihi, borç düşümü ve mükerrer hesap ihtimali somut kalemler üzerinden incelenmelidir.
Onarım faturasında ödemenin kimin hesabından yapıldığı ve işin hangi taşınmaza uygulandığı açıklanırsa genel ev gideri ile somut katkı ayrımı daha sağlıklı kurulabilir.
Sık sorulan sorular
Katkı yapınca evin ortağı olunur mu?
Katkı tek başına tapuda ortaklık yaratmaz. Değer artış payı alacak hakkı olarak gündeme gelebilir. Mülkiyet devri isteyen başka talebin dayanağı ayrıca incelenmelidir; tapu kaydıyla tasfiye alacağı farklıdır.
Ev değer kaybettiyse ne olur?
TMK227 değer kaybında katkının başlangıç değerine ilişkin özel düzenleme içerir. Uygulama katkının niteliği ve malın durumuna bağlıdır. Her kayıp aynı hesabı doğurmaz; mal ve ödeme belgeleri incelenmelidir.
Miras parasıyla ödenen peşinat önemli mi?
Evet, kişisel kaynaktan katkı iddiası bakımından önem taşıyabilir. Mirasın alınması ile peşinatın ödenmesi arasındaki para akışı belgelenmelidir. Yalnız aynı tarihlerde para bulunması her olayda bağlantıyı kesinleştirmez.
Evin satılması alacağı bitirir mi?
Her durumda bitirmez. TMK227/2 elden çıkarılan mal için hakkaniyete uygun belirlemeyi düzenler. Satış ve değer bilgileri incelenir. Üçüncü kişiye yöneltilecek talepler ise ayrıca kanuni şartlara bağlıdır.
Çalışmayan eş hiçbir hak isteyemez mi?
Değer artış payının katkı koşulu ile katılma alacağının yasal temeli farklıdır. Belirli katkı kanıtlanamasa bile diğer mal rejimi hakları ayrıca incelenebilir. Tek bir alacağın şartı bütün tasfiye taleplerine genellenmez.
Kredi dosyasından ne getirilmeli?
Kredi sözleşmesi, taksit planı, fiilî ödemeler, hesap hareketleri ve boşanma davası tarihleri yararlıdır. Hangi dönemde hangi kaynakla ödeme yapıldığı gösterilir. Kalan borç ve edinme bedeli de hesapta önem taşıyabilir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 4721 sayılı Türk Medeni Kanunu – güncel metin ↗
- 6100 sayılı Hukuk Muhakemeleri Kanunu ↗
- Yargıtay – 19.06.2025 değer artış payı ve kredi kararı ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →