HUKUK BİLGİ ANSİKLOPEDİSİ · Aile hukuku ve boşanma
Edinilmiş mallara katılma nedir?
Edinilmiş mallara katılma, eşlerin kişisel ve edinilmiş mallarının ayrıldığı ve rejim sona erince artık değerler üzerinden katılma alacağının hesaplandığı yasal mal rejimidir.
Yasal mal rejimi ne demektir?
TMK m.202 kapsamında eşler başka bir rejim seçmedikçe edinilmiş mallara katılma hükümleri uygulanır. Her eş evlilik sırasında kendi malvarlığının maliki olmaya devam eder; bütün mallar evlenmeyle ortak mülkiyete dönüşmez. Rejim, esas etkisini sona erme ve tasfiye hesabında gösterir.
2002 öncesi evliliklerde geçiş hükümleri ve dönem ayrımı gerekir. Aynı evlilik içinde 2002 öncesi ve sonrası edinimler farklı hukuki değerlendirmeye tabi olabilir. Malın bugün mevcut olması, hangi dönemin rejimine girdiğini tek başına açıklamaz.
Hukuki dayanak: 4721 sayılı Türk Medeni Kanunu — Adalet Bakanlığı (https://mevzuat.adalet.gov.tr/mevzuat/103249). İlgili maddeler, yukarıdaki konuya özgü açıklamayla birlikte okunmalıdır.
Edinilmiş mallar nelerdir?
Çalışma karşılığı edinilen değerler, sosyal güvenlik ve benzeri ödemeler, çalışma gücü kaybına ilişkin tazminatlar, kişisel mal gelirleri ve edinilmiş malların yerine geçen değerler TMK m.219 çerçevesinde değerlendirilir. Her ödeme türünün kazanılma sebebi ve hangi döneme ait olduğu önemlidir.
Örneğin evlilik içinde biriken ücretle alınan araç ile evlilik öncesi birikimin izlenebilir biçimde kullanıldığı araç aynı hesap sonucunu doğurmayabilir. Banka hesabında farklı kaynakların birleşmesi, para hareketlerinin tarih ve tutar bazında incelenmesini gerektirebilir.
Hukuki dayanak: 4721 sayılı Türk Medeni Kanunu — Adalet Bakanlığı (https://mevzuat.adalet.gov.tr/mevzuat/103249). İlgili maddeler, yukarıdaki konuya özgü açıklamayla birlikte okunmalıdır.
Kişisel mallar ve yerine geçen değerler
TMK m.220 kişisel kullanıma yarayan eşya, rejim başlangıcında mevcut mallar, miras ve diğer karşılıksız kazandırmalar, manevi tazminat ve kişisel malların yerine geçen değerleri düzenler. Bir malın kişisel olduğu iddiasında finansman zincirinin gösterilmesi önemlidir.
Miras kalan bir evin satılıp yeni eve yatırılması, yeni evin bütün bedeli ve ek finansman kaynaklarıyla incelenir. Yeni eve ayrıca evlilik içi kazanç aktarılmışsa tek kaynaklı bir örnek gibi düşünülemez. Kişisel mal geliri ile malın kendisinin değeri arasındaki ayrım da korunmalıdır.
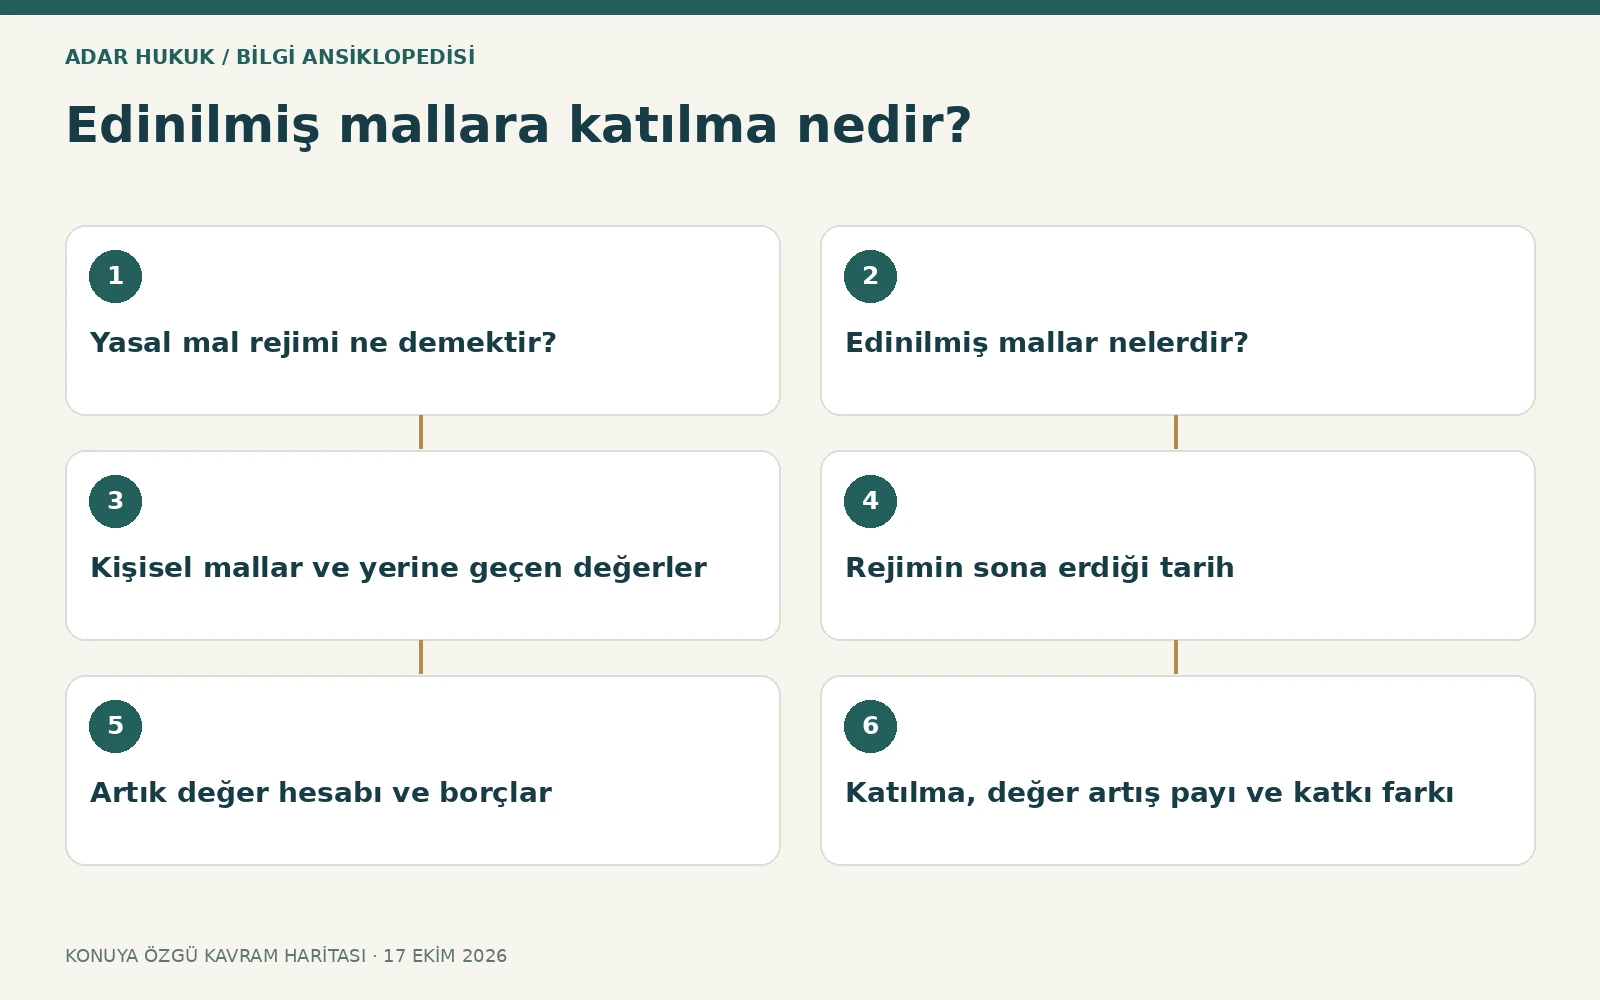
Rejimin sona erdiği tarih
TMK m.225 ölüm, başka rejimin kabulü ve mahkemece evliliğin iptal veya boşanma nedeniyle sona erdirilmesi gibi halleri düzenler. Boşanmaya karar verilmesi halinde sona erme dava tarihinden geçerli olur. Bu tarih ile tasfiyede kullanılacak değerleme zamanı aynı konu değildir.
Dava açıldıktan sonra yapılan ödeme, edinim veya satış işlemlerinin etkisi kaynağı ve ilgili malın durumuyla incelenir. Boşanma davası reddedilirse rejimin sona ermesi bakımından aynı sonucu varsaymak mümkün değildir. Bu nedenle tasfiye davası ile boşanma dosyası arasındaki ilişki planlanır.
Artık değer hesabı ve borçlar
Her eşin edinilmiş malları ayrı değerlendirilir; bu mallarla ilgili borçlar, denkleştirme ve eklenmesi gereken değerler hesaba katılır. Net sonuç üzerinden katılma alacağı gündeme gelir. Tapu değerini ikiye bölmek çoğu dosyada bütün hesabı vermez.
Krediyle alınmış evde peşinatın kaynağı, rejim içinde ödenen taksitler ve kalan borç incelenir. Bir borcun eşlerden biri adına bulunması ile belirli edinilmiş malın hesabına hangi ölçüde yansıyacağı farklı sorulardır. Ödemeleri dönemlere ayıran tablo bilirkişi incelemesini anlaşılır hale getirir.
Katılma, değer artış payı ve katkı farkı
Katılma alacağı artık değer üzerinden doğan bir alacaktır. Bir eşin diğer eşe ait malın edinilmesine, iyileştirilmesine veya korunmasına karşılıksız katkısı varsa TMK m.227 kapsamında değer artış payı gündeme gelebilir. Önceki mal ayrılığı dönemine ait katkılar ise farklı hukuki çerçevede incelenebilir.
Örneğin kişisel birikimin diğer eş adına eve yatırılması ile evlilik içi ücretle ev alınması aynı hesap değildir. Aynı katkının hem kişisel kaynak hem edinilmiş kaynak gibi iki kez değerlendirilmemesi gerekir. Talebin adının yanlış seçilmesi hesap ve ispat sorununa neden olabilir.
Örnek ve hazırlık belgeleri
Örnek olarak evlilikte alınan konutun peşinatı miras parasından, taksitleri ücretlerden karşılanmış olsun. Hesap için mirasın geliş tarihi, peşinat aktarımı, satın alma bedeli, kredi planı ve ödemeler izlenir. Sadece tapu sahibinin kim olduğu yeterli değildir.
Hazırlıkta evlenme ve dava tarihleri, varsa mal rejimi sözleşmesi, tapu ve araç kayıtları, banka hareketleri, kredi belgeleri ve bağış veya miras dayanakları sınıflandırılır. Tasfiye ile mülkiyet devri aynı amaç değildir; doğabilecek alacağın nasıl talep ve tahsil edileceği ayrıca değerlendirilir.
Mal rejimi sözleşmesinin etkisi
Eşler kanunun izin verdiği mal rejimlerinden birini uygun şekille seçebilir. Sözleşmenin varlığı halinde yalnız evlilik tarihine bakarak yasal rejimin bütün dönem boyunca uygulandığı söylenemez. Sözleşmenin düzenlenme tarihi, seçilen model ve varsa tasfiye hükümleri incelenir. Sıradan bir mesaj veya aile içinde konuşulan paylaşım vaadi ile mal rejimi sözleşmesinin şekil şartları birbirine karıştırılmamalıdır.
Mal rejimi sözleşmesiyle her türlü çocuk veya nafaka meselesinin düzenlenebileceği de düşünülmemelidir. Bu alanlar farklı hükümlerle yönetilir. Sözleşmenin taraflar arasındaki etkisi ile üçüncü kişilerin kazanılmış hakları ayrı ele alınır. Bir borçtan kaçınmak amacıyla yapılan işlem bakımından alacaklıların hukuki konumu ayrıca önem taşıyabilir.
Şirket, yatırım ve emeklilik birikimleri
Şirket payının edinme tarihi ile şirketten evlilik içinde elde edilen gelir aynı soru değildir. Pay evlilik öncesinden mevcut olsa bile dönem içinde ücret, kâr dağıtımı veya yeni pay edinimi gibi farklı hareketler olabilir. Şirketin bütün malvarlığını doğrudan eşin kişisel banka hesabıyla eşdeğer görmek yanlıştır. Payın niteliği ve ekonomik değer hareketleri hukuki çerçeveyle birlikte incelenir.
Banka, yatırım hesabı ve bireysel emeklilik birikimlerinde ödeme tarihleri, kaynağı ve rejim dönemi ayrılır. Çeşitli fonlar arasında geçiş yapılması paranın ilk kaynağının araştırılmasını gereksiz kılmaz. Düzenli bir hesap dökümü ve dönem tablosu, tek bir günün bakiye ekranına göre daha açıklayıcı olabilir. Aynı birikimin farklı hesaplarda iki kez sayılmamasına dikkat edilir.
İspat kuralları ve kaynak takibi
TMK m.222 malın kime ait olduğu ve hangi mal grubuna girdiği bakımından ispat hükümleri içerir. Kişisel mal iddiasını yalnız sözlü açıklamayla bırakmak yerine kaynağın izlenmesi önemlidir. Miras ilamı, bağış belgesi veya satış kaydı yanında paranın ilgili edinime nasıl aktarıldığı da gösterilmelidir. Kaynak belgesi ile harcama arasında uzun ve karışık para hareketleri bulunması incelemeyi genişletebilir.
Eşler her işlemin belgesini saklamamış olabilir. Bu durum otomatik olarak herhangi bir tarafın bütün iddiasını doğrulamaz. Mevcut kayıtlar kurumdan getirtilerek ve uygun delillerle tamamlanarak değerlendirilir. Hangi kurumdan hangi dönemin verisinin istendiğinin açık yazılması araştırmanın gereksiz biçimde genişlemesini önler ve hesabın denetlenmesini kolaylaştırır.
Kişisel mal gelirine ilişkin karşı örnek
Mirasla gelen konutun kendisi ile o konuttan elde edilen kira aynı hukuki değerlendirmeye tabi olmayabilir. Yasal rejimde kişisel mal gelirinin durumu TMK m.219 ve geçerli sözleşme hükümleriyle birlikte incelenir. Sadece miras kelimesine dayanarak evin kendisi, bütün kira birikimi ve bunlarla alınan yeni yatırım için tek sonuç yazmak doğru değildir.
Karşı örnekte evlilik öncesi kişisel birikim doğrudan yeni mala dönüşmüş olabilir. Yerine geçen değerin izlenmesi bu kaynak iddiasını açıklığa kavuşturur. Ancak araya ücret geliri ve kredi ödemeleri girmişse bütün bedelin kişisel sayılması için ayrıca inceleme gerekir. Kaynak takibi, edinilmiş ve kişisel malı doğru ayırmanın temel aracıdır.
Örneğin eski bir aracın satışıyla yeni araç alınmışsa sadece yeni ruhsat tarihi değil, önceki aracın niteliği ve aradaki ek ödeme de araştırılır. Kaynağın izlenmesi yerine her yeni alımı tamamen edinilmiş mal saymak yanlış olabilir. Eski malın bedeliyle sonradan kullanılan ücret ve kredi ayrı gösterilir.
| Başlık | Temel soru veya işlev |
|---|---|
| Edinilmiş mal | Rejim içi çalışma karşılığı kazanımlar gibi |
| Kişisel mal | Evlilik öncesi mal ve miras gibi |
| Artık değer | Borç ve kanuni hesaplar sonrası değer |
| Katılma alacağı | Artık değere ilişkin parasal hak |
Sık sorulan sorular
Evlenince bütün mallar ortak mı olur?
Hayır. Mülkiyet kayıtları devam eder; rejim sona erince kanuni tasfiye hesabı yapılır.
Miras da paylaşılır mı?
Miras kural olarak kişisel maldır. Geliri, yerine geçen değerler ve karışık kaynaklar ayrıca incelenir.
2002 öncesi evlilikte uygulanır mı?
Dönemler ve geçiş hükümleri ayrılmalıdır. Bütün evlilik için tek hesap varsayılmamalıdır.
Tapu eşimin adına ise hak doğmaz mı?
Bu sonuç tek başına tapu kaydından çıkarılamaz. Edinme ve finansman kaynağı önemlidir.
Bütün borçlar yarı yarıya mı bölünür?
Hayır. Borcun kaynağı ve tasfiye hesabıyla ilişkisi araştırılır.
Boşanma davası açılınca tasfiye tamamlanır mı?
Hayır. Rejimin sona erme tarihi ile tasfiye yargılaması ve ödeme ayrı aşamalardır.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 4721 sayılı Türk Medeni Kanunu — Adalet Bakanlığı ↗
- 6100 sayılı Hukuk Muhakemeleri Kanunu — Adalet Bakanlığı ↗
- 4787 sayılı Aile Mahkemeleri Kanunu — Adalet Bakanlığı ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →