HUKUK BİLGİ ANSİKLOPEDİSİ · Aile hukuku ve boşanma
Artık değer nedir?
Artık değer, edinilmiş mallara katılma rejiminde her eşin edinilmiş mallarına eklenecek değerler ve denkleştirme sonuçları dahil edildikten sonra ilgili borçların çıkarılmasıyla kalan net tutardır. TMK231’de düzenlenir. Bir evin satış fiyatı veya eşin bütün servetiyle aynı değildir; katılma alacağı hesabının temel basamağıdır.
Brüt malvarlığı ile net tutarın ayrımı
Bir taşınmazın piyasa değeri yüksek olsa da edinim borcu veya kişisel mal kaynağı bulunabilir. Artık değer hesabı bunları kanuni çerçevede ayırır. Eşin bütün hesaplarını toplayıp ikiye bölmek doğru yöntem değildir. Önce hangi varlıkların edinilmiş mal olduğu, hangi değerlerin ekleneceği ve borçların hangi mal grubuna ait bulunduğu belirlenir. Her eşin hesabı ayrı kurularak sonraki mahsup ve paylaşım değerlendirilir.
Edinilmiş mal sınıflandırması ilk adımdır
TMK 219 çalışma karşılığı edinimler ve kanunda sayılan başka malvarlığı değerlerini düzenler. Kişisel mal ise TMK 220–221 kapsamında ayrılır. Tapunun eşlerden biri adına olması bu sınıflandırmayı tek başına çözmez. Miras parasıyla alınan varlık, maaşla alınan varlık ve karışık finansman farklı inceleme gerektirebilir. Kaynak zinciri ortaya konmadan yalnız bugünkü değerin yarısını istemek hukuki ve hesap hatalarına yol açabilir.
Eklenecek değerler neden önemlidir?
TMK 229, belirli karşılıksız kazandırmalar ve katılma alacağını azaltma amacı taşıyan devirlerin hesaba eklenmesini düzenler. Böylece rejim sona ermeden mal devredilmesi her durumda hesabı sıfırlamaz. Bununla birlikte her satışın bedeli otomatik eklenecek değer değildir. İşlemin tarihi, karşılığı, diğer eşin rızası ve kanuni koşulları incelenir. Üçüncü kişiye başvuru ayrıca farklı şartlara tabi olabileceğinden alacaklı çevresi doğru belirlenmelidir.
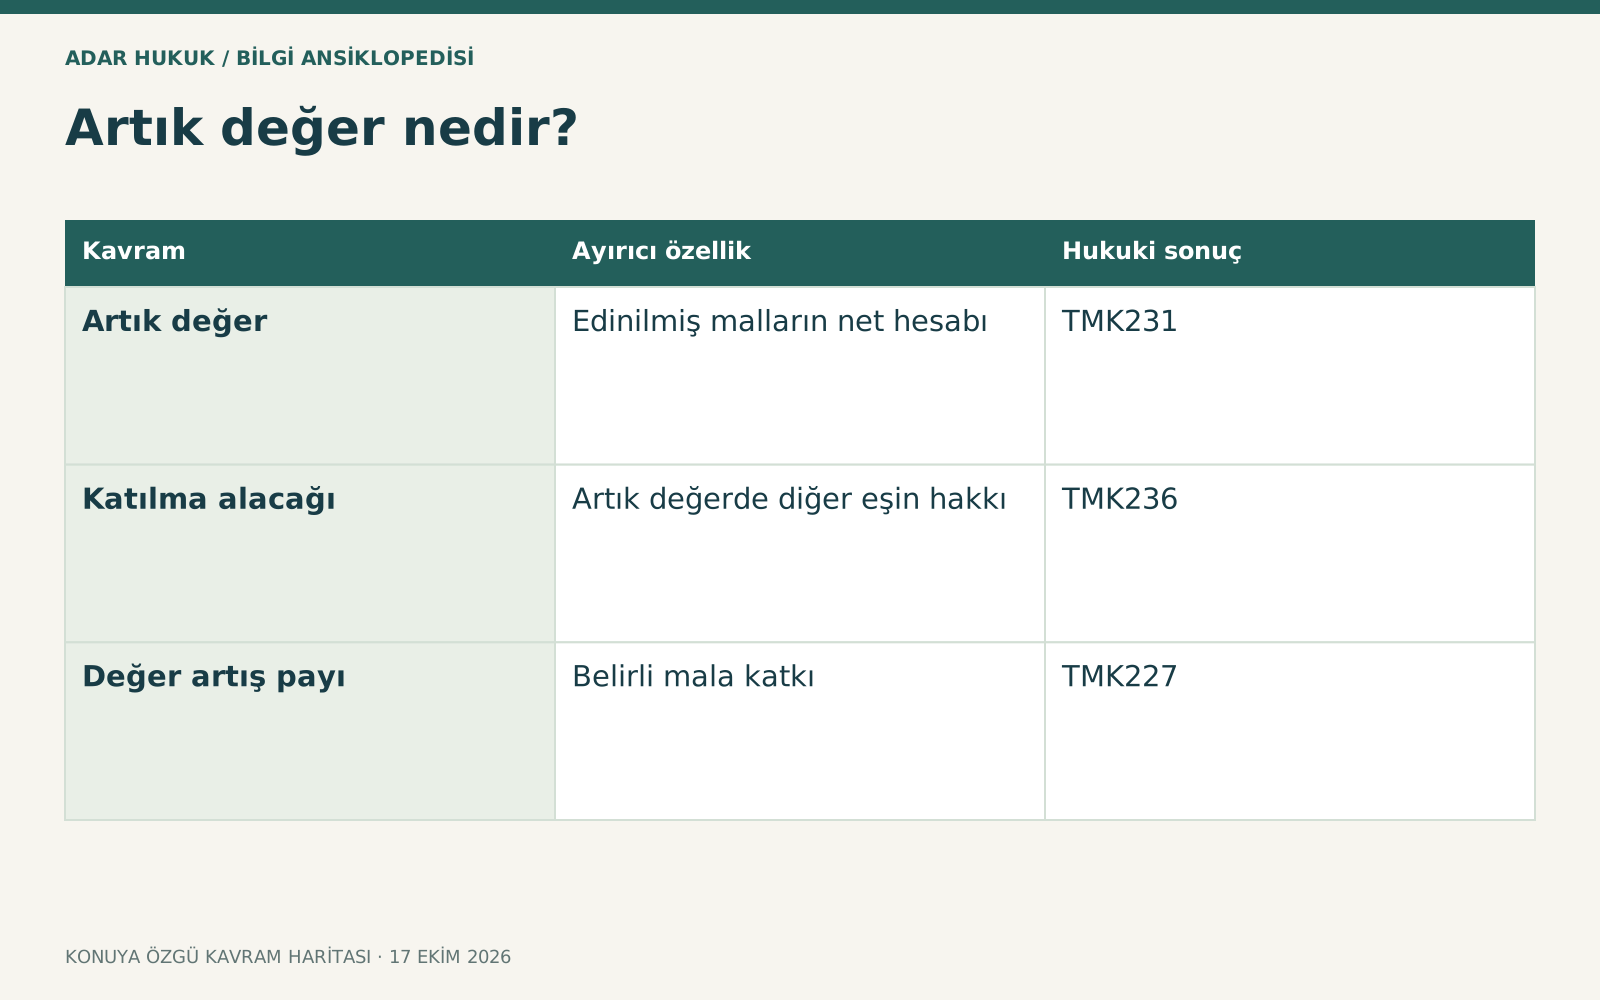
Yakın kavramlarla karşılaştırma
| Kavram | Ayırıcı özellik | Hukuki sonuç |
|---|---|---|
| Artık değer | Edinilmiş malların net hesabı | TMK231 |
| Katılma alacağı | Artık değerde diğer eşin hakkı | TMK236 |
| Değer artış payı | Belirli mala katkı | TMK227 |
Denkleştirme aynı eşin mal grupları arasındadır
TMK 230 kapsamında bir mal grubunun diğerine ait borcu karşılaması veya malın edinimine katkısı denkleştirme doğurabilir. Bu kurum diğer eşin malına ilişkin TMK 227 değer artış payından ve mirasta denkleştirmeden ayrılır. Aynı para aktarımı yanlışlıkla birden fazla kaleme yazılmamalıdır. Hangi eşin hangi mal grubundan hangi varlığa kaynak aktarıldığı gösterilirse bilirkişi hesabındaki oranlar ve düzeltmeler denetlenebilir olur.
Hangi borçlar düşülür?
Edinilmiş mallara ilişkin borçlar net tutara etki eder. Kredi bakiyesi, malın edinimine bağlı yükümlülükler ve borcun hangi gruba ait olduğu incelenir. Bütün kişisel borçların sırf aynı eşe ait olması nedeniyle gelişigüzel düşülmesi doğru değildir. Kredi ödemelerinin rejim sona ermeden önceki ve sonraki kısmı farklılaşabilir. Borcun gerçek varlığı, dönem ve ödeme kaynağı belgelerle açıklanmalı; sadece tarafın söylediği toplam borç yeterli görülmemelidir.
Olumsuz artık değer diğer eşe aktarılır mı?
TMK 231 değer eksilmesinin göz önüne alınmamasını düzenler. Artık değerin negatif çıkması, eksi tutarın otomatik diğer eşin kişisel borcu hâline gelmesi değildir. Buna karşılık bankaya karşı müşterek borç veya başka sözleşmesel sorumluluk ayrı kalabilir. İç tasfiye hesabıyla alacaklıya karşı dış borç ilişkisi aynı soru değildir. Bu ayrım, boşanma hesabında sıfır görünen bir değerin kredi borcunu da yok sayma yanlışını önler.
Katılma alacağına geçiş
TMK 236 kural olarak diğer eşin artık değerin yarısı üzerinde hakkını düzenler; karşılıklı alacakların takası ve kanuni istisnalar ayrıca incelenir. Rejim sözleşmesindeki geçerli düzenleme veya zina-hayata kast hükmünün etkisi farklı olabilir. Artık değer hesaplanması ile nihai tahsil edilecek tutar aynı aşama değildir. Bir eşin çalışmaması doğrudan katkı şartını otomatik yaratmaz; yasal katılma alacağı ile katkı alacağının temelleri farklıdır.
Değerleme ve sona erme tarihi
Boşanma durumunda rejimin sona ermesi dava tarihine bağlanabilir; malın tasfiye değerinin belirlenmesi ise farklı tarih ölçütleri içerir. TMK 228,232 ve 235 birlikte okunmalıdır. Eski rapor uzun yargılama veya bozma sonrasında güncelliğini yitirmiş olabilir. Malın sona erme anındaki durumu ile değerleme anındaki sürüm bedeli ayırt edilmelidir. Her olaya otomatik boşanma günündeki veya tapu satış günündeki bedel uygulanması doğru değildir.
Belgeler ve hesap denetimi
Tapu, araç ve hesap kayıtları; edinim belgeleri; kredi taksitleri; miras veya bağış kaynakları; devir sözleşmeleri ve rejim tarihleri hazırlanabilir. Hesapta brüt değer, kişisel kaynak, eklenecek tutar, denkleştirme ve borç ayrı satırlarda gösterilir. Bilirkişi-keşif gideri talebin niteliğine bağlıdır; sonuç tutarı veya masraf önceden uydurulmaz. Aynı varlığın hem satış bedeli hem yerine alınan mal olarak iki kez sayılmadığı kontrol edilmelidir.
Doğrulanmış karar ve örnek
UYAP 736989200 numaralı HGK değerlendirmesinde artık değer ve yasal katılma alacağı ayrımı açıklanır. Doğrudan katkı bulunmamasının katılma alacağını tek başına ortadan kaldırmadığı belirtilir. Temsili olarak maaşla alınmış bir evin kalan edinim borcu ve kişisel peşinatı varsa net hesap bunları inceler. Sadece evin ilan fiyatının yarısı sonuç değildir. Kararın soyut ilkesi, her dosyada aynı mal veya borç kabulünün yapılacağını göstermez.
Raporda denetlenebilir ara sonuçlar
Her eşin brüt edinilmiş değerleri ile borç düşümünden sonraki toplamı ayrı gösterilirse takas ve nihai alacak daha açık izlenir. Tek toplam rakam, kişisel kaynağın iki kez düşülüp düşülmediğini veya aynı borcun tekrarlandığını gizleyebilir.
Sık sorulan sorular
Artık değer evin bugünkü fiyatı mı?
Aynı değildir. Malın hangi gruba ait olduğu, eklenecek değer, denkleştirme ve ilgili borçlar incelenir. Sürüm değeri hesap unsurlarından biridir; tek başına nihai net tutarı veya katılma alacağını göstermez.
Artık değerin yarısı her durumda ödenir mi?
Genel katılma kuralı yanında karşılıklı hesap, takas, geçerli sözleşme ve kanuni özel durumlar incelenir. Önce her eşin net artık değeri doğru belirlenmelidir. Brüt malvarlığının yarısı şeklinde otomatik sonuç kurulamaz.
Eksi değer borç olarak diğer eşe mi geçer?
Olumsuz tasfiye sonucu otomatik kişisel borç aktarımı değildir. Bankaya karşı ortak kredi gibi dış ilişkiler ayrı kalabilir. Mal rejimi hesabıyla üçüncü kişiye verilen borç taahhüdü farklı hukuki temellere dayanır.
Çalışmayan eşin hakkı bulunur mu?
Yasal katılma alacağında her mala doğrudan para katkısı şartı aranmaz. Edinilmiş mal ve artık değer koşulları incelenir. Katkı payı veya değer artış payının ispat koşullarıyla karıştırılmamalıdır.
Devredilen mal hesap dışında mı?
Her devir aynı sonuç vermez. TMK 229’un eklenecek değer koşulları incelenir. Karşılığı olan olağan satışla katılma hakkını azaltma amacı taşıyan işlem farklı değerlendirilebilir; tarih ve ödeme belgeleri önemlidir.
Hesabı kontrol için ne istenir?
Raporun mal gruplarını, borçları, kaynak oranlarını ve değerleme tarihini açık göstermesi gerekir. Sadece sonuç rakamına itiraz yerine belirli veri veya hesap hatası açıklanmalıdır. Eksik kayıtlar tamamlanarak denetime elverişli tablo kurulabilir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 4721 sayılı Türk Medeni Kanunu – güncel resmî metin ↗
- 6100 sayılı Hukuk Muhakemeleri Kanunu ↗
- UYAP – HGK artık değer ve katılma alacağı değerlendirmesi ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →