HUKUK BİLGİ ANSİKLOPEDİSİ · Aile hukuku ve boşanma
Katılma alacağı nedir?
Katılma alacağı, edinilmiş mallara katılma rejiminin tasfiyesinde diğer eşin artık değeri üzerinde kanunun tanıdığı parasal katılım hakkıdır.
Katılma alacağının hukuki niteliği
TMK m.236 çerçevesindeki katılma alacağı belirli bir eşyanın otomatik ortak mülkiyetine dönüşmesi değildir. Alacağın hesaplanabilmesi için uygulanacak rejim, sona erme tarihi ve her eşin edinilmiş mallarının net değeri belirlenir. Kural olarak artık değerin yarısına ilişkin sistem işler; kanuni istisnalar ve geçerli sözleşme hükümleri ayrıca incelenir.
Bir eşin hiç ücretli çalışmamış olması katılma hakkının sırf bu nedenle doğmayacağı anlamına gelmez. Bu rejimde her mal için ayrıca parasal katkı kanıtlamak ile artık değere katılmak farklıdır. İddia edilen malın hangi gruba girdiği ve tasfiyeye dahil olup olmadığı yine ispat konusudur.
Hukuki dayanak: 4721 sayılı Türk Medeni Kanunu — Adalet Bakanlığı (https://mevzuat.adalet.gov.tr/mevzuat/103249). İlgili maddeler, yukarıdaki konuya özgü açıklamayla birlikte okunmalıdır.
Artık değer nasıl kurulur?
Edinilmiş malın değeri belirlenir, ilgili borçlar ve kanuni hesap unsurları değerlendirilir. Kişisel ve edinilmiş mallar arasındaki denkleştirme, eklenmesi gereken kazandırmalar ve karşılıklı alacaklar sonuç üzerinde etkili olabilir. Sadece güncel piyasa değerini ikiye bölmek bu işlemleri atlar.
Örneğin evin alımında kişisel para ile ücret birikimi birlikte kullanılmışsa kaynaklar ayrıştırılır. Kredi borcu varsa bunun dönem ve finansman yapısı incelenir. Aynı borcun hem değer düşürmede hem başka bir kalemde tekrar hesaba katılmaması gerekir.
Hukuki dayanak: 4721 sayılı Türk Medeni Kanunu — Adalet Bakanlığı (https://mevzuat.adalet.gov.tr/mevzuat/103249). İlgili maddeler, yukarıdaki konuya özgü açıklamayla birlikte okunmalıdır.
Değerleme tarihi ile sona erme tarihi
Boşanma halinde TMK m.225 bakımından rejim dava tarihinden geçerli olarak sona erer. Hangi malların rejime dahil olduğunun tespiti ile tasfiye değerinin hangi zamana göre bulunacağı ayrılır. TMK m.235 ve ilgili hesap kuralları bu ayrımda önemlidir.
Dava yıllarca sürerken malın değerinin değişmesi, rejime dahil olma tarihini değiştirmez. Buna karşılık tasfiye için uygulanacak değerleme usulü hukuken ayrıca belirlenir. Bu nedenle yalnız dava tarihindeki yaklaşık bir ilan bedeli her durumda nihai hesabı vermez.
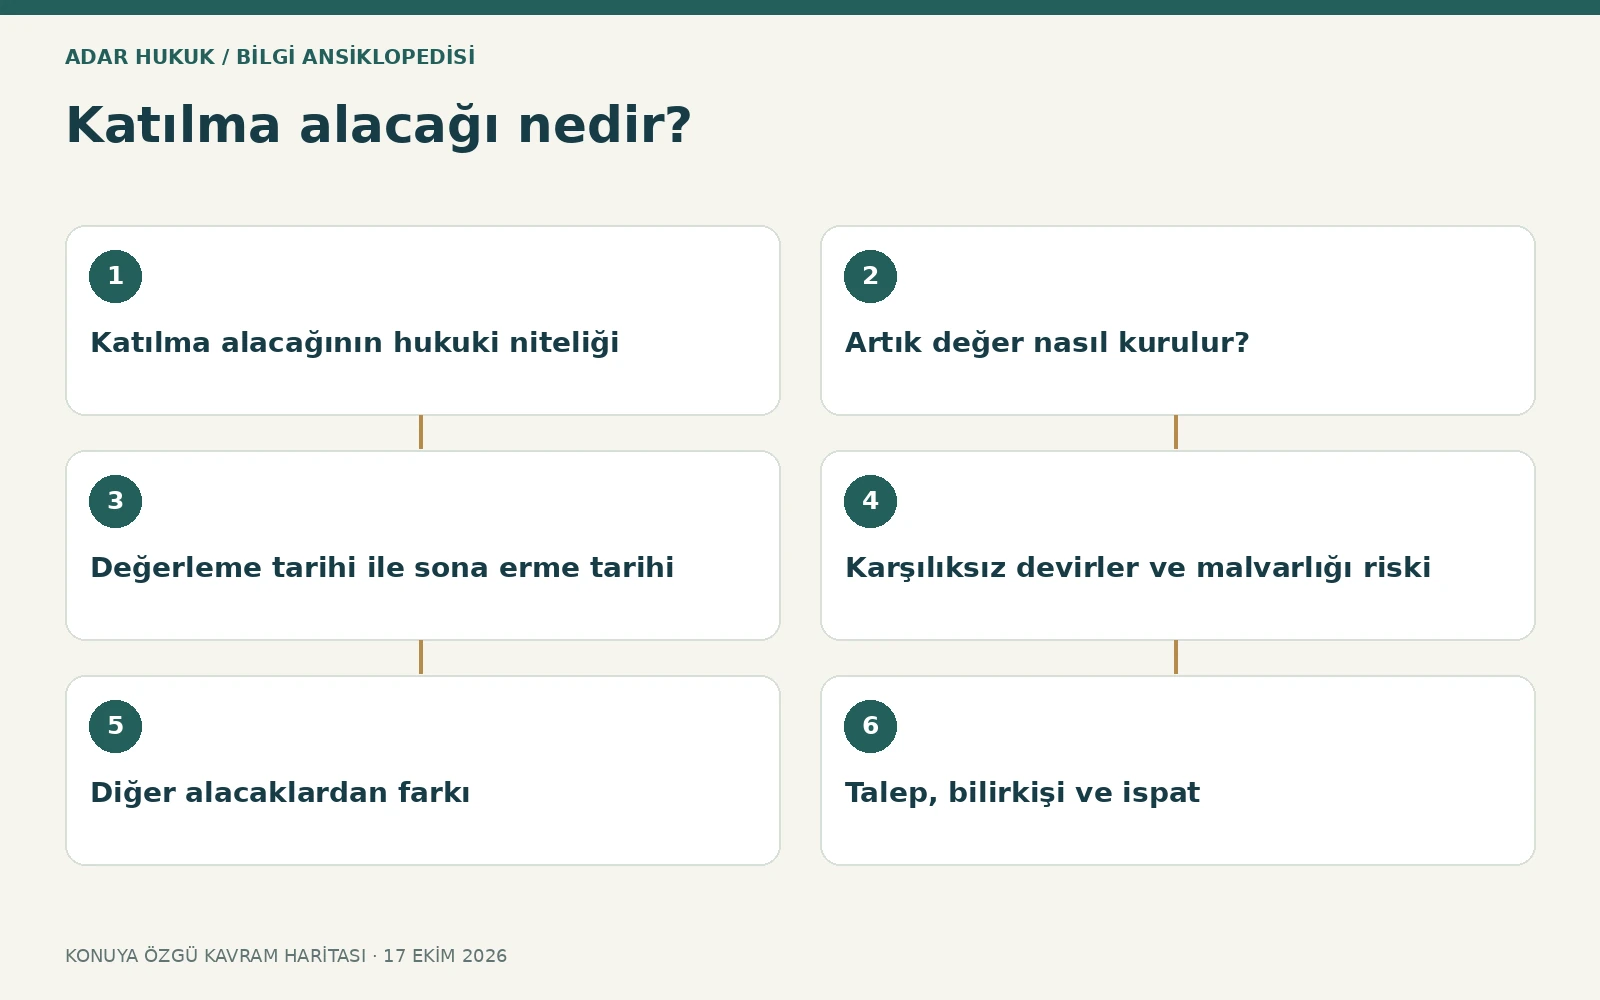
Karşılıksız devirler ve malvarlığı riski
TMK m.229 belirli karşılıksız kazandırmaların ve katılma alacağını azaltma kastıyla yapılan bazı devirlerin hesaba eklenmesini düzenler. Bir malın satılmış olması her durumda tasfiye hesabından tamamen çıktığı anlamına gelmez. İşlemin tarihi, bedeli, karşılığı ve amacı araştırılır.
Malın hâlen mevcut olup olmadığı ile dava sırasında geçici koruma gerekip gerekmediği farklı konulardır. Tedbir istenirken belirli mal ve risk somutlaştırılmalıdır. Her mal üzerine sınırsız kısıtlama talebi yerine alacağı korumaya uygun ve ölçülü çözüm değerlendirilir.
Diğer alacaklardan farkı
Değer artış payı, diğer eşe ait mala yapılan belirli katkının karşılığını ilgilendirir. Katkı payı denilen talepler özellikle önceki rejim dönemindeki katkılarda farklı çerçeveye sahip olabilir. Ziynet alacağı ise takıların mülkiyeti ve iadesiyle ilgilidir. Boşanma tazminatı da mal rejimi tasfiyesi değildir.
Aynı olayda bu taleplerden birden fazlası tartışılabilir. Örneğin düğün takısı bozdurulup eve yatırılmışsa takının kime ait olduğu, katkının niteliği ve hangi istemin ileri sürüldüğü açıklanır. Aynı değerin iki kez tahsilini sağlayacak hesap yapılamaz.
Talep, bilirkişi ve ispat
Dava hazırlığında hangi malların tasfiyesinin istendiği, bilinen kayıt ve kurumlar ile finansman iddiaları açıklaştırılır. Kesin değerin dava başlangıcında belirlenememesi, usul seçimini ve talep biçimini etkileyebilir. Her dosyada aynı tür dilekçe ve aynı harç yaklaşımı kullanılmamalıdır.
Bilirkişi hesabı hukuki nitelendirmenin yerine geçmez. Raporun hangi mal grubunu, hangi borcu ve hangi oranı esas aldığı okunmalıdır. İtirazda yalnız sonuç az demek yerine yanlış kaynak, dönem, değer veya mükerrer kalem açıklanmalıdır.
Örnek hesap neden kişiselleştirilmelidir?
Basitleştirilmiş örnekte edinilmiş malın tasfiyeye esas değeri ve ilgili borcu belirlenerek artık değere ulaşılır. Ancak kişisel kaynak, başka mal grubuna borç, karşılıklı alacak ve sözleşme varsa örnek değişir. Bu nedenle örnek bir yüzdeyi gerçek dosyada doğrudan talep tutarı saymak uygun değildir.
Başvuru için tapu, ruhsat, banka ve kredi kayıtları, mal rejimi sözleşmesi, edinme tarihleri ve boşanma dosyasının durumu hazırlanır. Zamanaşımı ve başlangıcı somut talebin niteliği ve kesinleşme ilişkisi üzerinden kontrol edilir. Genel bir internet cümlesiyle son gün hesabı yapılmamalıdır.
Emeğin katkısı ve kazanılmış değer ayrımı
Katılma sistemi yalnız bir malın satın alma bedeline doğrudan para veren eşin hakkını koruyan bir model değildir. Evlilikteki ev içi emek ve ortak yaşam organizasyonu dikkate alınarak edinilmiş malların artık değerine katılım sağlanır. Bunun için her eşin her faturada isminin bulunması gerekmez. Ancak tasfiyeye konu değerin gerçekten mevcut olduğu ve hangi rejim döneminde edinildiği yine belirlenmelidir.
Buna karşılık belirli bir kişisel kaynaktan diğer eşin malına yapılan katkı ayrıca incelenebilir. Bu iki düzeyi ayırmak önemlidir: biri rejimin sağladığı katılım, diğeri belirli katkının karşılığıdır. Dava hazırlığında her para hareketine tek bir isim vermek yerine kaynağı, amacı ve dönemi gösteren tablo kurulmalıdır. Böylece hesaplamada gereksiz çakışmalar daha kolay görülür.
Sözleşme, feragat ve boşanma protokolü
Anlaşmalı boşanma protokolünde mal rejimine ilişkin hükümler bulunabilir. Bu hükümlerin hangi malları ve hangi alacakları kapsadığı ayrıca yorumlanır. Belirli bir taşınmaz için anlaşma yapılması, adı geçmeyen bütün yatırım ve hesapların da aynı biçimde tasfiye edildiği anlamına her durumda gelmez. Geniş ibra ifadeleri ise beklenmedik kapsam tartışmalarına yol açabilir.
Hak saklı tutulmak isteniyorsa metinle sözlü niyetin uyumlu olması gerekir. Henüz bilinmeyen malvarlığı, ileride yapılacak ödeme ve yerine getirilmemiş devir taahhüdü açık değerlendirilmelidir. Protokol okunurken sadece boşanmayı sağlayan maddelere bakılmamalı, sonradan açılacak tasfiye davasına etkisi de incelenmelidir. Her hazır protokolün bütün ailelerin malvarlığı yapısına uygun olduğu kabul edilemez.
Raporu denetlemek için pratik okuma
Bilirkişi raporunda önce mal listesi ve edinme tarihleri kontrol edilir. Ardından kişisel kaynak sayılan tutarlar, kredi ödeme dönemleri, kalan borç ve kullanılan değerleme tarihi incelenir. Sonuç tablosu doğru görünse bile başlangıç verilerindeki yanlışlık bütün hesabı etkileyebilir. Özellikle farklı tarihlerdeki tutarların aynı değer düzeyine nasıl taşındığının açıklanması gerekir.
İtirazda her satır için belgeye dayalı açıklama hazırlanabilir. Örneğin miras parasının hesaba giriş tarihi doğru fakat konut peşinatına aktarımı atlanmış olabilir. Ya da dava sonrasındaki taksitler rejim içi ödeme gibi işlenmiş olabilir. Bu tür somut itirazlar, hesabın neden eksik veya hatalı olduğunu anlaşılır kılar. Raporun hukuki seçeneklerden hangisini esas aldığı mahkemece denetlenmelidir.
Üç talebin bir örnek üzerinden ayrılması
Örnek olarak eş adına kayıtlı konut evlilikte ücret birikimiyle alınmış, diğer eş ayrıca kişisel parasından iyileştirme yapmış ve düğün takılarının da kullanıldığını ileri sürmüş olsun. Bu tabloda edinilmiş malın artık değeri, belirli katkının niteliği ve ziynet iddiası ayrı sorulardır. Her başlığa aynı tutarı yazarak toplamı artırmak doğru bir hesap kurmaz.
Karşı örnekte mal tamamen mirastan gelen izlenebilir kaynakla alınmış olabilir. Sırf alımın evlilik sırasında yapılması, bütün bedelin edinilmiş mal olduğunu kesinleştirmez. İspat ve kaynak takibi önemlidir. Hangi talebin hangi olguya dayandığını gösteren açıklama, hem mahkemenin hem de hesap uzmanının değerlendirmesini kolaylaştırır. Alacak türünü ve aynı değerin daha önce değerlendirilip değerlendirilmediğini kontrol etmek mükerrer hesap riskini azaltır.
Karşı eşin de tasfiyeye konu edinilmiş malları bulunabilir. Hesap tek yönde kurulmamalı; karşılıklı değer ve alacaklar kanuni çerçevede değerlendirilmelidir. Bir eşin adına daha az mal kayıtlı olması, diğer bütün finansman iddialarını kendiliğinden doğrulamaz. Her iki tarafın dönem, kaynak ve borç bilgileri anlaşılır biçimde sunulmalıdır.
| Başlık | Temel soru veya işlev |
|---|---|
| Katılma alacağı | Artık değere katılım |
| Değer artış payı | Belirli mala katkı |
| Ziynet iadesi | Aidiyet ve geri verme |
| Boşanma tazminatı | Kendine özgü kusur ve zarar koşulları |
Sık sorulan sorular
Katılma alacağı tapunun yarısını almak mıdır?
Kural olarak parasal tasfiye alacağıdır; mülkiyet payı devriyle aynı değildir.
Hiç çalışmayan eş isteyebilir mi?
Ücretli çalışmamak tek başına katılma hakkını ortadan kaldırmaz.
Her malın yarısı mı alınır?
Önce kişisel ve edinilmiş mallar, borçlar ve diğer hesap unsurları ayrılır.
Satılan mallar her zaman hesap dışı mı kalır?
Hayır. Devir koşulları ve TMK m.229 gibi hükümler bakımından inceleme gerekebilir.
Ziynet alacağıyla aynı mı?
Hayır. Hukuki kaynak, ispat ve hesap yöntemleri farklıdır.
Boşanma tazminatı alacağı kaldırır mı?
İki talep farklıdır. Geçerli anlaşma ve feragat ifadelerinin kapsamı ayrıca incelenir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 4721 sayılı Türk Medeni Kanunu — Adalet Bakanlığı ↗
- 6100 sayılı Hukuk Muhakemeleri Kanunu — Adalet Bakanlığı ↗
- 4787 sayılı Aile Mahkemeleri Kanunu — Adalet Bakanlığı ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →