HUKUK BİLGİ ANSİKLOPEDİSİ · Banka, finans ve tüketici hukuku
Finansman sözleşmesi nedir?
Finansman sözleşmesi,6361 kapsamında mal veya hizmet alımının, alıcı adına doğrudan satıcıya ödeme yapılarak kredilendirilmesidir. Alıcı geri ödemeyi finansman şirketine yapar; bu ilişki serbest kullanımlı nakit kredisi veya tasarruf finansman sistemiyle aynı değildir.
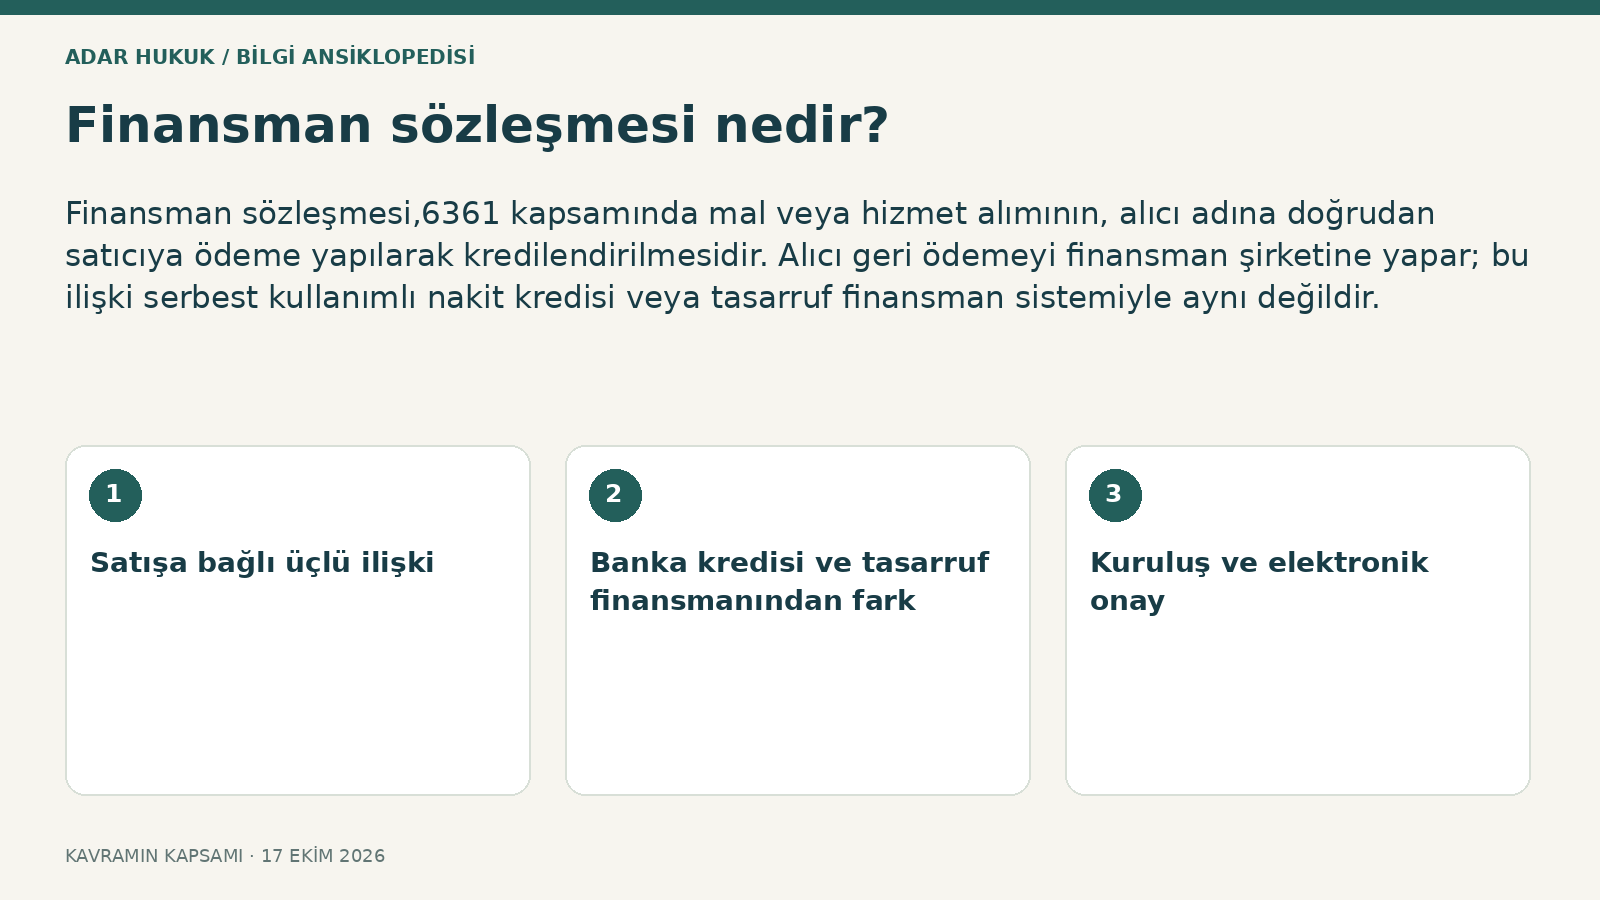
Satışa bağlı üçlü ilişki
Alıcı bir taşıt veya dayanıklı tüketim malı seçtiğinde satış bedelinin finansman şirketince karşılanması önerilebilir. Satıcı malı verir, finansman şirketi satıcıya ödeme yapar, alıcı ise ödeme planına göre şirkete borçlanır.6361 m. 39 bu yapının temelini oluşturur. Satış sözleşmesiyle finansman sözleşmesinin tarafları aynı değildir. Buna rağmen ekonomik bağlantı ve tüketici mevzuatı belirli haklar sağlayabilir. Şirketin logosunun mağazada bulunması her mağaza vaadinden sınırsız sorumlu olduğu sonucunu doğurmaz. Hangi mal için ne tutarın kullandırıldığını ve ödemenin hangi satıcıya gittiğini belgelemek gerekir.
Banka kredisi ve tasarruf finansmanından fark
Finansman şirketi alım için satıcıya ödeme yapar; paranın müşterinin hesabına geçmemesi tek başına kredi kullanılmadığını göstermez. Buna karşılık 6361 m. 39/A kapsamındaki tasarruf finansmanı, birikim dönemi ve organizasyon ücreti gibi başka unsurları olan ayrı sözleşmedir. Ürünlerin ikisinin de finansman diye pazarlanması kuralları eşitlemez. Finansal kiralamada mülkiyetin kiralayanda bulunması da farklı yapıdır. Kullanıcı sözleşmenin başlığından önce kanuni türüne ve ödeme akışına bakmalıdır. Banka olmayan kuruluşun kredi vermesi sırf bu nedenle yetkisiz olduğu anlamına gelmez; faaliyet izni BDDK kayıtlarından doğrulanmalıdır.
Kuruluş ve elektronik onay
6361 finansman sözleşmesinin yazılı veya izin verilen uzaktan yöntemlerle kurulmasına imkân verir.7247 sayılı Kanunun 39 değişikliği kimliğin doğrulanmasını sağlayan bilişim veya elektronik haberleşme yöntemlerinin çerçevesini düzenlemiştir. Her telefon mesajı geçerli ve sınırsız onay değildir. Tüketici sözleşme, ön bilgilendirme, ödeme planı ve ücretlerin bir örneğini almalıdır. Satıcıyla finansman şirketi arasında önceden kurulan genel sözleşmenin bulunması da işleyişin parçasıdır. Kişi malı seçmiş fakat finansman başvurusunu onaylamamışsa hangi aşamada borç doğduğu araştırılır; yalnız mağazanın sipariş kaydıyla kesin kredi kabulü varsayılmaz.
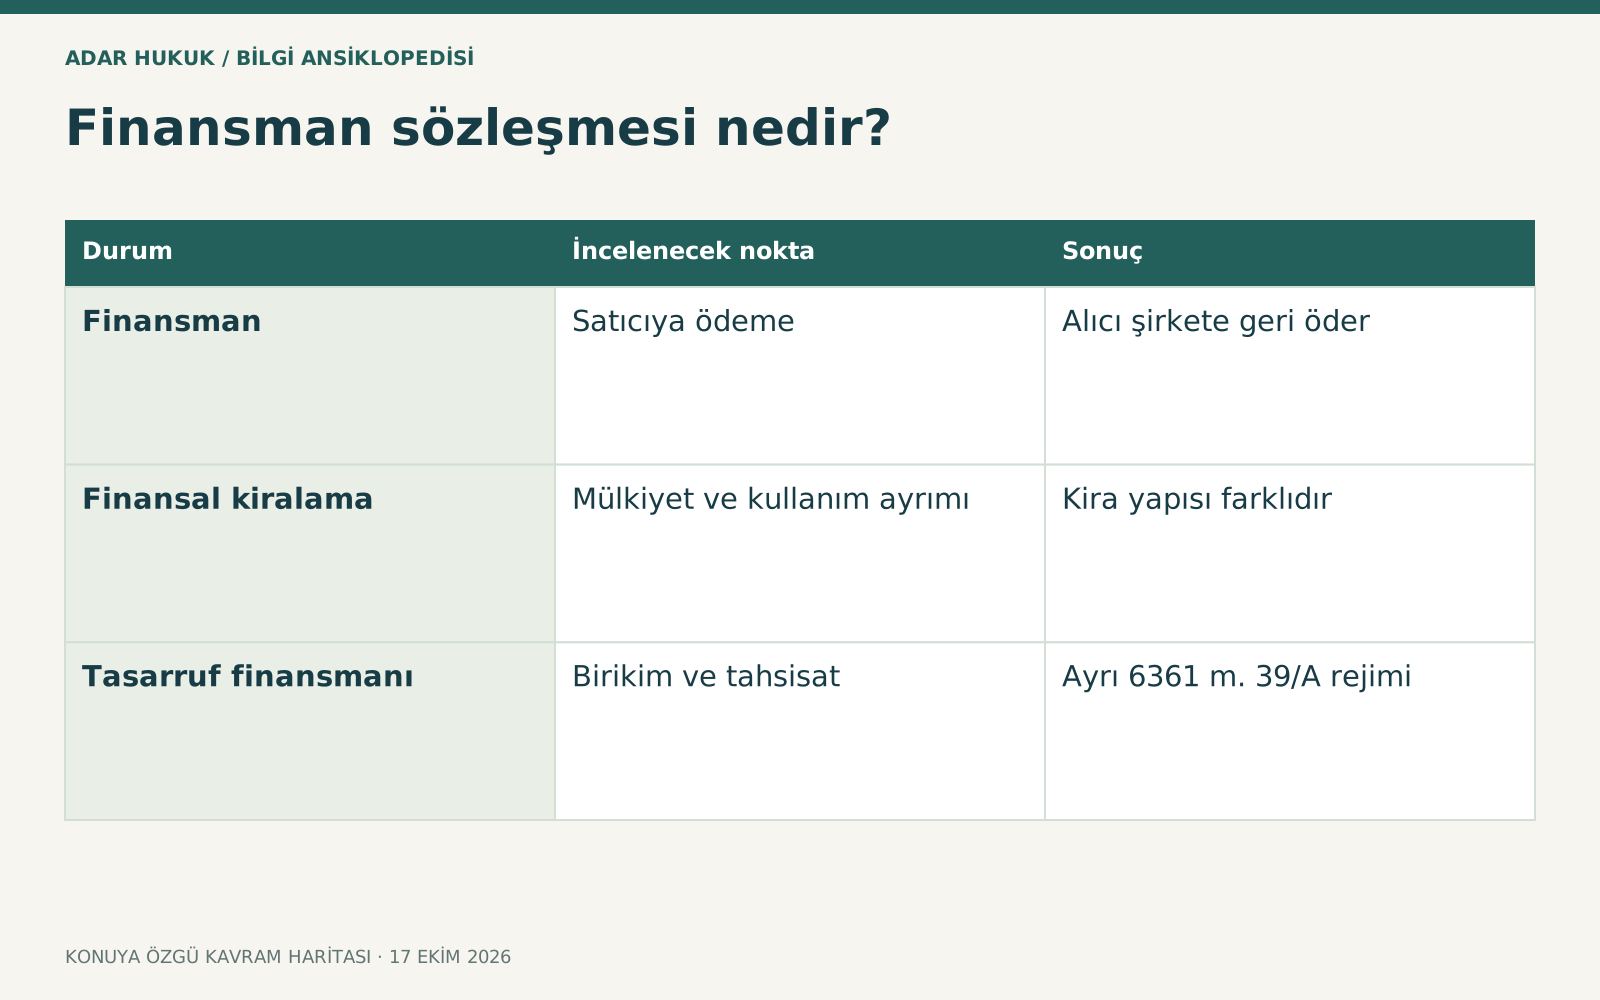
| Durum | İncelenecek nokta | Sonuç |
|---|---|---|
| Finansman | Satıcıya ödeme | Alıcı şirkete geri öder |
| Finansal kiralama | Mülkiyet ve kullanım ayrımı | Kira yapısı farklıdır |
| Tasarruf finansmanı | Birikim ve tahsisat | Ayrı 6361 m. 39/A rejimi |
Tüketici veya ticari işlem ayrımı
Kişisel ihtiyaç için alınan ürünün finansmanı 6502 koruması kapsamında değerlendirilebilir. İşletmenin üretim aracı için yaptığı alım ise aynı tüketici sonuçlarını her durumda doğurmaz. Gerçek kişi olmak tek başına tüketici sayılmak için yeterli değildir; mesleki veya ticari amaç önemlidir. Tüketici kredisi niteliğindeki işlemde cayma, erken ödeme, temerrüt ve haksız şart hükümleri araştırılır. Ticari işte TTK ve genel borçlar kuralları devreye girer. Bu ayrım yalnız faiz hesabını değil görevli mahkemeyi ve arabuluculuk koşullarını da etkiler; sözleşmenin alıcıya şirket adına mı şahsen mi düzenlendiği görülmelidir.
Cayma ve satıştan dönme
Tüketici kredisi hükümleri uygulanıyorsa on dört günlük cayma hakkı ile kullanılan anapara ve kullanım faizi için otuz günlük ödeme yükümlülüğü gündeme gelir. Malı mağazaya bırakmak finansman şirketine cayma bildiriminin yapıldığını her zaman göstermez. Satışın iptali ile kredi caymasının birlikte sonuçlandırılması gerekebilir. Bağlı kredi koşulları varsa 6502 m. 30 çerçevesinde satıcıyla kredi verenin sorumluluğu değerlendirilir. Her finansman otomatik bağlı kredi sayılmamalıdır. Bildirimin tarihi, muhatabı ve ulaştığına ilişkin kayıt saklanmalıdır. Kullanıcı hangi sözleşmeyi hangi nedenle sona erdirmek istediğini açıkça belirterek geri ödeme hesabını yazılı istemelidir.
Teslim edilmeyen veya ayıplı ürün
Satıcı ürün bedelini aldığı halde ürünü göndermemiş olabilir. Alıcı teslim belgesini ve finansman kullandırım tarihini karşılaştırmalıdır. Yanlış teslim beyanı üzerinden ödeme yapılmışsa bunu finansman kuruluşuna da bildirmelidir. Ayıp halinde seçimlik haklarla bağlı kredi sorumluluğunun koşulları ayrı değerlendirilir. Taksitleri tamamen durdurmak her uyuşmazlıkta risksiz çözüm değildir; icra ve temerrüt sonuçları doğabilir. Satıcının sözlü para iadesi sözü finansman hesabını kapatmaz. İade tutarının kime aktarılacağı, kalan borcun ne olacağı ve borcu yoktur belgesi birlikte izlenmelidir; aynı bedelin iki kez ödenmesi önlenmelidir.
Faiz, ücret ve sigorta
Peşin satış bedeli ile kredili toplam ödeme arasındaki fark açıkça görülmelidir. Yıllık maliyet, taksit sayısı, tahsis ücreti ve vergiler ayrı karşılaştırılır. Tüketici kredisi niteliğinde sigorta için açık talep ve uygun poliçeyi seçme hakları dikkate alınır; her krediye zorunlu ürün paketlenemez. Bir ücretin sözleşmede bulunması onun emredici kurallara uygunluğunu tek başına kanıtlamaz. Buna karşılık bütün finansman bedelleri de sebepsiz kesinti değildir. Temerrüt oranı, bileşik faiz yasağı ve erken ödeme indirimi işlemin türüne göre kontrol edilir. Sabit bir güncel piyasa oranı bütün sözleşmelere uygulanacak kanuni oran diye gösterilmemelidir.
Gecikme ve muacceliyet
Tüketici kredisi koşullarında kalan borcun tamamının istenmesi için kanuni şartlar, birbirini izleyen en az iki taksitte temerrüt ve en az otuz günlük muacceliyet uyarısı önemlidir. Finansman şirketinin alacaklı olması bu korumayı kendiliğinden kaldırmaz. Ancak her sözleşme tüketici kredisi değildir; ticari işlemde farklı hükümler uygulanabilir. İhtarın hangi taksitleri gösterdiği, tebliği ve talep hesabı kontrol edilmelidir. Müşteri hizmetlerine yapılan yapılandırma başvurusu yeni sözleşme kabul edilmedikçe eski vadeyi durdurmaz. Tahsilat mesajının gelmemesi de ödeme planını değiştirmez; ödenen tutarın doğru hesaba işlendiği izlenmelidir.
Örnek: telefon iade edildi, taksit sürdü
Tüketici ayıplı telefonu satıcıya teslim edip işlemin kapandığını düşünmüş olabilir. Finansman şirketi ödeme talep ediyorsa iadenin kabulü, bedelin şirkete aktarılması ve satış-kredi bağlantısı araştırılır. Ürünün servise bırakılmasıyla satıştan dönülmesi de aynı değildir. Teslim veya servis tutanağının başlığı ve içeriği okunmalıdır. Uyuşmazlık tutarına ve niteliğine göre tüketici hakem heyeti veya mahkeme yolu değerlendirilir. Satıcının mağazasına tekrar gitmek tek başına icra itiraz süresini korumaz. Alacağın gerçek dayanağı ve hangi kurumdan ne istendiği somut belgelerle kurulmalıdır; genel mağduriyet anlatımı hesabı açıklamaya yetmez.
Belge, başvuru ve maliyet
Satış faturası, finansman sözleşmesi, ön bilgi formu, elektronik onay kayıtları, teslim veya iade tutanağı, ödeme planı, dekontlar ve ihtarlar hazırlanır. Şirketin hesap dökümü talep edilir. BDDK denetim başvurusu özel alacak davasının yerine geçmez; TBB sistemi de her banka dışı şirkete otomatik uygulanmaz. Tüketici hakem heyeti ücretsiz bir yol olabilirken dava, bilirkişi ve temsil giderleri farklıdır. Bu sayfada doğrudan finansman şirketi uyuşmazlığına ilişkin doğrulanmamış karar künyesi kullanılmamaktadır. Bakanlık tüketici rehberi ile 6361 ve 6502 hükümleri esas alınarak başvuru türü belirlenir; somut sözleşmeye uymayan bir banka kararı aynı sonuç garanti etmez.
Sık sorulan sorular
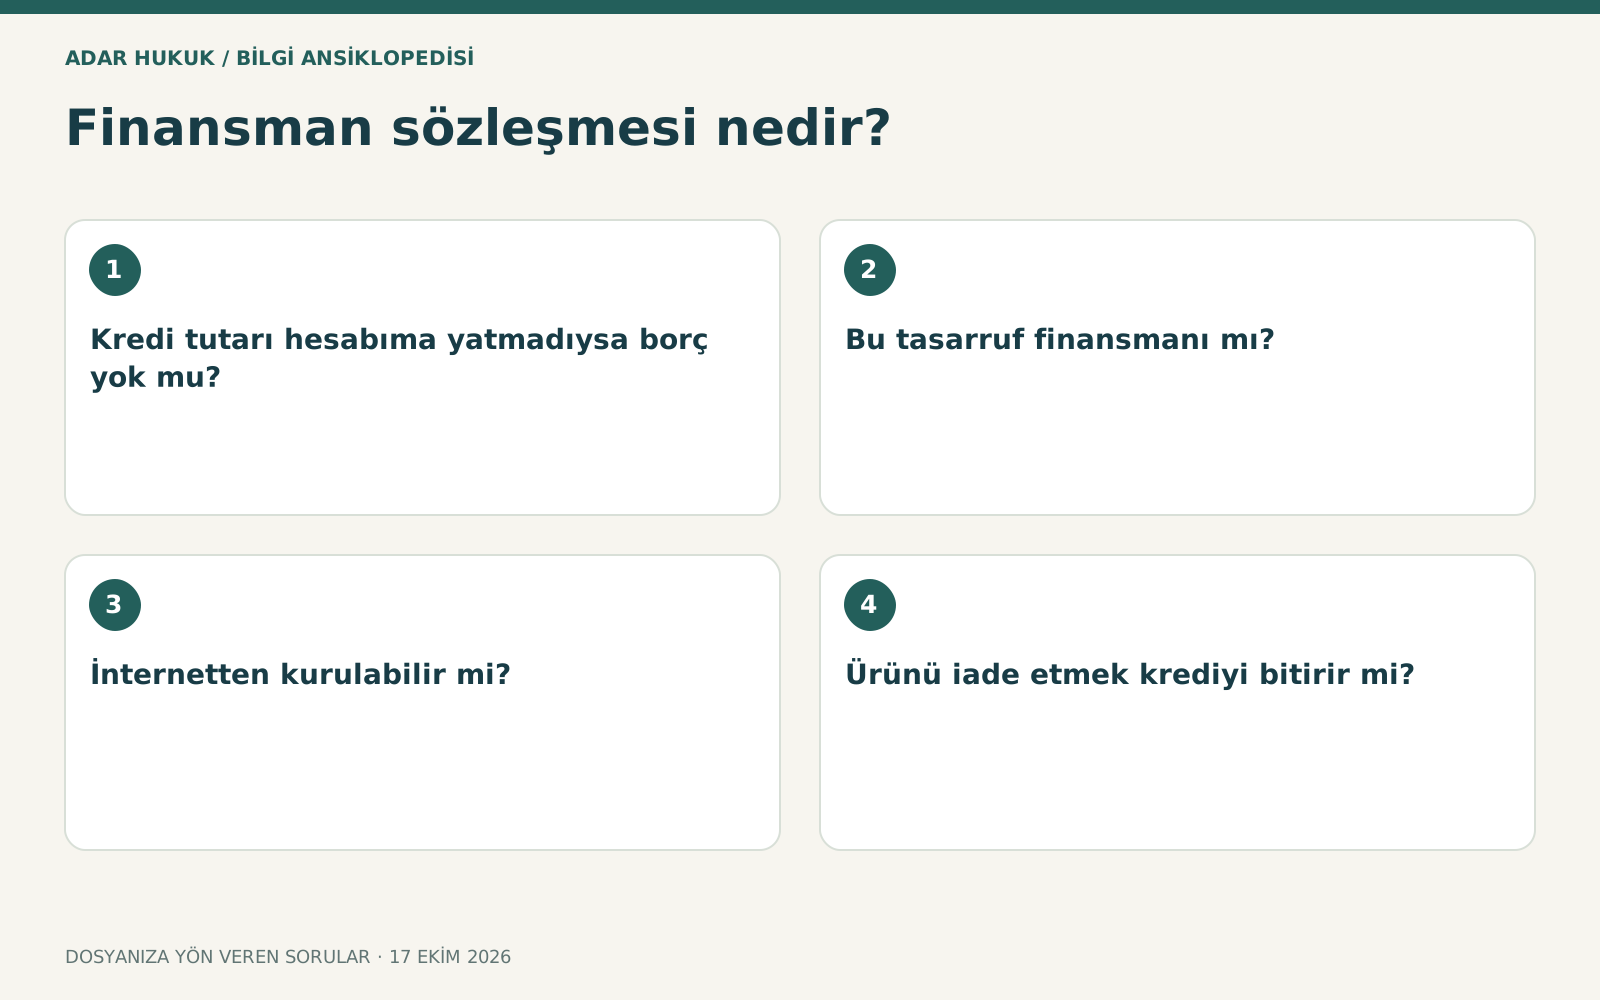
Kredi tutarı hesabıma yatmadıysa borç yok mu?
6361 m. 39 kapsamında ödeme doğrudan satıcıya yapılır. Kullandırım ve teslim kayıtları incelenir; paranın kişisel hesaba geçmemesi tek başına borcu ortadan kaldırmaz.
Bu tasarruf finansmanı mı?
Hayır. Tasarruf finansmanının birikim dönemi ve organizasyon yapısı 6361 m. 39/A kapsamında ayrıdır. Sözleşme türleri aynı isimle genellenmemelidir.
İnternetten kurulabilir mi?
Kanunun ve BDDK kurallarının izin verdiği kimlik doğrulamalı uzaktan yöntemler kullanılabilir. Bilgilendirme ve sözleşme örneği yükümlülükleri ayrıca korunur.
Ürünü iade etmek krediyi bitirir mi?
İadenin kabulü, bedelin aktarılması ve satış-kredi bağlantısı değerlendirilir. Satıcıya teslim tek başına finansman hesabının kapandığını göstermez.
Tüketici cayma hakkım var mı?
İşlem tüketici kredisi kapsamındaysa on dört günlük cayma ve kullanım bedelini geri ödeme kuralları uygulanır. Ticari alım aynı haklara otomatik tabi değildir.
Şirket taksitlerin hepsini hemen isteyebilir mi?
Tüketici kredisinde ardışık iki taksit ve en az otuz günlük uyarı gibi şartlar incelenir. Ticari işlemin koşulları ve ihtarın kapsamı ayrıca değerlendirilir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 6361 m. 39 ↗
- BDDK – ödeme doğrudan satıcıya yapılır ↗
- 6502 m. 22–31 ↗
- 7247 – uzaktan finansman sözleşmesi ↗
- Ticaret Bakanlığı – tüketici kredisi rehberi ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →