HUKUK BİLGİ ANSİKLOPEDİSİ · İcra, iflas ve alacak
Kesin mühlet nedir?
Kesin mühlet, konkordatonun başarıya ulaşmasının mümkün görülmesi üzerine mahkemenin verdiği, borçlunun proje ve ödeme düzeninin komiser denetiminde ilerlediği dönemdir. İsmindeki kesin sözcüğü nihai tasdik veya borcun silinmesi anlamına gelmez.
Geçici mühletin devamı değildir
Kesin mühlet için mahkeme yeni bir değerlendirme yapar. Geçici dönem içinde belgelerin ve projenin incelenmiş olması, kesin mühletin otomatik verileceğini göstermez. Borçlunun ekonomik durumunun iyileşme olasılığı, faaliyetleri ve komiser raporu önem taşır. Alacaklıların görüş ve itirazları kanuni usul içinde dikkate alınır. Kararda hangi borçlular için hangi tarihten itibaren mühlet verildiği okunmalıdır. Bir şirketin kararı aynı gruptaki başka şirketi veya ortağın kişisel borcunu kendiliğinden kapsamaz; her başvurucunun durumu ayrı değerlendirilir.
Bir yıl ve özel uzatma
İİK 289 kapsamında kesin mühlet bir yıldır. Özel güçlük arz eden durumlarda kanundaki talep ve rapor koşullarıyla altı aya kadar uzatma gündeme gelebilir. Bu süre her dosyada kendiliğinden eklenmez. Mühletin başlangıcı, uzatma talebi ve mahkeme kararları ayrı takvime işlenmelidir. Tasdik yargılamasında İİK 304 kapsamındaki mühlet hükümlerinin devamına ilişkin mekanizma da kendi koşullarına tabidir. Bir yıllık, altı aylık ve yargılama aşamasındaki dönemler aynı şeymiş gibi toplanıp herkes için sabit toplam süre vaat edilmemelidir.
Komiser ve alacaklılar kurulu
Mahkemenin görevlendirdiği komiser projeyi ve işletmenin faaliyetini denetler. Alacaklılar kurulu kanuni koşullarda oluşturulur ve komiserin faaliyetlerine ilişkin görev yapar. Kurul ile bütün alacaklıların oylama toplantısı aynı organ değildir. Komiserin seçilmesi, ücret ve bilgi isteme yetkileri ilgili yönetmeliğe göre yürür. Borçlu komiserin istediği belgeleri zamanında sunmalıdır. Alacaklı da bir çalışanla yaptığı sözlü görüşmeyi resmî alacak bildirimi yerine koymamalıdır. Başvurunun kime, hangi dosya ve kayıt numarasıyla ulaştığı belgelenmelidir; kurul üyesi olmak sınırsız bireysel tahsil hakkı sağlamaz.
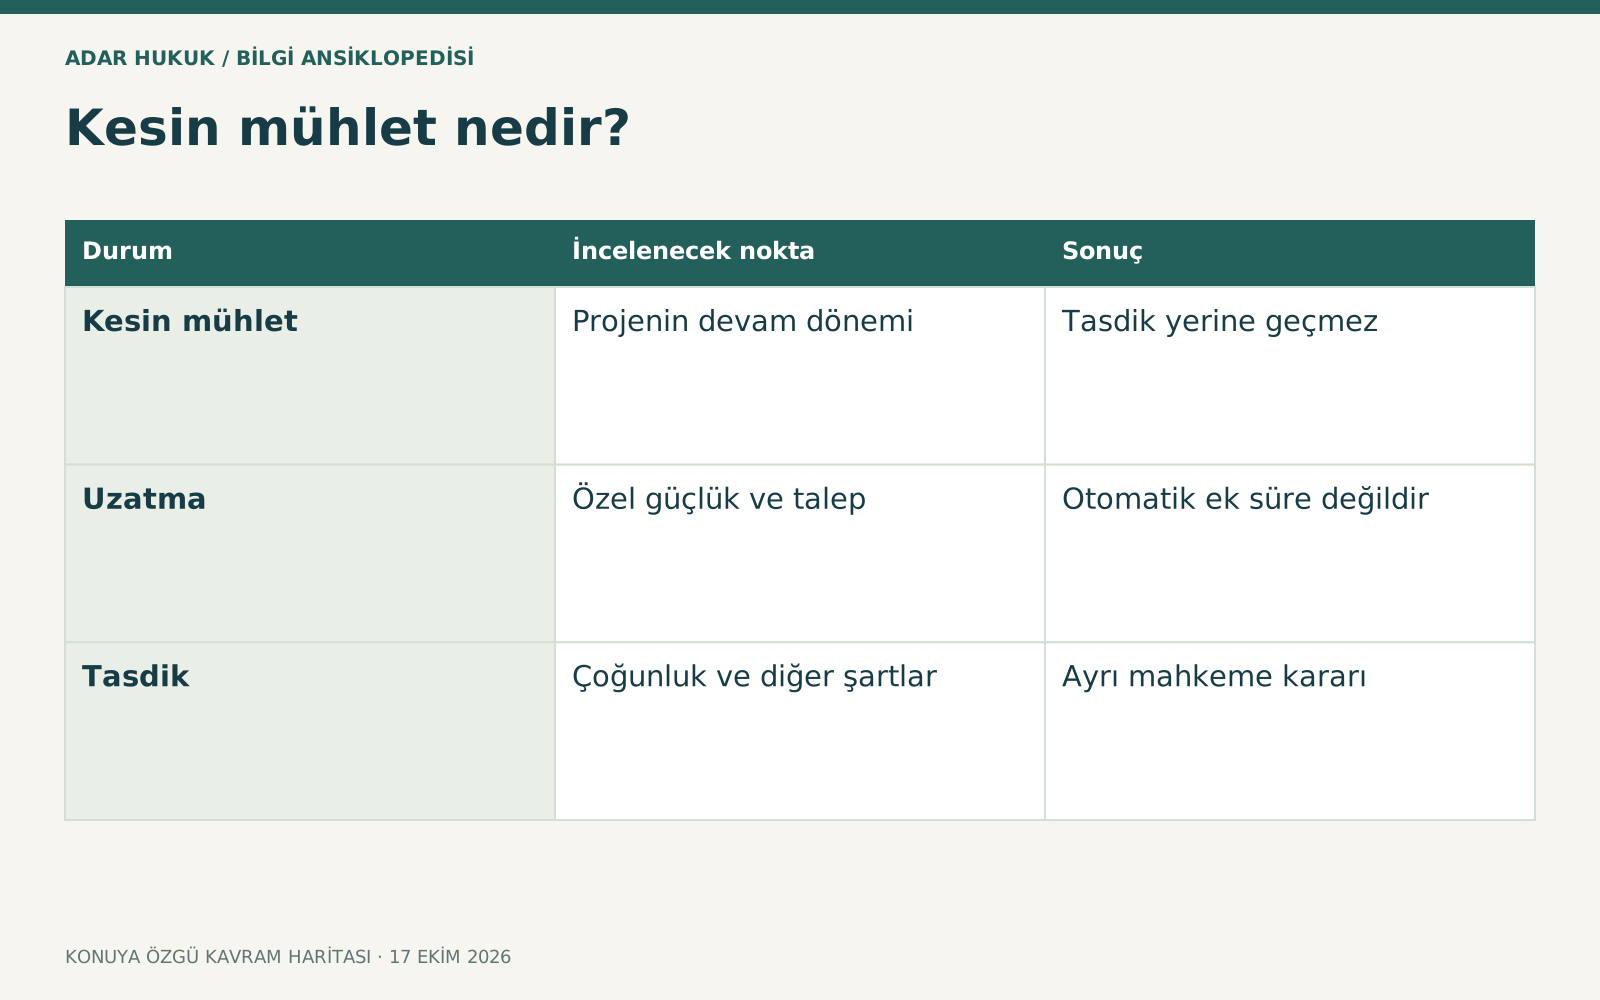
| Durum | İncelenecek nokta | Sonuç |
|---|---|---|
| Kesin mühlet | Projenin devam dönemi | Tasdik yerine geçmez |
| Uzatma | Özel güçlük ve talep | Otomatik ek süre değildir |
| Tasdik | Çoğunluk ve diğer şartlar | Ayrı mahkeme kararı |
Takip yasağı ve istisnalar
İİK 294 ve devamı kapsamında kesin mühlet takipleri etkiler. Kanunda sayılan imtiyazlı alacaklar ve rehinli takipler için özel kurallar bulunur. Rehnin paraya çevrilmesi takibinin devamı ile satış veya muhafazanın yapılması aynı sonuç değildir. Kamu alacakları da ilgili düzenleme içinde ayrı değerlendirilir. Bütün borçlar için bütün dosyalar durdu açıklaması doğru değildir. İcra dosyasındaki işlem türü ve mahkeme kararının kapsamı incelenir. Borçlu olmayan kefil veya üçüncü kişi rehin verenin durumu da asıl borçlunun mühletiyle otomatik eşitlenmez.
Borçlunun faaliyet ve tasarrufları
İİK 297 çerçevesinde borçlu kural olarak komiserin nezareti altında işlerine devam edebilir. Mahkeme bazı işlemleri izne bağlayabilir veya farklı yönetim düzeni kurabilir. Rehin verme, kefil olma, önemli malvarlığını devretme ve karşılıksız işlem gibi özel sınırlamalar dikkate alınır. İşletmenin sıradan tedarik ödemesiyle değerli taşınmaz devri aynı değildir. Her işlemi komiser onayladı demek mahkeme izni gereken konularda yeterli olmayabilir. Yetki ve onay zinciri yazılı kayıtlardan kontrol edilmelidir; borçlu kendi tasarruf sınırlarını kararın tamamından öğrenmelidir.
Alacak bildirimi ve çekişmeli tutar
Alacaklılar komiserin çağrısına ve ilana uygun alacak kaydı yapar. Borçlunun listesinde adının bulunması, doğru tutarda kabul edildiğini garanti etmez. Sözleşme, ilam, senet ve ödeme kayıtlarıyla anapara, faiz ve teminat açıklanır. Çekişmeli alacağın oylamaya katılma ve sonradan dava konusu edilme durumu kanuni usulle değerlendirilir. Mühlet içinde yeni doğan borçla eski borç ayrı gösterilir. Aynı para için borçludan veya kefilden tahsilat varsa bildirilmelidir; plan ve oy hesabında gerçekte kalan alacak esas alınmalıdır.
Faiz ve sözleşmelerin korunması
Rehinle temin edilmemiş alacaklarda mühletin faiz etkisi İİK 294 çerçevesinde değerlendirilir; konkordatonun aksine hükmü ve özel durumlar incelenir. Her alacak kalemine tek sonuç bağlanmaz. İşletmenin devamı için önemli sözleşmelerde sırf konkordato nedeniyle sona erme hükümleri de kanuni sınırlarla karşılaştırılır. Ancak bu koruma, borçlunun bütün yeni edimleri yerine getirmeden aynı hizmeti sınırsız istemesi anlamına gelmez. Önceki temerrüt, mühlet içinde ifa ve sözleşmenin gerçek ekonomik işlevi ayrılmalıdır. Tarafların yaptıkları değişiklikler ve komiser bilgisi dosyada açık tutulmalıdır.
Başarı değerlendirmesi ve kaldırma
Mühlet sürerken projenin artık başarıya ulaşamayacağı veya borçlunun kanuni yükümlülüklere uymadığı anlaşılabilir. İİK 292 kapsamındaki kaldırma, ret ve iflas sonuçları somut koşullarla gündeme gelebilir. Kesin mühlet verildiği için dönem sonuna kadar her durumda koruma garantisi yoktur. Borçlunun iyileşmesi nedeniyle konkordatoya ihtiyaç kalmaması da farklı bir değerlendirmedir. Komiser raporları yalnız olumlu gelişmeleri değil risk ve sapmaları da açıklamalıdır. Alacaklılar borçlunun taahhüt ettiği kaynakların gerçekleşip gerçekleşmediğini belgelerle takip edebilir; soyut söylenti yeterli olmaz.
Tasdik çoğunluğu ve mahkeme denetimi
Mühlet sonunda proje alacaklıların kanuni çoğunluğu ve mahkemenin tasdik şartları bakımından değerlendirilir. İİK 302 çoğunluğu sağlanması tek başına 305’in diğer şartlarını ortadan kaldırmaz.2026 resmî UYAP 1219913100 kararında öngörülen gelirin gerçekçiliği ve borçlunun ödeme kabiliyeti üzerinde durulmuştur. Başka dosyanın aynı taksit süresini aynen kullanması başarı göstermez. İflas halinde muhtemel tahsilat ile projenin önerdiği ödeme karşılaştırılır. Gerçek nakit akışı, mali kaynak ve gerekli güvenceler açıklanmalıdır; yalnız bilanço toplamı üzerinden sonuca gidilmez.
Örnek ve dosya hazırlığı
Borçlu, kesin mühlet sırasında stoklarını satarak düzenli gelir elde edeceğini öngörmüş olabilir. Stokun değer kaybetmesi veya önemli müşterinin ödeme yapmaması projeyi etkiler. Bu gelişmeler zamanında komisere ve mahkemeye gerçek kayıtlarla sunulur. Başlangıçtaki varsayımların değişmesi gizlenmemelidir. Kararlar, ilanlar, komiser raporları, gelir tabloları, banka hareketleri, alacak kayıtları ve toplantı çağrıları saklanır. Başvuru ve tasfiye giderleriyle komiser ücreti güncel usule göre hesaplanır. Kesin mühletin amacı planı denetimli biçimde ilerletmektir; kullanıcının bütün haklarının nihai olarak karara bağlandığı aşama değildir.
Sık sorulan sorular
Kesin mühlet kesin kabul demek mi?
Hayır. Projenin denetimli ilerlediği dönemdir. Alacaklı çoğunluğu, mahkemenin tasdik şartları ve sonraki gelişmeler ayrıca değerlendirilir.
Süre ne kadar?
İİK 289 uyarınca bir yıldır; özel güçlük ve kanuni talep koşullarıyla altı aya kadar uzatılabilir. Başka yargılama mekanizmaları ayrı incelenir.
Karar bütün grup şirketlerini kapsar mı?
Her başvurucunun karar kapsamı ayrı belirlenir. Bir şirketin mühleti ortakların veya diğer şirketlerin tüm borçlarını kendiliğinden kapsamaz.
Rehinli alacaklı hiç işlem yapamaz mı?
İİK 295 ve ilgili istisnalar incelenir. Takibin başlaması veya sürmesiyle muhafaza ve satışın yapılması farklı sonuçlara tabi olabilir.
Mühlet süresi bitmeden kaldırılabilir mi?
Kanuni sebeplerle kaldırma, ret veya iflas sonuçları gündeme gelebilir. Kesin mühlet her durumda dönem sonuna kadar koşulsuz koruma garantisi değildir.
Çoğunluk kabul ederse tasdik zorunlu mu?
Hayır. Mahkeme İİK 305 kapsamındaki diğer koşulları da denetler; kaynakların gerçekçiliği ve iflas karşılaştırması önem taşır.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- İİK 289–305 ↗
- Komiserlik ve alacaklılar kurulu yönetmeliği ↗
- UYAP 2026 – tasdik ve gerçekçi kaynak denetimi ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →