HUKUK BİLGİ ANSİKLOPEDİSİ · İş hukuku ve SGK
Prime esas kazanç nedir?
Prime esas kazanç, sigorta primlerinin ve bazı sosyal güvenlik ödemelerinin hesabında esas alınan kanuni kazanç tutarıdır. Net ücretle aynı değildir; kazanç türü, ilgili ay, istisnalar ve alt–üst sınırlar birlikte değerlendirilir. 2026 genel üst sınırı günlük alt sınırın dokuz katıdır.
Kazanç ile ödenen ücret farkı
5510 sayılı Kanunun 80. maddesi hangi ödemelerin prime esas kazanca alınacağını düzenler. İşçinin banka hesabına geçen net ücret doğrudan prim matrahı değildir. Vergi ve diğer kesintiler, ücret ekleri ve istisnalar değerlendirilir. Bordroda brüt ücret yazması da her kalemin aynı prim sonucuna tabi olduğu anlamına gelmez. Doğru inceleme, ödeme adını değil gerçek niteliğini ve hangi dönemde hak edildiğini esas alır. Eksik kazanç bildirimi gelecekteki sigorta haklarını etkileyebilir.
Hangi ödemeler kapsama girebilir?
Hak edilen ücretler yanında prim, ikramiye ve ilgili diğer ödemeler kanuni çerçevede değerlendirilir. Düzenli satış primi, performans ikramiyesi veya yıllık ödemenin hangi aya bağlanacağı önemlidir. İşverenin bir kaleme sosyal yardım adını vermesi onu kendiliğinden istisna yapmaz. Buna karşılık kanunun açıkça istisna tuttuğu ödeme de sırf bankadan geçti diye matraha eklenmez. Her kalem için dayanak, tutar, ödeme tarihi ve hak kazanma dönemi karşılaştırılmalıdır; toplu transferin içeriği ayrıştırılır.
Prime esas kazanç ve diğer matrahlar
Gelir vergisi matrahı, damga vergisi matrahı ve sigorta kazancı aynı hesabı paylaşmayabilir. Net ücret sözleşmesiyle brüt ücret sözleşmesinde bordro yöntemi farklılaşabilir. Emeklilik aylığı hesabında kazanç geçmişi önem taşırken prim günü ayrıca belirlenir. Yüksek ücret bildirilmesi her durumda daha fazla gün sağlamaz. İşçinin bir ayda aldığı para ile sigorta sisteminde görünen kazanç arasındaki farkın nedeni bu kavramlar ayrılarak incelenmelidir. Fark bulunması tek başına hileyi kanıtlamaz; doğru sınıflandırma gerekir.
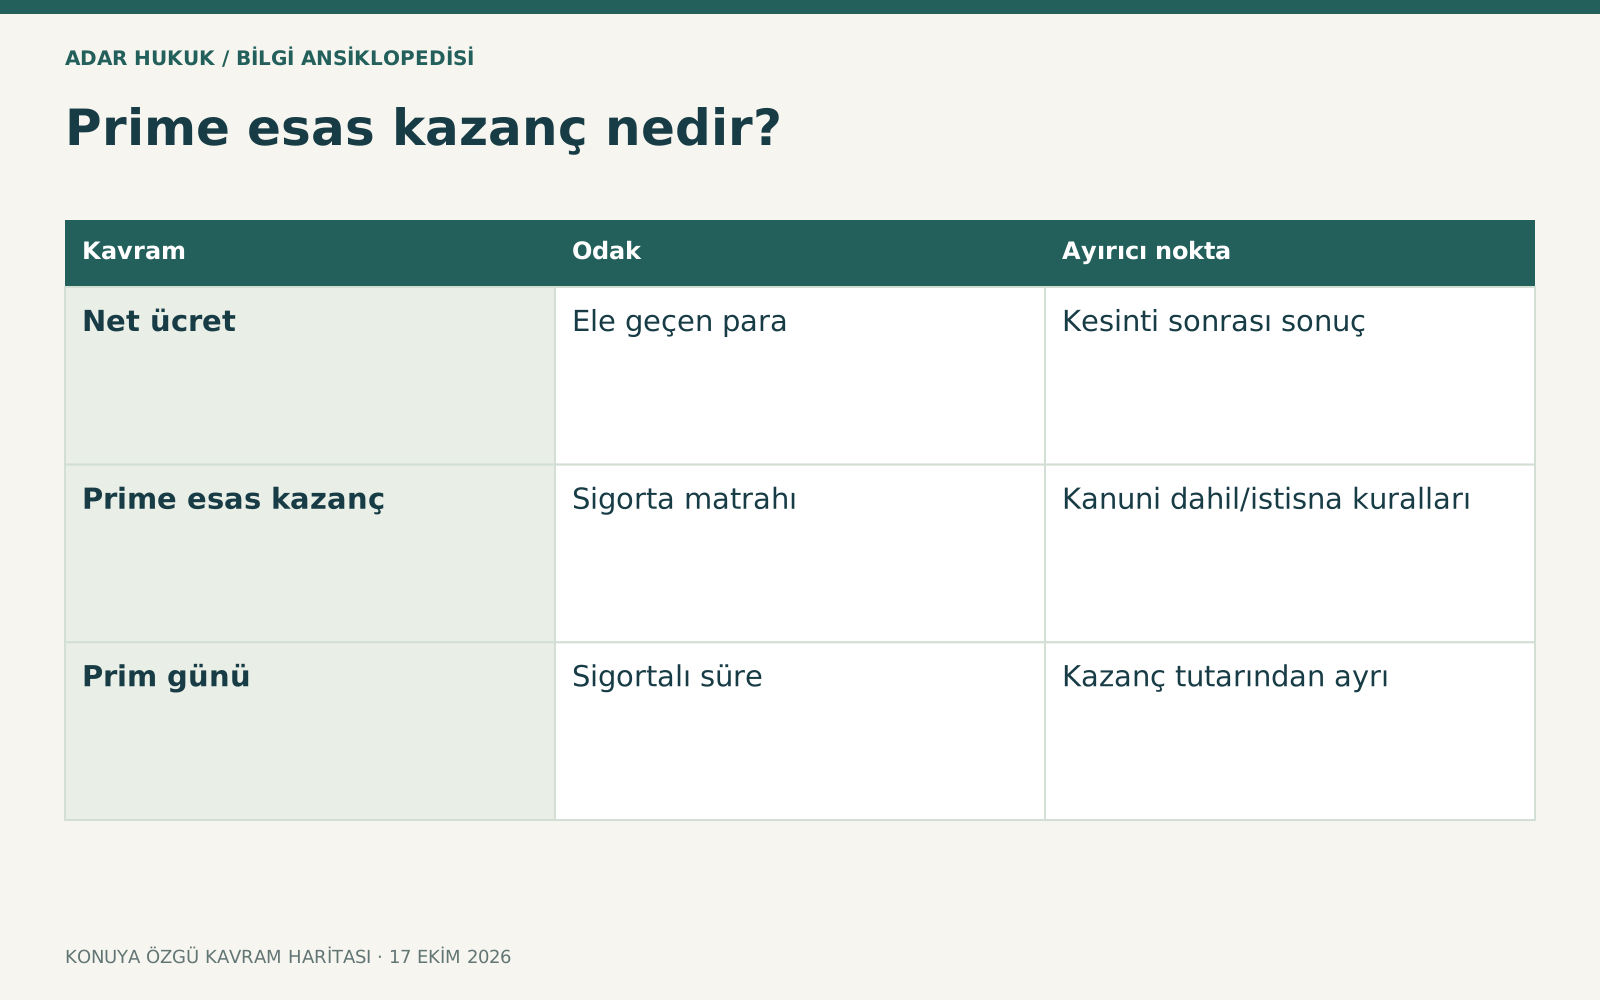
| Kavram | Odak | Ayırıcı nokta |
|---|---|---|
| Net ücret | Ele geçen para | Kesinti sonrası sonuç |
| Prime esas kazanç | Sigorta matrahı | Kanuni dahil/istisna kuralları |
| Prim günü | Sigortalı süre | Kazanç tutarından ayrı |
2026 alt ve üst sınırlar
SGK'nın 2026 resmî açıklamasında özel sektör genel günlük alt sınır 1.101 lira, aylık alt sınır 33.030 liradır. Genel günlük üst sınır 9.909 lira ve aylık üst sınır 297.270 liradır. Böylece genel tavan alt sınırın dokuz katıdır; eski yedi buçuk kat bilgisi güncel genel kural olarak kullanılmamalıdır. Özel statüler ve sözleşmesiz ülkeye götürülen işçiler gibi istisnalar ayrıca değerlendirilir. Rakamların uygulandığı dönem ve sigortalılık kapsamı açık tutulmalıdır.
Eksik ay ve günlük hesap
İşçinin ayın tamamında çalışmaması halinde gün sayısı ve kazanç sınırlarının uygulanması ayrıca incelenir. Aylık genel tavanı her eksik aya doğrudan koymak doğru olmayabilir. İşe giriş, çıkış, rapor veya ücretsiz izin tarihleri önem taşır. Kazanç ile bildirilecek günün ilişkisi bordro ve hizmet kaydı üzerinden kurulmalıdır. Kısmi çalışanın saatleri ve günlük dönüşümü de özel hükümlerle değerlendirilir. Gerçekte tam çalışan kişinin kâğıtta eksik gösterilmesi, ücret ve prim yönünden ayrı uyuşmazlık doğurabilir.
İstisna ve sınırlı istisna
Aynî yardım, belirli tazminatlar ve bazı aile, çocuk veya yemek ödemeleri kendi kanuni koşullarıyla incelenir. Her kalem için tamamı istisna veya tamamı tabi biçiminde tek sonuç kurulmaz; parasal sınır veya ödeme yöntemi önem taşıyabilir. Güncel SGK açıklaması ve ilgili düzenleme kontrol edilmelidir. İstisna sınırını aşan bölüm varsa bunun kazanca etkisi ayrı hesaplanır. İşverenin muhasebe kodu, ödemenin gerçek niteliğiyle uyuşmuyorsa yalnız kod üzerinden değerlendirme yapılmamalıdır.
Tavanı aşan ödeme ve dönem
Ücret dışındaki bazı ödemelerde üst sınır nedeniyle sonraki aylara aktarma gibi özel hükümler gündeme gelebilir. Bu nedenle tek ayda yüksek ikramiye verilmesi halinde bütün aşan tutarın her zaman prim dışında kaldığı söylenemez. Hangi ödemenin hangi tarihte hak edildiği ve ilişkinin devam edip etmediği önemlidir. İşten ayrılış sonrası ödenen izin ücreti veya mahkeme kararıyla belirlenen ücretler de kendi dönem kurallarıyla incelenir. Matrahın yanlış aya kaydırılması kurum hesabını etkileyebilir.
Birden çok işveren ve çakışma
Sigortalının aynı ayda farklı işverenlerde çalışması, bildirimleri ve tavanla ilişkili özel değerlendirme gerektirebilir. Toplam gün ve toplam kazanç kavramları ayrı tutulur; aynı takvim dönemi günleri sınırsız çoğaltılamaz. Fazla prim ödemesi veya iade koşulları kanuni rejimle incelenir. Her işveren kendi çalışma ve ödeme kaydını doğru bildirmelidir. Bir işyerindeki yüksek matrah diğer işyerindeki kayıt yükümlülüğünü otomatik kaldırmaz; somut dosyada kurum hizmet dökümüyle bordrolar birlikte okunur.
Eksik bildirim nasıl anlaşılır?
Bordro, banka transferleri, ücret sözleşmesi, prim planı ve SGK hizmet dökümü dönem dönem karşılaştırılır. Elden ödenen ücret iddiasında işyeri kayıtları, yazışma ve tanık gibi deliller değerlendirilebilir. Net transfer ile bildirilen brüt kazancı doğrudan çıkararak eksik tutar bulmak her zaman doğru değildir. Önce vergi ve istisna hesabı kurulmalıdır. İşçinin gerçek ücretinin kanıtlanmasıyla bildirimin hangi ay ve hangi sınırda düzeltilmesi gerektiği ayrıca araştırılır; yalnız yaklaşık ücret tahmini yeterli olmayabilir.
Başvuru ve uyuşmazlık
Eksik kazanç için SGK'ya somut kayıtlarla başvuru yapılabilir; tespit veya alacak uyuşmazlığının yargısal yolu talebin niteliğine bağlıdır. İşverenden ödenmemiş ücret istemek ile kurumdaki matrahı düzeltmek aynı talep değildir. Hizmet tespitindeki hak düşürücü süre anlatımı kazanç tespiti dosyasına otomatik aynı sonuçla taşınmamalıdır. Kurumun yazılı cevabı, ilgili dönem ve kanuni dayanak incelenir. Her eski eksik kazancın kolayca düzeltileceği veya hiç düzeltilemeyeceği şeklinde peşin sonuç verilmez.
Temsili örnek
İşçinin sözleşmesinde ücret ve aylık satış primi bulunduğunu, SGK kaydında yalnız sabit ücret göründüğünü düşünelim. Prim gerçekten ücret ekiyse ve kanuni istisna yoksa matrah etkisi araştırılır. Buna karşılık banka transferinin bir bölümü belgeli masraf iadesi olabilir; bütün para aynı ücret sayılmaz. İki açıklama kayıtla ayrılır. Örnek belirli tutarın kesin eksik bildirildiğini söylemez; ödemenin niteliği, ayı ve kanuni sınırın birlikte incelenmesi gerektiğini gösterir.
Sosyal güvenlik hakkına etkisi
Prime esas kazançlar emeklilik ve iş göremezlik gibi farklı ödemelerin hesaplarında etkili olabilir. Ancak yüksek matrahın her hakkı aynı oranda artırdığı söylenemez. Hesap dönemi, tavan ve ilgili ödeneğin özel koşulları ayrıca uygulanır. İşçinin düzenli kayıt kontrolü, yanlışlığı yıllar sonra fark etme olasılığını azaltır. Nihai değerlendirme, güncel resmî sınırları kullanarak gerçek ücret ve bildirimleri eşleştirmelidir; kişisel döküm görülmeden kesin emeklilik aylığı veya ödenek miktarı vaat edilmemelidir.
Sık sorulan sorular
Net maaş prime esas kazanç mıdır?
Aynı kavram değildir. Kesintiler, ödeme türleri ve istisnalar nedeniyle net transfer ile kanuni sigorta matrahı farklı olabilir; bordro kalemleri ayrı incelenir.
2026 genel tavan kaç kattır?
SGK açıklamasında genel üst sınır günlük alt sınırın dokuz katıdır. Bazı özel kapsamlarda farklı sınır bulunduğundan sigortalılık türü ayrıca kontrol edilir.
Bütün banka ödemeleri prime tabi mi?
Ödemenin gerçek niteliği önemlidir. Ücret ve prim ile belgeli masraf iadesi veya kanuni istisna aynı değerlendirilmez.
Eksik ayda aylık sınır aynen mi uygulanır?
Gün sayısı ve ilgili kazanç kuralları değerlendirilir. Tam ay rakamını her eksik çalışma dönemine doğrudan taşımak doğru olmayabilir.
Kazanç yüksekse daha çok prim günü olur mu?
Gün sayısı ile kazanç tutarı ayrı unsurlardır. Aynı takvim ayı sınırsız gün üretmez; kazanç farklı sosyal güvenlik hesaplarında önem taşır.
Eksik ücret bildirimi nasıl araştırılır?
Sözleşme, bordro, banka ve SGK kaydı karşılaştırılır. Önce gerçek ücret ve ödeme niteliği, sonra ilgili ayın sınırları ve düzeltme yolu belirlenir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu ↗
- SGK 2026 prime esas kazanç sınırları ↗
- SGK borçlanmalar ve kazanç seçimi ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →