HUKUK BİLGİ ANSİKLOPEDİSİ · Banka, finans ve tüketici hukuku
Konut finansmanı nedir?
Konut finansmanı, tüketiciye konut edinimi veya kanunda sayılan bağlantılı amaçlarla kredi ya da finansal kiralama biçiminde sağlanan finansman ilişkisidir. Ön ödemeli konutun satıcısı ile finansman kuruluşunun yükümlülükleri birbirine karıştırılmamalıdır.
Satış ve finansman farklı ilişkilerdir
Tüketici bir konut satın alırken bedelin bir kısmını banka kredisiyle karşılayabilir. Konutun ayıplı veya geç teslim edilmesi satıcıyla ilişkiyi, kredi taksitleri ise finansman sözleşmesini ilgilendirir. Bu iki ilişki bağlı kredi koşulları varsa özel sonuçlarla birbirine bağlanabilir; her kredi otomatik bağlı kredi değildir. Sadece bankanın ödemeyi satıcıya göndermesi tüm sorumlulukları üstlendiğini göstermez. Sözleşmeler, proje bağlantısı ve finansmanın hangi amaçla sunulduğu incelenir. Satışın geçersizliği veya iptali kredi hesabını kendiliğinden her koşulda sıfırlamaz; özel hükümler araştırılır.
Tüketici işlemi ve kapsam
6502 m. 32 ve devamı konut finansmanını düzenler. Ticari amaçla alınan taşınmaz veya işletme kredisi aynı korumaya otomatik girmez. Konutun kendisi, tüketici sıfatı ve finansman amacı birlikte değerlendirilir. Mevcut kredinin yeniden finansmanı da sözleşme içeriğine göre kapsamda olabilir. Bir taşınmazın ipotek edilmesi tek başına her borcu konut finansmanı yapmaz; teminat ile kredinin kullanım amacı farklıdır. Bankanın ürün adı yerine gerçek edimler ve sözleşme türü görülmelidir. Birden fazla borçlu veya mal sahibi varsa her kişinin sorumluluğu ayrı gösterilir.
Kuruluş ve anlaşılır bilgi
Sözleşme yazılı veya mesafeli olarak kurulabilir; tüketiciye anlaşılır nüsha verilmelidir. Kredi tutarı, vade, taksit, faiz türü, toplam maliyet ve teminat açık olmalıdır. Bankanın ön bilgi formuyla son sözleşmedeki oranlar karşılaştırılır. Tüketici yalnız aylık taksite bakarak toplam maliyeti değerlendirmemelidir. Ekspertiz, ipotek tesisi ve izin verilen ücretler ayrıca açıklanır. Geçerli sözleşme yapmayan kuruluşun geçersizliği tüketici aleyhine ileri sürmesine ilişkin kanuni sınır saklıdır. Bununla birlikte kullanılan finansmanın karşılıksız kalacağı düşünülmemeli; iade ve hesap sonuçları somut biçimde araştırılmalıdır.
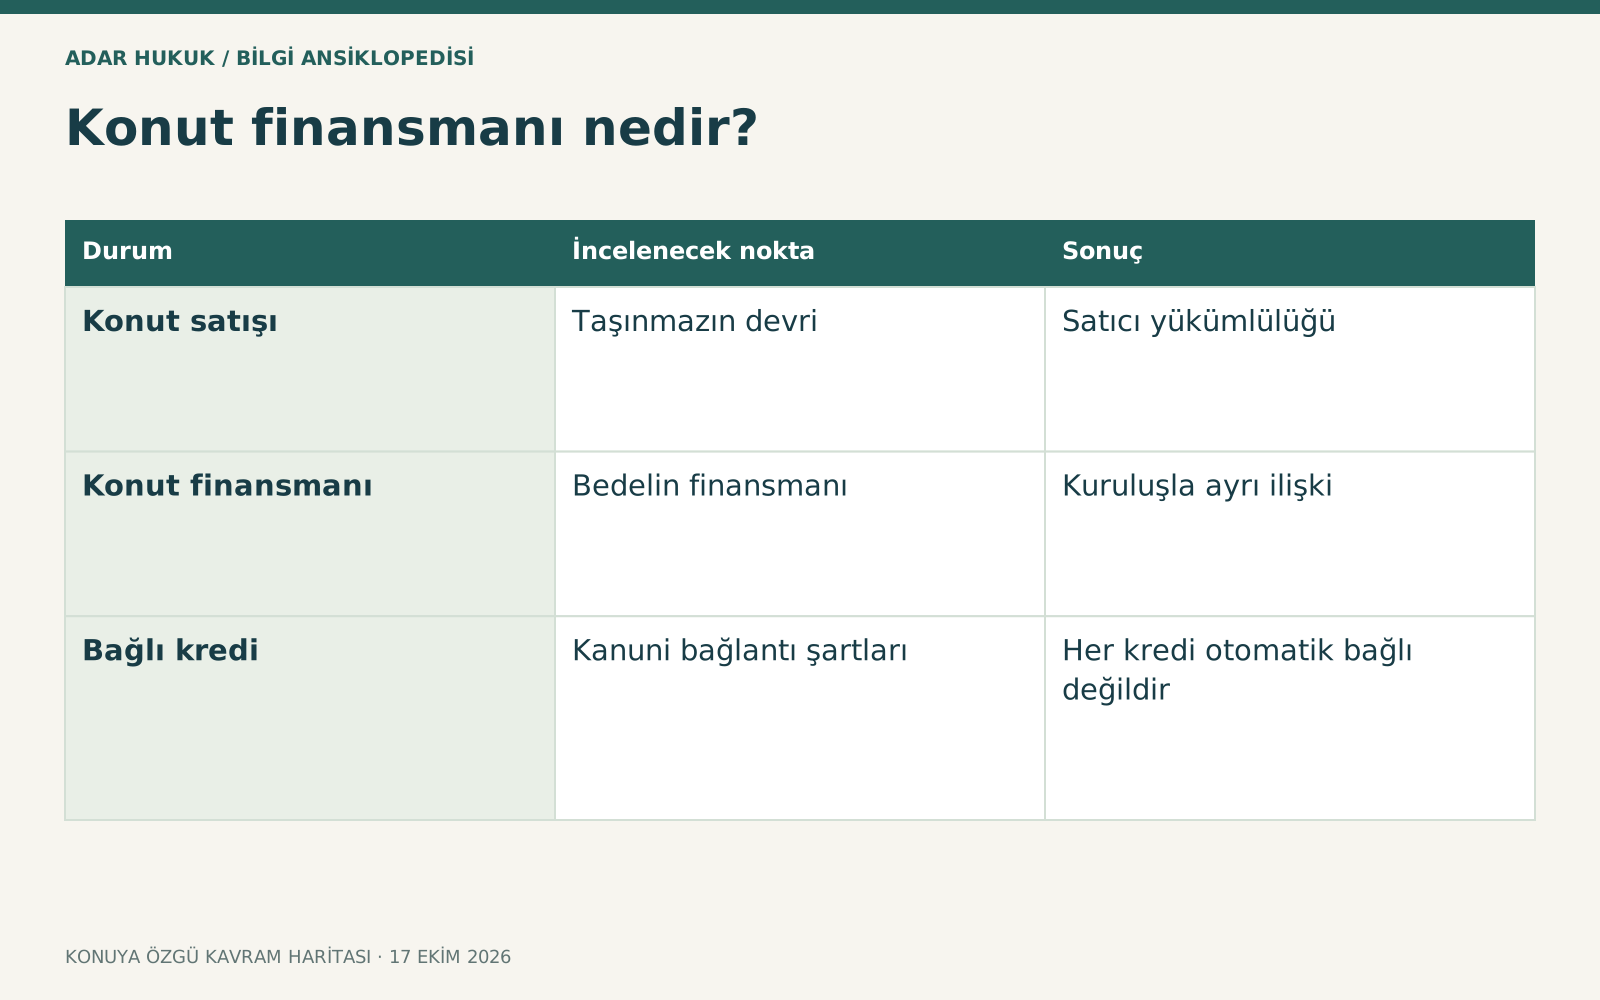
| Durum | İncelenecek nokta | Sonuç |
|---|---|---|
| Konut satışı | Taşınmazın devri | Satıcı yükümlülüğü |
| Konut finansmanı | Bedelin finansmanı | Kuruluşla ayrı ilişki |
| Bağlı kredi | Kanuni bağlantı şartları | Her kredi otomatik bağlı değildir |
Sabit ve değişken faiz
Faizin sabit, değişken veya kanunun izin verdiği karma yapıda belirlenmesi farklı risk ve haklar doğurur. Sabit oran, planlanan dönem içinde tüketici aleyhine keyfî artış yapılabileceği anlamına gelmez. Değişken oranlı modelde referans ölçüt, değişim sıklığı ve etkiler açık olmalıdır. Her piyasa faiz artışı tüketicinin sözleşmesini kendiliğinden değiştirici değildir. Tüketici hangi koşulda taksidin değişeceğini ve toplam borcun nasıl hesaplanacağını görmelidir. Oranların aylık veya yıllık ifade edilmesi de karşılaştırmayı etkiler; farklı birimlerdeki oranlar doğrudan aynıymış gibi kullanılmamalıdır.
Erken ödeme tazminatının özel şartları
Sabit faizli konut finansmanında sözleşmede yer alması ve diğer şartlarla erken ödeme tazminatı istenebilir. Kalan vadesi otuz altı ayı aşmayan kredide yüzde bir, aşanda yüzde iki üst sınırı erken ödenen anaparaya göre değerlendirilir; toplam indirim tutarı da sınır oluşturur. Değişken faizli kredide bu tazminat istenemez. Her ödeme planı değişikliği otomatik erken kapatma sayılmaz. Tüketici indirim, kalan anapara ve tazminatın ayrı gösterildiği tarihli hesap almalıdır. Bütün kalan taksitlerin toplamına doğrudan yüzde eklenmesi kanuni yöntemle aynı değildir.
Temerrüt ve otuz günlük uyarı
Kuruluş kalan borcu isteme hakkını saklı tutmuşsa kendi yükümlülüklerini ifa etmesi, tüketicinin birbirini izleyen en az iki taksitte temerrüdü ve en az otuz gün süreli uyarı koşulları önemlidir. Tek taksit gecikmesi her durumda bütün borcu muaccel kılmaz. Muaccel taksit hesabında faiz ve ücretler kanuni kurala göre ayrılır. İhtarın tarihi, ulaştığı kişi ve kısmi ödemeler kontrol edilir. Bankanın sadece hesap kat edildi satırı bütün şartların sağlandığını ispatlamaya yetmeyebilir. Tüketici geciken gerçek taksit borcuyla erken istenen gelecek borcu ayrı değerlendirmelidir.
Sigorta ve yan hizmetler
Kredi bağlantılı sigorta için açık talep ve sigortasız seçenek sunulması gibi korumalar vardır. Tüketicinin başka sigorta şirketinden sağladığı uygun teminatın kabulü değerlendirilir. Poliçe tutarı ve süresi kalan borçla uyumlu olmalıdır. DASK gibi ayrı zorunlu sigorta düzeniyle isteğe bağlı hayat sigortası aynı şey değildir. Kredinin ilgisiz yan ürün alma şartına bağlanması kanuni sınırlarla karşılaştırılır. Tüketici otomatik ödeme, kart veya başka paket onayı verdiğini düşünüyorsa her ürünün ayrı ücret ve iptal koşulunu öğrenmelidir; tek imza bütün ürünlere sınırsız onay anlamına gelmez.
İpotek ve konutun korunması
Kredi için ipotek kurulması, borç ödenmediğinde kanuni paraya çevirme yoluna imkân verir. Ev aile konutuysa eş rızası ve TMK 194 gibi konular ayrıca önem taşıyabilir. Aile konutu şerhinin her ipoteği veya takibi otomatik ortadan kaldırdığı söylenemez. İpoteğin geçerliliği, kredi amacı ve rehin verenin sıfatı belgelerle incelenir. Taşınmazı üçüncü kişi teminat olarak vermişse onun kişisel borç sorumluluğu ayrıca araştırılır. Satış tehdidi bulunan dosyada yalnız müşteri şikâyeti yaparak icra sürelerinin korunduğu varsayılmamalı; uygun yargısal yol belirlenmelidir.
Erken kapanışta poliçe ve hesap
Kredi erken kapatıldığında kullanılmayan süreye ilişkin sigorta primi ve mevcut poliçenin devamı ayrıca değerlendirilir. Bakanlık rehberi uygun bildirim ve açık onayla poliçenin devam edebileceğini, aksi durumda kalan risk süresinin hesabını açıklar. Bütün primin otomatik iadesiyle kalan süre priminin iadesi aynı değildir. İpotek fekki ve kapanış yazısı da takip edilmelidir. Bankaya ödeme yapılmış olması tapudaki kaydın aynı anda silindiği anlamına gelmez. Kapatma hesabı, dekont, poliçe ve fek yazıları birlikte saklanmalı; sonradan yeni bedel istenirse hangi kalemin dayanağı olduğu sorulmalıdır.
Örnek ve çözüm dosyası
Tüketici sabit faizli kredinin bir bölümünü vadesinden önce ödemek isteyebilir. Banka kalan anaparayı, yapılacak indirimi ve sözleşmedeki tazminatı kanuni sınırlarla hesaplar. Vade veya taksit değişikliğinin poliçeye etkisi ayrıca açıklanır. Sözleşme, ön bilgi, ödeme planı, ipotek senedi, ekspertiz, sigorta, ihtarlar ve tahsilatlar toplanır. Uyuşmazlığın niteliği ve değerine göre tüketici başvuru yolları ve dava şartları değerlendirilir. Bakanlığın rehberinde aktarılan Yargıtay yaklaşımı kalan süre priminin ayrı hesabına örnek oluşturur; her dosyanın aynı şirketten aynı tutarı alacağı sonucu çıkarılamaz.
Sık sorulan sorular
Konut ipotekliyse her kredi konut finansmanı mı?
Hayır. Teminatın konut olmasıyla finansmanın amacı farklıdır. Tüketici sıfatı ve sözleşmenin gerçek hukuki kapsamı birlikte incelenir.
Satıcı teslim etmezse kredi otomatik biter mi?
Her kredi otomatik bağlı kredi değildir. Satış ve finansman sözleşmelerinin bağlantısı, bildirim ve özel sorumluluk koşulları ayrıca değerlendirilir.
Erken kapamada her zaman yüzde iki mi?
Sabit faiz, sözleşme kaydı, kalan vade, erken ödenen anapara ve indirim sınırı önemlidir. Değişken faizli modelde bu tazminat istenemez.
Tek taksit gecikince ev satılır mı?
Muacceliyet, ihtar ve rehin takibi koşulları araştırılır. Tek gecikmenin bütün kanuni aşamaları otomatik tamamladığı söylenemez.
Hayat sigortası bütün kredilerde zorunlu mu?
Açık talep ve sigortasız seçenek gibi korumalar vardır. Ayrı zorunlu sigortalarla kredi bağlantılı isteğe bağlı poliçeler karıştırılmamalıdır.
Kapanış ödemesi ipoteği hemen siler mi?
Fek ve tapuya bildirim işlemleri izlenmelidir. Ödeme, kapanış belgesi ve sicildeki kaydın kaldırılması ayrı aşamalardır.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 6502 m. 32–39 ↗
- Bakanlık konut finansmanı rehberi ↗
- TBK – temerrüt ve şahsi teminat ↗
- TMK 194 ve ipotek hükümleri ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →