HUKUK BİLGİ ANSİKLOPEDİSİ · İş hukuku ve SGK
Yıllık ücretli izin nedir?
Yıllık ücretli izin, işçinin en az bir yıllık hizmet sonrasında ücretini koruyarak dinlendiği vazgeçilemez haktır. Asgari gün sayısı hizmet ve yaşa göre değişir; çalışırken izin yerine para verilmesi kural olarak hakkı karşılamaz.
İzin hakkının amacı
4857 sayılı Kanun’un 53 yıllık ücretli izni işçinin dinlenme hakkı olarak düzenler. İşe başladığı günden itibaren deneme süresi dâhil en az bir yıl çalışan işçi hak kazanır. Tarafların “izin istemiyorum, maaşıma eklensin” anlaşması hakkın koruyucu amacını ve vazgeçilemezliğini ortadan kaldırmaz.
Yıllık izin ile hafta tatili, genel tatil veya ücretsiz izin aynı değildir. Bir günlük sağlık raporu doğrudan yıllık izinden düşülmez; her devamsızlığın hukuki türü belirlenir. İşçinin dinlenme hakkının kâğıt üzerinde gösterilmesi değil gerçekten kullanılabilmesi önem taşır.
Asgari izin süreleri
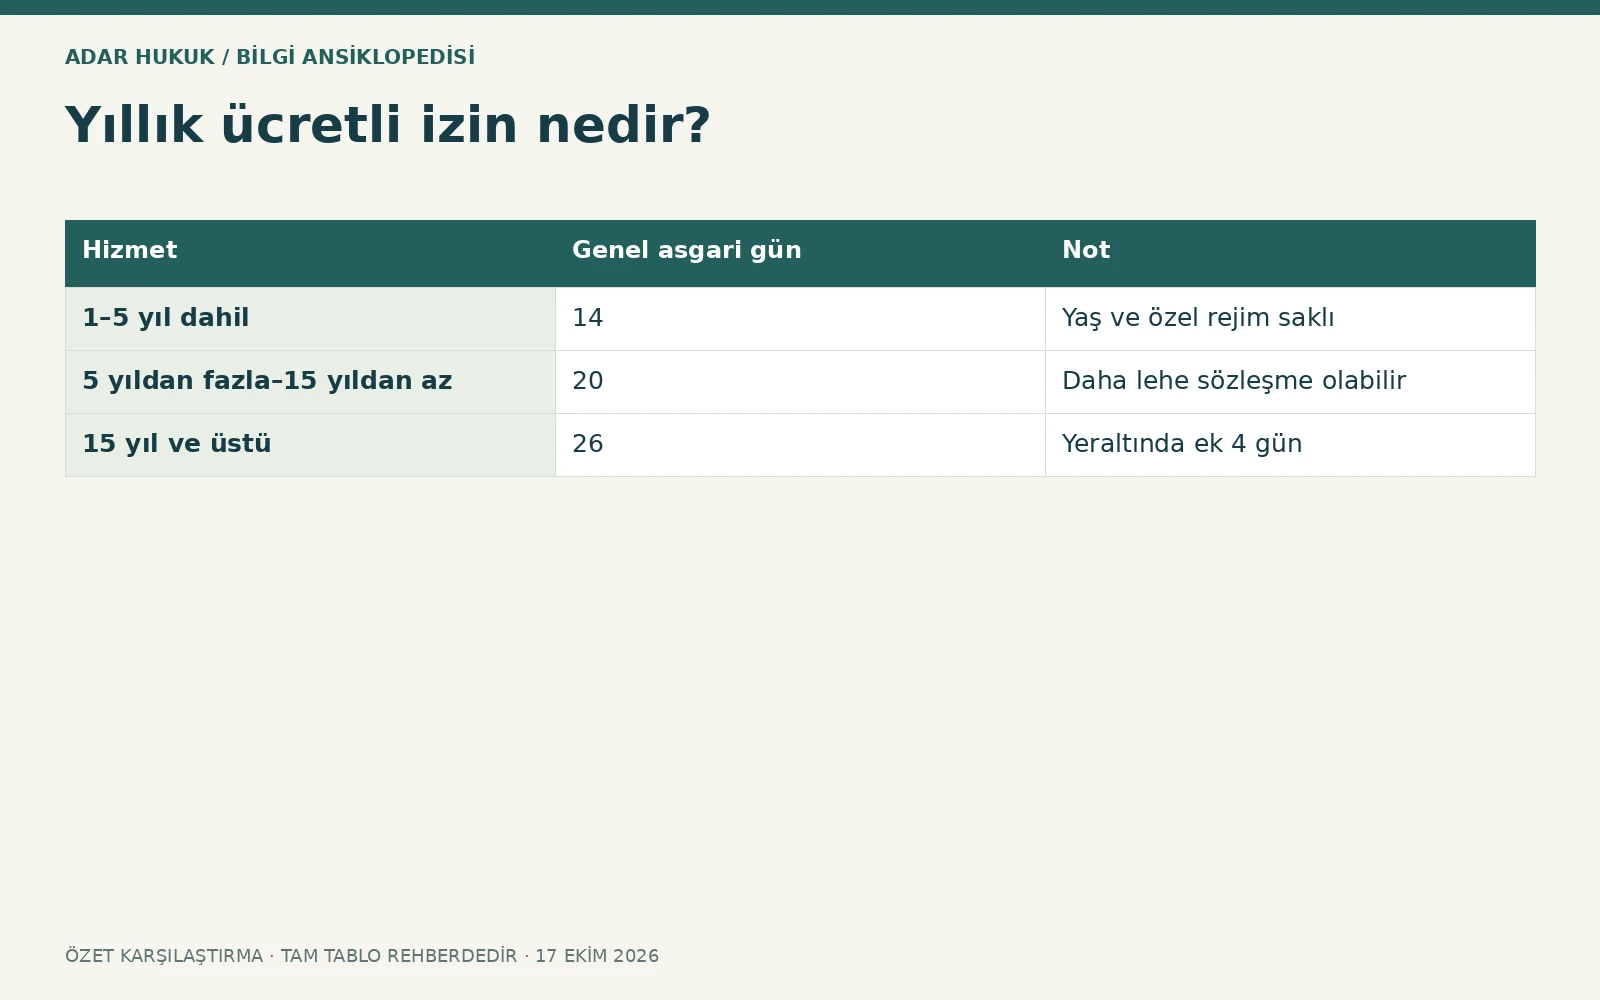
Bir yıldan beş yıla kadar beş yıl dâhil hizmette en az on dört gün, beş yıldan fazla on beş yıldan az hizmette yirmi gün, on beş yıl ve üzerindeki hizmette yirmi altı gün öngörülür. On sekiz ve daha küçük yaştakiler ile elli ve üzerindekilere en az yirmi gün verilir.
Yeraltı işçilerinde kanuni süreler dörder gün artırılır. İş veya toplu iş sözleşmesi daha uzun izin tanıyabilir. Kıdem basamaklarının sınırları doğru okunmalıdır; beşinci yıl otomatik yirmi gün demek doğru değildir. Yaş ölçütü ve hizmet süresi birlikte değerlendirilir.
Kullanım hakkı ile fesihte ücret farkı
Sözleşme devam ederken ana hak fiilen izin kullanmaktır. Sözleşme herhangi bir nedenle sona erdiğinde kullanılmayan izinler 4857 sayılı Kanun’un 59 uyarınca ücret alacağına dönüşür. İşçinin istifası, kullanılmamış izin ücretini sırf ayrılış biçimi nedeniyle ortadan kaldırmaz. Ancak hangi izinlerin kazanıldığı ve gerçekten kullanılmadığı ispatla belirlenir.
| Hizmet | Genel asgari gün | Not |
|---|---|---|
| 1–5 yıl dahil | 14 | Yaş ve özel rejim saklı |
| 5 yıldan fazla–15 yıldan az | 20 | Daha lehe sözleşme olabilir |
| 15 yıl ve üstü | 26 | Yeraltında ek 4 gün |
Hizmet süresinin hesabı
Aynı işverenin bir veya çeşitli işyerlerinde geçen süreler kanuni çerçevede birleştirilir.4857 sayılı Kanun’un 55’te çalışılmış sayılan hâller vardır. İşyerinin devri, alt işveren değişimi ve kesintili çalışma gibi durumlar sadece SGK giriş çıkış satırına bakılarak çözülemez; gerçek hizmet ilişkisi incelenir.
Niteliği gereği bir yıldan az süren mevsimlik veya kampanya işlerinin özel istisnası bulunur. Her dönemsel çalışma otomatik mevsimlik sayılmaz. Çalışmanın gerçek niteliği ve sürekliliği değerlendirilir; iş sözleşmesinin üzerine yazılan isim tek başına belirleyici değildir.
İzin zamanının planlanması
İşçi izin isteğini bildirir; işveren işin gerekleri ve kanuni düzenlemeler çerçevesinde izin planını oluşturur. İşçinin tek taraflı dilekçeyle işe gelmemesi her durumda izin kullanımı sayılmaz. Buna karşılık işverenin yıllarca hiç izin kullandırmaması da hakkın dinlenme amacına aykırıdır.
İzin bölünecekse tarafların anlaşması ve 4857 sayılı Kanun’un 56’daki koşullar gözetilir; bölümlerden birinin on günden az olmaması gerekir. Her izin parçasının mutlaka on gün olması gerektiği düşünülmemelidir. İzin talebi, onay ve fiilî kullanım tarihleri aynı dosyada tutulur.
Hangi günler izin sayılmaz?
İzin süresine rastlayan ulusal bayram, hafta tatili ve genel tatil günleri kanuni izin gününden sayılmaz. İşverenin verdiği diğer ücretli veya ücretsiz izinler de yıllık izne keyfî mahsup edilmez. Cumartesinin konumu ise çalışma düzeni ve sözleşmedeki hafta tatili düzenlemesiyle birlikte incelenir.
Yalnız haftada beş gün çalışılıyor diye her cumartesinin izin hesabı dışında olduğu otomatik söylenemez. Cumartesinin sözleşmesel dinlenme günü mü, kanuni hafta tatili olarak mı düzenlendiği önemlidir. Hesapta kullanılan takvim ve sözleşme hükmü açıklanmalıdır.
Ücretin ödenmesi ve kayıt
Yıllık izin dönemine ilişkin ücret kanundaki esaslarla izin öncesinde peşin veya avans olarak ödenir. İzin ücretine ilişkin hesap ile fazla mesai ve fiilî çalışmaya bağlı ek ödemeler ayrıştırılır. Bordroda izin görülmesi tek başına gerçekten dinlenildiğini göstermez; işveren izin kayıtlarını tutmalıdır.
İşçinin imzasını taşıyan izin defteri veya eşdeğer belge önemlidir. Elektronik izin sisteminde onay ve kullanım bilgileri korunabilir. Belgedeki imzanın veya gün sayısının tartışmalı olduğu hâllerde kayıtların bütünlüğü ve fiilî çalışma delilleri birlikte değerlendirilir.
Temsili örnek ve biriken izin
Temsili örnek: Üç yıllık hizmeti olan ve sözleşmeyle ek hak tanınmayan işçi, her tamamlanan yıl için ilgili asgari izin hakkını kazanır; kullanılan günler düşülür. Çalışma devam ederken kullanılmamış izinlerin sırf yıl değişti diye silindiği kabul edilmez.
Karşı örnek: İşçi bir ay ücretsiz izinde kalmışsa bu dönemin kendiliğinden yıllık izin sayıldığı söylenemez. Fesihte ise hak edilmiş kullanılmamış günler, sona erme tarihindeki ücrete göre hesaplanır. İzin ücretinin hangi tarihte alacağa dönüştüğü zamanaşımı başlangıcı açısından önemlidir.
İzin defteriyle fiilî çalışma çelişkisi
İşçi bir izin formunu imzaladığı hâlde aynı günlerde çalıştırıldığını ileri sürüyorsa iddia somut kayıtlarla değerlendirilir. E-posta talimatı, görev teslimi veya işyeri giriş verileri yalnız ilgili gün ve işle bağlantılı kullanılmalıdır. Formun tarihi, izin başlangıcı ve dönüş günü birbirinden ayrılarak gerçek dinlenme araştırılır. İmzalı belge her somut itirazı inceleme dışı bırakmaz; fakat belgenin ispat etkisi de yok sayılmaz.
Yıllık izin birden fazla parçaya bölünmüşse her parçanın hangi yılın kazanılmış hakkından düşüldüğü izlenebilir. İşçinin gelecekte kazanacağı izinlerin avans kullanımıyla geçmiş yıllardan kalan izinleri ayrı tutulmalıdır. İşveren değişikliği veya işyeri devrinde kayıtların yeni döneme aktarılması önem taşır. Fesihte yapılan hesapta hizmet basamakları, yaşa bağlı asgari süre ve sözleşmedeki daha lehe günler birlikte uygulanır. “Her yıl aynı on dört gün” yaklaşımı, uzun kıdem veya yaş koşulu bulunan çalışan bakımından eksik bakiye çıkarabilir.
Başvuru ve hesap kontrolü
İşe giriş, hizmet kesintileri, yaş, sözleşmedeki ek günler ve her yıl kullanılan izinler sıralanır. İzin formlarıyla bordro ve fiilî iş kayıtları karşılaştırılır. Hak edilen gün, kullanılan gün ve kalan gün ayrı gösterilir. Tatillerin hesap dışında bırakıldığı doğrulanır.
Fesihte izin ücreti için genel beş yıllık zamanaşımı ve geçiş hükümleri dikkate alınır. İşçilik alacağı davasından önce genel dava şartı arabuluculuk uygulanır. Çalışırken dinlenme talebiyle fesih sonrası ücret talebinin amacı farklı olduğundan başvurunun ne istediği açık kurulmalıdır.
Sık sorulan sorular
Bir yıldan önce kanuni hak doğar mı?
Genel 4857 rejiminde en az bir yıl gerekir. İşveren veya sözleşme daha lehe avans izin sağlayabilir.
Beş yıl çalışan kaç gün alır?
Beş yıl dâhil ilk basamakta genel asgari on dört gündür. Yaş veya özel çalışma ve sözleşme daha uzun süre gerektirebilir.
İzin paraya çevrilebilir mi?
Çalışırken asıl hak dinlenmedir; kural olarak para yerine geçmez. Sözleşme sona erince kullanılmayan izin ücret alacağı olur.
İstifada izin ücreti kaybolur mu?
Hayır. Hak edilmiş kullanılmamış iznin ücreti sona erme nedeninden bağımsız değerlendirilir.
Cumartesi düşülür mü?
Çalışma düzeni ve sözleşmedeki hafta tatili niteliği incelenir. Beş günlük çalışma tek başına bütün cumartesileri otomatik dışlamaz.
Eski izinler yıl sonunda silinir mi?
Kullanılmamış kazanılmış izinlerin sırf yıl değişmesiyle silindiği kabul edilmez. Hizmet ve kullanım kayıtları kontrol edilmelidir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
Yayın ilkeleri ve düzeltme iletişimiDOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →