HUKUK BİLGİ ANSİKLOPEDİSİ · Aile hukuku ve boşanma
Kişisel mal nedir?
Kişisel mal, edinilmiş mallara katılma rejiminde kanun veya geçerli mal rejimi sözleşmesi gereğince edinilmiş mal grubundan ayrı tutulan değerdir. TMK220–221’de düzenlenir. Evlilik öncesi varlıklar, miras, belirli karşılıksız kazandırmalar ve manevi tazminat örnektir. Bir malın tek eş adına olması onu otomatik kişisel mal yapmaz.
Kişisel kullanım eşyasının kapsamı
TMK 220 eşlerden birinin yalnız kişisel kullanımına yarayan eşyayı kişisel mal sayar. Eşyanın fiilî amacı ve niteliği önemlidir; ekonomik yatırım için tutulan her varlık kişisel kullanım başlığına sokulamaz. Evin bütün demirbaşlarını sırf bir eş daha çok kullanıyor diye aynı gruba yazmak doğru değildir. Aidiyet ve mal grubu ayrı incelenir. Ziynet uyuşmazlıklarında mülkiyet ve teslim iddiaları ayrıca kendi delilleriyle değerlendirilmelidir.
Rejim başlangıcındaki malvarlığı
Rejim başlamadan önce eşe ait ev, araç veya birikim kişisel mal olabilir. Başlangıç evlenme günüyle her dosyada aynı değildir; önceki rejim ve geçiş hükümleri incelenir. 2002 öncesi evliliklerde dönem ayrımı önem taşır. Varlığın daha sonra değişmesi kaynağının izlenmesini gerektirir. Evlilik boyunca değerinin artması veya onarım yapılması da bütün malı otomatik edinilmiş mal hâline getirmez; katkı ve gelir ayrı sorulardır.
Miras ve karşılıksız kazanma
Evlilik sırasında miras kalan veya karşılıksız kazandırmayla edinilen varlıklar kanuni kişisel mal grubunda değerlendirilebilir. Karşılık ödenen aile içi satışla gerçek bağış aynı değildir. Bağışın kime yapıldığı, paranın kaynağı ve tasarruf iradesi incelenir. “Babam yardım etti” sözü tek başına bütün malın finansmanını kanıtlamaz. Mirasçılık belgesi, satış ve banka kayıtları arasındaki bağ kurulmalı; karışık kaynaklar oranlarıyla açıklanmalıdır.
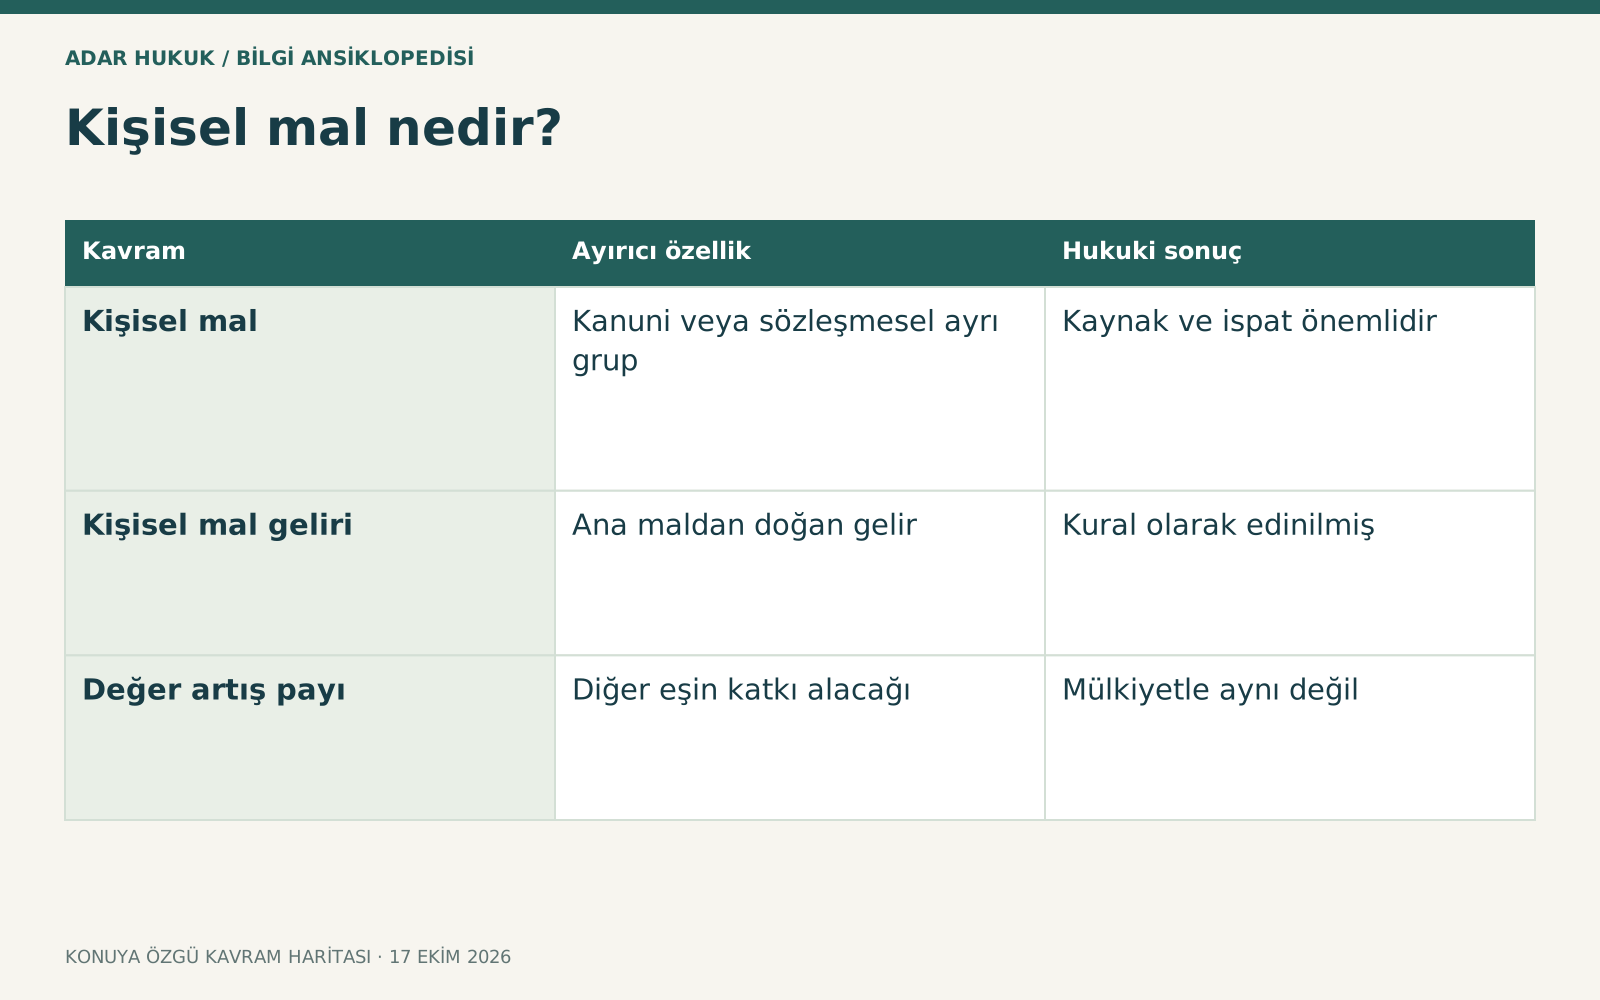
Yakın kavramlarla karşılaştırma
| Kavram | Ayırıcı özellik | Hukuki sonuç |
|---|---|---|
| Kişisel mal | Kanuni veya sözleşmesel ayrı grup | Kaynak ve ispat önemlidir |
| Kişisel mal geliri | Ana maldan doğan gelir | Kural olarak edinilmiş |
| Değer artış payı | Diğer eşin katkı alacağı | Mülkiyetle aynı değil |
Kişisel malın yerine geçen değer
Evlilik öncesi ev satılıp bedeliyle başka bir varlık alındığında kaynak zinciri korunmuşsa ikame değeri kişisel mal niteliğini sürdürebilir. Ancak yeni alımda maaş veya kredi eklenmişse bunun etkisi ayrıca hesaplanır. Tapunun evlilik içinde alınması tek başına bütün bedeli edinilmiş mal yapmaz. Buna karşılık eski bir malın varlığını göstermek, onun satış bedelinin yeni alımda kullanıldığını her durumda ispatlamaz.
Gelir ile ana mal arasındaki fark
TMK 219 kişisel malların gelirlerini kural olarak edinilmiş mallar arasında düzenler. Bu nedenle kişisel evin kendisiyle kira geliri farklı gruplara girebilir. TMK 221 çerçevesinde geçerli sözleşmeyle gelirlerin durumu farklı kararlaştırılabilir. Bir varlığın kişisel olduğu ispatlandı diye bütün yıllık gelirlerinin de otomatik aynı sayılması doğru değildir. Gelirin tahsil edildiği dönem, giderler ve yeni yatırımlara aktarılması ayrıca incelenir.
Manevi tazminat ve başka ödemeler
Manevi tazminat alacağı TMK 220’de kişisel mal olarak sayılır. Buna karşılık çalışma gücü kaybı, sosyal güvenlik veya benzeri toplu ödemelerin tamamı aynı etiketle değerlendirilemez; kanundaki özel düzenlemeler ve ödeme amacı önemlidir. Ödemenin adı, dayanak kararı ve kapsadığı dönem belgelenmelidir. Farklı zarar kalemlerini içeren tek ödeme varsa ayrıştırma gerekebilir. Yalnız hesaba toplu para yatmış olması onun mal grubunu çözmez.
Sözleşmeyle kişisel sayılan değerler
TMK 221 meslek veya işletme faaliyeti nedeniyle edinilmiş mallara dahil olması gereken belirli değerlerin kişisel sayılması ve kişisel mal gelirleri hakkında düzenleme imkânı tanır. Bu yetki bütün kanuni sınırlamaları kaldıran sınırsız serbestlik değildir. Rejim sözleşmesinin tam metni, şekli ve tarihi incelenir. Bir şirket payı ile şirketin tüzel kişiliğine ait bütün mallar da aynı şey değildir; hangi değerin eşe ait olduğu belirlenmelidir.
İspat ve karinenin etkisi
TMK 222 uyarınca malın aidiyetini ileri süren kişi iddiasını ispatlar; eşin malları aksi kanıtlanıncaya kadar edinilmiş mal kabul edilir. Bu nedenle kişisel mal savunmasının kaynağı somutlaştırılmalıdır. Belgesiz bir “önceden birikimim vardı” cümlesi bütün alımları kişisel yapmaz. Banka hareketleri, miras veya bağış belgeleri ve edinim tarihleri önem taşır. Karine ispat değerlendirmesinin parçasıdır; mahkemenin delilleri hiç incelemeyeceği anlamına gelmez.
Katkı ve bakım masrafları
Diğer eş kişisel mala para veya para ile ölçülebilen katkı yapmış olabilir. Bu durum uygun koşullarda değer artış payı veya başka hesap kalemleri doğurabilir; malın mülkiyetinin tümden değişmesiyle aynı değildir. Olağan kullanım gideri ile edinim veya değer artırıcı iyileştirme ayrılmalıdır. Fatura, ödeme kaynağı ve yapılan işin niteliği araştırılır. Aynı katkının hem borç hem tasfiye kaleminde iki kez hesaplanmaması gerekir.
Doğrulanmış içtihat ve dosya hazırlığı
UYAP 1140066700 numaralı kararda TMK 219–222 kapsamında kişisel ve edinilmiş mal ayrımı ile ispat yükü açıklanır. Temsili olarak miras parasıyla ev alındığında mirasın alınması, paranın aktarılması ve satış bedeli birlikte incelenir. Görüşmeye bu zinciri gösteren kayıtlar ve rejim tarihleriyle gelmek yararlıdır. İnceleme ve dava gideri varlık ve delil ihtiyacına göre değişir; kişisel mal etiketinden sabit masraf veya kesin sonuç çıkarılamaz.
Kaynak zincirinin korunması
Kişisel mal satışının tarih ve bedeli ile yeni edinimdeki ödeme günleri yan yana konularak para akışındaki boşluklar belirlenebilir.
Sık sorulan sorular
Tek eş adına tapu kişisel mal mı?
Tek başına değildir. Edinim zamanı ve finansman kaynağı önemlidir. Tapu mülkiyeti ile mal rejimindeki grup farklı sorulardır; evlilik içinde tek adla alınan varlık edinilmiş mal da olabilir.
Miras kalan evin kirası da kişisel mi?
Ana mal ile geliri ayrılmalıdır. Kişisel malların gelirleri kural olarak edinilmiş mal grubunda ele alınır; geçerli sözleşmenin etkisi ayrıca incelenir. Varlığın kendisinin miras olması bütün gelirleri aynılaştırmaz.
Eski ev satılıp yenisi alınırsa ne olur?
Yerine geçen değer kişisel niteliği sürdürebilir; fakat kaynak ve yeni finansman ispatlanmalıdır. Ek maaş veya kredi ödemeleri farklı hesap gerektirebilir. Yalnız önceki evin varlığı yeni alımdaki bütün bedeli açıklamaz.
Bağış bütün aileye yapılmışsa?
Kazandırmanın kime ve hangi amaçla yapıldığı belirlenir. Her aile yardımı tek eşe bağış sayılmaz. Belge, beyan ve para akışlarıyla gerçek taraf ve irade araştırılmalı; sonradan verilen adla yetinilmemelidir.
Diğer eş katkı yaptıysa hak doğar mı?
Katkının türü, kaynağı ve karşılığına göre ayrı alacak veya tasfiye kalemi gündeme gelebilir. Kişisel mal olması bütün katkı taleplerini otomatik kapatmaz. Mülkiyet, gelir ve katkı birbirinden ayrılmalıdır.
Hangi kayıtları saklamak gerekir?
Başlangıç malvarlığı, miras veya bağış belgesi, satış ve banka hareketleri, yeni alım ve kredi kayıtları yararlıdır. Kaynağın mal edinimine nasıl ulaştığı tarihli gösterilmelidir. Tek bir dekont her aşamayı kanıtlamayabilir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 4721 sayılı Türk Medeni Kanunu – güncel resmî metin ↗
- 6100 sayılı Hukuk Muhakemeleri Kanunu ↗
- UYAP – kişisel mal, edinilmiş mal ve ispat yükü ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →