HUKUK BİLGİ ANSİKLOPEDİSİ · İcra, iflas ve alacak
Banka hesabı haczi nedir?
Banka hesabı haczi, borçlunun bankadan olan hesap alacağına icra dosyası için hukuki sınırlama konulmasıdır. Bankanın kendi alacağını mahsup etmesi ve kamu borcu için uygulanan e-hacizden ayrılır.
Hesaptaki para kime karşı alacaktır?
Bankaya yatırılmış para yönünden hesap sahibi, bankadan ödeme isteme hakkına sahiptir. İcra haczi bu alacağa yönelir. İşlem belirli hesaplara veya bankadaki alacaklara ilişkin olabilir; bankanın verdiği cevap kapsamı gösterir. Mobil uygulamadaki bloke kelimesi tek başına sebebi açıklamaz. Bloke icra dairesinden, vergi idaresinden, ceza soruşturmasından veya bankanın kendi sözleşmesinden kaynaklanabilir. Başvuru yapılmadan önce işlemi koyan kurum, tarih ve dayanak yazı belirlenmelidir.
İİK 89 ihbarnamesi ne sağlar?
Borçlunun üçüncü kişideki alacağı için İİK 89 kapsamındaki haciz ihbarnamesi kullanılabilir. Banka üçüncü kişi sıfatıyla, borçluya borcu bulunup bulunmadığını ve hukuki engelleri cevaplar. Birinci, ikinci ve üçüncü bildirimlerin sonuçları aynı değildir. Bankanın süresinde cevap vermemesi üçüncü kişi yönünden özel sonuçlar doğurabilir. Hesap sahibinin borca itirazı ile bankanın ihbarnameye cevabı karıştırılmamalıdır. Takip borçlusu olmayan kişinin hesabı bakımından ise kimlik ve hak sahipliği ayrıca incelenir.
Adi haciz ile kamu e-haczi farkı
Vergi veya başka kamu alacağı için 6183 sayılı Kanun kapsamında uygulanan haciz, adli icra dosyasındaki haciz değildir. Kamu alacağında başvuru makamı, ödeme emri ve dava süresi farklılaşır. Bankanın kendi kredi alacağına ilişkin takas iddiası da üçüncü bir başlıktır. Bir hesapta birden çok tür bloke bulunabilir. Adli icra dosyasının kapatılması kamu e-haczini veya ceza soruşturması tedbirini kendiliğinden kaldırmayacağından her kaydın kaynağı ayrı araştırılır.
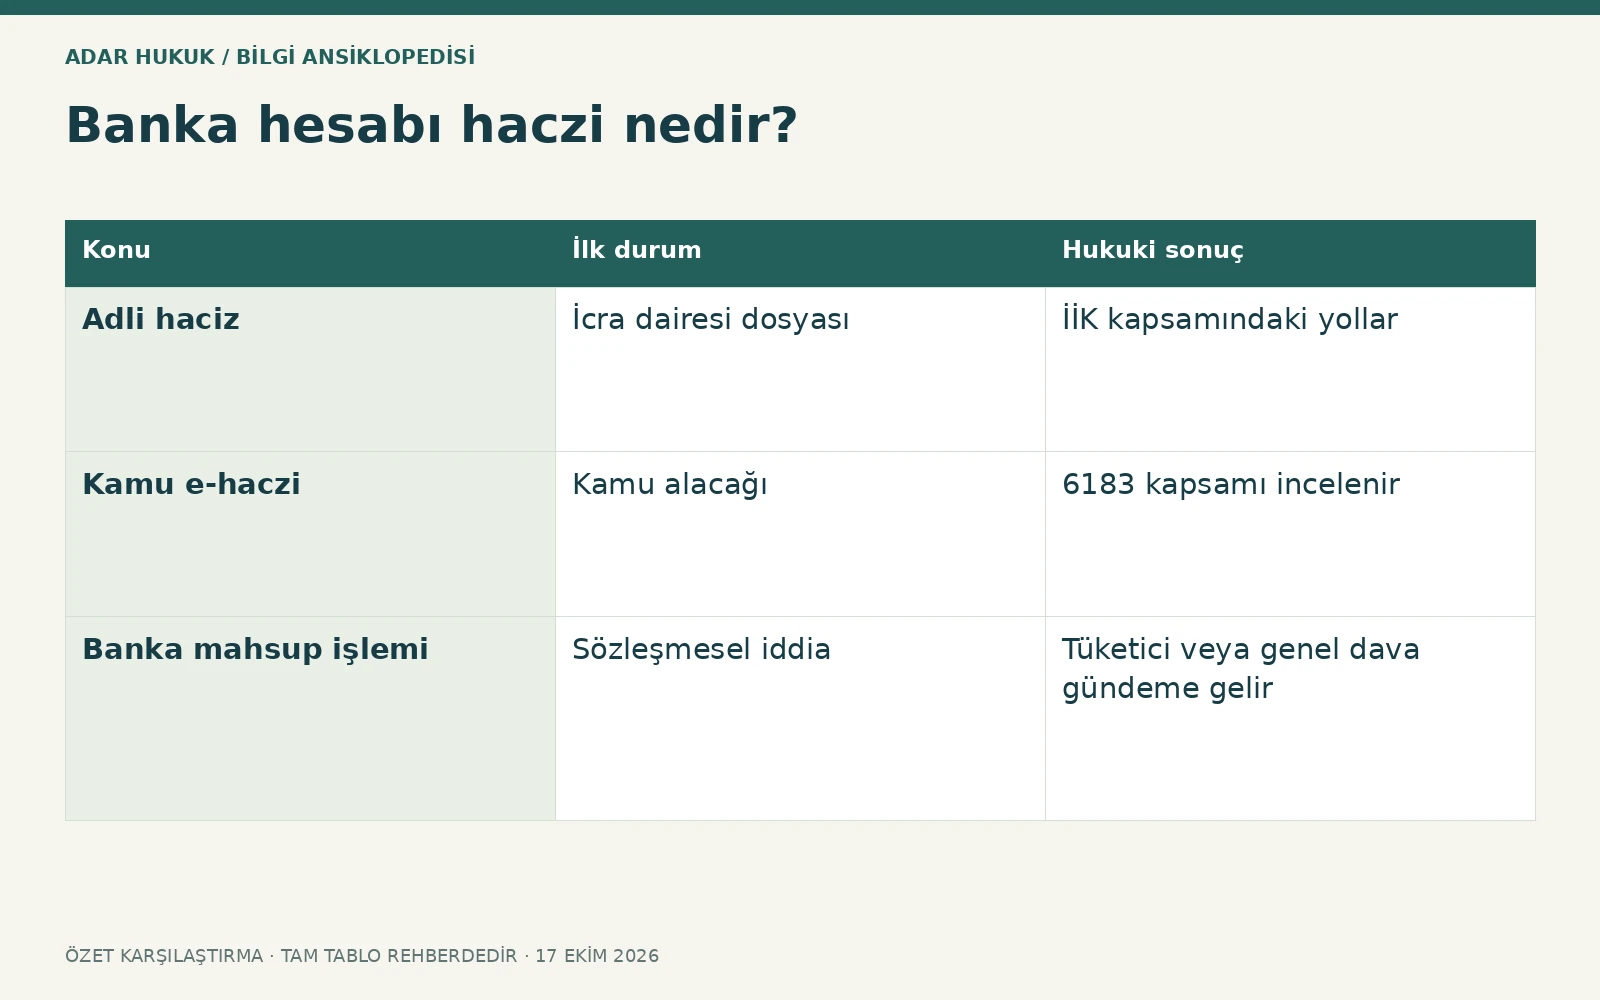
| Konu | İlk durum | Hukuki sonuç |
|---|---|---|
| Adli haciz | İcra dairesi dosyası | İİK kapsamındaki yollar |
| Kamu e-haczi | Kamu alacağı | 6183 kapsamı incelenir |
| Banka mahsup işlemi | Sözleşmesel iddia | Tüketici veya genel dava gündeme gelir |
Bloke tutarı ve güncel bakiye
Dosya borcu kadar talep ile bankanın fiilen ayırdığı tutar karşılaştırılmalıdır. Birden fazla bankaya haciz yazılması bütün bankalardaki paranın alacaklıya sınırsız biçimde ödeneceği anlamına gelmez. Önceki rehin, diğer hacizler ve bankanın hak iddiası paylaşımı etkileyebilir. Haciz anında hesapta bulunan alacak ile gelecekte doğacak belirsiz alacaklara yönelik işlem ayrı tartışma konusudur. Dosya belgesi görülmeden hesaba daha sonra giren her tutarın kesinlikle haciz dışında veya içinde olduğu söylenemez.
Maaş ve emekli aylığı yatırılan hesap
Hesabın adında maaş yazması tek başına bütün parayı korumaz; paranın gerçek kaynağı ve özel kanun hükmü belirlenir. Düzenli ücret, emekli aylığı, nafaka ve serbest havale aynı rejime tabi değildir. Korunan gelirin hesaba geçtiğini gösteren kurum ödeme kaydı ve kesintisiz banka hareketleri önem taşır. Birikmiş para veya başka gelirlerle karışma halinde kaynağın izlenmesi gerekir. Banka hesabı haczinde başvurunun özellikle hangi girişlere ilişkin olduğu açıkça gösterilmelidir.
Ortak hesap ve üçüncü kişinin parası
Ortak hesaptaki bütün bakiyenin tek borçluya ait olduğu veya otomatik olarak yarısının haczedileceği şeklinde genel bir sonuç kurulamaz. Hesap sözleşmesi, tasarruf yetkisi ve paranın gerçek aidiyeti araştırılır. Bir kişi parasını yakınının hesabına göndermişse yalnız havale açıklaması mülkiyet tartışmasını çözmeyebilir. Üçüncü kişinin kendi hakkını ileri sürmesi gereken yol, borçlunun haczedilemezlik şikâyetinden farklıdır. Hangi hesap üzerinde hangi kişinin hak iddia ettiği belgelerle anlatılmalıdır.
İlk alınacak belgeler
Bankadan bloke yazısının tarih ve sayısı, gönderen kurum, dosya numarası, bloke edilen ve dosyaya aktarılan tutar sorulmalıdır. İcra dosyasından haciz talebi, müdürlük kararı, ihbarname ve bankanın cevabı alınır. Hesap hareketleri haciz öncesini ve sonrasını kapsamalıdır. Emekli aylığı iddiasında SGK ödeme dökümü, ücrette bordro ve işveren havalesi eklenebilir. Tek bir bakiye ekranı paranın ne zaman ve hangi kaynaktan geldiğini göstermediği için yeterli olmayabilir.
Bankadaki bloke ile dosyaya ödeme farkı
Para henüz bankada tutuluyorsa kaldırma yazısı bakiyenin serbest bırakılmasını sağlayabilir. Tutar icra veznesine geçmiş veya alacaklıya ödenmişse iade talebinin kapsamı farklılaşır. Bu nedenle işlemin aşaması başvuru dilekçesine yazılmalıdır. Blokenin kaldırılması talebiyle geçmiş ödemenin iadesi aynı sonuç değildir. Ayrıca faiz, gider ve güncel borç hesaplanmadan yalnız ilk takip tutarının bankaya yatırılması dosyanın tümüyle kapanmasını sağlamayabilir. Tahsilatın hangi kaleme işlendiği kontrol edilmelidir.
Şikâyet süresi ve durdurma
Adli icra işleminin hukuka aykırılığı icra mahkemesinde şikâyet konusu olabilir. Genel öğrenme süresi yedi gündür; korunan gelirin niteliği ve ileri sürülen sebep özel inceleme gerektirir. Şikâyet verilmesi kendiliğinden bütün işlemleri durdurmaz; gerekiyorsa durdurma talebi ayrıca belirtilir. Bankaya yapılan müşteri şikâyeti, icra mahkemesi başvurusunun yerine geçmez. Kamu e-haczi söz konusuysa adli icra şikâyeti yerine ilgili kamu hukuku yolu incelenmelidir; yanlış makam süre kaybı doğurabilir.
Örnek: emekli aylığı ile satış bedeli
Aynı hesaba bir ay emekli aylığı ve ayrıca araç satış bedeli yatmış olabilir. Aylığın özel koruması bulunduğu iddiası, satış bedelinin de otomatik olarak aynı korumayı kazanacağı anlamına gelmez. Hesap dökümü üzerinde iki giriş ayrı gösterilir; hangi tutarın bloke edildiği bankadan sorulur. Bankanın kredi taksiti için yaptığı kesinti varsa bunun haciz yazısından mı mahsup talimatından mı kaynaklandığı belirlenir. Böylece talebin muhatabı ve ispat konusu doğru ayrılır.
İçtihadın somut olaya uygulanması
Emekli aylığına ilişkin güncel değerlendirmede adli haciz ile bankanın kendi kredi alacağı için yaptığı mahsup ayrılmalıdır. Yargıtay İçtihatları Birleştirme Büyük Genel Kurulunun 21.03.2025 tarihli E.2022/2,K.2025/1 kararı, tüketici kredisi nedeniyle verilen hapis, takas, mahsup ve benzeri onaylarla doğrudan banka blokesini mümkün görmüştür. Resmî UYAP metni bu yaklaşımı somut kesinti uyuşmazlığında uygular. Bu sonuç, diğer alacaklıların her emekli hesabını sınırsız haczedebileceği anlamına gelmez. Sözleşmedeki onay, kesintinin kaynağı ve tutarı incelenmelidir; önceki farklı içtihatlar güncel kararın yerine kullanılmamalıdır.
Sık sorulan sorular
Banka hesabım neden bloke oldu?
Bankadan işlemi isteyen kurum ve dosya numarası öğrenilmelidir. Aynı bloke ifadesi haciz, kamu takibi veya banka mahsup işlemini anlatabilir.
Bütün bankalardaki para alınabilir mi?
Haciz yazısının kapsamı, hesapların aidiyeti ve dosya borcu belirleyicidir. Borçtan fazla tahsilat haklı hale gelmez.
Maaş hesabına haciz konulamaz mı?
Gelirin türüne göre koruma araştırılır. Hesap adı yeterli değildir; bordro, ödeme kaynağı ve hareketler üzerinden somut tutar belirlenir.
Bankaya itiraz etmem süreyi korur mu?
Müşteri başvurusu, icra mahkemesine yapılması gereken süreli şikâyetin yerine geçmez. İşlemin kaynağına göre yetkili yol ayrıca seçilir.
Ödeme yaptım; bloke neden sürüyor?
Dosya hesabının kapanması, kaldırma yazısının bankaya ulaşması ve başka bloke bulunmaması kontrol edilir. Her kayıt ayrı kaldırılabilir.
Para alacaklıya geçmişse ne olur?
Yalnız serbest bırakma talebi yeterli olmayabilir. Aktarım ve ödeme aşamasına göre iade talebi ile uygun yargısal yol belirlenir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- İİK 83,89 ve ilgili haciz hükümleri ↗
- 5510 sayılı Kanun 93 ↗
- 6183 sayılı Kanun – kamu haczi ↗
- UYAP – emekli aylığına ilişkin değerlendirme ↗
- UYAP –2025 İçtihadı Birleştirme kararı ve banka blokesinin ayrımı ↗
İşlem ve dava rehberi
Bu sayfa kavramın tanımını, şartlarını ve sınırlarını açıklar. Başvuru hazırlığı ve uygulama sürecini ilgili ana rehberde inceleyin.
İlgili uygulama rehberini okuyun →DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →