HUKUK BİLGİ ANSİKLOPEDİSİ · Banka, finans ve tüketici hukuku
Bileşik faiz nedir?
Bileşik faiz, işlemiş faizin anaparaya eklenip yeni toplam üzerinden tekrar faiz yürütülmesidir. Tüketici işlemlerinde temerrüt dahil yasaktır; ticari işlerde de yalnız kanunun izin verdiği sınırlı koşullarla uygulanabilir.
Basit hesapla temel fark
Basit faizde hesap, belirlenen anapara üzerinden yürür. Bileşik hesapta önceki dönem faizi yeni tabana eklenir ve sonraki faiz bu büyüyen tutardan doğar. Aynı oran ve süreyle sonuçlar farklı olabilir. Bir borcun zamanla artması tek başına bileşik uygulama kanıtı değildir; gecikme süresi, yeni anapara kullanımı veya vergi de toplamı etkileyebilir. Kullanıcı hesap satırlarını görmeden yalnız toplam büyüdü diyerek bileşik faiz sonucuna varmamalıdır. Hangi tutarın hangi tarihte anaparaya eklendiği açık belirlenirse hukuki denetim anlamlı hale gelir.
Tüketici işlemlerindeki yasak
6502 m. 4 uyarınca temerrüt hali dahil tüketici işlemlerinde bileşik faiz uygulanmaz. Tüketicinin sözleşmeyi imzalaması bu emredici korumayı kendiliğinden kaldırmaz. Bankanın faizli toplamı başka isimle yeni anapara diye göstermesi gerçek niteliği denetim dışında bırakmaz. Ancak her borç yapılandırmasının otomatik yasak bileşik hesap olduğu da söylenemez; yeni sözleşme, kalemler ve hukuki amaç incelenir. Tüketici ile ticari müşteri ayrımı önemlidir. Aynı banka farklı ürünlerde farklı mevzuata tabi olabilir; finansman kuruluşunun adı tek başına hangi kuralın uygulanacağını belirlemez.
Ticari işlerde sınırlı istisna
TTK 8, üç aydan aşağı olmamak üzere faizin anaparaya eklenmesini yalnız cari hesaplarla her iki taraf bakımından ticari ödünç sözleşmelerinde ve tacir şartıyla düzenler. Tüketici koruması saklıdır. Her ticari faturada veya her şirket borcunda otomatik bileşik faiz hakkı yoktur. Gerçek cari hesap sözleşmesi ile muhasebe programındaki müşteri hesabı aynı değildir. Sözleşmenin varlığı, dönemi ve tarafların sıfatı incelenir. Kanundaki şartlara aykırı işletilen faiz yok hükmüyle karşılaşabilir. Serbest faiz oranı kararlaştırılabilmesi, hesap yönteminin bütün kanuni sınırlarının kalktığı anlamına gelmez.
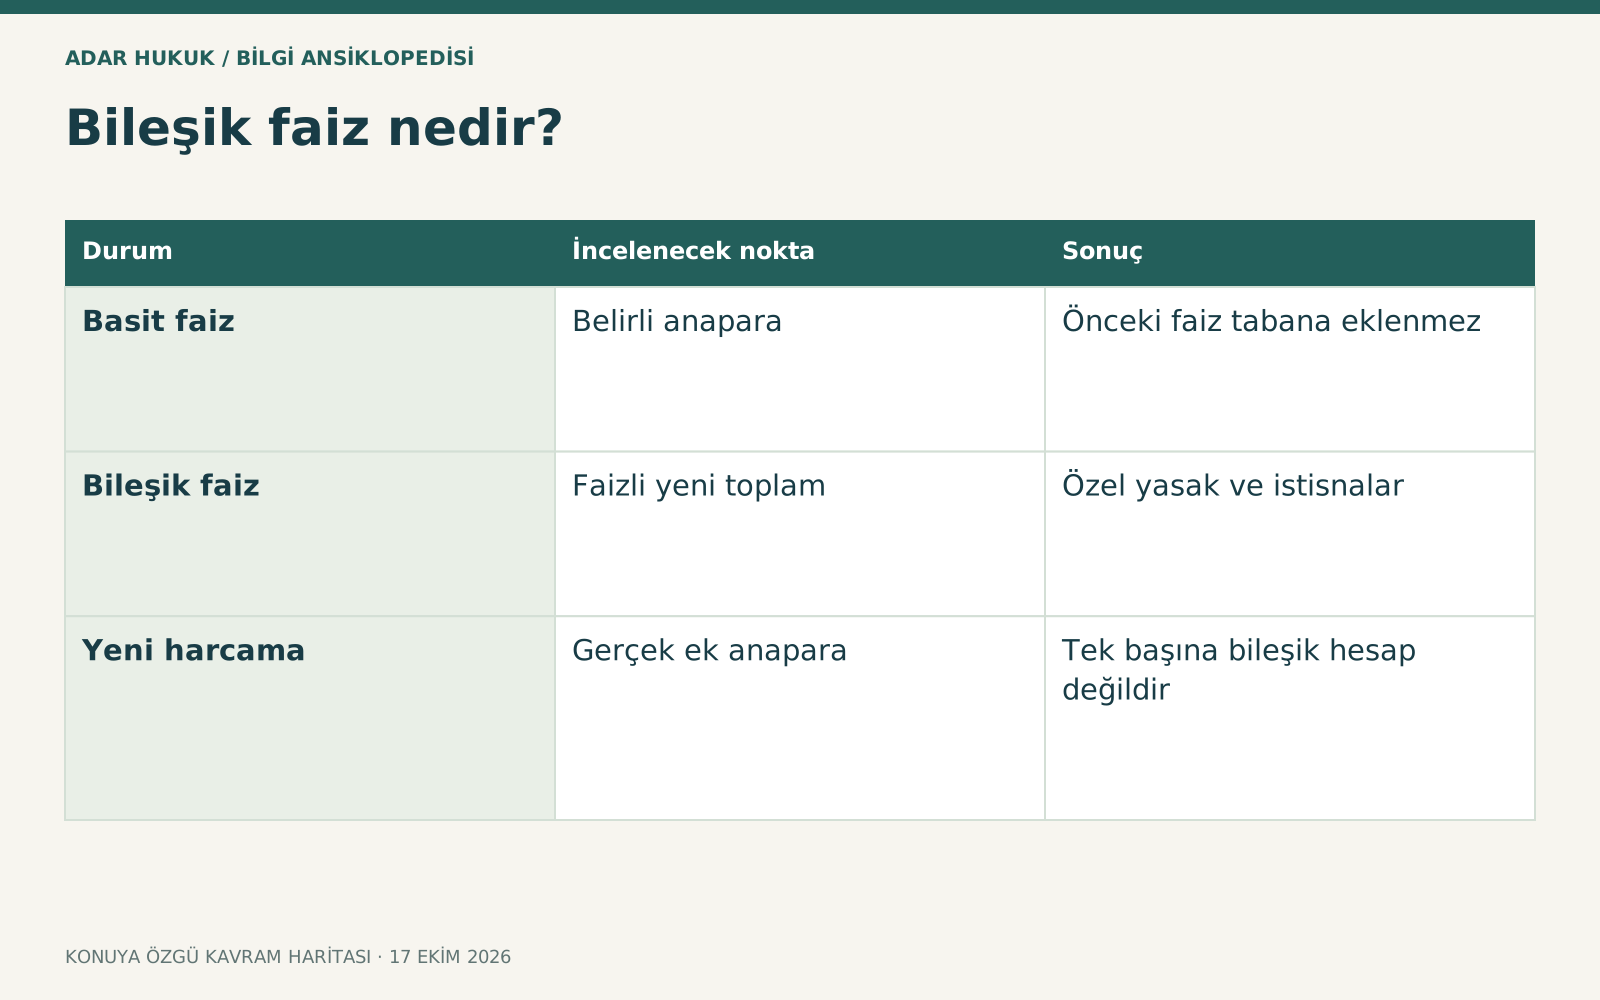
| Durum | İncelenecek nokta | Sonuç |
|---|---|---|
| Basit faiz | Belirli anapara | Önceki faiz tabana eklenmez |
| Bileşik faiz | Faizli yeni toplam | Özel yasak ve istisnalar |
| Yeni harcama | Gerçek ek anapara | Tek başına bileşik hesap değildir |
Cari hesap denilen her liste aynı değil
Satıcı alıcıya dönem dönem fatura düzenleyip bir bakiye listesi tutabilir. Bu liste tek başına TTK anlamında cari hesap sözleşmesi oluşturmayabilir. Yazılı sözleşme, karşılıklı alacakların kaydı, hesap kesimi ve bakiye işleyişi araştırılır. Müşteri ekstresinin üstünde cari hesap yazması bileşik faizin koşullarını otomatik sağlamaz. Tarafların tacir olup olmadığı ve işlemin ikisi için de ticari niteliği belirlenir. Karşılıklı borçların mahsup edilmesiyle faizin anaparaya eklenmesi farklı hukuki işlemlerdir; hesap dökümünde bu ayrım açık görünmelidir. Belgenin adı yerine gerçek işleyiş esas alınır.
Temerrüt faizine tekrar faiz
3095 m. 3 ve TBK 121 gibi hükümler temerrüt faizine faiz yürütülmesi konusundaki sınırları düzenler; ticari istisnalarla ilişkisi ayrı değerlendirilir. Akdi faiz borcuna ilişkin dava veya takipte kanuni özel koşullar da vardır. Her işlemiş faiz kalemi için her tarihten itibaren ikinci faiz istenebileceği söylenemez. Talepte hangi faiz borcunun ne zaman muaccel olduğu ve hangi hükme dayanıldığı açıklanmalıdır. Alacaklı sadece ferileriyle birlikte yazıp sınırsız hesap kuramaz. Borçlu da meşru bir faiz alacağına ilişkin bütün sonuçları tek bileşik yasak sözüyle yok sayamaz; kurumlar ayrılmalıdır.
Kredi kartı ve geciken bakiye
Kredi kartında akdi faiz, gecikme faizi, nakit kullanım ve asgari ödeme kuralları özel mevzuatla belirlenir. TCMB azami oran tablosu bir hesap tavanı gösterir; bu tablonun varlığı tüketiciye bileşik faiz uygulanabileceği anlamına gelmez. Dönem borcunda yeni alışveriş bulunmasıyla eski faizin yeniden faiz tabanına eklenmesi ayrı incelenir. Kart ekstresindeki anapara, ücret, vergi ve faiz satırları alınmalıdır. Sadece önceki toplamla yeni toplamı karşılaştırmak hatayı bulmaya yetmeyebilir. Kullanıcı hangi ayın hangi kaleminin yeniden faize tabi tutulduğunu somutlaştırmalıdır; bankadan ayrıntılı hesap açıklaması istenir.
Yapılandırmada borcun ayrıştırılması
Banka gecikmiş borç için yeni plan sunmuş olabilir. Eski anapara, işlemiş faiz, ücret ve yeni finansman kalemleri açık gösterilmelidir. Yapılandırma başlığı kanuni bileşik yasağı aşmak için kullanılamaz. Buna karşılık gerçek yeni borç ilişkisi veya tarafların sulhü bütün ayrıntılarıyla incelenmeden otomatik geçersiz de denilemez. Tüketici yeni planın toplam maliyetini ve önceki itirazlarının durumunu anlamalıdır. Kefil ve rehin verenin sorumluluğunun artması ayrıca şekil ve rıza sorunları doğurabilir. Yeni sözleşmede bütün eski borcu kabul ederim ifadesinin kapsamı gözden kaçırılmamalıdır; belge tamamı okunur.
7589 değişikliği neyi değiştirmez?
31 Temmuz 2026 tarihli 7589 düzenlemesi 3095 m. 1’de kanuni faiz oranının belirlenme yöntemini reeskontla ilişkilendirmiştir. Bu oran değişikliği bileşik faize genel izin getirmez. Faizin oranı, başlangıcı ve hangi tabandan hesaplandığı üç ayrı sorudur. Yeni kanuni oranı kullanmak, işlemiş faizi sınırsız anaparaya katmayı hukuka uygun yapmaz. Eski dönem ve yeni dönemin hesap ayrımı da korunur. Tüketici yasağı ve TTK 8’in özel koşulları ayrıca uygulanır. Kullanıcı hangi hükmün değiştiğini doğru belirlemeli; bir faiz haberinden bütün hesap rejiminin serbestleştiği sonucunu çıkarmamalıdır.
Örnek: faizli toplamı aylık yenileme
Bir tüketicinin geciken borcunda banka her ay önceki faizi yeni tabana eklemiş olabilir. Ekstrelerden önceki dönem faizi, yeni alışveriş ve ödeme ayrılır. Gerçekte yalnız anaparaya yasal faiz işletilmişse toplamın artması bileşik uygulama değildir. Buna karşılık faiz satırı sonraki ayda tekrar faize tabi tutuluyorsa hukuki itiraz somutlaşır. Aynı örnek iki tacirin kanuni koşulları taşıyan ödünç sözleşmesinde farklı değerlendirilebilir. Bu nedenle hesap raporu hem matematik yöntemini hem taraf sıfatı ve sözleşme türünü açıklamalıdır; yalnız yüzde hesabı yeterli değildir.
Denetim ve gerekli belgeler
Sözleşme, cari hesap metni varsa tamamı, bütün dönem ekstreleri, ödeme ve mahsup kayıtları, faiz tablosu ve takip talebi alınır. Her dönemin açılış anaparası, eklenen yeni borç, faiz ve kapanış bakiyesi ayrı çizelgelenir. UYAP 103039 resmî TTK metni, ticari iş istisnasının koşullarını açık gösterir. Uygun başvuru tüketici heyeti, mahkeme veya takip türüne göre icra yolu olabilir; süreler ayrıca değerlendirilir. Harç ve uzman inceleme giderleri somut talebe bağlıdır. Amaç yalnız yüksek borcu azaltmak değil hangi hesabın hangi kanuni sınıra aykırı olduğunu belgelemektir; otomatik iade veya sabit kazanç garantisi verilmez.
Sık sorulan sorular
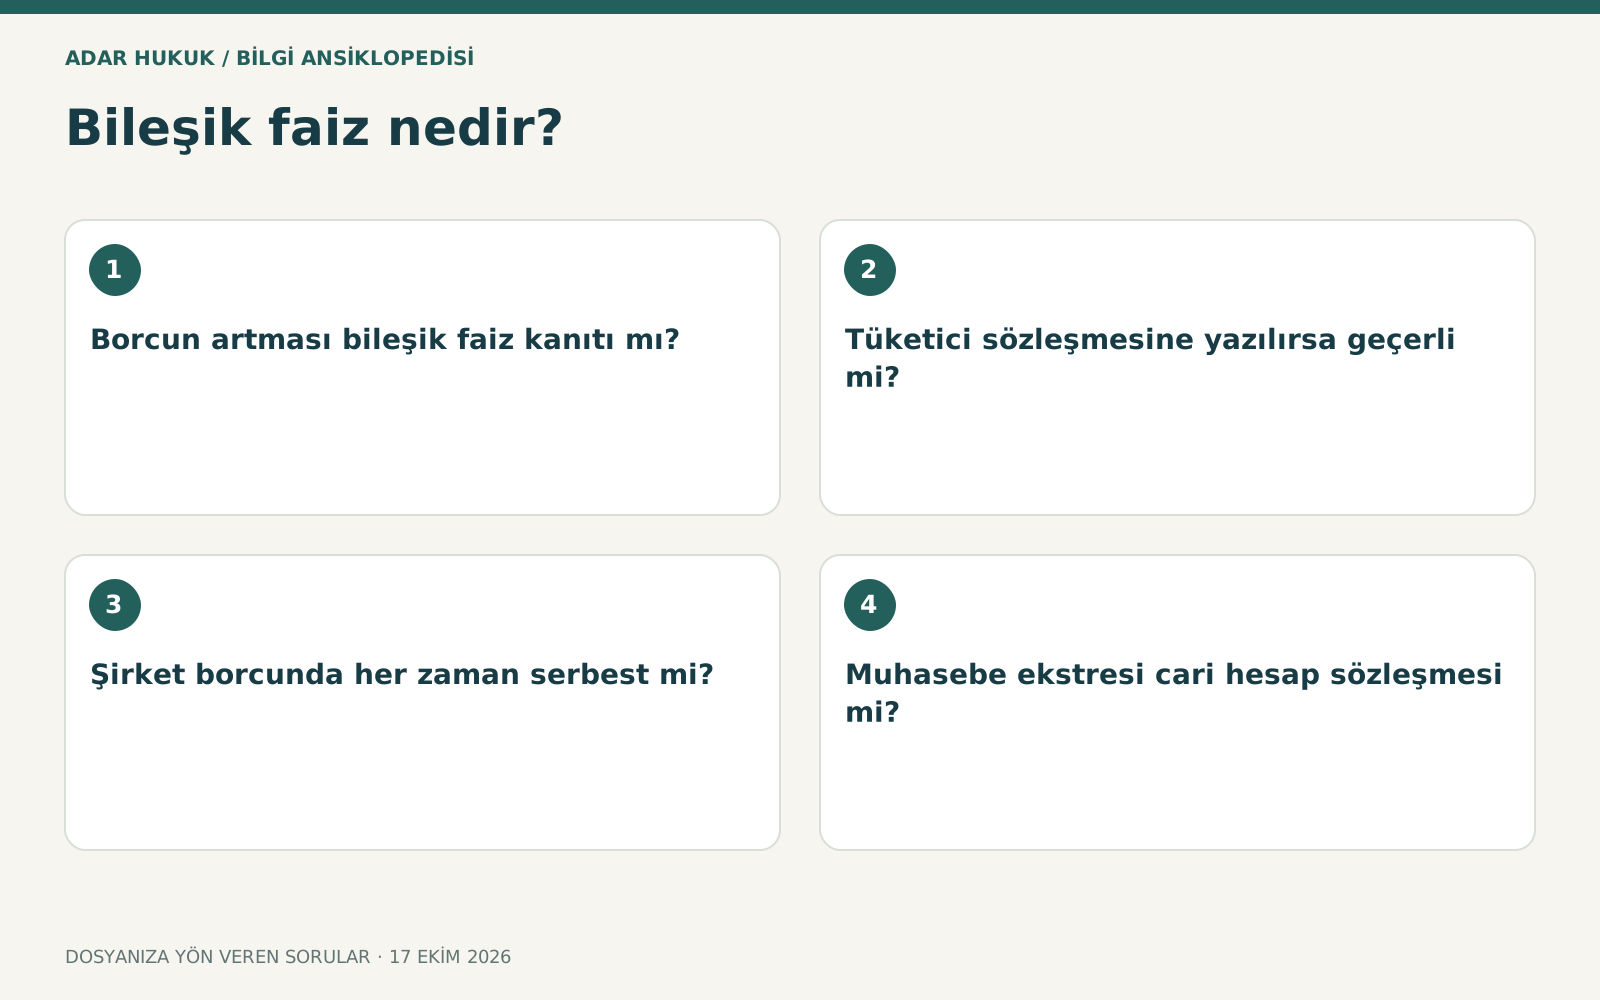
Borcun artması bileşik faiz kanıtı mı?
Tek başına değil. Yeni anapara, süre, vergi ve ödemeler ayrılır. İşlemiş faizin sonraki dönemde yeniden faiz tabanına eklenip eklenmediği gösterilmelidir.
Tüketici sözleşmesine yazılırsa geçerli mi?
6502 m. 4’te temerrüt dahil yasak vardır. İmza emredici korumayı otomatik kaldırmaz; gerçek hesap ve kalemler incelenir.
Şirket borcunda her zaman serbest mi?
Hayır. TTK 8’deki cari hesap veya iki taraf için ticari ödünç, tacir ve asgari dönem koşulları gibi sınırlamalar aranır.
Muhasebe ekstresi cari hesap sözleşmesi mi?
Sadece başlığın cari hesap olması yeterli değildir. Kanuni sözleşme ve işleyişin varlığı ayrıca belgelerle değerlendirilmelidir.
Yapılandırma bütün eski faizi anapara yapar mı?
İşlemin gerçek niteliği, tüketici yasağı ve kalemler incelenir. Yapılandırma adı tek başına sınırsız bileşik hesap yetkisi vermez.
7589 yeni kanun bileşik faizi açtı mı?
Kanuni oran yöntemindeki değişiklik genel bileşik izin değildir. Oran, başlangıç ve hesap tabanı farklı hukuki sorulardır; özel yasaklar ayrıca korunur.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 6502 m. 4 – tüketicide bileşik yasağı ↗
- UYAP resmî TTK 8 metni ↗
- TBK 121 ↗
- 7589 – kanuni oran yöntemi ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →