HUKUK BİLGİ ANSİKLOPEDİSİ · Banka, finans ve tüketici hukuku
Temerrüt faizi nedir?
Temerrüt faizi, para borcunun kanuni temerrüt koşulları oluştuğu halde zamanında ödenmemesi nedeniyle işleyen faizdir. Anapara faizi, gecikme cezası ve bileşik faizle aynı değildir; başlangıç ve oran borcun türüne göre belirlenir.
Temerrüdün doğması
Para borcunun muaccel olması ve kural olarak uygun ihtar gibi temerrüt koşulları incelenir. Belirli vade veya kanuni istisnada ayrıca ihtar gerekmeyebilir. Sadece sözleşme imzalandığı gün bütün borcun temerrüde düştüğü söylenemez. Her taksitin vadesi ve muacceliyet kaydı önemlidir. Borçlunun ödemeyi hangi tarihte ve hangi tutarda yapması gerektiği açık belirlenmelidir. Alacaklının ödeme kabulüne ilişkin davranışı veya hesap bilgisini vermemesi gibi olgular da somut ilişkide değerlendirilir; temerrüt tek kelimelik etiket değil hukuki koşulların sonucudur.
Akdi faizden farkı
Akdi faiz, paranın kullanılmasının karşılığı olabilir; temerrüt faizi gecikmiş para borcuna ilişkin sonuçtur. Bir borçta her iki kavramın adı geçmesi aynı dönem ve tutara sınırsız iki ayrı faiz eklenebileceği anlamına gelmez. Sözleşmedeki oran türü ve kanuni sınırlar incelenir. Faiz başlangıcı, hesap tabanı ve ödeme mahsupları ayrılmalıdır. Gecikme cezası veya cezai şart da ayrı kurumdur; yalnız adı hizmet bedeli konularak faiz sınırlarından kaçınılamaz. Kullanıcı toplam talepte hangi kalemin neye dayandığını satır satır görmelidir; belirsiz feriler toplamı denetlenebilir hesap sağlamaz.
7589 sonrası kanuni faiz yöntemi
31 Temmuz 2026 tarihinde yürürlüğe giren 7589 sayılı Kanun 3095 m. 1’i değiştirerek sözleşmede oran yoksa kanuni faizi TCMB’nin önceki 31 Aralık kısa vadeli reeskont oranının yüzde seksenine bağlamıştır.30 Haziran oranında kanuni ölçüde değişiklik varsa ikinci yarı için güncelleme mekanizması vardır. Bu yöntemle eski sabit yüzde 24 oranını her yeni döneme aynen uygulamak doğru değildir. Ancak genel kanuni faiz, ticari temerrüt veya özel kredi kartı tavanıyla otomatik aynı değildir. Hangi madde ve hangi dönem için hesap yapıldığı açık gösterilmeli; değişiklik geçmiş bütün borçlara tek yeni oranla topluca uygulanmamalıdır.
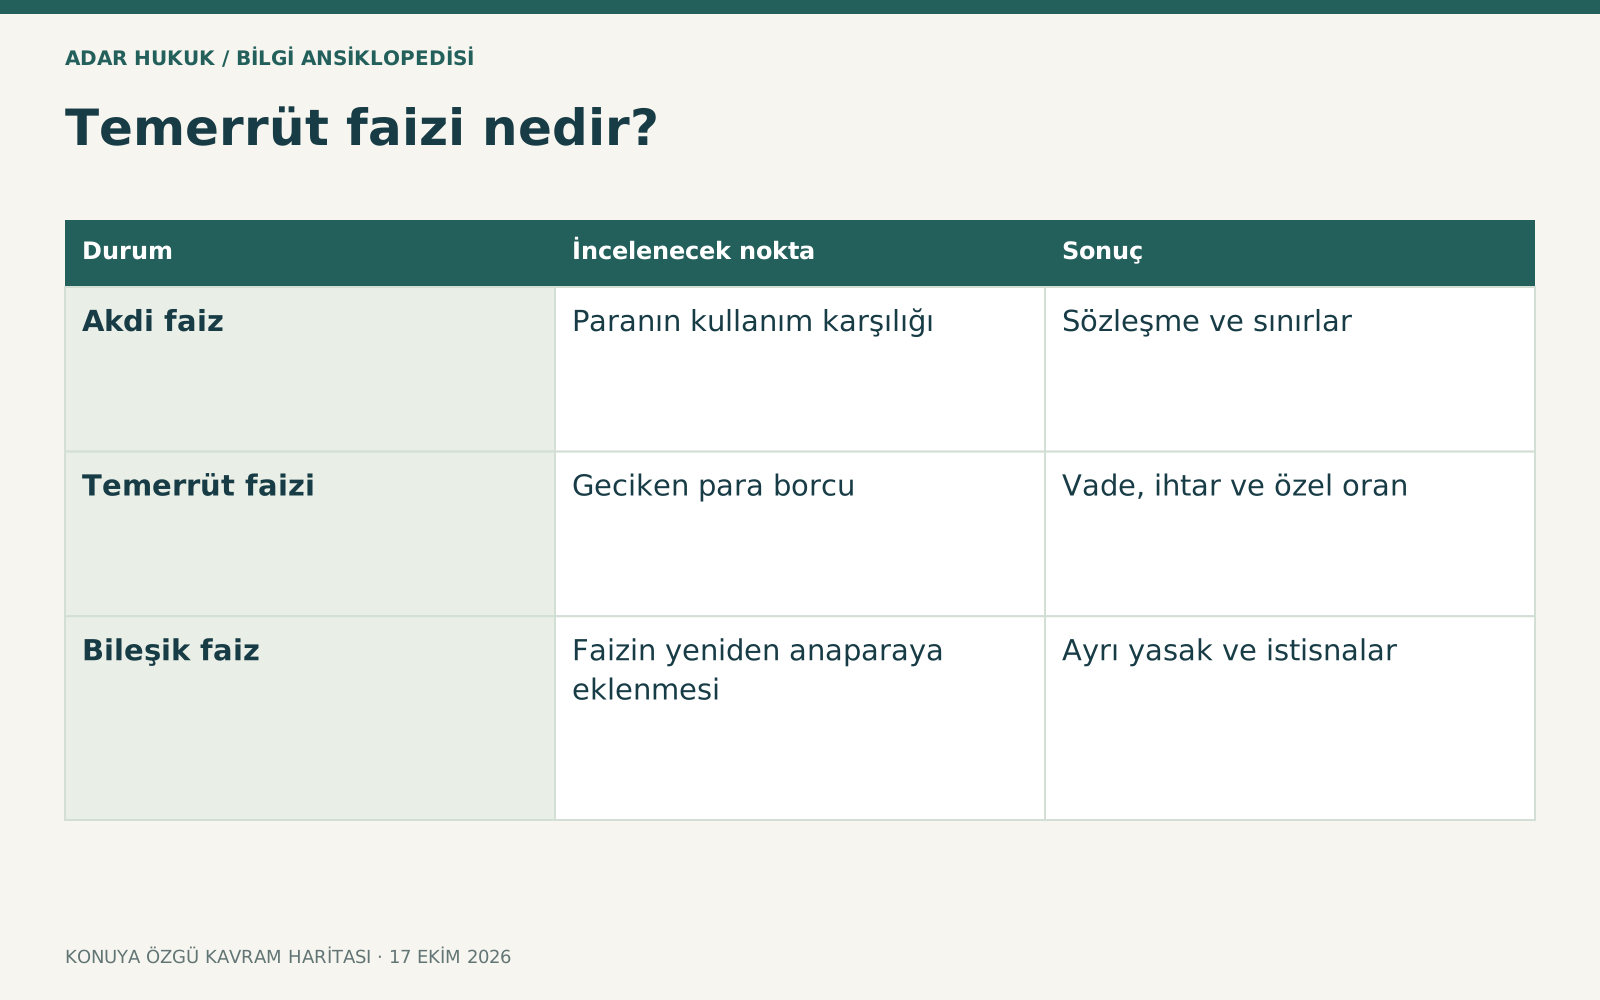
| Durum | İncelenecek nokta | Sonuç |
|---|---|---|
| Akdi faiz | Paranın kullanım karşılığı | Sözleşme ve sınırlar |
| Temerrüt faizi | Geciken para borcu | Vade, ihtar ve özel oran |
| Bileşik faiz | Faizin yeniden anaparaya eklenmesi | Ayrı yasak ve istisnalar |
Sözleşmeyle belirlenen oran
TBK 120 kapsamında sözleşmesel temerrüt faizi ve kanuni sınırlar değerlendirilir. Ticari işlerde TTK 8, özel bankacılık ve tüketici düzenlemeleri ayrıca önemlidir. Her işlem için TBK sınırı hiç istisnasız aynen uygulanır veya bütün tacirler sınırsız faiz kararlaştırır şeklinde genelleme yapılmamalıdır. İşin ticari niteliği, tarafların sıfatı ve özel kanun koruması belirlenir. Sözleşme oranı aylık yazılmışsa yıllık karşılığı ve hesap yöntemi açıklanır. Tüketici anlamadığı yüksek oranı imzaladı diye bütün emredici korumalar ortadan kalkmaz; buna karşılık takip kesinleşmesinin usuli sonuçları ayrıca araştırılır.
Ticari ve yabancı para borçları
3095 m. 2 ticari işlerdeki temerrüt faizi bakımından özel düzenleme içerir; avans oranıyla genel reeskont temelli oran farklı kaynaklara dayanır. Yabancı para borcunda 3095 m. 4/a koşullarıyla başka hesap yöntemi gündeme gelebilir. Dolar borcuna otomatik Türk Lirası kanuni faiz oranı uygulanmamalıdır. Borcun hangi para cinsinden istendiği, sözleşmedeki seçim ve takip talebi önemlidir. Kur farkı ile faiz aynı kalem değildir. Alacaklının ödeme günündeki kur veya aynen ödeme talebinin koşulları da ayrıca belirlenir; hesapta para birimi ve dönüşüm tarihi açık olmalıdır.
Tüketici ve kredi kartı sınırları
Tüketici kredisi, konut finansmanı, kart ve kredili mevduat hesabı farklı özel kurallara tabi olabilir. TCMB’nin aylık kart akdi ve gecikme tavanları, genel kanuni yıllık faiz oranıyla karıştırılmaz. Tüketici işlemlerinde bileşik faiz yasağı ayrıca korunur. Kalan borcun muaccel sayılması için gereken uyarı koşulları sağlanmadan bütün taksitlere temerrüt faizi işletilmesi tartışılabilir. Kullanıcı hangi ürün ve tutar kademesi için hangi ayın tablosunun uygulandığını öğrenmelidir. Bankanın tavana kadar her oranı geriye dönük dilediği gibi kullanabileceği sonucu çıkarılamaz; sözleşme ve bildirim de önemlidir.
Ödeme ve hesap dönemleri
Faiz hesabında anapara, başlangıç ve bitiş, oran değişim tarihleri ve kısmi ödemeler ayrılır. Yıllık oranı aylık gibi kullanmak veya faizli toplamı tekrar anapara yapmak büyük fark yaratabilir. Gün hesabında kullanılan yöntem açıklanmalıdır. Aynı borca yapılan ödeme hangi kaleme mahsup edildiğiyle birlikte kaydedilir. Ödeme sonrası kapanmış kısım için faiz devam ettirilmemelidir. Fakat dekonttaki paranın gerçekten bu borca ait olduğu belirlenmeden bütün hesabın yanlış olduğu söylenemez. Alacaklı ve borçlu, aynı tarihli bakiye üzerinden konuşmalı; farklı günlerdeki toplamları doğrudan eşitlememelidir.
İcra takibindeki usul sorunu
Takip talebi, ödeme veya icra emrindeki faiz türü ve oranı incelenir. Süresinde itiraz edilmemesiyle takibin kesinleşmesinin etkisi, genel mahkeme ve icra mahkemesinin yetkisi ayrı değerlendirilir. Resmî UYAP 724702500 metninde bu konudaki çoğunluk ve karşı oy gerekçeleri bulunur; karşı oy bağlayıcı sonuç gibi sunulmamalıdır. Kararın eski sözleşme ve geçiş sorunları bugünkü her dosyaya aynen taşınmaz. Borçlu yanlış oranı fark ettiğinde yalnız bankaya şikâyetle yetinmeden uygun süreli yargısal yolu araştırmalıdır; hesap düzeltme ve borcun esası farklı başlıklardır.
Örnek: iki döneme yayılan borç
Bir para borcu kanuni faiz değişikliğinden önce temerrüde düşmüş, sonra da ödenmemiş olabilir. Hesap tek eski oranla veya bütün geçmişe yeni oranla yapılmak yerine uygulanacak dönemler ve yürürlük hükümleriyle değerlendirilir. Borç ticariyse avans istemi, yabancı paraysa özel hüküm ayrıca araştırılır. Arada kısmi ödeme varsa kalan anapara değişir. Tüketici kredisi söz konusuysa özel tavan ve bileşik yasak gözden kaçırılmaz. Örnekteki ana ayrım, faizin yalnız bir yüzde değil borç türü, tarih ve usulle birlikte belirlenen sonuç olmasıdır; kişiye özel hesap için belgeler gerekir.
Başvuru için dosya
Sözleşme, vade ve ihtar, tebligat, takip talebi, ödeme veya icra emri, banka dökümü ve ayrıntılı hesap alınır. İtirazda hangi başlangıç, oran veya mahsup kaleminin neden yanlış olduğu gösterilir. Uzman hesabı gerekiyorsa varsayımlar açık yazılır. Dava ve şikâyet giderleri işleme ve güncel tarifeye bağlıdır; faiz tartışması otomatik masrafsız değildir. Anapara borcunun varlığıyla faiz kaleminin hukuka uygunluğu ayrı incelenir. Alacaklı da talebini güncel kaynağa dayandırmalı; eski karardaki sabit oranı belgesiz biçimde yeni döneme taşımamalıdır.
Sık sorulan sorular
Faiz borcun doğduğu gün mü başlar?
Temerrüt koşulları, vade ve gerektiğinde ihtar incelenir. Sözleşme günü her borç kaleminin gecikmeye düştüğü anlamına gelmez.
Kanuni faiz hâlâ sabit yüzde 24 mü?
7589 sonrası 3095 m. 1 reeskont temelli yönteme dönmüştür. Dönem ve borç türü belirlenmeden eski sabit oran bütün hesaplara uygulanamaz.
Kart gecikme faiziyle aynı oran mı?
Hayır. TCMB kart tavanları aylık ve ürüne özgüdür; genel kanuni yıllık faiz ile ticari veya yabancı para faizi farklıdır.
Faize tekrar faiz eklenebilir mi?
Bileşik faiz ayrı ve sınırlı bir konudur. Tüketici yasağı ve ticari istisnalar kontrol edilmeden gecikmiş faizi otomatik anaparaya katmak doğru değildir.
Kısmi ödeme faizi etkiler mi?
Ödemenin tarihi ve mahsup sırası gerçek bakiyeyi etkiler. Dekontun hangi borca ait olduğu ve hesapta nasıl işlendiği açık gösterilmelidir.
İcra hesabına her zaman aynı yolla mı itiraz edilir?
Takip türü, kesinleşme ve iddianın niteliği makam ile süreyi etkiler. Hesap hatası, borcun esası ve kanun yolu ayrı değerlendirilir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 7589 m. 10 –3095 m. 1 yeni metin ↗
- TBK 117–122 ↗
- TTK 8–9 ↗
- TCMB reeskont ve avans oranları ↗
- UYAP – faiz ve kesinleşmiş takipte usul ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →