HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
İkmalen tarh nedir?
İkmalen tarh, daha önce tarh edilmiş vergiye ilişkin olarak maddi delil veya kanuni ölçülerle belirlenen ek matrah üzerinden tamamlayıcı vergi hesaplanmasıdır.
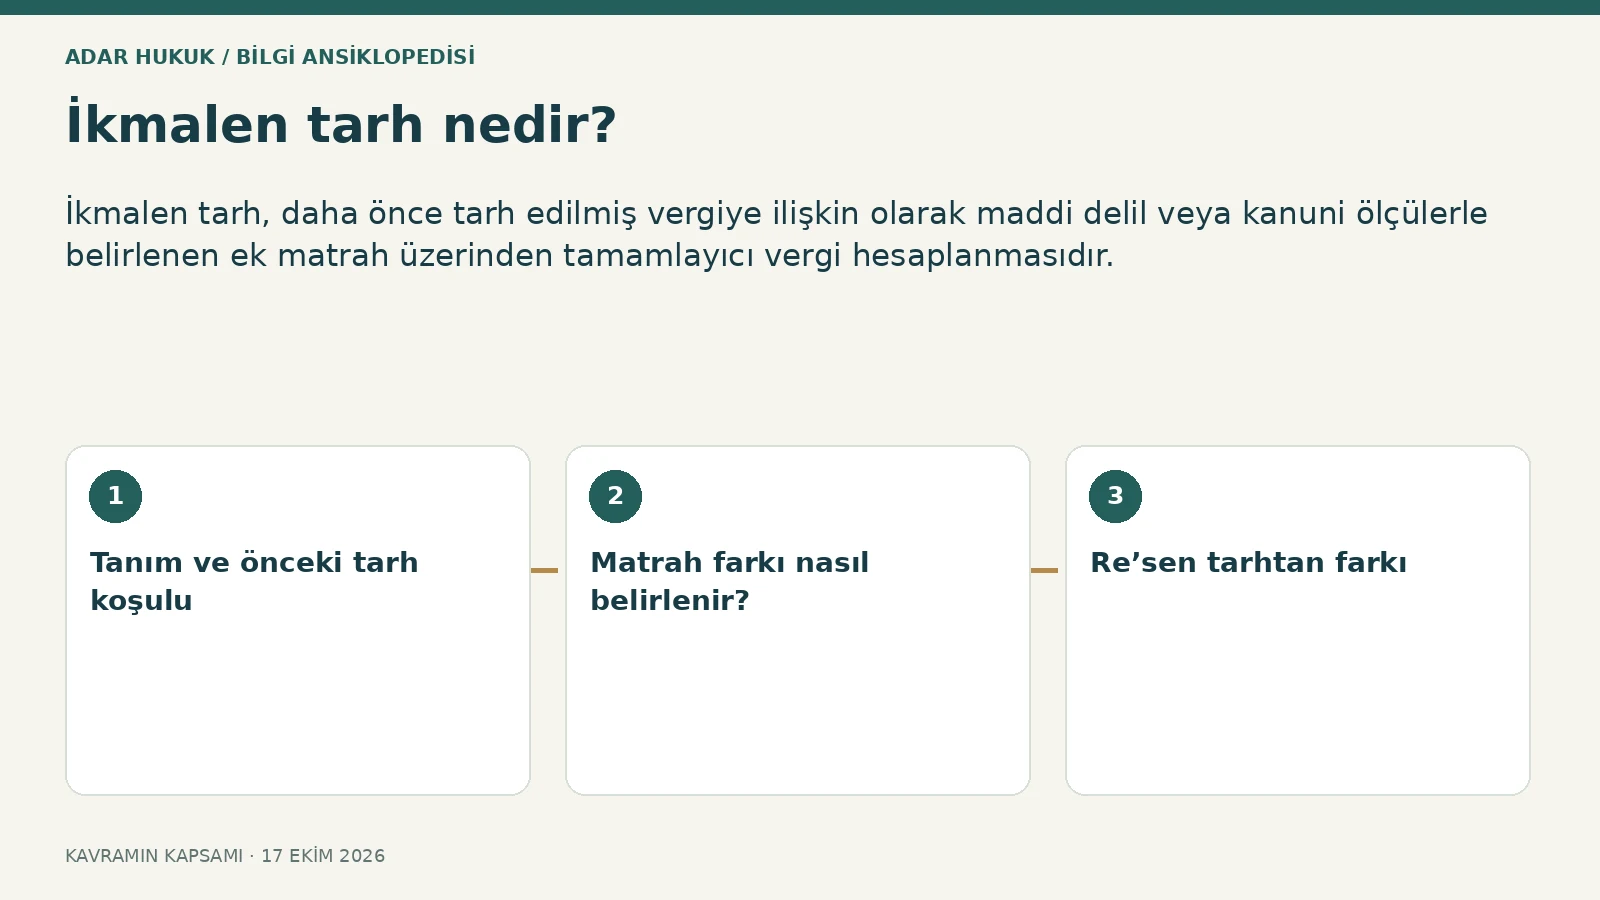
Tanım ve önceki tarh koşulu
Vergi Usul Kanunu 29 ikmalen tarhı, daha önce tarh edilen vergiye ilişkin ortaya çıkan matrah veya matrah farkı üzerinden alınacak verginin tarhı olarak düzenler. Önceden bir tarh bulunması ve ek farkın maddi delil ya da kanuni ölçüyle belirlenebilmesi önemlidir. İşlem yalnız hatırlatma veya tahsil yazısı değildir; yeni bir vergilendirme işlemi niteliği taşır.
Matrah farkı nasıl belirlenir?
Defter, belge, kayıt ve kanuni ölçülerden somut fark hesaplanabiliyorsa ikmalen tarh gündeme gelebilir. Örneğin beyan edilen işlem tutarı ile kayıtlardaki belirli ek gelir arasındaki fark incelenir. Matrahın bütünüyle belirsiz olması ve takdir gerektirmesi ise re’sen tarh yönünden değerlendirilir. Kullanılan verinin hangi dönem ve vergi türüne ait olduğu açık olmalıdır.
Re’sen tarhtan farkı
Re’sen tarhta matrahın defter, kayıt, belge veya kanuni ölçülerden belirlenememesi ve kanundaki sebepler önem taşır. İkmalen tarhta ise ek matrah maddi biçimde belirlenebilir. İdarenin işlemine verdiği ad tek başına yeterli değildir; gerçek gerekçe ve hesap incelenir. Bir işlemin yanlış usulle kurulması, yalnız vergi hesabı değil hukuka uygunluk denetimi bakımından da önemlidir.
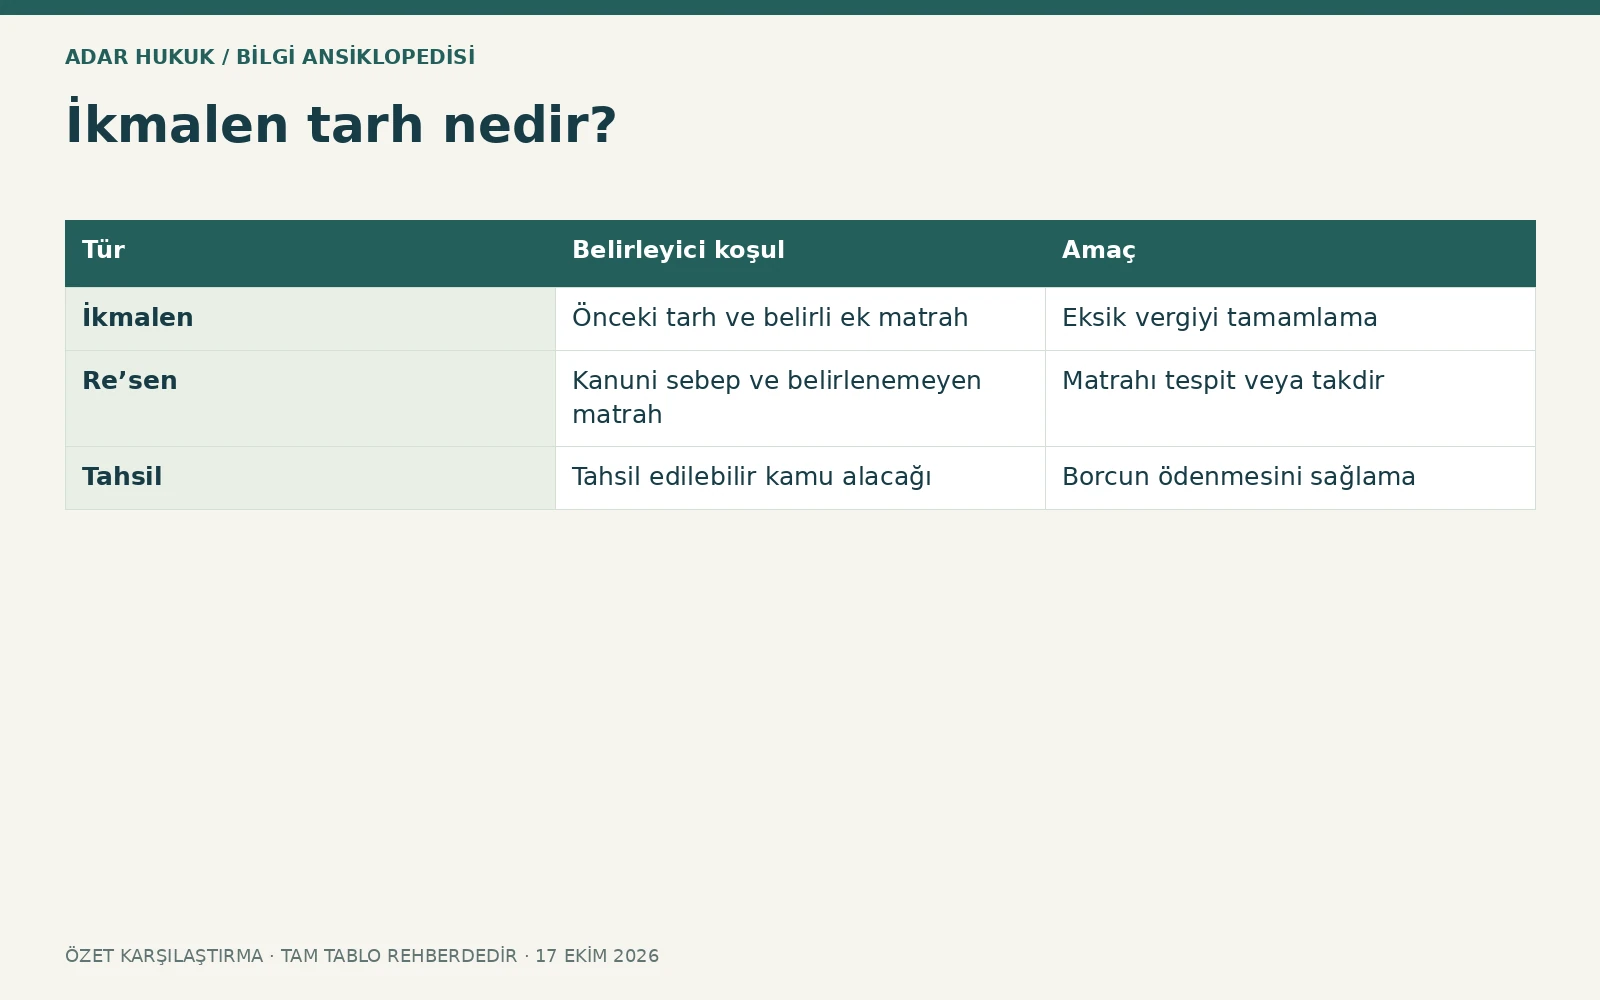
| Tür | Belirleyici koşul | Amaç |
|---|---|---|
| İkmalen | Önceki tarh ve belirli ek matrah | Eksik vergiyi tamamlama |
| Re’sen | Kanuni sebep ve belirlenemeyen matrah | Matrahı tespit veya takdir |
| Tahsil | Tahsil edilebilir kamu alacağı | Borcun ödenmesini sağlama |
İhbarname neyi gösterir?
Vergi ve varsa ceza ihbarnamesi vergi türü, dönem, matrah, oran, fark, dayanak ve başvuru bilgilerini taşımalıdır. İnceleme raporu veya takdir gerekçesiyle bağlantı kurulmalıdır. İhbarname ile ödeme emri aynı aşama değildir. İlkinde vergilendirme işleminin hukuka uygunluğu, sonrakinde tahsil koşulları ve özel itiraz sebepleri farklı çerçevede ele alınır.
Vergi, ceza ve faiz ayrımı
Ek vergi tarhı her olayda aynı vergi ziyaı cezasını otomatik gerektirmez; cezanın dayanağı ayrıca değerlendirilir. Gecikme faizi de vergi aslı ve cezadan ayrı hesap kalemidir. Vergi türü, dönem, beyan zamanı ve ödeme tarihi hesapları etkiler. Aynı döneme ait önceki ödeme veya düzeltmelerin dikkate alınıp alınmadığı kontrol edilmelidir.
Dava süresi ve tebliğ
Vergi mahkemesinde dava açma süresi kural olarak yazılı bildirimi izleyen günden başlayan otuz gündür; özel süre ve başvuru etkileri ayrıca incelenir. Elektronik tebligatta adrese ulaşma ile kanuni tebliğ edilmiş sayılma zamanı farklı olabilir. Düzeltme talebi veya idareyle görüşmenin bütün dava sürelerini kendiliğinden durdurduğu varsayılmaz. İhbarnamenin tam tebliğ kaydı alınmalıdır.
İdari çözüm yolları
Ceza indirimi, düzeltme ve uzlaşma gibi yolların koşulları ile dava hakkına etkisi ayrı değerlendirilir. 7524 sayılı Kanun sonrası uzlaşma kapsamını vergi aslı yönünden eski broşürlerdeki gibi kabul etmek doğru değildir; güncel düzenlemeler esas alınır. Gelir İdaresinin 2026 broşürleri bu nedenle önemlidir. Bir yolun seçilmesi diğer seçenekleri süre veya feragat yönünden etkileyebilir.
İnceleme dosyası
Beyannameler, tahakkuk fişleri, defter ve e-belgeler, banka kayıtları, önceki düzeltmeler, rapor ve ihbarname birlikte değerlendirilir. İdarenin bulduğu farkla mükellefin kayıtları aynı satırda karşılaştırılır. Örneğin gelirin yanlış döneme taşınması, aynı faturanın iki kez sayılması veya vergi oranının yanlış seçilmesi ayrı hukuki ve hesap itirazlarıdır. Genel bir borcum yok beyanı bunları açıklamaz.
Örnek ve karşı örnek
Beyan edilen satışlara kayıtlarda açıkça görülen belirli bir satışın eklenmemesi somut matrah farkı bakımından ikmalen tarh incelemesine örnek olabilir. Defter ve belgelerin matrahı belirlemeye elvermemesi ise aynı usulün otomatik uygulanacağı anlamına gelmez. Sonuç, verginin maddi dayanağı kadar tarh yönteminin koşullarına bağlıdır. Başvuru hazırlanırken olay, yöntem, hesap ve tebliğ başlıkları ayrı incelenmelidir.
Dönem ve vergi türünü eşleştirme
Vergi incelemesinde bulunan bir tutarın hangi döneme ait olduğu belirlenmeden ek vergi doğru hesaplanamaz. Bir tahsilatın banka hesabına geldiği gün ile gelirin ilgili vergi bakımından doğduğu dönem her durumda aynı olmayabilir. Katma değer vergisi, gelir veya kurumlar vergisi açısından vergiyi doğuran olay ve matrah kuralları ayrı değerlendirilir. Aynı işlem birden fazla vergi türüne etki edebilir; bu, aynı matrahın gerekçesiz tekrar vergilendirilmesine izin vermez. Savunmada kayıt tarihi, belge tarihi, ifa ve tahsilat tarihi karşılaştırılır. Düzeltme beyannamesi verilmiş veya önceki tarhla farkın bir kısmı karşılanmışsa bunlar dosyaya eklenir. İkmalen tarhın tamamlayıcı niteliği, önceki tarh ve ödemelerin göz ardı edilmemesini gerektirir.
İnceleme raporundaki hesabı okuma
Raporun sonuç kısmındaki matrah farkına bakmak yeterli değildir. Hesaplama tabloları, kullanılan belgeler, kabul edilmeyen giderler ve gerekçeler birlikte incelenir. Örneğin bir giderin belge eksikliği nedeniyle mi yoksa vergi kanununda indirimi yasak olduğu için mi reddedildiği farklı savunma gerektirir. Bir banka hareketinin satış geliri kabul edilmesine karşı borç iadesi veya hesaplar arası transfer olduğunu gösteren belgeler sunulabilir. Yalnız hareket açıklaması her durumda yeterli olmayabileceğinden temel ilişki ve karşı kayıtlar da hazırlanır. Rapor içindeki sayısal hata ile hukuki yorum hatası ayrılır. İhbarname tutarıyla rapor sonucunun farklı olması halinde farkın başka işlem veya döneme ait olup olmadığı araştırılır; eksik ekler istenir.
İdari başvuru seçimini karşılaştırma
Mükellef işlemi tamamen hukuka aykırı bulabilir veya yalnız ceza tutarını azaltmak isteyebilir. Bu iki amaç aynı idari yolu gerektirmeyebilir. Düzeltme, ceza indirimi, uzlaşma ve dava seçeneklerinin süre, kapsam ve ödeme sonuçları ayrı listelenir. Güncel uzlaşmada vergi aslına ilişkin değişiklikler özellikle kontrol edilir. Bir talebin verilmesi diğer bütün süreleri otomatik durduruyor kabul edilmemelidir; ilgili hükmün açık etkisi incelenir. İdareyle gayriresmî görüşme yapılması tebliğin sonuçlarını ortadan kaldırmaz. Başvuru kararı için ihbarname, tebliğ delili ve rapor hazır olmalıdır. Belgeler gelene kadar süre geçirilmemesi için mevcut kayıttan başlangıç ve son gün hesaplanır; eksik bilgi nedeniyle hangi konunun henüz doğrulanamadığı açıkça belirtilir.
Tarh zamanaşımı ile dava süresi
Tarh zamanaşımı idarenin vergi tarh yetkisinin zaman bakımından sınırına; dava süresi mükellefin tebliğ edilen işleme karşı başvuru zamanına ilişkindir. Biri bulunduğu iddiası diğerini beklemek için gerekçe değildir. VUK genel zamanaşımı düzeniyle vergi türündeki özel hükümler ve durma nedenleri birlikte incelenir. İncelemeye başlanmış olması, her olayda sürenin sınırsız uzadığı anlamına gelmez. Vergiyi doğuran olayın yılı, ilgili dönem, ihbarnamenin tebliği ve varsa takdir süreci ayrı tarihler halinde yazılır. Mükellef dava açarken zamanaşımı savunmasını dayanaklarıyla ileri sürebilir. Ancak işlemin eski dönemle ilgili olması tek başına geçersizliğini kanıtlamaz; kanuni hesabın bütün unsurları değerlendirilmelidir. Böylece usul ve esas yönünden iki farklı zaman sorusu karıştırılmaz.
Sık sorulan sorular
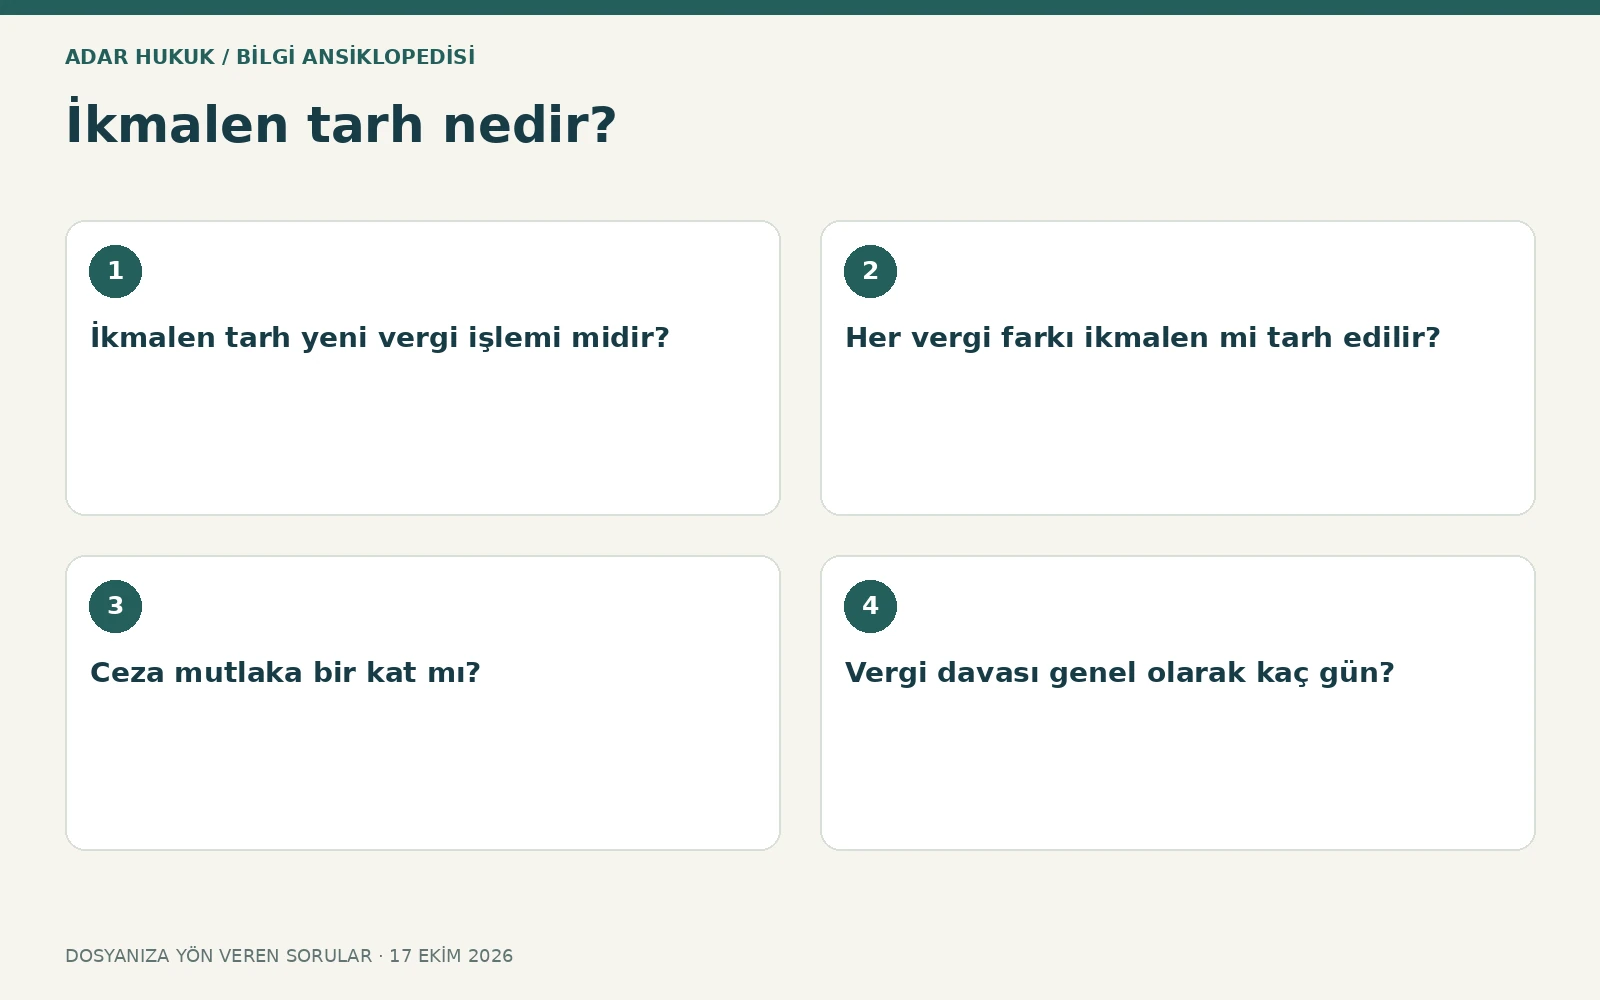
İkmalen tarh yeni vergi işlemi midir?
Önceki tarhı tamamlayan ek vergilendirme işlemidir; sıradan tahsil hatırlatması değildir.
Her vergi farkı ikmalen mi tarh edilir?
Hayır. Farkın tespit şekli ve VUK koşulları tarh türünü belirler.
Ceza mutlaka bir kat mı?
Ceza türü ve kanuni artırma veya indirim nedenleri ayrı incelenir.
Vergi davası genel olarak kaç gün?
Kural otuz gündür; özel düzenlemeler ve başvuru etkileri kontrol edilir.
Uzlaşma vergi aslını da kapsar mı?
Güncel kapsam eski metinlerle aynı değildir; 2024 sonrası düzenlemeler ve 2026 GİB rehberleri esas alınır.
İhbarname ödeme emri midir?
Hayır; tarh ve tahsil aşamalarının belgeleri ve başvuru yolları farklıdır.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
Yayın ilkeleri ve düzeltme iletişimiDOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →