HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Vergi hatası nedir?
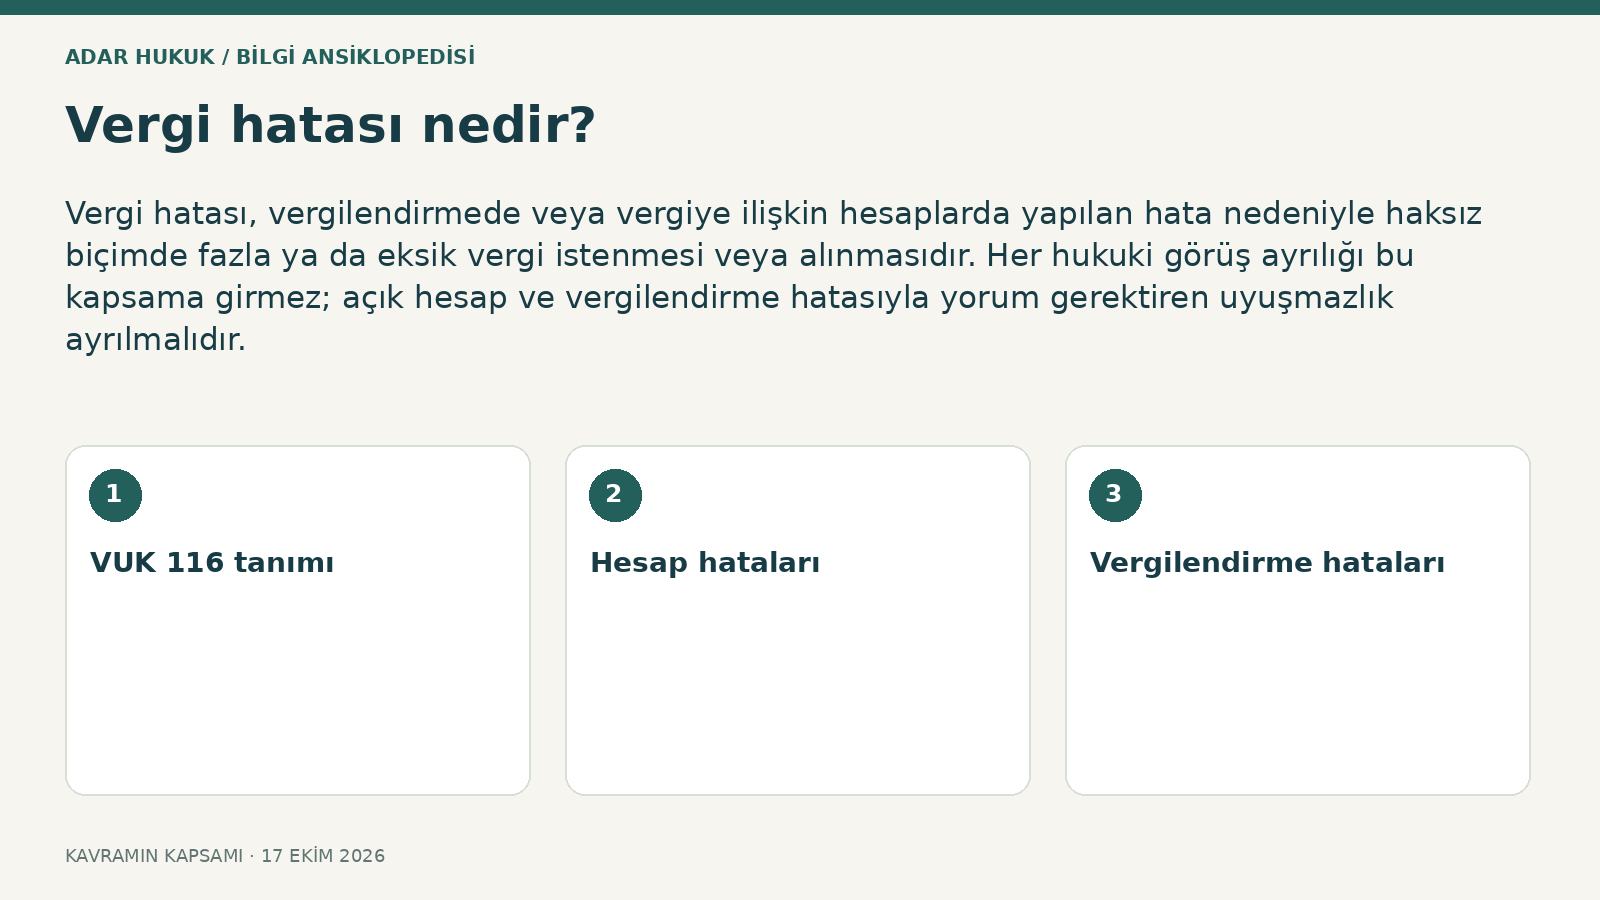
Vergi hatası, vergilendirmede veya vergiye ilişkin hesaplarda yapılan hata nedeniyle haksız biçimde fazla ya da eksik vergi istenmesi veya alınmasıdır. Her hukuki görüş ayrılığı bu kapsama girmez; açık hesap ve vergilendirme hatasıyla yorum gerektiren uyuşmazlık ayrılmalıdır.
VUK 116 tanımı
Vergi hatası kavramı, mükellefin vergiyi yüksek bulmasından daha dar ve teknik bir anlama sahiptir. VUK 116 ve devamı hesap hatalarını ve vergilendirme hatalarını ayırır. İşlemde rakam, kişi, konu veya dönem gibi belirli yanlışlıklar bulunabilir. Hatanın hangi belge üzerinde ve hangi işlemle ortaya çıktığı gösterilmelidir. Vergi hiç ödenmemiş olsa da haksız vergi istenmesi tartışılabilir. Ancak özel düzeltme yolunun koşulları sağlanmadan her vergi uyuşmazlığı bu ad altında yeniden açılmaz; hukuki nitelendirme önemlidir.
Hesap hataları
Matrah, vergi miktarı veya mükerrer vergilendirmeye ilişkin açık yanlışlıklar hesap hatası kapsamında değerlendirilebilir. Toplama yanlışıyla vergi oranının hukuki yorumuna ilişkin çekişme aynı değildir. Beyanname, tahakkuk fişi ve ihbarname rakamları karşılaştırılır. Aynı tutarın iki kez yazılması veya kanuni indirimin açıkça yanlış hesaplanması somutlaştırılabilir. Mükellef düzeltme talebinde sadece sonuç rakamını değil doğru hesabın nasıl kurulacağını göstermelidir. Dönem, vergi türü ve dayanak belge açık olduğunda hata incelemesi denetlenebilir hale gelir.
Vergilendirme hataları
Mükellefin şahsı, mükellefiyet, verginin konusu veya vergilendirme dönemi bakımından kanunda sayılan yanlışlıklar ayrı gruptur. Başkasına ait verginin kişiye yöneltilmesi ile kişinin hukuken hangi sıfatla sorumlu olduğuna ilişkin karmaşık yorum aynı değildir. Vergiden açıkça istisna durumla istisnanın kapsamının tartışıldığı olay ayrılır. Bu sınır başvurunun kabul edilebilirliğini etkiler. Düzeltme için ileri sürülen hata, kanuni kategori ve somut kayıtla eşleştirilmelidir; günlük dilde haksızlık iddiası tek başına yeterli olmayabilir.
| Kavram | Odak | Ayırıcı nokta |
|---|---|---|
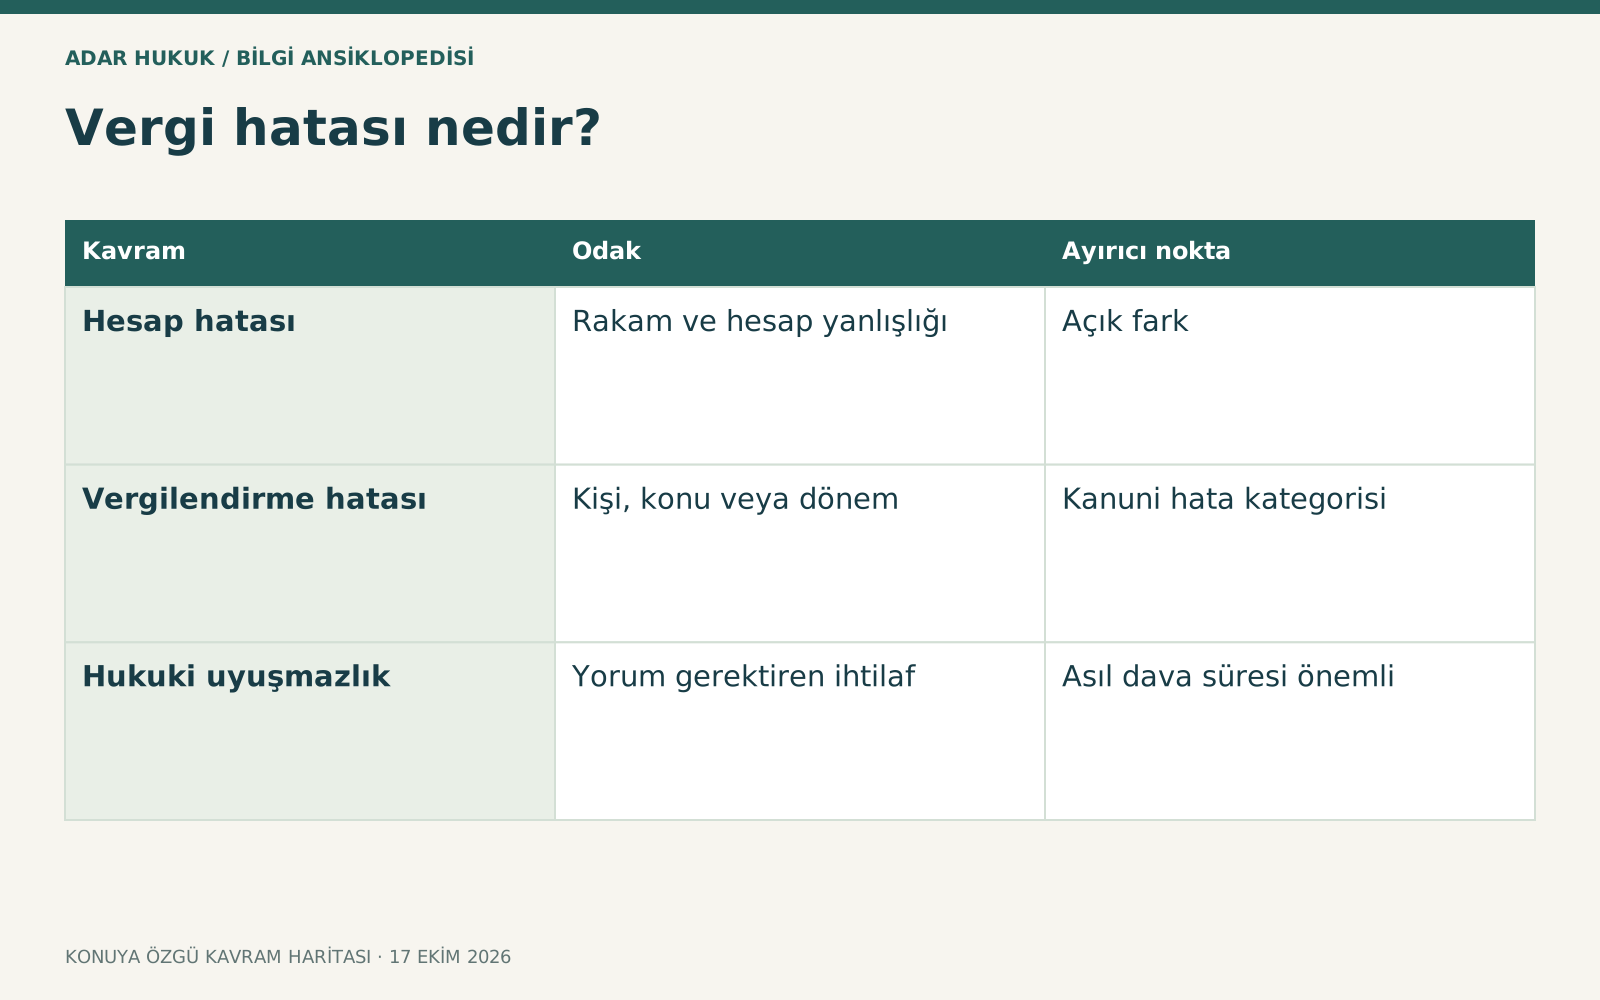
| Hesap hatası | Rakam ve hesap yanlışlığı | Açık fark |
| Vergilendirme hatası | Kişi, konu veya dönem | Kanuni hata kategorisi |
| Hukuki uyuşmazlık | Yorum gerektiren ihtilaf | Asıl dava süresi önemli |
Hukuki uyuşmazlıktan farkı
Bir vergi normunun kapsamı, işlemin gerçek niteliği veya sorumluluk sıfatı geniş yorum gerektiriyorsa uyuşmazlık sıradan açık vergi hatası sayılmayabilir. Bu durumda asıl vergilendirme işlemine karşı süresinde dava yolu önemlidir. Düzeltme ve şikâyet, kaçırılan bütün dava sürelerini yeniden başlatan genel mekanizma değildir. Mükellefin erken aşamada doğru ayrımı yapması gerekir. Açık rakam hatasıyla karmaşık hukuki tartışmayı aynı dilekçede birleştirmek, hangi talebin hangi yolla inceleneceğini belirsizleştirebilir; iddialar ayrılmalıdır.
İdarenin kendiliğinden düzeltmesi
İdarece tereddüt edilmeyen açık ve mutlak hatalar kanuni yetkiyle resen düzeltilebilir. Bu yetki her yargısal görüş ayrılığında serbest yeniden karar verme anlamına gelmez. Kişinin aleyhine yapılan düzeltmede de hukuki başvuru imkânları saklıdır. Düzeltme fişi ve tebliğ belgesi önemlidir. Verginin azaltılması veya iade kararının verilmesiyle paranın fiilen geri alınması ayrı adımlar içerebilir. Hangi miktarın hangi vergiye ilişkin olduğu açıkça görülmeli; muhasebe kaydıyla tahsilat sonucu karşılaştırılmalıdır. Belgenin sadece başlığına bakarak bütün sonuçlar tamamlandı sayılmaz.
Mükellefin yazılı talebi
Vergi dairesine hangi işlemin hangi yönden yanlış olduğu açıklanarak düzeltme istenebilir. İlk beyanname, tahakkuk, ödeme ve doğru hesabı gösteren belgeler eklenir. Talebin kuruma ulaştığı tarih saklanır. Başvurunun dilekçede düzeltme olarak adlandırılması, içeriğinin mutlaka vergi hatası kapsamında olduğunu kanıtlamaz. İdare olay ve hukuki dayanak üzerinden değerlendirir. Mükellef özellikle fazla alınan tutarı dönemlere ayırmalı; ödemenin başka borca mahsup edilmiş olup olmadığını kontrol etmelidir. Yanlış vergi numarası veya dönem seçimi yeni karışıklık yaratabilir.
Süreler ve düzeltme zamanaşımı
VUK 126 düzeltme zamanaşımını ve ilgili özel durumları düzenler. Genel tarh zamanaşımıyla bağlantı olsa da son yılda yapılan işlemler gibi özel uzama güvenceleri ayrıca incelenir. Her hatanın fark edildiği günden itibaren sınırsız yeni süre bulunduğu söylenemez. Vergiyi doğuran olay, tarh ve tebliğ tarihleri belirlenmelidir. Dava süresi içindeki başvurunun etkisiyle dava süresi geçtikten sonraki şikâyet yolu farklıdır. Yalnız beş yıl ifadesi güvenli takvim oluşturmaz; somut işlem ve başvuru sırası değerlendirilmelidir.
Şikâyet yoluna geçiş
Vergi mahkemesinde dava açma süresi geçtikten sonra yapılan düzeltme talebi reddedilirse VUK 124'teki şikâyet aşaması gündeme gelebilir. Başvurulacak merci verginin niteliğine göre değişebilir. Doğrudan vergi dairesi ret yazısına dava açılmasının her durumda doğru sıra olduğu varsayılmaz. Şikâyet sonucundaki işlem ve tebliğ, yargısal inceleme için önemlidir. Bu yolun denetimi yine açık vergi hatası sınırındadır; hukuki uyuşmazlığın bütün esasını süresiz yeniden inceletme fırsatı olarak sunulmamalıdır. Her aşamanın kayıt ve cevabı saklanır.
Doğrulanmış Danıştay ayrımı
Resmî UYAP 1094159500 numaralı Danıştay metni, düzeltme ve şikâyet için hukuki yorum gerektirmeyen açık hatayla yorum gerektiren uyuşmazlığı ayırır. Mahkemenin denetim alanı ilgili ret işlemi ve bu hata sınırıyla değerlendirilir. Bu yaklaşım her mükellef talebinin reddedileceği anlamına gelmez. Örneğin açık çifte hesapla verginin hukuki kapsamını tartışma farklıdır. Kararın kendi olayından bütün ödeme emri veya tahsil işlemlerine genelleme yapılmamalıdır. Doğru başvuru yolu, hedef alınan vergilendirme işlemiyle birlikte belirlenir.
Belgeler ve kontrol yöntemi
Beyanname, tahakkuk fişi, ihbarname, ödeme dekontu, vergi hesabı ve önceki düzeltme talepleri hazırlanır. Kişi veya dönem hatasında kimlik ve ilgili kayıtlar önemlidir. İstisna iddiasında dayanak kanun ve koşulu gösteren belge eklenir. Hesap karşılaştırması satır satır yapılabilir. Mükellefin muhasebe kayıtlarıyla kurum hesabı uyuşmuyorsa hangi satırın fark yarattığı açıklanır. Toplam vergi çok yüksek ifadesi yerine belirli hatanın belirli tutara etkisi gösterildiğinde idari ve yargısal inceleme daha anlaşılır olur; varsayılan fark kesin iade sayılmaz.
Temsili örnek
Aynı vergi dönemi için aynı tutarın iki kez tahakkuk ettirilmesi açık hata yönünden incelenebilir. Buna karşılık karmaşık sözleşmenin hangi vergi istisnasına girdiği tartışılıyorsa hukuki yorum gereksinimi belirleyicidir. İki olayda mükellef fazla vergi istendiğini düşünse de başvuru yolu aynı sonuç vermeyebilir. Süre geçirilmeden vergilendirme işleminin niteliği belirlenmeli; hata iddiası doğru belgeyle kurulmalıdır. Düzeltme kararı verilirse bunun iade, mahsup veya yeni tahakkuk şeklinde nasıl uygulandığı ayrıca takip edilmelidir.
Sık sorulan sorular
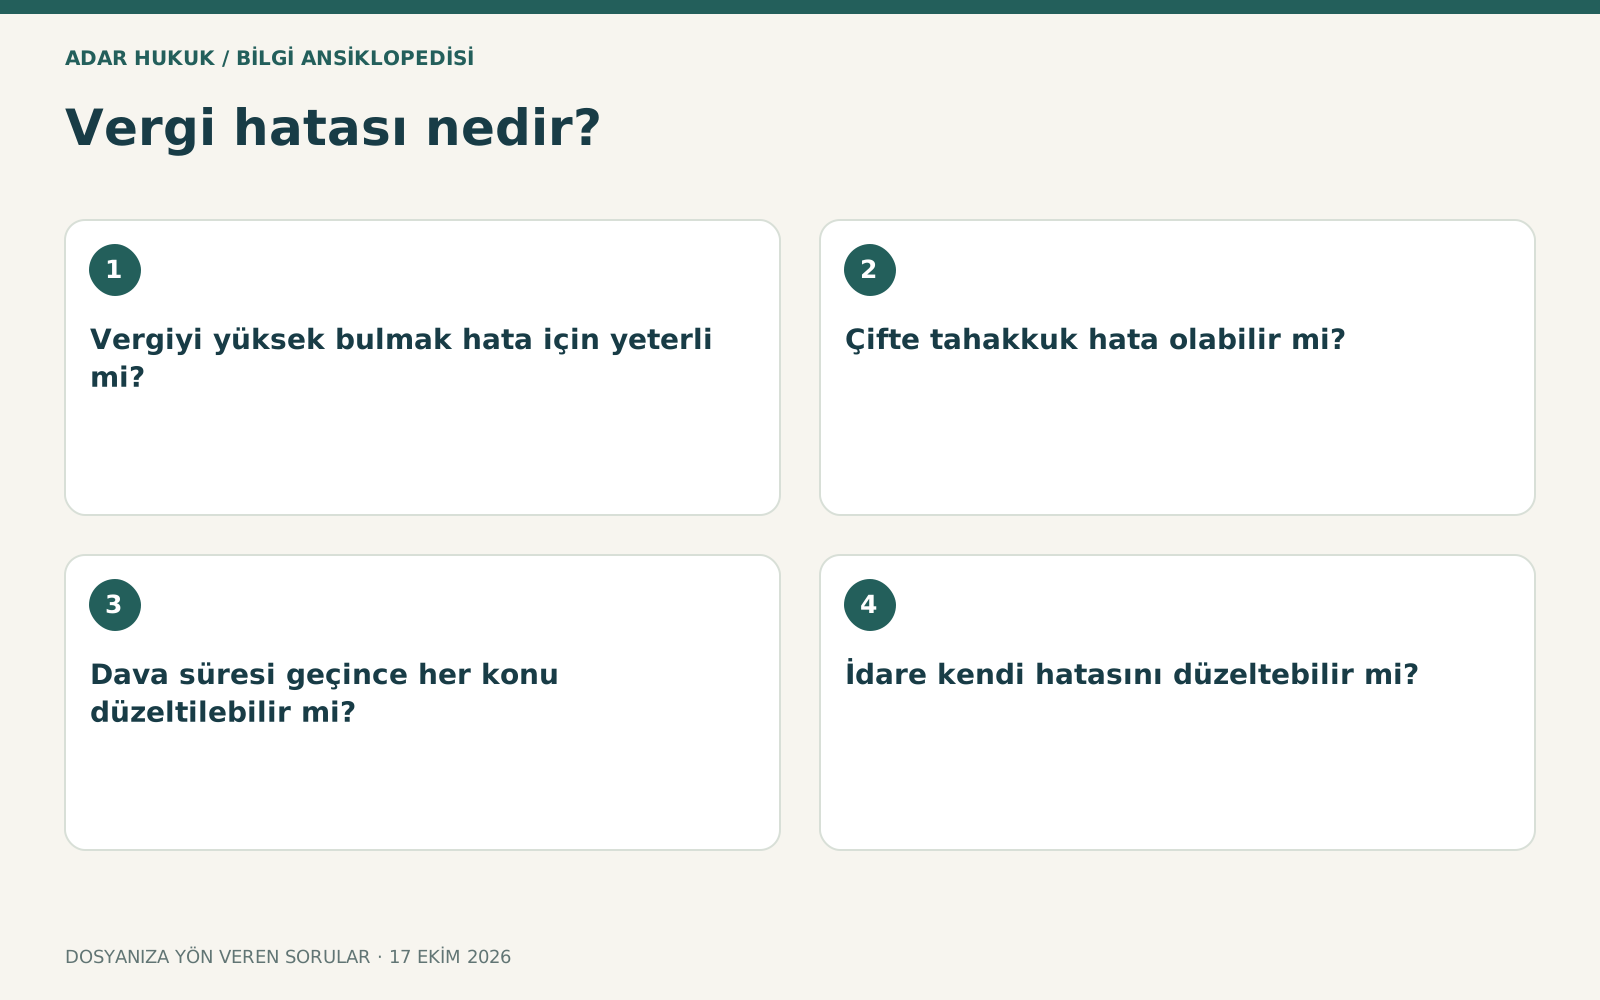
Vergiyi yüksek bulmak hata için yeterli mi?
Hayır. VUK kapsamında hesap veya vergilendirme hatası belirlenmelidir. Hukuki yorum gerektiren görüş ayrılığı farklı dava yolu gerektirebilir.
Çifte tahakkuk hata olabilir mi?
Aynı verginin mükerrer istenmesi hesap hatası yönünden değerlendirilebilir. Dönem ve tahakkukların gerçekten aynı olduğu belgelerle gösterilmelidir.
Dava süresi geçince her konu düzeltilebilir mi?
Düzeltme ve şikâyet açık vergi hatasıyla sınırlıdır. Kaçırılmış her hukuki uyuşmazlığı süresiz yeniden açan yol değildir.
İdare kendi hatasını düzeltebilir mi?
Kanuni yetkiyle açık hataları resen düzeltebilir. Aleyhe düzeltmenin tebliği ve kişiye tanınan başvuru hakları ayrıca önemlidir.
Beş yıl her durumda yeterli süre mi?
Düzeltme zamanaşımı ve özel durumlar VUK 126 kapsamında hesaplanır. Olay, tarh, tebliğ ve başvuru tarihleri birlikte incelenmelidir.
Düzeltme kararı para iadesi mi demektir?
Kararın kapsamı ve uygulanması ayrıdır. İade veya mahsup işlemi, miktar ve başvuru yükümlülükleri ilgili belge üzerinden ayrıca izlenmelidir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB güncel 213 sayılı Vergi Usul Kanunu ↗
- 2577 sayılı İdari Yargılama Usulü Kanunu ↗
- Danıştay: açık hata ve hukuki uyuşmazlık ayrımı ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →