HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Vergi borcunda zamanaşımı nedir?
Vergi borcunda zamanaşımı, kanuni sürenin dolmasının verginin tarh ve tebliğine veya tahsiline etkisini ifade eder. Tarh ve tahsil zamanaşımı farklıdır; genel sürelerin başlangıcı, durma ve kesilme sebepleri incelenmeden yalnız borcun eski tarihine bakılarak sonuç çıkarılamaz.
İki ayrı zaman sınırı
Verginin hesaplanıp mükellefe tebliği ile doğmuş alacağın tahsili farklı aşamalardır. VUK 114 tarh zamanaşımını, 6183 madde 102 ve devamı tahsil zamanaşımını düzenler. İkisinde de genel beş yıllık çerçeve bulunması aynı başlangıç ve aynı sonuç anlamına gelmez. İlk olarak hangi işleme itiraz edildiği belirlenmelidir. Vergi henüz hesaplanmamış mı, ihbarname tebliğ edilmiş mi, ödeme emri veya haciz aşaması mı soruları farklı takvim kurar. Eski borç ifadesi hukuki inceleme için tek başına yeterli değildir.
Tarh zamanaşımının genel başlangıcı
Genel kural vergi alacağının doğduğu takvim yılını izleyen yıl başından itibaren beş yıl içinde tarh ve mükellefe tebliğ edilmesidir. Vergi türünün özel hükümleri ve şartlı istisnalar gibi durumlar ayrıca incelenir. Sadece ihbarnamenin hazırlanmış olmasıyla usulüne uygun tebliğ aynı değildir. Vergiyi doğuran olayın hangi yıl gerçekleştiği doğru belirlenmelidir. Kayıt tarihi veya ödemenin banka hesabına geçtiği gün her vergi için aynı doğum tarihini göstermez. Dönem hatası bütün süre hesabını değiştirebilir; hukuki nitelendirme önem taşır.
Tahsil zamanaşımının başlangıcı
6183 genel çerçevesinde alacağın vadesinin rastladığı takvim yılını izleyen yıl başı önemlidir. Bu, vergiyi doğuran olay yılından farklı olabilir. Vade, kesinleşme ve takip kayıtları birlikte incelenir. Bazı alacaklarda özel zamanaşımı hükümleri saklıdır. Para cezaları veya farklı kamu alacakları için her vergi kuralını aynen kullanmak doğru olmayabilir. Borç dökümündeki tarih sütununun neyi gösterdiği anlaşılmalıdır. Kurum hesabında görünmeye devam etmesi veya görünmemesi de tek başına hukuki süre kararının yerine geçmez; dayanak işlemler kontrol edilir.
| Kavram | Odak | Ayırıcı nokta |
|---|---|---|
| Tarh zamanaşımı | Hesap ve tebliğ | Olay yılından sonraki başlangıç |
| Tahsil zamanaşımı | Alacağın alınması | Vade yılına bağlı başlangıç |
| Durma/kesilme | Süreyi etkileyen olay | Kanuni sebep ve gerçek kayıt |
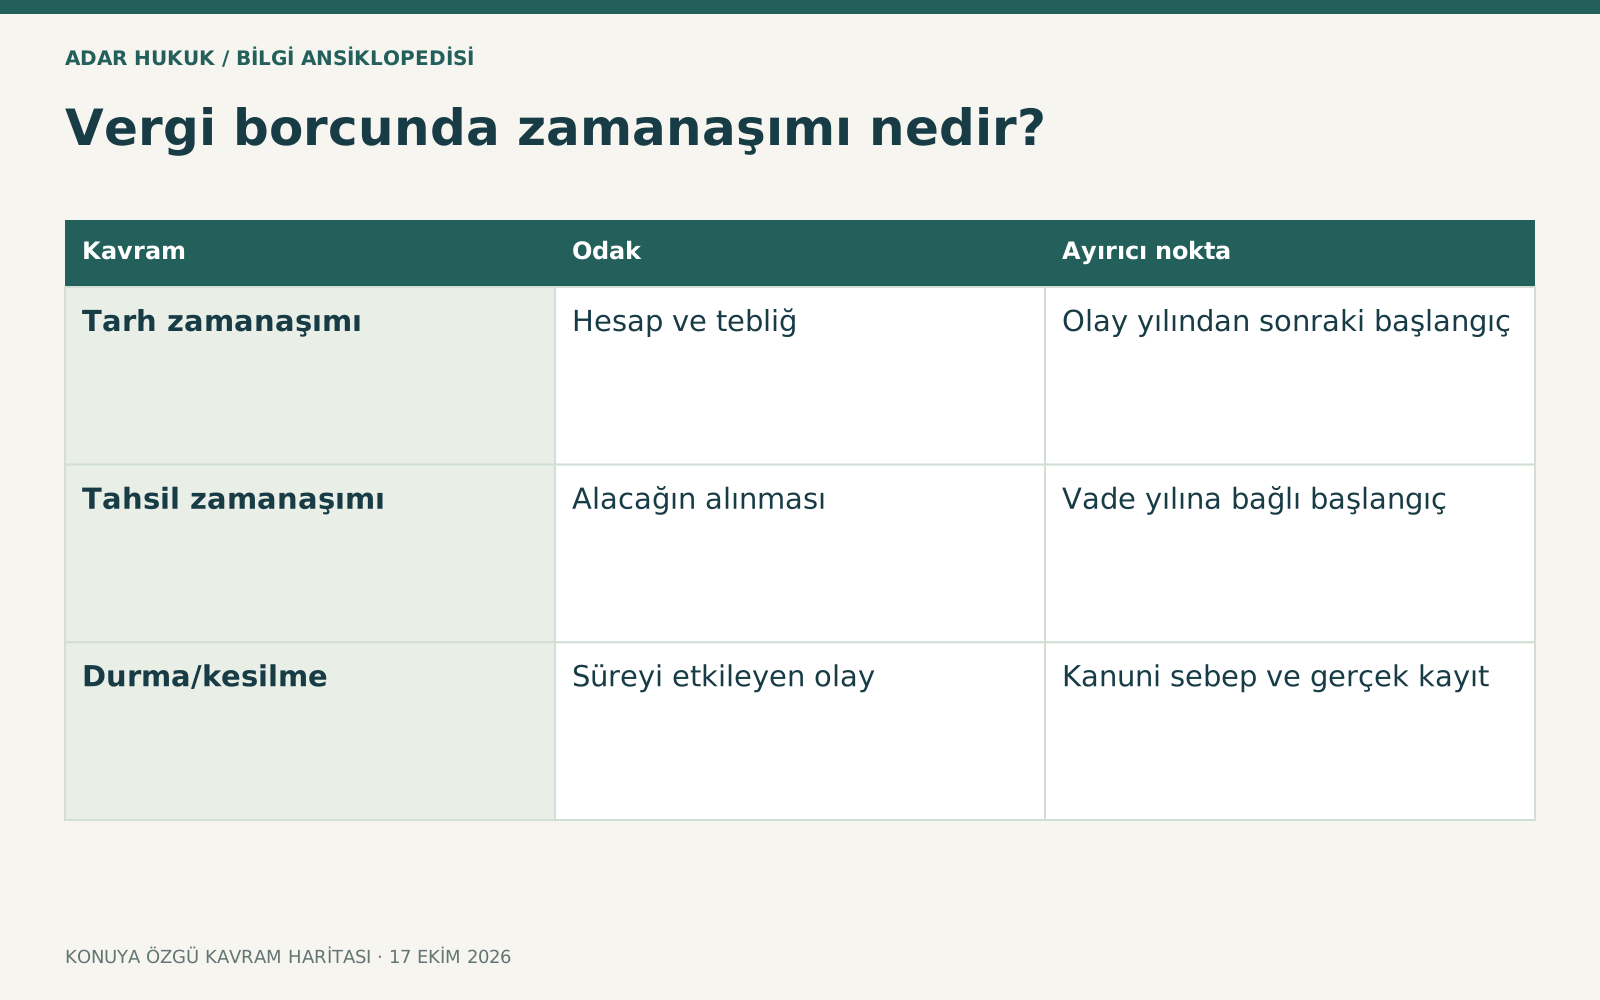
Durma ve kesilme ayrımı
Sürenin durması belirli dönem boyunca işlememesini; kesilmesi ise kanuni olaydan sonra yeniden süre hesabını gündeme getirir. Her idari yazı aynı etkiyi doğurmaz. Tahsil zamanaşımını kesen ödeme veya takip işlemleri, ilgili maddeyle ve gerçekten uygulanmış olguyla ilişkilendirilmelidir. Tarih ve tutar önemlidir. İdarenin sadece dosyada işlem var demesi hangi borcun nasıl etkilendiğini açıklamayabilir. Mükellef de hiçbir işlem yoktu iddiasını hesap dökümü ve tebligatla kontrol etmelidir. Genel anlatım yerine kalem bazında kronoloji kurulması gerekir.
Takdir komisyonuna sevk
VUK 114'te matrah takdiri için komisyona başvurunun zamanaşımını durdurma etkisi kanuni sınırla düzenlenir. İşlemeyen sürenin her durumda bir yıldan fazla olamaması gibi güvenceler önemlidir. Eski sınırsız durma açıklaması güncel hesap için kullanılmamalıdır. Sevk tarihi ve komisyon kararının vergi dairesine ulaştığı tarih belgelenmelidir. Her inceleme veya yazışma takdir komisyonuna sevk sayılmaz. Mükellefin hangi tarihte haberdar olduğu ile idari işlemin gerçekten yapıldığı tarih farklı olabilir; süre hesabı kanunun bağladığı olaya dayanmalıdır.
Ödeme ve mahsup etkisi
Borçlunun yaptığı ödemenin hangi alacağa işlendiği tahsil süresini etkileyebilir. Kısmi ödeme, mahsup veya tahsil kaydı ilgili hükümlerle incelenir. Zaten zamanaşımı tamamlanmış alacak için sonradan yapılan ödemenin sonuçları ayrı değerlendirilir; kanun rızaen ödemeyi ayrıca düzenler. Her küçük tutarın kim tarafından ve hangi yetkiyle yatırıldığı da somut uyuşmazlıkta önem kazanabilir. Dekont ile kurum hesabı eşleştirilmelidir. Sadece son hareket tarihine bakarak tüm eski kalemlere aynı yeni süre vermek doğru olmayabilir; hangi borcun etkilendiği açıklanmalıdır.
Haciz ve tebligat kayıtları
Takip işleminin kesici etkisi ileri sürülüyorsa işlemin gerçekten yapılıp yapılmadığı, muhatabı ve hukuki geçerliliği araştırılır. Elektronik haciz, ödeme emri ve bildirimler aynı işlevde değildir. Usulsüz tebliğ iddiası, tarih ve öğrenme koşullarıyla somutlaştırılır. Belgenin bilgisayar ekranında hazırlanmış görünmesi fiilî uygulamayı her durumda kanıtlamayabilir. Buna karşılık mükellefin evrakı hatırlamaması işlemin hiç yapılmadığını göstermez. Yetkili makamdan dayanak kayıtların getirtilmesi talep edilerek kronoloji gerçek belgeler üzerine kurulmalıdır; varsayımla süre uzatma veya bitirme yapılmamalıdır.
Özel vergi ve ceza durumları
Şarta bağlı istisna veya muafiyetin ihlali, damga vergisinde evrakın hükmünden yeniden yararlanılması gibi özel başlangıçlar bulunabilir. Vergi cezası zamanaşımı da vergi aslından ayrı hükümler içerir. Her belgenin düzenlendiği yıla beş eklemek doğru sonuç vermeyebilir. Gümrük veya başka özel rejimler ayrıca değerlendirilir. İnceleme, hangi kanunun hangi alacak türüne uygulandığını belirlemelidir. Mükellefin farklı kurum borçlarını tek listeye toplaması süreleri eşitlemez; her kalem için doğum, vade ve özel hüküm ayrılmalıdır.
Başvuru yolu
İhbarnameye karşı tarh süresi iddiasıyla dava ile ödeme emrine karşı tahsil zamanaşımı savunması farklıdır. Ödeme emrinde 6183 madde 58'deki on beş günlük özel süre önemlidir. İdareye dilekçe vermek bütün yargı sürelerini otomatik korumaz. Düzeltme-şikâyet yolunun her tahsil uyuşmazlığını yeniden açtığı da varsayılmamalıdır. Hedef alınan belge ve istenen sonuç belirlenir. Başvurucu hangi borcun hangi tarihte zamanaşımına uğradığını ve idarenin gösterdiği kesici işlemin neden etkisiz olduğunu açıkça anlatmalıdır; yalnız borç eskidir demek yeterli değildir.
Dosya hazırlığı
Vergi türü ve dönemi, ihbarname, tebliğ, tahakkuk, vade, ödeme emri, haciz ve tüm ödeme kayıtları hazırlanır. Kronolojide tarh ve tahsil aşamaları ayrı işaretlenir. Kurumun sonradan sunduğu kayıt varsa hangi kaleme ait olduğu kontrol edilir. Eksik bilgi için somut belge istemi yapılabilir. Yargı kararları, yapılandırma veya tecil gibi olayların etkisi ilgili hükümlerle değerlendirilir. Her taksit planının aynı durma ya da kesilme sonucunu doğurduğu söylenmez; kanuni dayanak ve tarih okunmalıdır. Hesap tablosu hukuki gerekçenin yerine değil destekleyicisi olarak kullanılır.
Temsili karşılaştırma
Bir vergi için olayın gerçekleştiği yıl 2018, ödeme vadesi ise farklı bir yıl olabilir. Tarh ve tahsil hesapları bu nedenle ayrı başlar. Arada usulüne uygun kesici ödeme veya takip işlemi varsa ikinci süre değişebilir. Başka dosyada hiçbir kanuni işlem bulunmayabilir. İki borcun aynı yıl adına kayıtlı olması aynı sonuca yol açmaz. Örnek kişisel süre hesabı değildir; doğru belge ve kanunla aşama aşama inceleme gereğini gösterir. Zamanaşımı iddiası doğru başvuru yolunda süresinde ileri sürülmelidir.
Sık sorulan sorular
Her vergi borcu beş yılda silinir mi?
Genel süre yanında başlangıç, özel hüküm, durma ve kesilme olayları incelenir. Yalnız borç tarihine beş ekleyerek kesin sonuç çıkarılamaz.
Tarh ve tahsil aynı mı?
Tarh verginin hesaplanıp tebliği, tahsil alacağın alınması aşamasıyla ilgilidir. Genel başlangıçları ve etkileyen olayları farklıdır.
Takdir komisyonu süreyi sınırsız durdurur mu?
VUK 114 kanuni sınır içerir. Sevk ve kararın ulaştığı tarih ile işlemeyen süre sınırı somut dosyada hesaplanmalıdır.
Kısmi ödeme süreyi etkiler mi?
İlgili tahsil hükümleri kapsamında etkisi olabilir. Ödemenin hangi borca, ne zaman ve kim tarafından yapıldığı kontrol edilir.
Ödeme emrinde ileri sürülebilir mi?
Tahsil zamanaşımı 6183 madde 58 sebepleri arasındadır. Özel dava süresi ve hedef alınan borç kalemleri dikkatle belirlenmelidir.
İdareye dilekçe vermek süreyi korur mu?
Her idari başvurunun aynı koruyucu etkisi yoktur. İhbarname veya ödeme emrine karşı dava süresi ayrıca değerlendirilmelidir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB güncel 213 sayılı Vergi Usul Kanunu ↗
- GİB 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun ↗
- 2577 sayılı İdari Yargılama Usulü Kanunu ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →