HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Vergi ziyaı cezası nedir?
Vergi ziyaı cezası, verginin zamanında veya doğru tahakkuk etmemesine yol açan kanuni ihlal nedeniyle uygulanan idari vergi yaptırımıdır.
Vergi ziyaı ne demektir?
Vergi Usul Kanunu 341 vergi ziyaını, mükellef veya sorumlunun vergilendirmeye ilişkin ödevlerini yerine getirmemesi yahut eksik yerine getirmesi nedeniyle verginin zamanında veya tam tahakkuk ettirilmemesi çerçevesinde düzenler. Haksız vergi iadesi gibi durumlar da ilgili kapsamda değerlendirilebilir. Vergi borcunun ödenmemesiyle verginin eksik tahakkuk ettirilmesi farklı sorunlardır; her gecikme aynı yaptırımı doğurmaz.
Ceza ile vergi aslının ayrımı
Vergi aslı kamuya ödenmesi gereken vergidir; vergi ziyaı cezası ihlalin idari yaptırımıdır. Gecikme faizi ve tahsil aşamasındaki gecikme zammı da ayrı kalemlerdir. Aynı ihbarnamede veya dosyada birlikte görünmeleri tek borç türü oldukları anlamına gelmez. İtiraz hazırlanırken hangi kalemin hangi nedenle hatalı olduğu açıklaştırılmalıdır.
Temel oran ve farklılaşmalar
VUK 344 kapsamında temel yaptırım ziyaa uğratılan verginin bir katıdır. VUK 359 fiilleriyle ziya ve iştirak gibi hallerde farklı oranlar, belirli geç beyanlarda azaltılmış uygulama söz konusu olabilir. 7524 sayılı Kanunla mükellefiyet tesis ettirmeden idarenin bilgisi dışında faaliyetten doğan ziya için yüzde elli artırımlı düzenleme getirilmiştir. Bu nedenle bütün dosyalarda tek oran vermek doğru değildir.
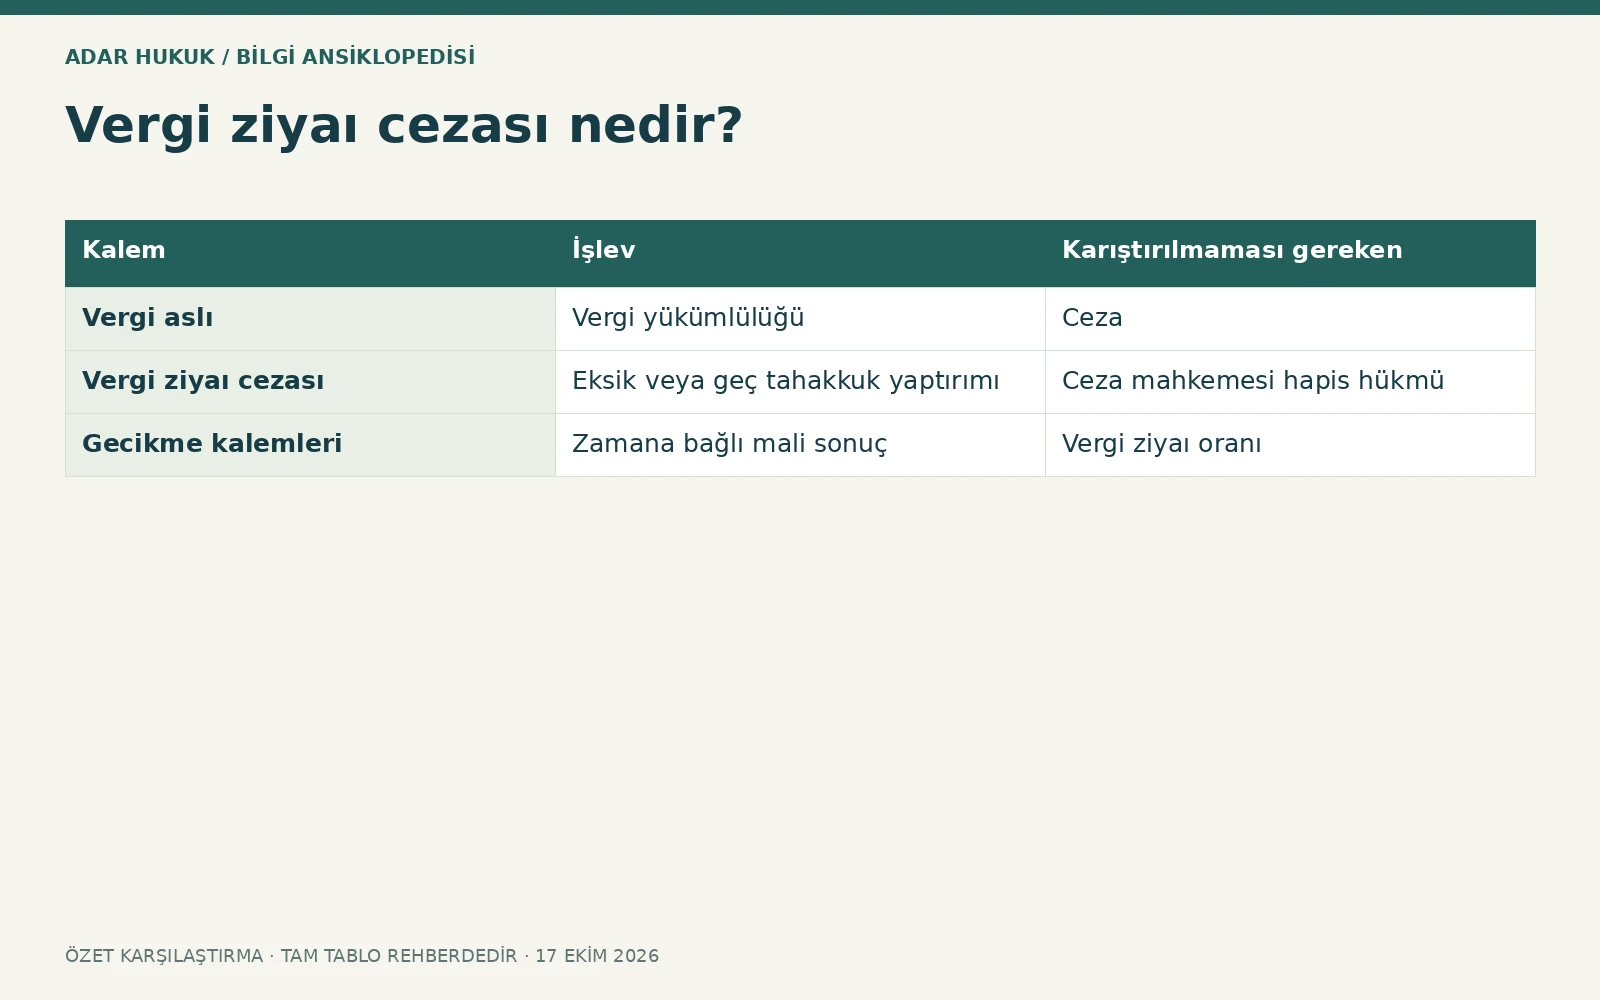
| Kalem | İşlev | Karıştırılmaması gereken |
|---|---|---|
| Vergi aslı | Vergi yükümlülüğü | Ceza |
| Vergi ziyaı cezası | Eksik veya geç tahakkuk yaptırımı | Ceza mahkemesi hapis hükmü |
| Gecikme kalemleri | Zamana bağlı mali sonuç | Vergi ziyaı oranı |
Kaçakçılık suçu ile aynı değildir
Vergi ziyaı cezası idari yaptırımdır. VUK 359 kapsamındaki suçlar için fiil unsurları ve ceza muhakemesi ayrıca değerlendirilir. Her eksik beyanda otomatik hapis tehdidi bulunduğu söylenemez. Tersine suç soruşturması bulunması idari cezanın hiç uygulanamayacağı anlamına da gelmez. Aynı olayın farklı sonuçları ve birbirleriyle ilişkisi somut hükümlerle incelenir.
Pişmanlık ve kendiliğinden beyan
Kanuni koşulları varsa pişmanlık hükümleri veya geç verilen beyannamelere ilişkin özel uygulamalar gündeme gelebilir. Vergi incelemesine başlanması veya takdire sevk gibi aşamalar sonucu etkiler. İşlemin yalnız kendiliğinden düzeltme diye adlandırılması yeterli değildir. Başvuru ve ödeme tarihleri, ilgili vergi türü, ihlal ve idarenin mevcut bilgisi birlikte değerlendirilmelidir.
İndirim ve uzlaşma
VUK 376 ceza indirimi ve uzlaşma, şartları ve dava hakkına etkisiyle ayrı seçeneklerdir. 2024 sonrası uzlaşma kapsamı vergi aslı açısından değiştiğinden eski internet açıklamalarıyla işlem yapılmamalıdır. Gelir İdaresinin 2026 tarihli broşürleri güncel başvuru çerçevesini gösterir. İndirimden yararlanmak için süre, ödeme ve dava şartlarına uyulması gerekir; her yol aynı anda sınırsız kullanılamaz.
Dava ve tebliğ
Ceza ihbarnamesinin tebliğiyle başvuru süreleri önem kazanır. Vergi mahkemesinde dava süresi genel olarak otuz gündür; özel süre ve seçilen idari yolun etkisi ayrıca incelenir. Elektronik tebligat kaydındaki hukuki tebliğ tarihi esas alınmalıdır. Vergi aslına ilişkin dava ile cezaya ilişkin itirazın gerekçeleri örtüşebilir; ancak her kalem için hukuki dayanak ayrıca değerlendirilir.
Hesap kontrolü
Ziyaa uğratılan verginin tutarı, ceza oranı, artırma veya indirim sebebi ve dönem gösterilmelidir. Aynı verginin birden çok kez cezaya temel alınıp alınmadığı, düzeltme ve ödemelerin etkisi kontrol edilir. Ağırlaştırıcı hüküm uygulanıyorsa ilgili fiilin gerçekten mevcut olup olmadığı araştırılır. Ceza oranının yalnız ihbarnamede yazılı olması hukuka uygunluğu kesinleştirmez.
Örnek ve belge listesi
Belirli bir gelirin beyan dışı kalmasıyla verginin eksik tahakkuku, ziya değerlendirmesine örnek olabilir. Vergi doğru tahakkuk ettiği halde vadesinde ödenmemesi ise aynı kavram değildir. Beyanname, tahakkuk fişi, inceleme raporu, ihbarname, tebliğ kaydı, ödeme belgeleri ve varsa pişmanlık veya indirim başvurusu bir araya getirilmelidir. Savunmada vergi hesabı, fiil, oran ve usul ayrı başlıklarla değerlendirilir.
2024 sonrası artırımlı cezanın kontrolü
Mükellefiyet tesis ettirilmesi gerektiği halde buna uyulmadan idarenin bilgisi dışında ticari, zirai veya mesleki faaliyet yapılması nedeniyle vergi ziyaı oluştuğunda özel artırımlı hüküm gündeme gelir. Bu düzenleme her geç beyannamenin veya her kayıt eksikliğinin otomatik yüzde elli artırılması demek değildir. Mükellefiyet yükümlülüğü, faaliyetin niteliği, idarenin bilgisi ve ziyanın bağlantısı somut olarak incelenir. Vergilendirme döneminin ve fiilin tarihinin yürürlük kuralıyla ilişkisi de değerlendirilmelidir. İhbarnamede artırımlı tutar varsa yalnız sonuç rakamı değil uygulanan hüküm istenir. Aynı olayda başka ağırlaştırma veya azaltma bulunması halinde hesap sırası ve hukuki dayanak ayrıca kontrol edilir. Eski genel bir kat açıklaması bu yeni durumu tek başına karşılamaz.
Geç beyanla pişmanlık arasındaki fark
Kanuni süresinden sonra beyanname verilmesi, pişmanlık şartlarının mutlaka sağlandığı anlamına gelmez. Pişmanlık için ilgili vergi ve fiilin kapsama girmesi, idarenin işlem aşaması ve öngörülen ödeme ile bildirim koşulları aranır. İnceleme veya takdire sevk sonrası başvuru başka sonuç doğurabilir. Bu nedenle geç beyan tarihinin yanında idarenin önceki yazıları ve işlemleri de dosyaya alınır. Tüketiciye veya borçluya tanınan cayma gibi kurumlarla hiçbir ilgisi olmayan özel bir vergi mekanizmasıdır. Başvuruda pişmanlık ibaresi bulunması tek başına bütün cezaları ortadan kaldırmaz. Vergi aslı, pişmanlık zammı, usulsüzlük ve diğer kalemler ayrı hesaplanmalıdır. Uygulanacak kanuni rejim vergi türü ve somut ihlalin niteliğiyle belirlenir.
Vergi aslı kaldırılırsa ceza incelemesi
Vergi ziyaı cezası temel aldığı vergi kaybıyla bağlantılıdır. Vergi hesabının yanlışlığı, dönem hatası veya aynı matrahın mükerrer dikkate alınması ceza tutarını da etkileyebilir. Bununla birlikte vergiyle ilgili her usuli gelişmenin bütün ceza kalemlerini aynı biçimde ortadan kaldırdığı varsayılmamalıdır; cezanın türü ve dayanağı incelenir. Özel usulsüzlük cezası ile ziya cezasının koşulları aynı değildir. Davada vergi aslına yöneltilen gerekçeler yanında cezanın şahsiliği, fiil ve oran gibi hususlar gerektiğinde ayrıca açıklanır. İndirim veya uzlaşma seçimi yapılmışsa bunun ilgili ceza üzerindeki etkisi de dosyaya eklenir. Karar sonrasında tahakkuk ve tahsil kayıtlarının düzeltilip düzeltilmediği kontrol edilmelidir; yalnız mahkeme sonucu ekranıyla yetinilmez.
Dönem ve sorumlu kişi
Ceza ihbarnamesindeki mükellef veya sorumlu ile vergiyi doğuran faaliyet ve fiil arasındaki bağlantı kontrol edilmelidir. Şirket borcu, kanuni temsilci ve ortak sorumluluğu farklı hükümlere dayanabilir; her kişi aynı cezanın doğrudan muhatabı değildir. Faaliyet veya görev tarihleri, temsil yetkisi ve ilgili dönem önemlidir. Tahsil aşamasındaki sorumlulukla cezanın ilk kime kesileceği ayrı konulardır. İncelemede ihbarname, şirket kayıtları, göreve başlama ve ayrılma bilgileri alınır. Vergi ziyaının hangi fiilden doğduğu anlaşılmadan yalnız şirket yöneticisiydi açıklamasıyla bütün sorumluluk kurulamaz. Başvuru kişinin kendi sıfatı bakımından hangi işlemi tartıştığını açık göstermeli; vergi aslı, ceza ve kamu alacağının tahsili birbirinden ayrılmalıdır.
Sık sorulan sorular
Vergi ziyaı cezası hapis cezası mı?
Hayır; idari yaptırımdır. VUK 359 kapsamındaki suç değerlendirmesi ayrıdır.
Her ceza bir kat mı?
Hayır. Fiile, geç beyana ve artırıcı hükümlere göre değişebilir.
Vergiyi ödeyince ceza silinir mi?
Otomatik olarak değil; ödeme, indirim veya özel düzenleme koşulları incelenir.
Sadece geç ödeme ziya mıdır?
Doğru tahakkuk etmiş borcun geç ödenmesiyle eksik veya geç tahakkuk farklıdır.
Pişmanlık her aşamada kullanılabilir mi?
Kanuni koşullar ve idarenin inceleme aşaması belirleyicidir.
Uzlaşma için eski broşür yeterli mi?
Hayır; 2024 sonrası değişiklikler ve 2026 resmî açıklamalar kontrol edilir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
Yayın ilkeleri ve düzeltme iletişimiİşlem ve dava rehberi
Bu sayfa kavramın tanımını, şartlarını ve sınırlarını açıklar. Başvuru hazırlığı ve uygulama sürecini ilgili ana rehberde inceleyin.
İlgili uygulama rehberini okuyun →DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →