HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Resen tarh nedir?
Re’sen tarh, matrahın kanuni kayıt ve ölçülerle belirlenemediği durumlarda, Vergi Usul Kanunundaki sebeplere dayanılarak verginin takdir veya inceleme sonucuyla hesaplanmasıdır.
Re’sen tarhın hukuki anlamı
Vergi Usul Kanunu 30, matrahın tamamen veya kısmen defter, kayıt, belge ya da kanuni ölçülerden belirlenemediği durumları düzenler. Vergi inceleme raporuyla belirlenen veya takdir komisyonunca takdir edilen matrah üzerinden tarh yapılabilir. İdarenin şüphe duyması tek başına sınırsız tahmin yetkisi oluşturmaz. Kanuni re’sen tarh nedeni ve matrah hesabının gerekçesi ayrı gösterilmelidir.
Kanuni sebeplerin önemi
Beyanname verilmemesi, defterlerin tutulmaması veya ibraz edilmemesi ve kayıtların güvenilir matrah tespitine elvermemesi gibi sebepler kanundaki koşullarıyla değerlendirilir. Her biçimsel eksiklik aynı otomatik sonucu doğurmaz. Hangi sebebin gerçekleştiği ve vergilendirme dönemine etkisi ortaya konulmalıdır. İdare, bu yöntemi seçmesinin gerekçesiyle matrahı hesaplama yöntemini birbirine karıştırmamalıdır.
İkmalen tarhtan ayrımı
Önceden tarh edilen vergiye ilişkin somut delille belirlenmiş ek matrah ikmalen tarhı gündeme getirebilir. Re’sen tarhta ise kanunun tanımladığı tespit güçlüğü ve sebepler önemlidir. Uyuşmazlıkta hem yöntemin hukuki koşulları hem bulunan tutarın doğruluğu ayrı tartışılır. İhbarname üzerindeki ad, işlem dosyasındaki gerçek dayanakların incelenmesini gereksiz hale getirmez.
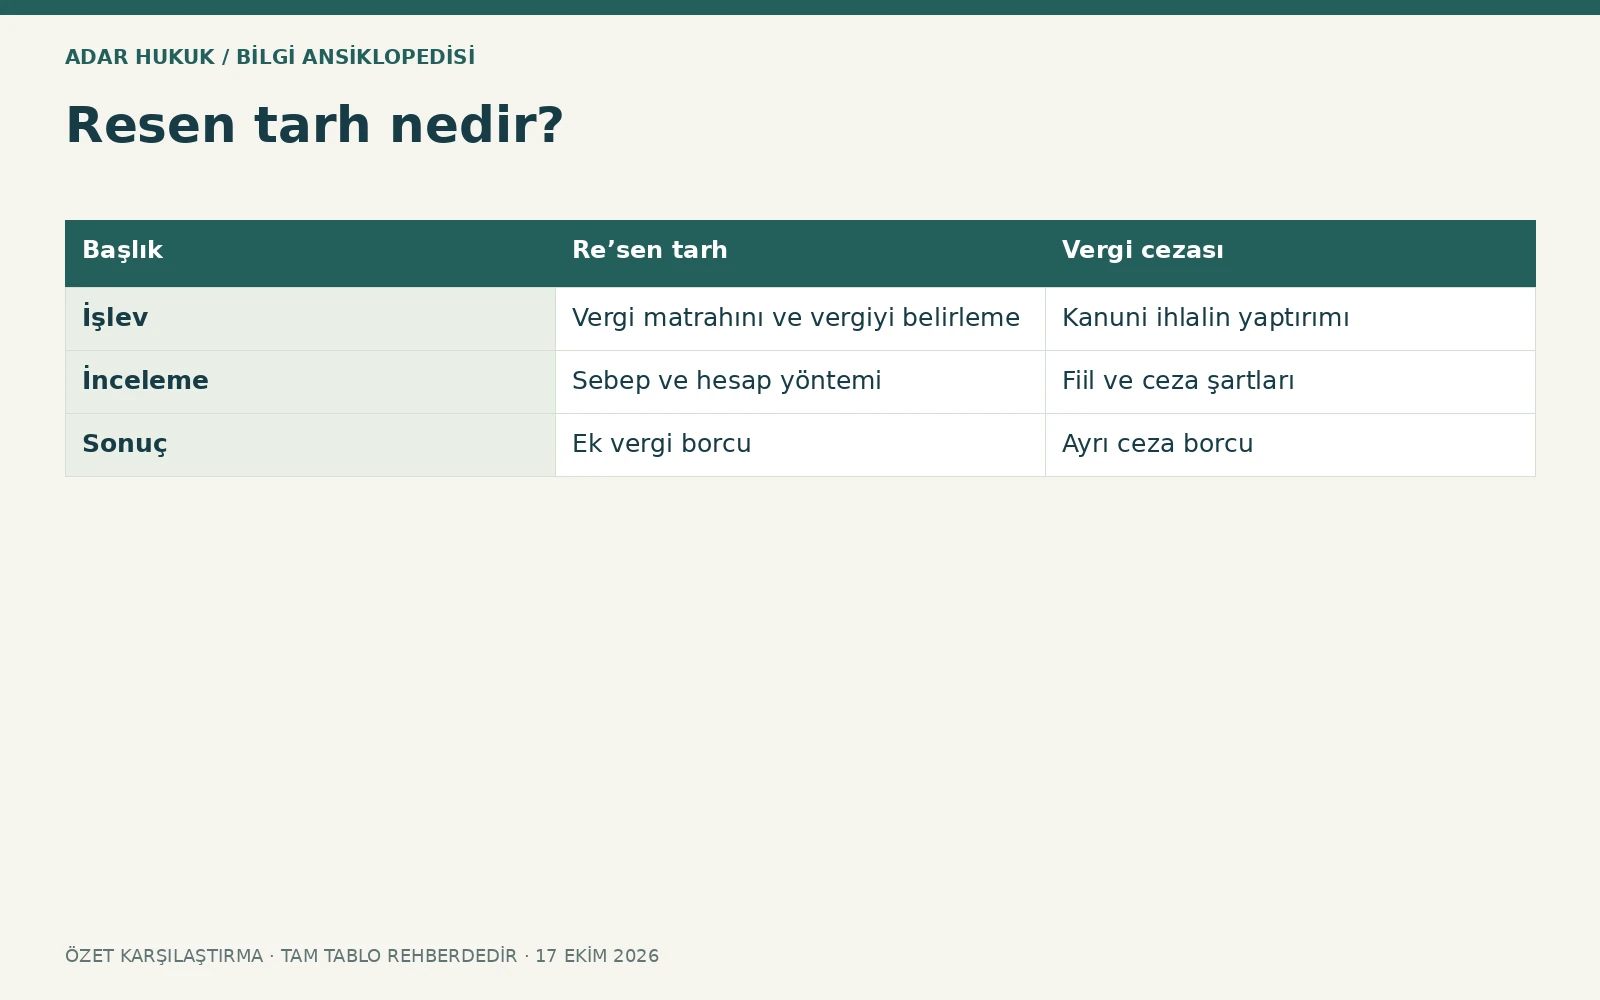
| Başlık | Re’sen tarh | Vergi cezası |
|---|---|---|
| İşlev | Vergi matrahını ve vergiyi belirleme | Kanuni ihlalin yaptırımı |
| İnceleme | Sebep ve hesap yöntemi | Fiil ve ceza şartları |
| Sonuç | Ek vergi borcu | Ayrı ceza borcu |
Takdir keyfilik değildir
Matrah tahmini yapılması, sınırsız ve denetlenemez bir tutar seçilmesi anlamına gelmez. Kullanılan oranlar, karşılaştırılan işletmeler, kapasite, emtia hareketi ve banka kayıtları somut olayla bağlantılı olmalıdır. Başka sektördeki kâr oranını gerekçesiz uygulamak veya aynı geliri iki kez hesaba katmak itiraza konu olabilir. Yöntemin açıklanabilirliği etkili yargısal denetim için gereklidir.
İnceleme raporu ve komisyon
Vergi inceleme raporu ile takdir komisyonu kararı farklı belgeler ve süreçler olabilir. Hangi belgenin tarha esas alındığı, mükellefe açıklanan gerekçe ve ek raporlar incelenir. Belgede yer alan maddi tespitler ile hukuki yorumlar ayrılır. Mükellefin defter ibrazı, bilgi sunması ve açıklamalarının dosyada nasıl değerlendirildiği de önem taşır.
Ceza ile bağlantısı
Re’sen tarh yapılması her durumda vergi kaçakçılığı suçu işlendiği anlamına gelmez. Vergi aslı, vergi ziyaı cezası, özel usulsüzlük ve ceza soruşturması farklı koşullara dayanır. Aynı olay birkaç sonuç doğurabilir; fakat bunların gerekçeleri ayrı kurulmalıdır. Özellikle ağırlaştırılmış ceza için ilgili fiil ve kanuni şartlar gösterilmelidir.
Tebliğ ve dava süresi
Vergi ve ceza ihbarnamesinin tebliğ kaydı alınır. Vergi mahkemesinde dava süresi kural olarak otuz gündür; özel durumlar ve seçilen idari yolların etkisi ayrıca değerlendirilir. Elektronik tebligat bakımından kanuni tebliğ edilmiş sayılma tarihi önemlidir. Bir raporun daha önce görülmesi ile ihbarnamenin usulüne uygun tebliği aynı şey değildir.
Belge hazırlığı ve savunma
Beyannameler, defterler, e-fatura ve e-arşiv kayıtları, stok, banka, POS ve önceki vergilendirmeler bir araya getirilir. Hesaplanan matrah bir karşılaştırma tablosunda kontrol edilir. İbraz edilmeyen belge varsa neden ve tarih açıklanır. Savunma yalnız matrah yüksek demek yerine hangi verinin yanlış, hangi giderin atlanmış ve hangi dönemin karıştırılmış olduğunu somutlaştırmalıdır.
Örnek ve karşı örnek
Defter ve belgeler üzerinden gelir tespit edilemiyorsa yasal sebeple re’sen tarh incelenebilir. Buna karşılık beyannameyle kayıtlar arasındaki belirli farkın somut belgeyle hesaplanabilmesi ikmalen tarh yönünden değerlendirme gerektirebilir. Her olayın sonucu yöntem, delil ve ilgili vergi türüne bağlıdır. İdari çözüm tercih edilmeden dava süresi, güncel uzlaşma kapsamı ve ceza indiriminin etkileri birlikte karşılaştırılmalıdır.
Re’sen tarh sebebi ile matrah hesabı
İdarenin kanuni bir re’sen tarh nedeni göstermesi, hesapladığı bütün tutarın doğru olduğunu tek başına kanıtlamaz. İki ayrı soru vardır: yöntem bu olayda kullanılabilir mi ve bu yöntemle bulunan matrah somut verilere uygun mu? Mükellef defterlerin ibrazına ilişkin iddiayı çürütebilir; ayrıca matrah hesabında kullanılan oran veya miktara da itiraz edebilir. Örneğin işletmenin fiili çalışma günleri dikkate alınmadan tam kapasiteyle bütün yıl çalıştığı varsayılmışsa verinin dayanağı sorgulanır. Buna karşılık mükellefin yalnız işyerim küçüktü demesi ayrıntılı hesapları tek başına bertaraf etmez. Çalışma, üretim, satış ve gider kayıtları karşılaştırılmalıdır. Savunmada her yöntem eleştirisinin hangi rakamı nasıl etkilediği gösterilmesi önemlidir.
Defter ibrazı uyuşmazlığında belgeler
Defter ve belgelerin istenmesine ilişkin yazı, tebliğ kaydı, verilen süre ve mükellefin cevapları birlikte incelenmelidir. İbrazın ne zaman, hangi kapsamda ve hangi usulle istendiği önemlidir. Belgelerin elektronik ortamda bulunması her talebin kendiliğinden yerine getirildiği anlamına gelmez; erişim ve sunum biçimi somutlaştırılır. Yangın, kayıp veya başka engel iddiası varsa ilgili tutanak ve yargısal veya idari kayıtlar hazırlanır. Her engel iddiası otomatik kabul edilmez; olay, tarih ve gerekli usul işlemleri değerlendirilir. İbraz edilmeyen belirli belgenin matrah tespitine etkisi de ayrıca ele alınır. Böylece usuli iletişim eksikliği ile gerçekten matrahı belirlemeye elverişsiz kayıt sistemi ayrılabilir; her ikisi için aynı savunma kurulmaz.
Karşılaştırmalı veriyle hesap denetimi
İdare emsal işletme, randıman, tüketilen enerji veya satın alınan emtia gibi verilerden yararlanmış olabilir. Bu verilerin işletmeyle bağlantısı açıklanmalıdır. Ürün çeşidi, fire, kapasite, sezon ve fiyat farklılıkları hesaba etki edebilir. Örneğin tek bir aylık yoğun satışın bütün yıla aynen yayılması ancak somut dayanakla savunulabilir. Mükellef de alternatif hesap sunarken hangi kayıtların güvenilir olduğunu göstermelidir. Sadece daha düşük bir tutar önermek yeterli değildir. Rapor hesabı ile karşı hesap aynı dönem ve ölçü birimleriyle karşılaştırılır; brüt satış, net gelir ve banka tahsilatı birbirine eşit sayılmaz. Bu yöntemsel kontrol, tarhın hukuka uygunluğu yanında vergi ziyaı cezasının temel aldığı tutarın doğruluğu açısından da önem taşır.
Re’sen tarh her vergide aynı hesap değildir
Vergi türünün matrah tanımı, istisnalar, indirimler ve dönemsellik kuralları re’sen hesapta da önemini korur. Yöntemin re’sen olması maddi vergi kurallarını ortadan kaldırmaz. Brüt tahsilatın tamamını her durumda kazanç kabul etmek veya vergiden istisna kısmı hiç değerlendirmemek doğru olmayabilir. Mükellef hangi kalemin neden vergi matrahına girmediğini somut belgeyle açıklamalıdır. Örneğin banka hareketinin sermaye koyma, borç veya satış bedeli olması farklı sonuç doğurabilir. Aynı tutarın hesaplar arası transferle tekrar görünmesi de incelenir. Raporun kabul ettiği ve reddettiği açıklamalar karşılaştırılır. Bu hazırlık, soyut bir matrah yüksek itirazından daha belirgin hukuki ve sayısal denetim sağlar; sonuç ilgili vergi kanununa göre kurulmalıdır.
Sık sorulan sorular
Re’sen tarh ceza mıdır?
Tarh vergi hesaplama işlemidir; ceza ayrı hukuki sonuçtur.
İdare istediği matrahı seçebilir mi?
Hayır. Kanuni sebep ve gerekçeli hesap gerekir.
Beyanname vermemek her zaman aynı cezayı mı doğurur?
Vergi kaybı, zamanlama ve ilgili fiiller farklı sonuçlar doğurabilir.
Komisyon kararı tek belge midir?
İnceleme raporu veya diğer dayanaklar da bulunabilir; işlem dosyası bütünü incelenir.
Vergi mahkemesi hesap yöntemini denetler mi?
Hukuka uygunluk kapsamında yöntem ve maddi dayanaklar uyuşmazlık konusu yapılabilir.
Güncel uzlaşma kapsamı nereden kontrol edilir?
VUK değişiklikleri ve Gelir İdaresinin güncel resmî broşürleri birlikte okunur.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
Yayın ilkeleri ve düzeltme iletişimiDOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →