HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
İhtiyati tahakkuk nedir?
İhtiyati tahakkuk, kanunda sayılan koruma sebepleri bulunduğunda henüz olağan tahakkuku tamamlanmamış belirli vergi ve resimlerin geçici olarak tahakkuk ettirilmesidir. Kesin tarh veya ödeme emri değildir; yetki, alacak kapsamı, gerekçe ve bağlı tedbirler ayrı incelenir.
Koruma işleminin işlevi
6183 sayılı Kanunun 17 ve devamı, kamu alacağının gelecekte tahsilinin tehlikeye girmesine karşı ihtiyati tahakkuku düzenler. İdarenin vergi konusunda şüphe duyması tek başına sınırsız yetki yaratmaz. Kanuni sebep ve kapsama giren alacak bulunmalıdır. İşlem tahsil güvenliğini sağlamaya yöneliktir; asıl verginin nihai hesabı ayrı sürece tabidir. Bu nedenle mükellefin geçici tutarı kesinleşmiş bütün borç gibi görmesi de hiçbir sonuç doğurmayan taslak sayması da yanlıştır. İşlemin gerçek kapsamı ve yetkili onayı okunmalıdır.
Hangi sebepler aranır?
Kanun belirli ihtiyati haciz sebepleriyle bağlantı kurar ve ayrıca saydığı durumları düzenler. Hangi bendin uygulandığı somut işlemde gösterilmelidir. Borçlunun kaçması, mal kaçırma veya ilgili diğer kanuni riskler kendi olgularıyla araştırılır. Her işletmenin mali sıkıntı yaşaması aynı sebep değildir. İdare ilk hesap ve tespitlerini açıklamalıdır. Mükellef itirazında hangi maddi olgunun bulunmadığını veya hangi kanuni unsurun yanlış uygulandığını belgelemelidir. Genel olarak borç henüz kesin değil demek, koruma işleminin özel rejimini tek başına karşılamaz.
İhtiyati haciz ve kesin tahakkuktan farkı
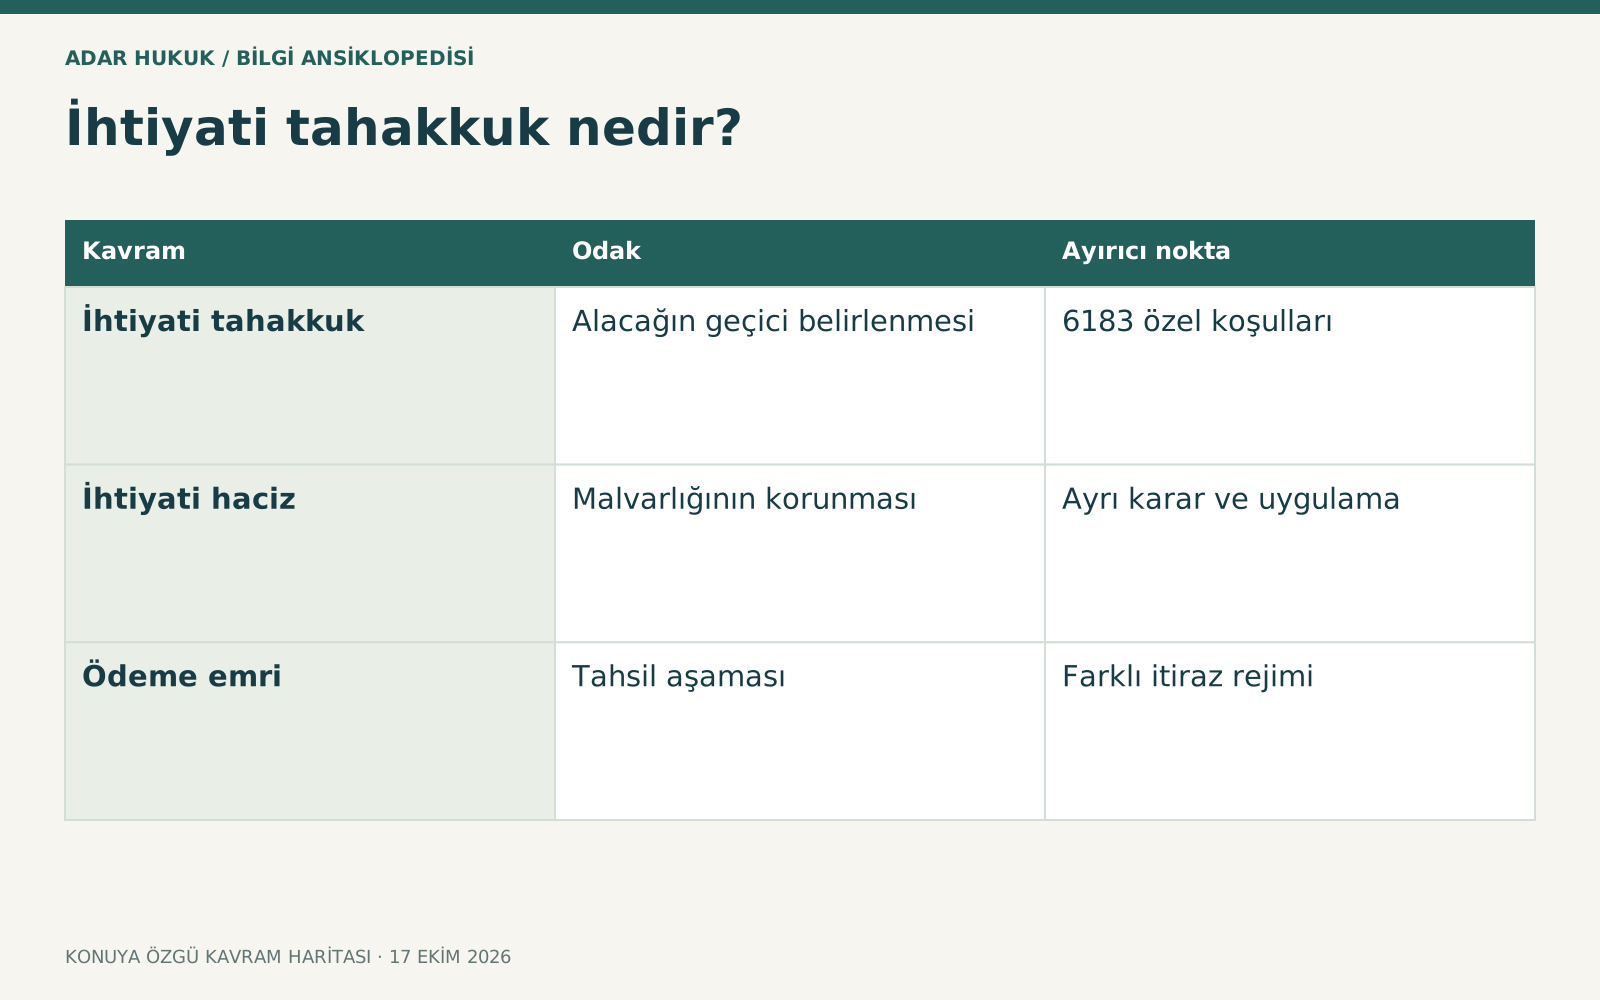
İhtiyati tahakkuk alacağın geçici belirlenmesine, ihtiyati haciz malvarlığının korunmasına yönelik farklı işlemlerdir. Birlikte görülebilirler fakat aynı belge sayılmazlar. Kesin tahakkuk ve sonradan düzenlenen ödeme emri ise başka aşamalardadır. Hangi işleme hangi itirazın yöneltildiği açık olmalıdır. Birinin kaldırılması diğerinin bütün sonuçlarını otomatik aynı biçimde sona erdirmeyebilir. Mükellef dosyasında tarih, tutar, yetkili makam ve kanuni dayanakları ayrı tutmalıdır. Böylece tek bir tedbir adı altında bütün belgelerin süreleri karıştırılmaz.
| Kavram | Odak | Ayırıcı nokta |
|---|---|---|
| İhtiyati tahakkuk | Alacağın geçici belirlenmesi | 6183 özel koşulları |
| İhtiyati haciz | Malvarlığının korunması | Ayrı karar ve uygulama |
| Ödeme emri | Tahsil aşaması | Farklı itiraz rejimi |
Yetkili karar ve vergi kapsamı
Henüz tahakkuk etmemiş her kamu borcunun aynı yöntemle geçici tahakkuku mümkün değildir. Kanunun kapsama aldığı vergi ve resimler ile yetkili makam düzeni incelenir. Vergi dairesinin hazırladığı hesapla işlemi kuran onay aynı işlevde olmayabilir. Belgenin hangi usulle tebliğ edildiği de önemlidir. İşlem, gerçek borçlu veya kanuni muhatap bakımından kurulmalıdır. Şirket, ortak ve kanuni temsilci sıfatları birbirine karıştırılmamalıdır; koruma aşamasındaki muhatap ile kesinleşmiş borcun sonradan tahsil sorumlusu farklı hukuki koşullara tabi olabilir.
İlk hesapların denetlenmesi
İhtiyati işlemde belirlenen tutarın hangi dönem, vergi ve varsayımlara dayandığı anlaşılmalıdır. Geçici nitelik hiçbir hesap gerekçesi bulunmayabileceği anlamına gelmez. Çifte yazılan matrah, yanlış dönem veya yanlış kişiye yöneltme somutlaştırılabilir. Belgelerin eksik olmasıyla idarenin olayın tamamını araştırmadan kesin yargıya varması ayrı sorundur. Mükellef gerçek kayıtlara dayalı alternatif hesap sunabilir. Ancak kapsamlı nihai vergi tartışmasıyla tedbirin kanuni koruma sebebi farklı inceleme başlıkları olarak korunmalıdır; her iddia aynı hukuki sonucu doğurmaz.
Ödeme talebiyle ilişkisi
İhtiyati tahakkuk, olağan ödeme vadesi ve kesin tahsil sürecinin bütün aşamalarını kendiliğinden tamamlamaz. Bağlı ihtiyati haciz veya teminat istemi varsa bunların özel etkileri ayrıca incelenir. İdarenin hesabında tutar görünmesi, kişiye hangi zamanda hangi ödeme yükümlülüğünün yöneltildiğini açıklamaya yetmez. Belgenin hüküm kısmı ve dayanağı okunmalıdır. Ödeme kolaylığı istemek, tedbirin hukuka aykırılığına ilişkin dava yerine geçmez. Aynı zamanda dava açılması da ilgili bütün koruma etkilerini otomatik durdurmayabilir; geçici yargısal koruma koşulları değerlendirilir.
Başvuru süresinde özel düzen
İhtiyati tahakkuka ilişkin itiraz, kanunun 20. maddesi ve ihtiyati hacizle bağlantılı özel usul çerçevesinde değerlendirilir. Özellikle bağlı ihtiyati haczin tatbik veya tebliğiyle ilgili süre başlangıcı önemlidir. Genel vergi ihbarnamesi için kullanılan otuz günlük süreyi her belgeye otomatik taşımak doğru değildir. Hangi işlem ne zaman öğrenildiği ve kanuni tebliğ şekli belirlenmelidir. Vergi dairesine verilen sıradan dilekçenin bütün dava sürelerini durdurduğu varsayılmaz. Karar ve uygulama belgeleri birlikte incelenerek uygun süre ve talep somut kurulmalıdır.
Yürütmenin durdurulması
İdari yargıda tedbirin etkilerini durdurma talebi, açık hukuka aykırılık ile telafisi güç veya imkânsız zarar koşullarıyla değerlendirilir. İşletmenin faaliyetine etkiler somut belgelerle açıklanabilir. Sadece tutarın yüksekliği otomatik kabul sağlamaz. Hukuki muhatap, kanuni sebep veya yetki eksikliği iddiaları ayrı gösterilir. Mahkemenin kararı ve varsa koşulları izlenmelidir. Başvurucunun dava açtım diye hesabın veya malın her durumda serbest kaldığını düşünmesi doğru değildir; bağlı işlemlerin kapsamı da ayrıca kontrol edilmelidir.
Doğrulanmış Danıştay örneği
Resmî UYAP 1026275000 numaralı Danıştay metni teminat, ihtiyati haciz ve ihtiyati tahakkuku koruma işlemleri olarak ayırır. Şirketin kanuni temsilcisine yöneltilen işlemde gerçek borçlu ve sorumluluk aşaması incelenmiştir. Metindeki alt derece gerekçeleriyle nihai değerlendirme birbirine karıştırılmamalıdır. Buradan hiçbir temsilci hakkında hiçbir zaman koruma uygulanamaz gibi sınırsız sonuç çıkarılmaz. Kullanıcı açısından önemli ayrım, tüzel kişi alacağının korunmasıyla sonradan kişisel tahsil sorumluluğunun farklı koşullara dayanmasıdır. Somut işlem ve muhatap gerekçesi birlikte denetlenmelidir.
Belgeler ve dava dosyası
İhtiyati tahakkuk kararı, onay, ilk hesap raporu, teminat istemi, bağlı haciz belgeleri ve tebligatlar hazırlanır. Mükellef veya temsilci sıfatını gösteren kayıtlar eklenir. Her vergi ve dönem için geçici tutar ayrılır. Hesaba itiraz varsa doğru tutarı gösteren muhasebe belgeleri sunulur. Önceki inceleme yazıları ve nihai tarh varsa bunlar da kronolojiye yerleştirilir. Hangi aşamanın tamamlandığı açık olmalıdır. Genel mağduriyet anlatımı yerine kanuni sebebin neden bulunmadığı veya uygulamanın kapsamı nasıl aştığı somutlaştırılır; gizli veya uydurma tespit yapılmaz.
Temsili olay
İnceleme sürerken şirket adına ilk hesaplarla ihtiyati tahakkuk ve haciz uygulanmış olsun. İdarenin hangi kanuni koruma sebebine dayandığı, yetkili makamı ve vergi kapsamı araştırılır. Aynı tutarın ayrıca eski temsilciye yöneltilmesi muhatap ve sorumluluk yönünden farklı soru doğurabilir. İki işlem aynı rakamı taşısa da aynı hukuki koşullara tabi olmayabilir. Doğru değerlendirme nihai vergi miktarını, koruma ihtiyacını ve kişinin sıfatını ayırır. Dava konusu belge ve süre bu ayrımdan sonra somut olarak belirlenir.
Sık sorulan sorular
Kesin vergi borcu mudur?
Geçici koruma rejiminde belirleme işlemidir. Olağan tarh, tahakkuk ve tahsil aşamalarıyla aynı değildir; bağlı tedbirlerin etkisi ayrıca incelenir.
İhtiyati hacizle aynı mı?
Hayır. Biri alacağın geçici belirlenmesi, diğeri malvarlığına yönelik koruma işlevi taşır. Birlikte bulunmaları hukuki ayrımı kaldırmaz.
Her kamu alacağı için uygulanır mı?
Kanuni kapsam ve özel sebepler gerekir. İdare her belirsiz kamu borcunu sınırsız biçimde bu adla tahakkuk ettiremez.
Hangi sürede dava açılır?
6183 madde 20 ve bağlı ihtiyati haczin usulüyle özel başlangıç değerlendirilir. Genel otuz günlük ihbarname süresi otomatik uygulanmamalıdır.
Şirket temsilcisi doğrudan muhatap olur mu?
Gerçek borçlu, temsilci sıfatı ve sorumluluğun aşaması araştırılır. Şirketle kişisel tahsil sorumluluğu aynı koşullara tabi değildir.
Dava tedbiri otomatik durdurur mu?
Her durumda durdurmaz. Yürütmenin durdurulması ve bağlı işlemlerin etkisi somut koşullarla ayrıca değerlendirilmelidir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun ↗
- 2577 sayılı İdari Yargılama Usulü Kanunu ↗
- Danıştay: koruma işlemleri ve kanuni temsilci ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →