HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Ödeme emrine karşı vergi davası nedir?
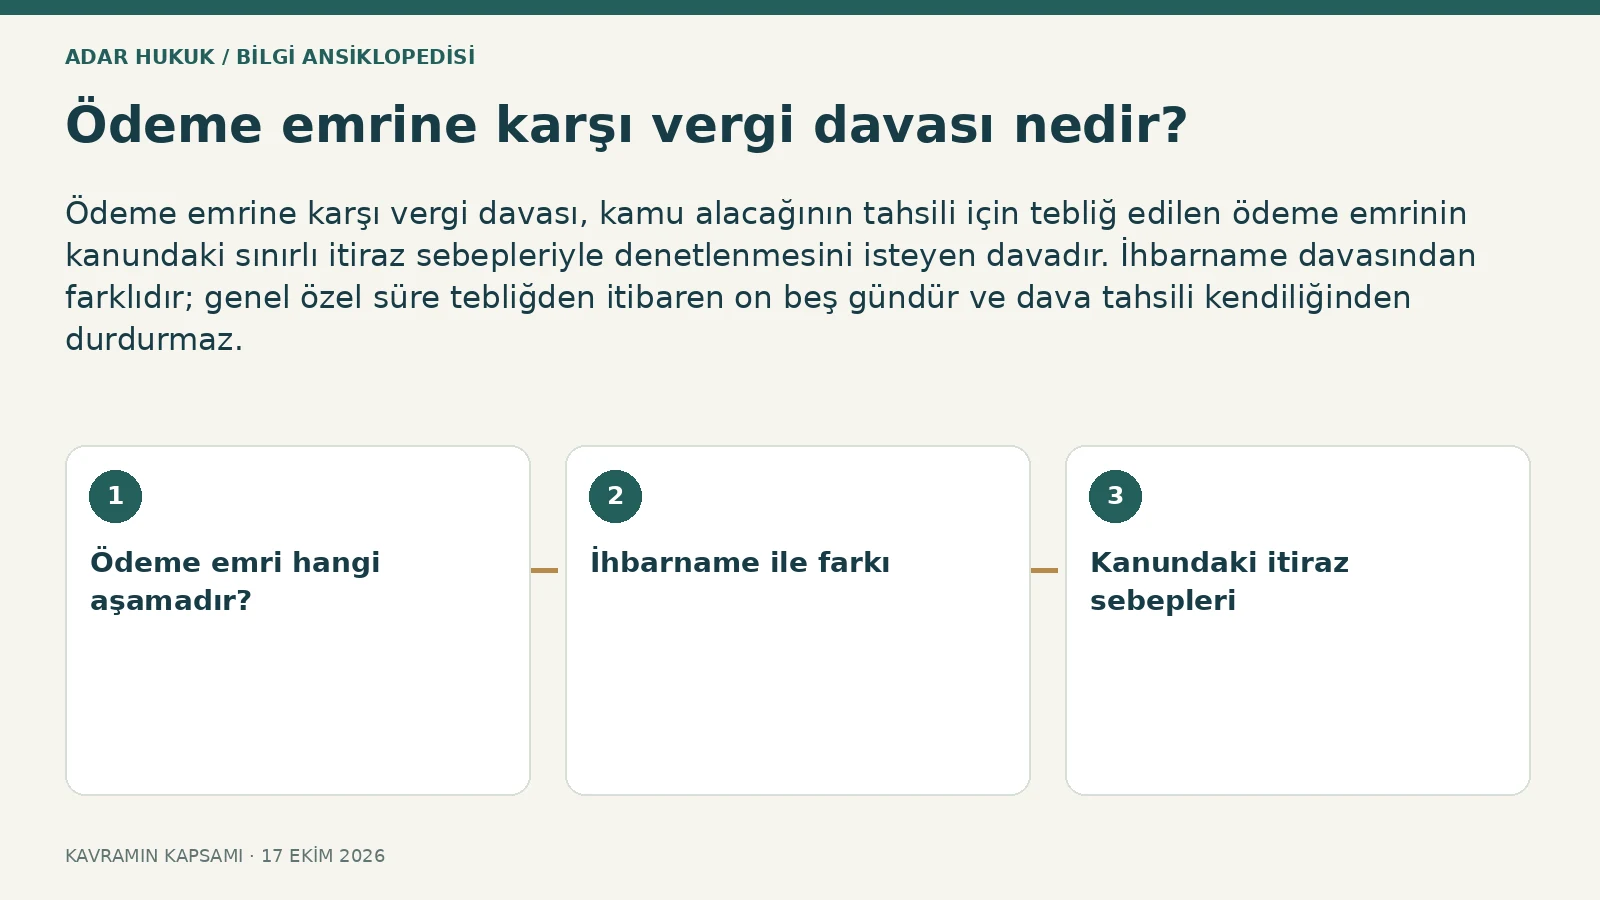
Ödeme emrine karşı vergi davası, kamu alacağının tahsili için tebliğ edilen ödeme emrinin kanundaki sınırlı itiraz sebepleriyle denetlenmesini isteyen davadır. İhbarname davasından farklıdır; genel özel süre tebliğden itibaren on beş gündür ve dava tahsili kendiliğinden durdurmaz.
Ödeme emri hangi aşamadır?
6183 sayılı Kanundaki ödeme emri, vadesinde ödenmeyen kamu alacağının cebren tahsiline geçişte kullanılan işlemdir. Vergi veya cezanın ilk hesaplanıp bildirilmesiyle aynı değildir. Belgede borcun türü, dönemi, aslı ve ferileri incelenmelidir. Bir kişinin borçlu sıfatının bulunup bulunmadığı ve önceki işlemlerin usulüne uygunluğu da önem taşıyabilir. Ödeme emrini sıradan hatırlatma yazısı sanarak beklemek kısa dava süresinin kaçırılmasına yol açabilir.
İhbarname ile farkı
İhbarname vergi veya cezanın ilgili mükellefe bildirilmesinde, ödeme emri ise tahsil aşamasında gündeme gelir. Başvuru sebepleri ve süreleri farklıdır. İhbarnameye süresinde ileri sürülmesi gereken her matrah tartışmasının ödeme emriyle sınırsız yeniden açılacağı düşünülmemelidir. Ancak alacağın hukuken doğup doğmadığı veya usulüne uygun kesinleşip kesinleşmediği somut olayda önem taşıyabilir. Dosya önceki tebligatlar ve tahakkuk kayıtlarıyla birlikte okunmalıdır.
Kanundaki itiraz sebepleri
6183 sayılı Kanunun 58. maddesi böyle bir borcun bulunmaması, kısmen ödenmiş olması veya zamanaşımına uğraması sebeplerini düzenler. Borcun yokluğu kavramı somut hukuki duruma göre açıklanmalıdır. Yalnız ödeme gücüm yok savunması bu sebeplerle aynı değildir. Kısmi itirazda hangi miktarın ve neden tartışıldığı açık gösterilir. Dava dilekçesi her borç dönemi ve kalemiyle ilişkilendirilirse incelemenin kapsamı daha anlaşılır olur.
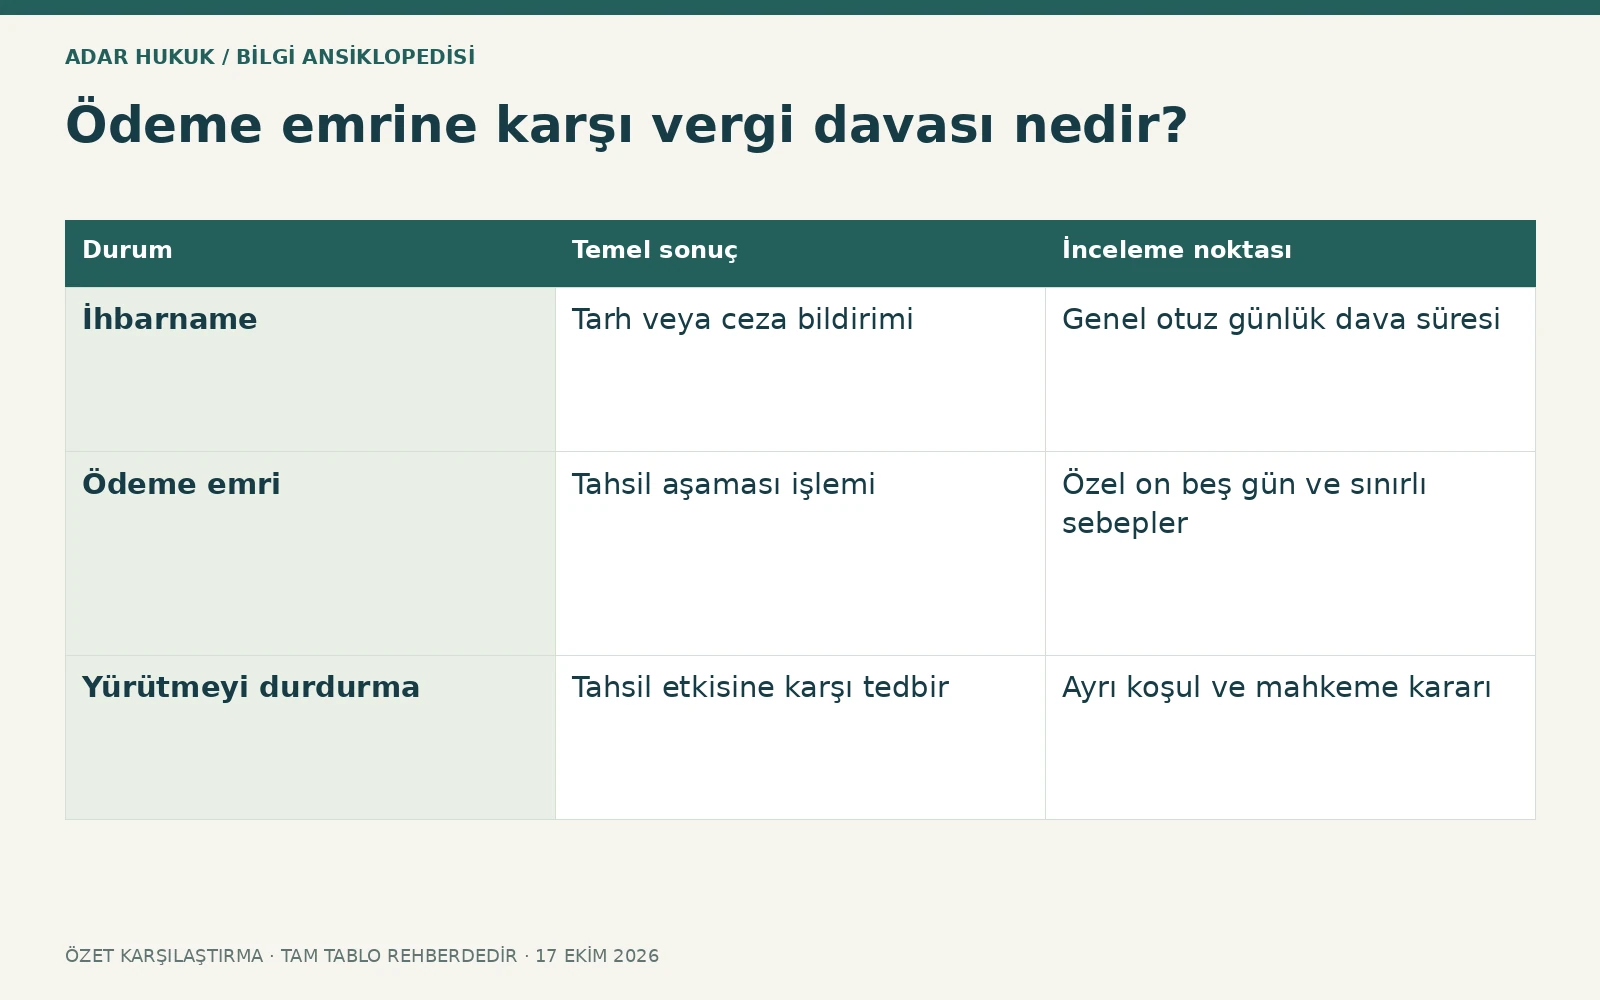
| Durum | Temel sonuç | İnceleme noktası |
|---|---|---|
| İhbarname | Tarh veya ceza bildirimi | Genel otuz günlük dava süresi |
| Ödeme emri | Tahsil aşaması işlemi | Özel on beş gün ve sınırlı sebepler |
| Yürütmeyi durdurma | Tahsil etkisine karşı tedbir | Ayrı koşul ve mahkeme kararı |
On beş günlük süre
Ödeme emrine karşı özel dava süresi tebliğden itibaren on beş gündür. Vergi ihbarnamesine karşı genel otuz günlük süreyle karıştırılmamalıdır. Tebligatın geçerliliği ve elektronik tebliğde kanuni tarih ayrıca hesaplanır. Ödeme emrini muhasebeciye göndermek veya vergi dairesinden sözlü açıklama istemek dava açma yerine geçmez. Özel bir başvurunun süre etkisi kanuni dayanağıyla değerlendirilmedikçe, süre durdu varsayımıyla beklenmemelidir; belge ve tarihler saklanmalıdır.
Görevli mahkeme ve borcun türü
Vergi mahkemesinin görevine giren kamu alacakları için uygun vergi mahkemesinde dava değerlendirilir. Her kamu alacağı ve her kurumun işlemi aynı yargı yoluna tabi olmayabilir. SGK veya başka özel rejimlerde görev ve usul farklılaşabilir. Ödeme emrinin hangi tahsil dairesinden ve hangi kanuni alacak için gönderildiği belirlenmelidir. Borçlu şirket, ortak, kanuni temsilci veya başka sorumlu sıfatının incelenmesi de davanın hukuki temelini etkileyebilir.
Tahsil kendiliğinden durur mu?
Ödeme emrine karşı dava açılması tahsil işlemlerini kendiliğinden durdurmaz. İYUK 27 koşullarıyla yürütmenin durdurulması talebi ayrıca değerlendirilebilir. Dava açıldı diye haciz veya hesap işlemlerinin kesin durduğu söylenmemelidir. Talepte işlemin açık hukuka aykırılığı ve uygulanmasından doğacak telafisi güç zarar somutlaştırılır. Mahkemenin kararı ve varsa koşulları takip edilir. Teminat veya ödeme ile ilgili seçeneklerin etkisi ayrı hukuki değerlendirme gerektirir.
Ödeme ve mahsup kanıtı
Borç önceden ödenmişse dekontun hangi vergi, dönem ve tahakkuka ait olduğu gösterilmelidir. Yanlış hesaba yapılan veya başka borca mahsup edilen transfer aynı sonucu doğurmayabilir. Kısmi ödemede kalan tutar açık hesaplanır. Yapılandırma veya taksitlendirme varsa geçerliliği, ihlal edilip edilmediği ve ödeme emrine etkisi incelenir. Sadece banka hesabından para çıkmış olması her kalemin ödendiğini kanıtlamaz; kurum hesabıyla eşleştirme gerekir.
Zamanaşımı iddiası
Tahsil zamanaşımı, tarh zamanaşımıyla aynı değildir. 6183 sayılı Kanunun 102 ve devamındaki başlangıç, kesilme ve durma sebepleri önemlidir. Genel süreye bakarak borcun yaşı üzerinden doğrudan sonuç çıkarılamaz. Ödemeler, takip işlemleri ve diğer kanuni olaylar kronolojik incelenir. İdarenin gösterdiği kesici işlemin gerçekten yapılıp yapılmadığı ve hangi borca ilişkin olduğu araştırılabilir. Her eski borç otomatik zamanaşımına uğramış sayılmaz.
Yüzde on haksız çıkma zammı
AYM'nin 21 Nisan 2022 tarihli E.2021/119, K.2022/48 kararıyla ödeme emrine itirazda haksız çıkılan tutar üzerinden yüzde on zam öngören hüküm iptal edilmiştir. GİB Tahsilat Genel Tebliği açıklamasında da ret halinde bu zammın alınmayacağı belirtilir. Bu nedenle eski dilekçe veya rehberdeki otomatik yüzde on ek risk anlatımı güncel kabul edilmemelidir. Yargılama giderleri ve diğer borç unsurları ise ayrı konulardır.
Gerekli dosya belgeleri
Ödeme emrinin tamamı, tebliğ evrakı, önceki ihbarnameler, tahakkuk ve borç dökümü, ödeme dekontları, yapılandırma belgeleri ve sorumluluk sıfatına ilişkin kayıtlar hazırlanır. Şirket temsilciliği tartışmasında görev tarihleri ve ticaret sicili kayıtları önemlidir. Borç kalemleri dönem, miktar ve itiraz sebebiyle ayrı listelenir. Eksik ek varsa hangi kurumda bulunduğu belirtilerek temini istenebilir; yalnız toplam borca genel itiraz, uyuşmazlığın asıl noktasını görünmez bırakabilir.
Temsili olay
Kişiye zaten ödediği vergi için ödeme emri gelmişse ödeme dekontu ile ilgili tahakkuk eşleştirilir. Başka örnekte şirket borcu eski temsilciye yöneltilmişse dönem, temsil yetkisi ve sorumluluk koşulları araştırılır. Bu iki dosya aynı savunma metniyle çözülemez. İhbarname aşamasında kaçırılmış hesap itirazı üçüncü olayda sınırsız yeniden incelenmeyebilir. Dava sebepleri ödeme emrinin hukuki fonksiyonuna göre somut kurulmalıdır.
Kararın ve sonraki işlemlerin takibi
Davanın kabul veya reddi yanında hangi borç bölümünün etkilendiği okunmalıdır. İstinaf veya diğer kanun yolları, parasal sınır ve kararın niteliğine göre değerlendirilir. Dava sürerken yeni haciz veya ödeme kaydı oluşursa dosyayla bağlantısı izlenir. Vergi dairesinin düzeltme yaptığı iddiası yazılı kayıtla doğrulanmalıdır. Amaç ödeme emrini sadece dava dosyası olarak değil, devam eden tahsil süreci içindeki belirli işlem olarak doğru konumlandırmaktır.
Sık sorulan sorular
Süre otuz gün mü?
Ödeme emrine karşı 6183 madde 58 özel süresi genel olarak on beş gündür. Vergi ihbarnamesinin otuz günlük genel süresiyle karıştırılmamalıdır.
Dava açınca haciz durur mu?
Kendiliğinden durmaz. Koşulları varsa yürütmenin durdurulması istenir ve mahkemenin kararı takip edilir.
Her vergi hesabı yeniden tartışılabilir mi?
Ödeme emri tahsil aşaması işlemidir ve itiraz sebepleri sınırlıdır. İhbarname aşamasındaki tüm uyuşmazlıkların süresiz yeniden açıldığı varsayılmamalıdır.
Ödeme yapıldıysa hangi belge gerekir?
Dekontun ilgili vergi, dönem ve tahakkukla eşleştirilmesi önemlidir. Başka borca mahsup veya kısmi ödeme olup olmadığı kontrol edilir.
Kaybedince yüzde on zam alınır mı?
Bu yöndeki haksız çıkma zammı hükmü AYM 2021/119, 2022/48 kararıyla iptal edilmiştir. Yargılama giderleri ve diğer kanuni borç unsurları ayrı değerlendirilir.
Vergi dairesine dilekçe süreyi korur mu?
Her idari dilekçenin dava süresini durdurduğu kabul edilemez. Başvurunun türü ve kanuni etkisi değerlendirilmeden on beş günlük süre içinde hareketsiz kalınmamalıdır.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB: 6183 sayılı Kanun güncel metni ↗
- GİB Tahsilat Genel Tebliği: ödeme emrine dava ve AYM iptali ↗
- AYM E.2021/119, K.2022/48, 21 Nisan 2022 ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →