HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Özel usulsüzlük cezası nedir?
Özel usulsüzlük cezası, VUK 353 veya mükerrer 355 gibi özel hükümlerde sayılan belge, bildirim, bilgi verme ve elektronik yükümlülük ihlallerine uygulanan idari vergi cezasıdır. Genel usulsüzlükten farklıdır; fiilin tam niteliği ve dönemsel tutarlar kontrol edilmelidir.
Özel yaptırımın kapsamı
Fatura veya serbest meslek makbuzu düzenlememe, elektronik belge yerine kanuna aykırı kâğıt belge kullanma ya da bilgi verme yükümlülüğüne uymama gibi fiiller farklı özel hükümlere girebilir. Aynı ceza adı altında farklı hesap ve koşullar bulunur. Mükellefe gelen ihbarnamede hangi bent veya fıkranın uygulandığı belirlenmelidir. Genel olarak belge eksik denilmesi yeterli inceleme değildir; hangi işlemin hangi belgeyi gerektirdiği ve yükümlünün kim olduğu araştırılır.
Belge düzeninin amacı
Vergiye ilişkin işlemlerin izlenebilmesi için belgeyi düzenleyen ve almakla yükümlü kişiler yönünden kurallar vardır. Fatura tutarı doğru olsa bile belgenin hiç düzenlenmemesi veya düzenlenmemiş sayılması özel sonuç doğurabilir. Elektronik belge zorunluluğu bulunan işlemde istisnalar dışında kâğıt düzenleme ayrıca incelenir. Her tüketicinin ve her ticari alıcının aynı yükümlülüğe tabi olduğu varsayılmamalıdır. İşlem türü ve özel bildirim imkânları somut mevzuatla eşleştirilmelidir.
Genel usulsüzlük ve vergi ziyaından farkı
Özel usulsüzlük, kanunun özel olarak tanımladığı fiile dayanır. Vergi ziyaı ise verginin eksik veya geç tahakkukuna ilişkin ayrı sonuçtur. Aynı davranış için birden çok ceza kesilmişse birleşme ve özel istisna hükümleri değerlendirilir. Her olayda cezalar mutlaka birleşir veya hiç birleşmez demek doğru değildir. İhbarname, tutanak ve uygulanan maddeler yan yana okunarak her cezanın bağımsız dayanağı belirlenir.
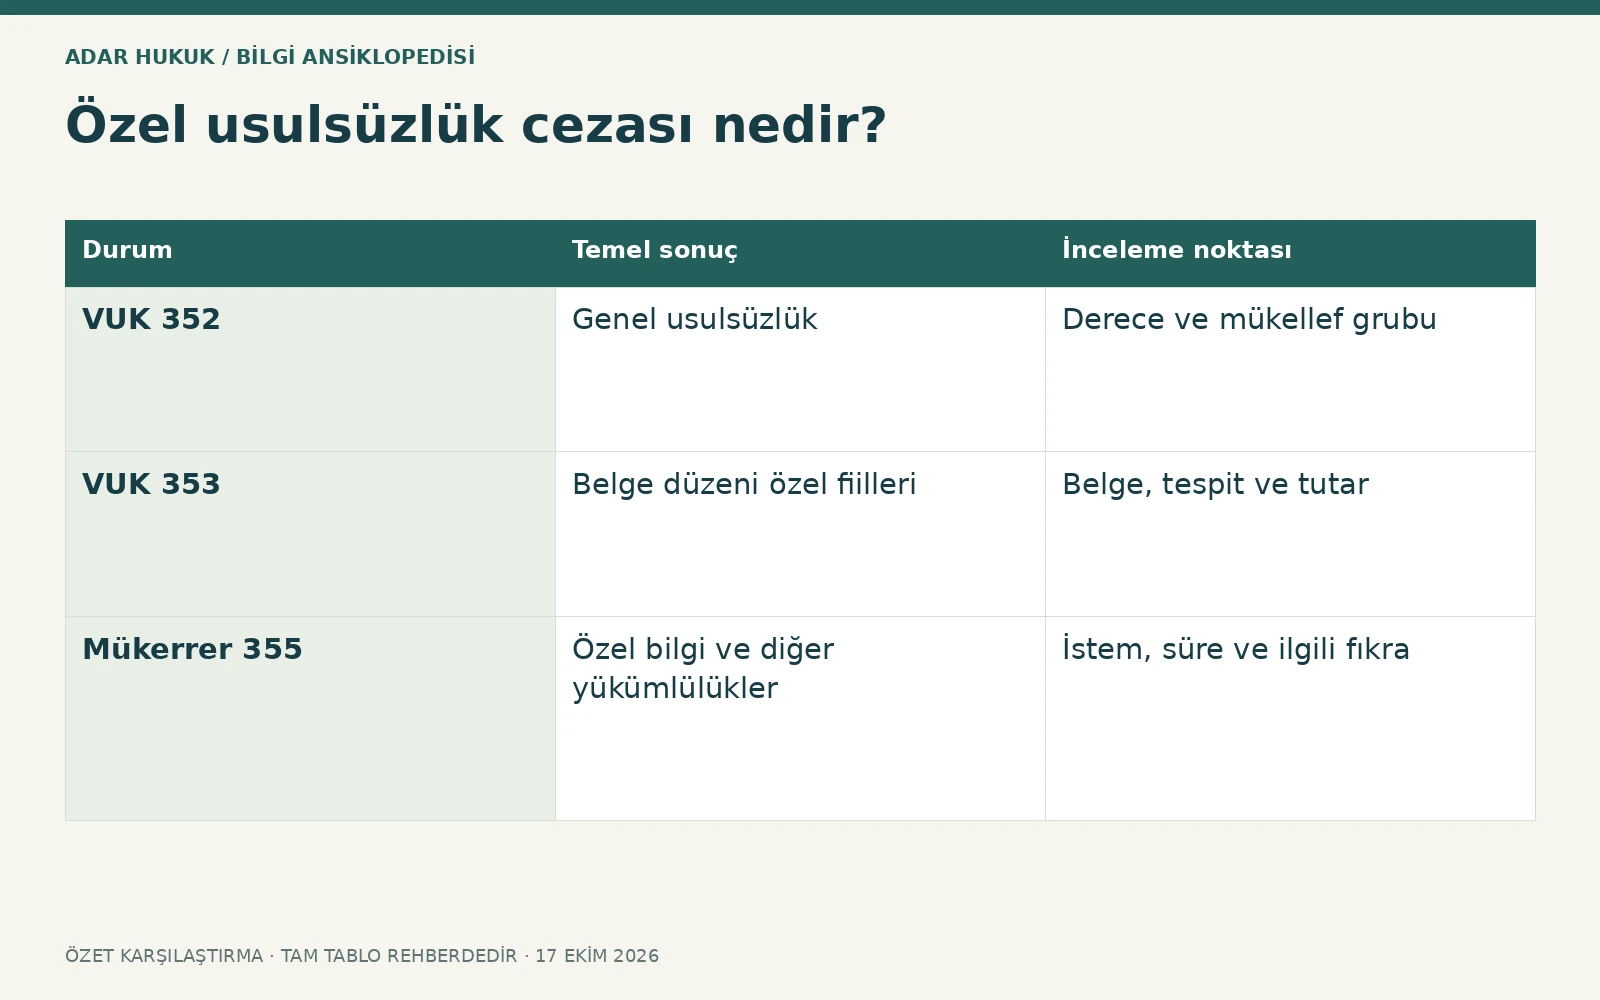
| Durum | Temel sonuç | İnceleme noktası |
|---|---|---|
| VUK 352 | Genel usulsüzlük | Derece ve mükellef grubu |
| VUK 353 | Belge düzeni özel fiilleri | Belge, tespit ve tutar |
| Mükerrer 355 | Özel bilgi ve diğer yükümlülükler | İstem, süre ve ilgili fıkra |
2024 değişikliklerinin önemi
7524 sayılı Kanunla belge düzenine ve bazı ödeme araçlarına ilişkin özel usulsüzlük hükümlerinde önemli değişiklikler yapılmıştır. Tespit sayısı, işlem bazlı ceza ve yıllık üst sınırlar gibi unsurlar önem kazanabilir. Eski tarihli açıklamadaki tek ceza tutarı güncel fiile doğrudan uygulanamaz. Fiil ve tespit tarihleri ile yürürlük hükümleri kontrol edilir. Aynı tutanakta çok sayıda belgenin bulunması ve ayrı tarihlerdeki tespitler aynı kavram olmayabilir.
2026 para tutarları
588 sıra numaralı VUK Genel Tebliği 2026 tutarlarının kontrolünde temel resmî kaynaktır. Örneğin VUK 353/1 kapsamındaki ilk tespit alt sınırı bakımından güncel tutar ile sonraki tespit cetveli ayrı okunur. Her özel usulsüzlüğe aynı asgari rakam uygulanmaz; belge türü, mükellef grubu ve madde farklılaşır. Bu nedenle tek bir evrensel ceza tablosu yerine ihbarnamedeki hesap, ilgili bent ve yıl üzerinden denetlenmelidir.
Tespit ve somut belge
İdarenin hangi işlemi, hangi tarihte, hangi satıcı veya alıcıyla ilişkilendirdiği açık olmalıdır. Düzenlenmediği ileri sürülen belgenin aslında sistemde bulunması savunmada önemlidir. E-belgenin oluşturulması, gönderilmesi ve alıcıya ulaşması kayıtları farklı olabilir. Teknik hata iddiası varsa sistem sonucu ve resmî duyuru gibi somut deliller araştırılır. İdarenin tespiti varsayıma dayanıyorsa hangi olgunun eksik araştırıldığı açıkça gösterilmelidir; soyut itiraz yeterli olmayabilir.
Bilgi verme ve elektronik yükümlülükler
Mükerrer 355 kapsamında bilgi veya belge istemi, elektronik bildirim ve diğer özel yükümlülükler gündeme gelebilir. İstemin hukuki dayanağı, kime yöneltildiği, verilen süre ve usulüne uygun bildirim önemlidir. Her bilgi talebine uymama aynı ceza rejimine tabi değildir; ilgili fıkra incelenmelidir. Bazı teminat ve özel işlem cezalarında indirim veya uzlaşmaya ilişkin istisnalar bulunabilir. İhbarname adından hareketle bütün seçeneklerin açık olduğu kabul edilmemelidir.
İndirim ve uzlaşma seçenekleri
VUK 376 indirimi veya kapsamına göre uzlaşma değerlendirilebilir. 2026 usulsüzlük ve özel usulsüzlük eşiğinde kırk bin Türk lirasını aşma ölçütü önemlidir. Fiil bazında tutarın nasıl hesaplandığı ve özel kapsam dışı ceza bulunup bulunmadığı kontrol edilir. Vergi aslı ile ceza aynı uzlaşma rejiminde değildir. Seçilen yolun dava ve ödeme sonuçları baştan değerlendirilmelidir; yalnız en düşük rakamı vaat eden genel bilgiye dayanılmamalıdır.
Dava ve tebligat süresi
Vergi mahkemesinde genel dava süresi otuz gündür; uygulanacak özel hüküm ve tebligat durumu ayrıca incelenir. Elektronik adrese ulaşma ile kanuni tebliğ tarihi ayrılmalıdır. İndirim veya uzlaşma başvurusunun süre üzerindeki etkisi kendi hükümleriyle değerlendirilir. Sıradan bir düzeltme dilekçesinin her durumda dava süresini durduracağı varsayılmaz. Mükellef ihbarnamenin alındığı günü değil hukuken geçerli tebliğ ve başvuru tarihlerini belgelemelidir.
Gerekli belgeler
İhbarname, tebligat kaydı, yoklama veya inceleme tutanağı, ilgili faturalar, e-belge raporları, ödeme kayıtları ve bilgi isteme yazıları hazırlanır. Aynı fiile ilişkin başka ihbarnameler varsa birlikte listelenir. Ceza hesabındaki belge sayısı ve tespit sayısı ayrı sütunlarda gösterilebilir. Her itiraz kalemi ilgili belgeyle eşleştirilirse mükellefin iddiası somutlaşır. Muhasebe dosyasındaki eksik veya düzeltilmiş kayıtlar da açıklanmalı; birbirini tutmayan nüshalar gizlenmemelidir.
Temsili örnek
Elektronik serbest meslek makbuzu düzenlenmesi gereken işlemde kâğıt belge verilmesi iddiası, belgenin hiç düzenlenmemesi iddiasından farklı kayıtlarla incelenebilir. Mükellefin sistemde zamanında oluşturulmuş geçerli belgesi varsa bu sunulur. Gerçekten eksik belge varsa doğru madde, tespit sayısı ve yıllık sınır kontrol edilir. Bir tutanaktaki çok sayıda belgenin hangi tespit grubuna girdiği, ceza hesabında sonuca etkili olabilir; otomatik toplama yapılmamalıdır.
Hukuki incelemenin sonucu
Özel usulsüzlükte esas soru yalnız tutar yüksek mi değildir. Önce kanuni fiil ve yükümlü kişi, ardından usul, dönem, hesap ve başvuru seçeneği belirlenir. Ceza hukuka aykırıysa somut gerekçeyle itiraz veya dava değerlendirilir; koşulları varsa indirim gibi yollar ayrıca tartışılır. Her dosyada kesin indirim veya iptal sözü verilemez. Güncel resmî kaynak ve olay belgeleri birlikte okunarak uygulanabilir yol seçilir.
Sık sorulan sorular
Vergi kaybı olmadan özel ceza kesilir mi?
Özel usulsüzlük ilgili şekli ve belge yükümlülüğüne dayanabilir. Vergi kaybının bulunmaması tek başına her özel cezanın kalkması anlamına gelmez.
Her belge için aynı ceza mı?
Hayır. Madde, belge türü, tutar, tespit sayısı ve yıllık sınırlar önemlidir. 2026 cetveli somut hükümle birlikte okunmalıdır.
Kâğıt fatura her zaman yeterli mi?
Elektronik belge zorunluluğu bulunan işlemlerde istisnalar dışında kâğıt düzenleme sorun oluşturabilir. İşlemin kapsamı ve geçerli istisna kontrol edilmelidir.
Bütün özel usulsüzlük cezalarında uzlaşma var mı?
Kapsam ve parasal eşik yanında özel istisnalar da önemlidir. Yalnız cezanın adından bütün yolların açık olduğu sonucu çıkarılamaz.
Sistem arızası nasıl gösterilir?
Olay tarihli hata kayıtları, işlem alındısı ve varsa resmî duyurularla somutlaştırılabilir. Genel teknik sorun iddiası tek başına her yükümlülüğü ortadan kaldırmaz.
İhbarname ile ödeme emri aynı mı?
Hayır. İhbarname cezanın bildirilmesi, ödeme emri tahsil aşamasıyla ilgilidir. Başvuru sebepleri ve süreleri farklı değerlendirilir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB: 213 sayılı Vergi Usul Kanunu güncel metni ↗
- GİB: VUK 353 güncel metni ↗
- GİB: 588 sıra numaralı Tebliğ, 2026 tutarları ↗
- GİB: VUK Ek 1 güncel uzlaşma kapsamı ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →