HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Vergi tahsilatı nedir?
Vergi tahsilatı, verginin kanuna uygun biçimde ödenmesidir; vadesinde ödenmeyen kamu alacağının zorla alınması ise 6183 sayılı Kanundaki takip işlemlerini gündeme getirir.
Ödeme ile borç hesabı
Tahsil vergi alacağının ödeme yoluyla karşılanması aşamasıdır. Tarh verginin miktarını, tahakkuk ödenebilir safhaya gelmesini ifade eder. Tahakkuk fişi ile ödeme makbuzunun farklı olması bu ayrımdan kaynaklanır. Ödemenin doğru vergi türü, dönem ve mükellef hesabına işlenmesi gerekir. Yanlış referansla yapılan ödeme borcun hedeflenen kalemini hemen kapatmayabilir; hesap eşleştirmesi ayrıca izlenmelidir.
Hukuki dayanak ve kavramın sınırı
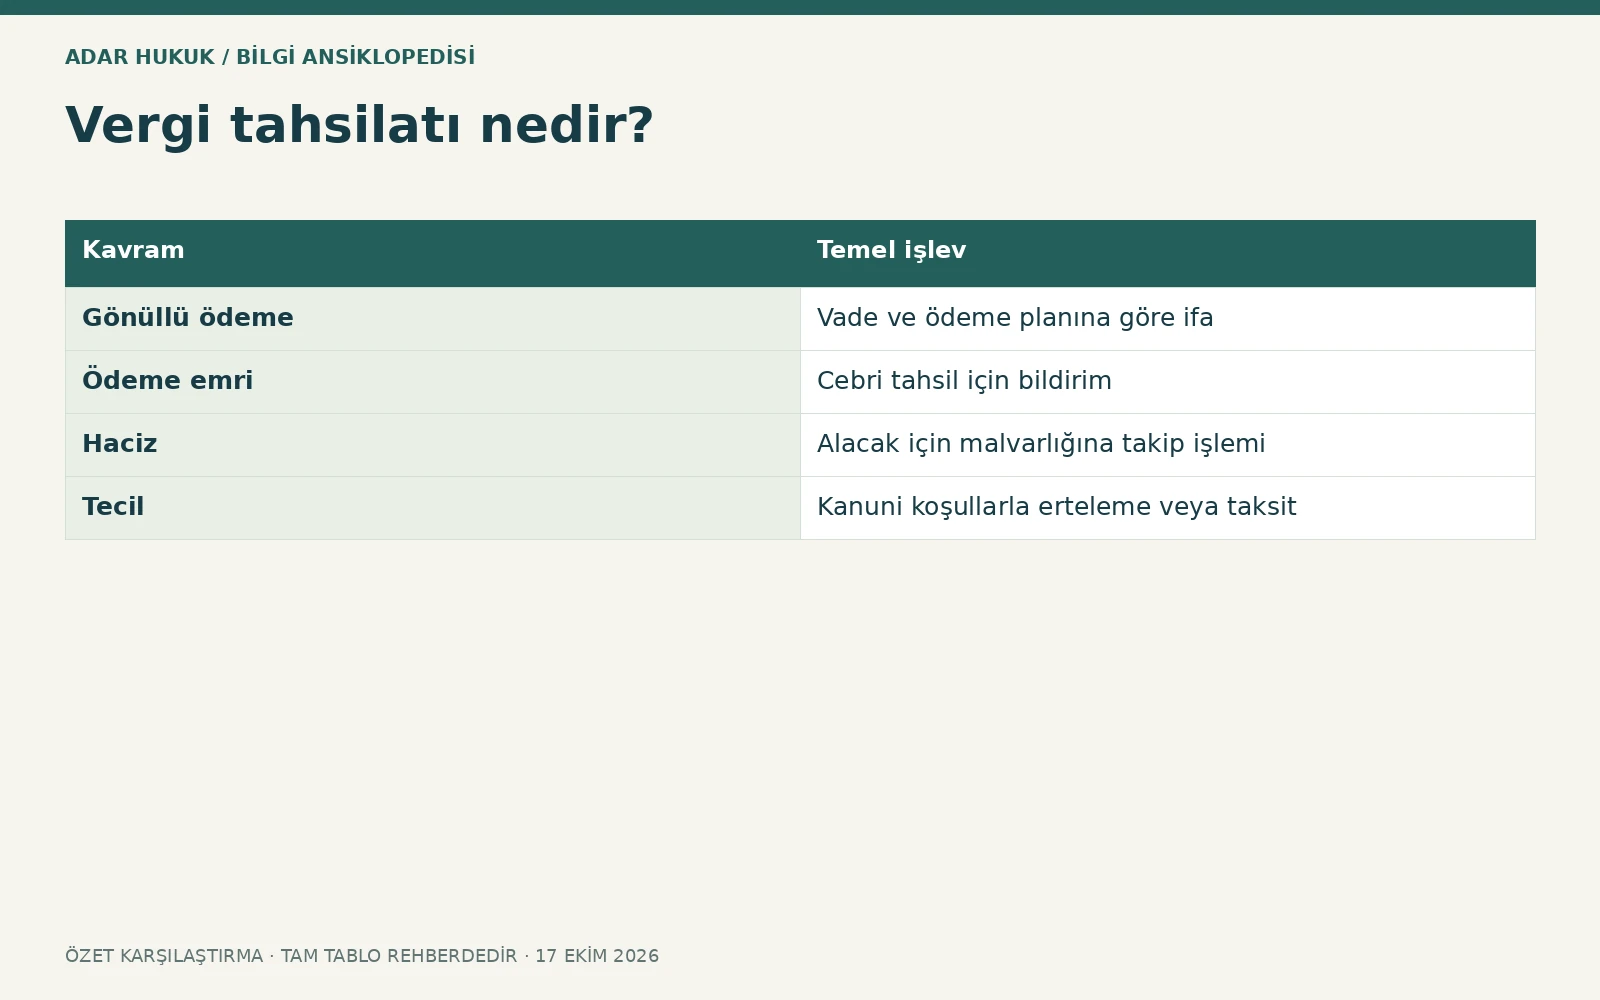
Bu kavramın temel düzenleme çerçevesi Vergi Usul Kanunu m.23; 6183 sayılı Kanun m.37, 48, 51, 55, 58, 62 ve 102 hükümleridir. Maddeler tek başına başlık düzeyinde okunmamalı; somut işlemin tarihi, tarafların sıfatı ve özel kanun birlikte değerlendirilmelidir. Bir kanundaki genel kuralın başka bir işlem türüne aktarılması hatalı sonuç doğurabilir. Aşağıdaki karşılaştırma, yakın görünen kavramları ayırmak içindir; olayın bütün belgeleri incelenmeden tek başına kesin hukuki sonuç vermez.
| Kavram | Temel işlev |
|---|---|
| Gönüllü ödeme | Vade ve ödeme planına göre ifa |
| Ödeme emri | Cebri tahsil için bildirim |
| Haciz | Alacak için malvarlığına takip işlemi |
| Tecil | Kanuni koşullarla erteleme veya taksit |
Vade ve gönüllü ödeme
Her verginin ödeme zamanı ilgili kanuna göre belirlenir. Tek seferde, taksitle veya özel vadede ödeme düzeni bulunabilir. Vergi borcunun sistemde görünmesiyle son ödeme tarihinin geldiği aynı şey değildir. Vade geçtikten sonra gecikme sonuçları doğabilir. Mükellef ödeme belgesini saklayarak tutar, dönem ve borç kalemini kontrol etmelidir. Sadece banka hesabından çıkış görünmesi vergi hesabındaki doğru işlemi tek başına göstermez.
Cebri tahsil ve ödeme emri
Vadesinde ödenmeyen kamu alacaklarının takibinde 6183 sayılı Kanun uygulanabilir. m.55 ödeme emrini, m.58 buna karşı dava yolunu düzenler. Ödeme emri için öngörülen on beş günlük süre, vergi ihbarnamesine karşı genel otuz günlük dava süresiyle karıştırılmamalıdır. Dava sebepleri de aynı genişlikte değildir. Tarh aşamasında ileri sürülmesi gereken her itirazın takipte yeniden açılabileceği varsayılmaz.
Haciz ve elektronik haciz
Kanuni koşullar oluştuğunda banka hesabı, taşınmaz veya başka malvarlığı haklarına haciz uygulanabilir. E-haciz bu işlemlerin elektronik iletişimle yürütülmesini ifade eder; yeni ve bağımsız bir vergi türü değildir. Haczin borç, ödeme emri ve tebliğ süreciyle bağlantısı incelenir. Haczedilemezlik ve ölçülülük gibi konular somut varlık ve mevzuata göre değerlendirilir; her hesap veya ödeme aynı nitelikte değildir.
Tecil ve taksitlendirme
6183 m.48 kapsamındaki tecil, kanuni koşullar varsa borcun ertelenmesi veya taksitlendirilmesine imkân verebilir. Her borç için otomatik hak değildir; kapsam, teminat ve değerlendirme koşulları değişebilir. Başvuru yapılmasıyla bütün takiplerin kendiliğinden durduğu varsayılmaz. Tecil kararı, ödeme planı ve ihlal halinde sonuçlar okunmalıdır. Yapılandırma kanunları ise ayrı ve dönemsel düzenlemeler olduğundan tecille aynı kavram değildir.
Gecikme zammı ve faiz
Gecikme faizi ile gecikme zammı farklı kanuni aşamalara bağlanır. 6183 m.51 kapsamındaki gecikme zammı oranı zaman içinde değişebileceğinden eski bir internet oranına göre bütün dönem hesaplanamaz. Borcun hangi bölümüne ve hangi tarihler arasında ek yük uygulandığı incelenir. Mahkeme, ödeme ve mahsup tarihleri hesabı etkileyebilir. Ana para ile feri alacakların ayrı dökümü istenir.
Tahsil zamanaşımı
6183 m.102 genel olarak kamu alacağının vadesinin rastladığı takvim yılını takip eden yılın başından itibaren beş yıllık tahsil zamanaşımını düzenler. Kesilme ve durma nedenleri ayrıca incelenir. Bu hesap VUK tarh zamanaşımıyla aynı değildir. Sadece borcun beş yıldan eski görünmesi yeterli olmaz; ödeme, takip ve diğer kanuni işlemler değerlendirilir. Dosya hareketlerinin tamamı görülmeden kesin zamanaşımı sonucu çıkarılamaz.
Borç ödendiği halde haciz örneği
Mükellef ana borcu ödemiş ancak hesabındaki haciz devam etmiş olsun. Önce feri alacak kalıp kalmadığı, ödemenin doğru döneme işlendiği ve kaldırma işleminin gönderilip gönderilmediği araştırılır. Buna karşılık borca itiraz edilmesi haczin her durumda otomatik kaldırılacağı anlamına gelmez. Hangi işlemin dava konusu edildiği ve yürütmenin durdurulması gerekip gerekmediği ayrı değerlendirilir. Ödeme makbuzu, hesap dökümü ve haciz kaydı birlikte incelenir.
İnceleme için gerekli belgeler
Vergi tahsilatı nedir sorusunu somut bir dosya bakımından cevaplamak için özellikle ödeme emri, tebliğ belgesi, borç dökümü, ödeme makbuzları, haciz bildirisi, tecil kararı ve hesap hareketleri birlikte değerlendirilir. Belgenin tamamı, ekleri ve düzenlendiği tarih korunmalıdır. Kırpılmış görüntü veya yalnız sonuç satırı, işlemin kapsamını ve önceki aşamalarını gizleyebilir. Farklı tarihli belgeler kronolojik sıraya konulduğunda hukuki durumun hangi işlemle değiştiği daha açık görülür. Başkasına ait veya temsil yoluyla temin edilen belgede, talep ve kullanım yetkisinin sınırı da dikkate alınır.
Dönem, işlem ve hesap eşleştirmesi
Tahsil dosyasında tartışmanın ödeme kaydı mı, takip koşulu mu yoksa zamanaşımı mı olduğu ayrılır. Ödeme kaydı sorunu varsa vergi kodu, dönem ve dekont referansı eşleştirilir. Ödeme emri söz konusuysa tebliğ ve on beş günlük dava süresi incelenir; eski tarhın bütün esas itirazlarının takipte tekrar açılacağı varsayılmaz. Hacizde ise hangi varlığa hangi borç için işlem yapıldığı ve kaldırma koşulları araştırılır. Tecil kararı varsa başvuru tarihi değil kabul edilen plan ve ödeme şartları belirleyicidir. Zamanaşımı iddiasında vade yılı yanında kesilme ve durma işlemleri listelenir. Ana para ödenmiş görünse bile feri alacak veya başka dönem borcu kalıp kalmadığı kontrol edilir. Böylece aynı borcun farklı aşamaları için yanlış başvuru yoluna gidilmesi önlenir.
Ödeme emriyle ihbarnamenin farklı savunmaları
İhbarname aşamasında verginin doğumu, matrahı veya tarh nedeni tartışılabilirken ödeme emri aşamasında 6183 m.58 kapsamındaki itiraz çerçevesi ayrıca önemlidir. Borcun bulunmadığı, kısmen ödendiği veya zamanaşımına uğradığı iddiaları dosya kayıtlarıyla somutlaştırılır. Tarh davası süresini geçiren kişinin tüm esas itirazlarını ödeme emriyle aynı biçimde yeniden açabileceği kabul edilmez. Buna karşılık ödeme, yanlış kişi veya takip koşulu sorunu ayrıca incelenmelidir. Hangi borç için takip yapıldığı dönem ve belge numarasıyla eşleştirilir. Borcun bir bölümü ödenmişse ödeme tarihi ve dağılımı gösterilir. Birden fazla kamu alacağı aynı bildirimde yer alıyorsa her kalemin hukuki durumu farklı olabilir. Bu ayrım, doğru işleme karşı doğru sürede ve ilgili hukuki sebeple başvurmanın temelidir.
Sık sorulan sorular
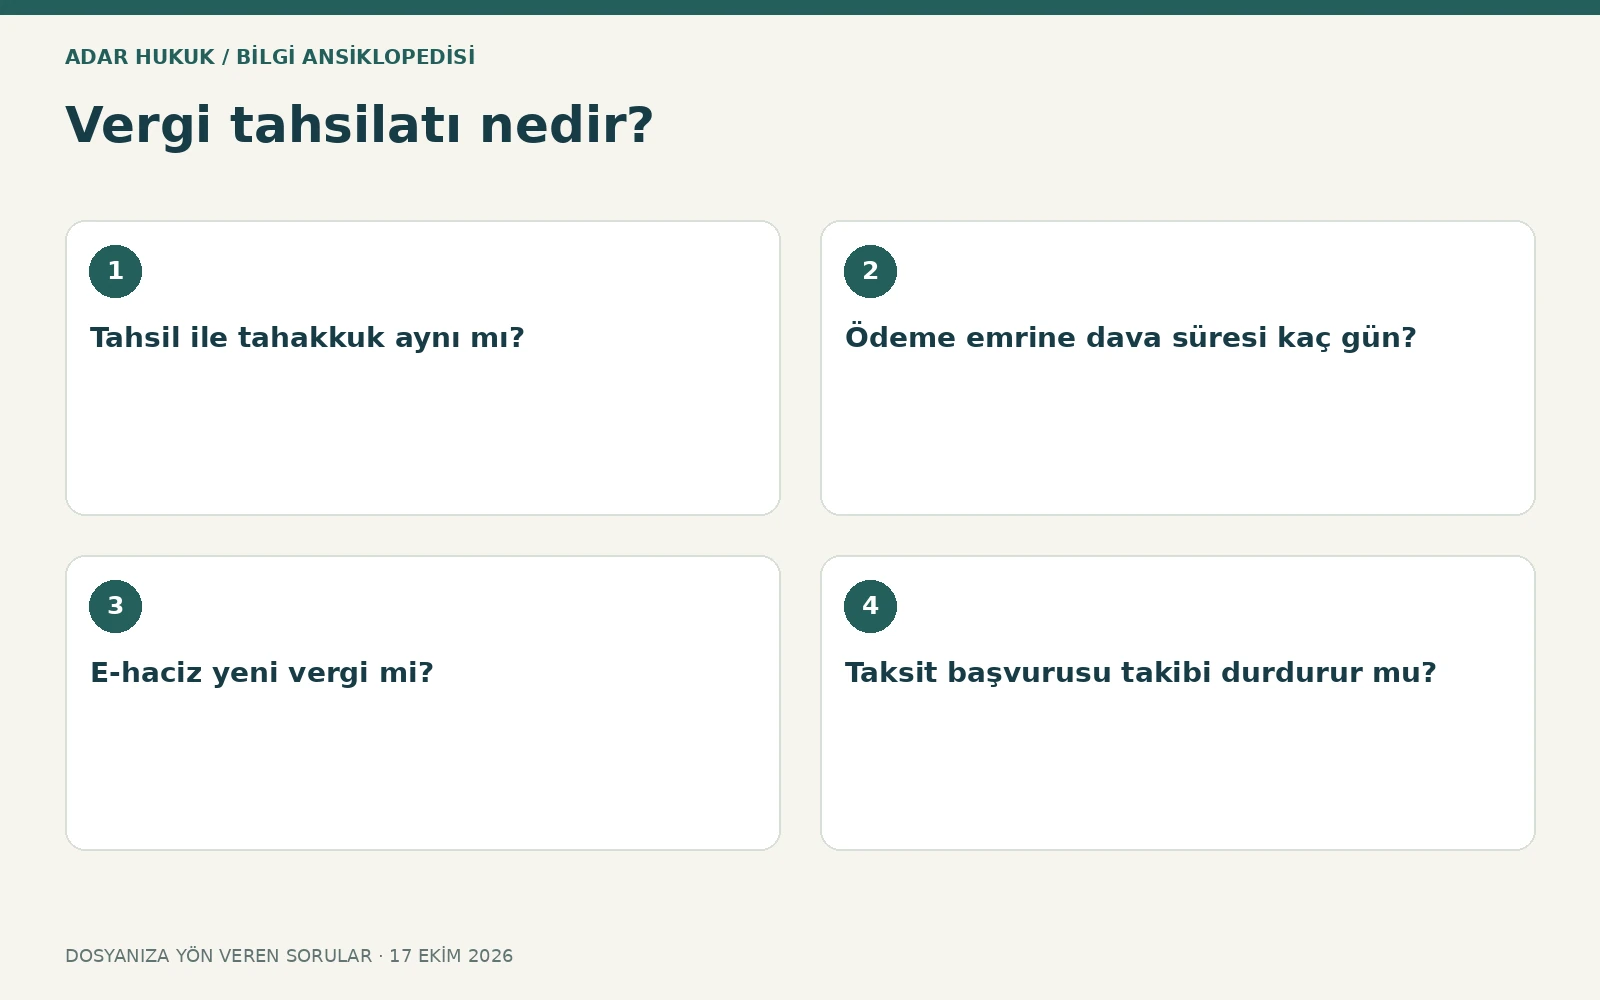
Tahsil ile tahakkuk aynı mı?
Hayır. Tahakkuk ödenebilir aşama, tahsil kanuna uygun ödemedir.
Ödeme emrine dava süresi kaç gün?
6183 m.58 kapsamında genel olarak tebliğden itibaren on beş gündür; somut işlem ve özel hükümler kontrol edilir.
E-haciz yeni vergi mi?
Hayır. Kamu alacağı için elektronik ortamda yürütülen haciz işlemidir.
Taksit başvurusu takibi durdurur mu?
Her başvuru otomatik durdurmaz; tecil kararı ve ilgili koşullar belirleyicidir.
Beş yıllık borç otomatik silinir mi?
Hayır. Başlangıç, kesilme ve durma sebepleriyle zamanaşımı hesabı yapılmalıdır.
Ödeme yapınca haciz hemen kalkar mı?
Borç ve ferilerinin kapanmasıyla gerekli kaldırma işlemleri ayrıca izlenir; sicil veya banka kaydı doğrulanır.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB resmî mevzuat: 213 sayılı Vergi Usul Kanunu ↗
- GİB resmî mevzuat: 2577 sayılı İYUK ↗
- GİB resmî mevzuat: 6183 sayılı Kanun ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →