HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Pişmanlık ve ıslah nedir?
Pişmanlık ve ıslah, beyana dayanan vergilerde kanuni koşullarla yapılan kendiliğinden bildirim ve düzeltme üzerine vergi ziyaı cezası kesilmemesini sağlayan VUK 371 yoludur. Vergi affı değildir; bildirim zamanı, on beş günlük işlemler ve pişmanlık zammıyla ödeme şartları önemlidir.
Beyana dayanan vergiyle ilişkisi
Vergi ödevinin yerine getirilmemesi veya eksik beyanın sonradan fark edilmesi halinde mükellef kanuni koşullarla pişmanlık yolunu değerlendirebilir. Yol, mükellefin ilgili makama kendiliğinden açıklamasına dayanır. Her vergi ve her ceza bu rejime aynı şekilde girmez. Emlak vergisi gibi kanuni istisnalar ayrıca kontrol edilir. Amaç bütün borcu silmek değil belirli koşullarla vergi ziyaı cezasından kaçınma imkânı tanımaktır. Beyan, ödeme ve zaman koşulları birlikte sağlanmadan yalnız pişmanım ifadesi sonuç doğurmaz.
Kendiliğinden bildirim ne demektir?
Yetkili makamların tespiti, ihbar, ilgili vergi incelemesinin başlaması veya takdir süreci gibi olaylar başvurunun uygunluğunu etkileyebilir. Bunların kanundaki kapsamı somut vergi ve olayla karşılaştırılır. Herhangi bir inceleme bulunması bütün konularda aynı sonucu doğurmayabilir; hangi vergi türü ve dönemin incelendiği önemlidir. Mükellef süreci öğrendikten sonra belgeyi eski tarihli göstermek yerine gerçek bildirim tarihini esas almalıdır. Başvurunun ne zaman ve hangi kanalla yapıldığı kayıtla doğrulanmalıdır; sözlü açıklama yeterli olmayabilir.
Pişmanlık, izah ve normal düzeltme
İzaha davette idarenin belirli ön tespiti ve yazısı vardır. Pişmanlıkta kendiliğinden başvuru esastır. Normal düzeltme beyannamesi ise hangi koşulla verildiğine göre farklı ceza sonucuna yol açabilir. Aynı elektronik formun kullanılması bütün talepleri aynı hukuki rejime sokmaz. Başvurunun hangi seçenekle ve hangi amaçla gönderildiği anlaşılmalıdır. Vergi hatasının düzeltilmesi de VUK 116 ve devamındaki ayrı kavramdır. Mükellef yanlış işlemi doğru başlıkla bildirmeli; farklı yolların süre ve sonuçlarını birbirine karıştırmamalıdır.
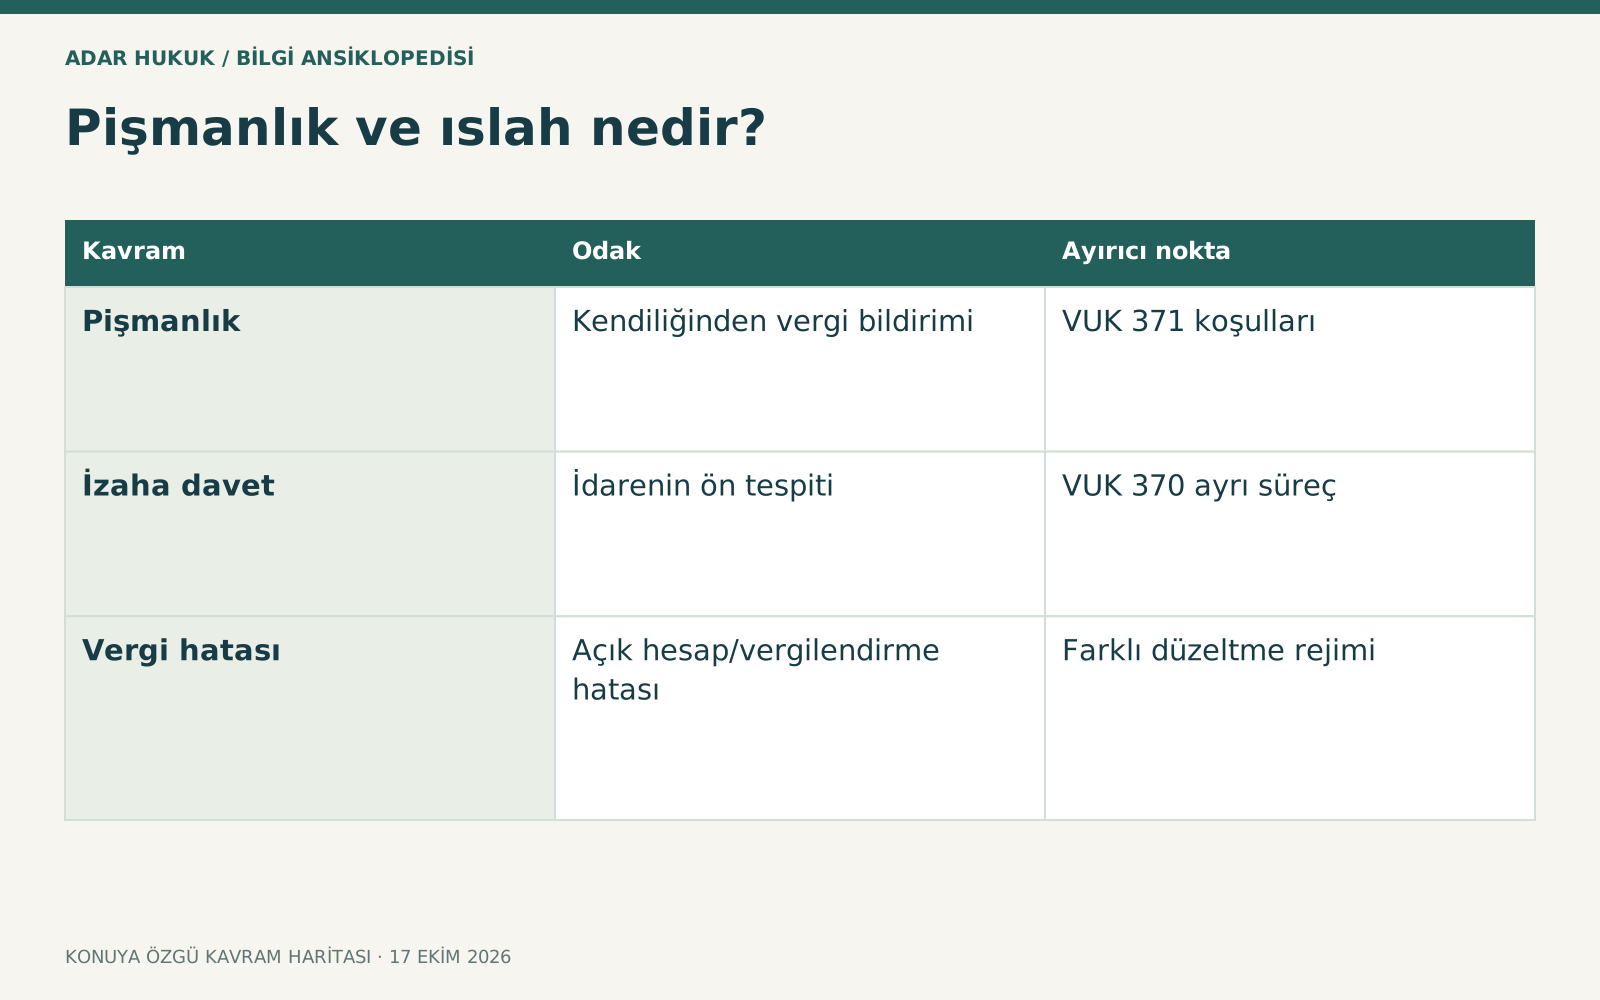
| Kavram | Odak | Ayırıcı nokta |
|---|---|---|
| Pişmanlık | Kendiliğinden vergi bildirimi | VUK 371 koşulları |
| İzaha davet | İdarenin ön tespiti | VUK 370 ayrı süreç |
| Vergi hatası | Açık hesap/vergilendirme hatası | Farklı düzeltme rejimi |
On beş günlük beyan koşulu
Hiç verilmemiş beyannamelerin ilgili on beş günlük süre içinde verilmesi; eksik veya yanlış beyanların aynı kanuni çerçevede tamamlanması önemlidir. Haber verme tarihiyle hangi işlemin süresinin başladığı doğru belirlenmelidir. Başvurunun hazırlanması veya mali müşavire iletilmesi, yetkili kuruma verilmiş sayıldığı anlamına gelmez. Elektronik gönderim alındısı ve beyan türü saklanır. Dönem ve vergi yanlış seçilirse işlemin hedeflediği sonuç doğmayabilir. Birden çok beyanname varsa her biri için durum ve son tarih ayrı kontrol edilir.
Vergi ve pişmanlık zammı
Ödeme süresi geçmiş vergilerin pişmanlık zammıyla birlikte haber vermeden başlayan on beş günlük sürede ödenmesi temel koşullardandır. Zam hesabı, geciken her ay ve kesri ile 6183 madde 51'deki oran bağlantısına göre yapılır. Sabit eski yüzdeyi bütün dönemlere uygulamak doğru değildir. Verginin aslını yatırıp zammı bırakmak koşulun sağlandığı anlamına gelmeyebilir. Tahakkuk ve ödeme dökümü karşılaştırılır. Pişmanlık, faizsiz ve cezasız her borcun silinmesi değil belirli ceza sonucuna bağlanan koşullu ödeme yoludur.
Tutar ve kapsam kontrolü
Mükellef eksik matrah veya vergi hesabını gerçek belgelerle yeniden kurmalıdır. Sadece daha az tutar bildirmek için eksikliği daraltmak, sonradan inceleme ve ek tarh riskini ortadan kaldırmaz. Pişmanlıkla kabul edilen beyan, ilgili işlemin her yönüyle kesin incelendiği anlamına gelmez. Belgelerin gerçekliği ve vergiye etkisi ayrıca denetlenebilir. Usulsüzlük veya özel usulsüzlük gibi farklı cezalar bakımından ilgili özel hükümler kontrol edilmelidir. Vergi ziyaı cezasına ilişkin sonuç bütün olası yaptırımları kendiliğinden kaldıran genel af gibi sunulmaz.
İzaha davet sonrası sınır
Kendisine izaha davet veya ilgili ön tespit yazısı tebliğ edilen kişi için konuya özgü pişmanlık sınırlaması önemlidir. Yazının kapsamındaki vergi ve işlem ayrılmalıdır. Davet edilmiş konuyla hiç ilgisi olmayan başka dönem veya vergiye ilişkin talep aynı şekilde değerlendirilmeyebilir; kanuni koşullar görülmeden kesin genelleme yapılmaz. GİB'in güncel VUK 370 ve 371 açıklamaları birlikte okunmalıdır. Mükellefin ilk adımda davet yazısını saklaması, hangi kanaldan hareket edebileceğinin doğru belirlenmesini sağlar; cevap ve ödeme süreleri karıştırılmamalıdır.
Şartlar bozulursa sonuç
Kanundaki beyan veya ödeme koşullarının yerine getirilmemesi pişmanlık avantajını etkileyebilir. Kısmi ödemenin tüm başvuruyu hangi biçimde etkilediği ilgili rejimle değerlendirilir. Süre geçtikten sonra tamamlamak her durumda ihlali geriye dönük yok etmez. Kurumun tahakkuk ve ceza işlemleri gerekçeleriyle incelenir. Mükellef neden koşulun sağlanmadığını somut belgeyle açıklamalıdır. Banka veya sistem sorunu ileri sürülüyorsa işlem saati ve gerçek gönderim kaydı önemlidir; genel gecikme açıklaması otomatik kabul sebebi değildir.
Doğrulanmış Danıştay vurgusu
Resmî UYAP 1203174500 numaralı Danıştay metni, VUK 371'deki on beş günlük vergi ve pişmanlık zammı ödeme koşulunu açıkça ele alır. Vergi ziyaı cezasından vazgeçmenin kanuni şartlara bağlı olduğu vurgulanır. Karardan bütün düzeltme beyannamelerinin cezasız olduğu sonucu çıkarılamaz. Somut başvuru tarihi, tahakkuk, vade ve ödeme eşleşmelidir. Metindeki eski olayın tutarı veya dönem oranı başka dosyaya taşınmadan yalnız doğrulanan hukuki ayrım kullanılmalıdır. İdarenin işlem gerekçesiyle kişinin gerçek ödeme belgeleri karşılaştırılır.
Belge dosyası ve başvuru
İlk ve düzeltme beyannameleri, haber verme kaydı, tahakkuk fişleri, ödeme dekontları ve varsa idarenin önceki yazıları hazırlanır. Her vergi ve dönem için matrah farkı açıklanabilir. Başvuru elektronik yapılmışsa kullanılan seçenek ve kabul sonucu kontrol edilir. Sonradan gelen ceza ihbarnamesine karşı uygun başvuru süresi ayrıca izlenir; pişmanlık dilekçesi bütün dava sürelerini koruyan genel itiraz değildir. Hukuki yol seçilirken işlemin gerçekten hangi aşamada olduğu ve kanuni koşulların hangisinin tartışıldığı belirlenmelidir.
Temsili olay
Mükellef beyanından sonra unuttuğu kira gelirini fark etmiş olsun. İlgili makamların tespiti veya başka engel bulunup bulunmadığı, verginin kapsamı ve başvuru zamanı araştırılır. Uygun koşullarda beyan ve ödeme adımları on beş günlük düzenle takip edilir. Başka mükellefin aynı konuda izaha davet almış olması farklı yol doğurabilir. İki kişinin aynı geliri eksik beyan etmesi aynı hukuki imkâna sahip olduklarını göstermez. Doğru değerlendirme eksikliğin miktarı kadar idari sürecin zamanını ve ödeme koşullarını da inceler.
Sık sorulan sorular
Bu yol vergi affı mı?
Hayır. Kanuni koşullarla belirli vergi ziyaı cezasının kesilmemesini sağlayabilir. Vergi ve pişmanlık zammı ödeme yükümlülüğü devam eder.
Ödeme kaç gün içinde yapılır?
Haber verme tarihinden başlayan on beş günlük kanuni koşul önemlidir. Beyan, düzeltme ve ödeme işlemlerinin her biri doğru kayıtla takip edilmelidir.
Her vergi için uygulanır mı?
Beyana dayanan vergiler ve kanuni istisnalar incelenir. Emlak vergisi dahil her verginin aynı kapsamda olduğu varsayılmamalıdır.
İnceleme başlamışsa kesin imkânsız mı?
İlgili vergi türü, incelemenin kapsamı ve kanunun güncel koşulları belirlenmelidir. Herhangi bir işlem var diye bütün konulara tek cevap verilmemelidir.
İzaha davetle aynı mı?
Değildir. İzaha davet belirli ön tespit ve yazıya dayanır; konuya özgü pişmanlık sınırlaması doğurabilir. Yazının kapsamı kontrol edilir.
Vergiyi ödemek tek başına yeterli mi?
Beyan ve bildirim yanında pişmanlık zammı ve süre koşulları da önemlidir. Yalnız vergi aslının ödenmesi tüm şartları otomatik sağlamaz.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB güncel 213 sayılı Vergi Usul Kanunu ↗
- GİB 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun ↗
- Danıştay: pişmanlık ödeme koşulu, resmî metin ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →