HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Vergi tarhı nedir?
Vergi tarhı, vergi alacağının kanundaki matrah ve oranlara göre idarece hesaplanıp miktar olarak belirlenmesidir; ödeme ve kesinleşme ile aynı aşama değildir.
Vergiyi doğuran olaydan tarha
Vergiyi doğuran olay, ilgili kanunun vergi yükümlülüğünü bağladığı olay veya hukuki durumdur. Tarh ise bu alacağın miktarının hesaplanmasıdır. Gelirin elde edilmesi, taşınmazın bulunması veya bir işlemin yapılması farklı vergilerde farklı kurallara tabi olabilir. Tarh işlemini anlamak için önce verginin türü, dönemi, mükellefi ve matrahı belirlenir. Sadece toplam tutarın görünmesi hesabın doğru olduğunu kanıtlamaz.
Hukuki dayanak ve kavramın sınırı
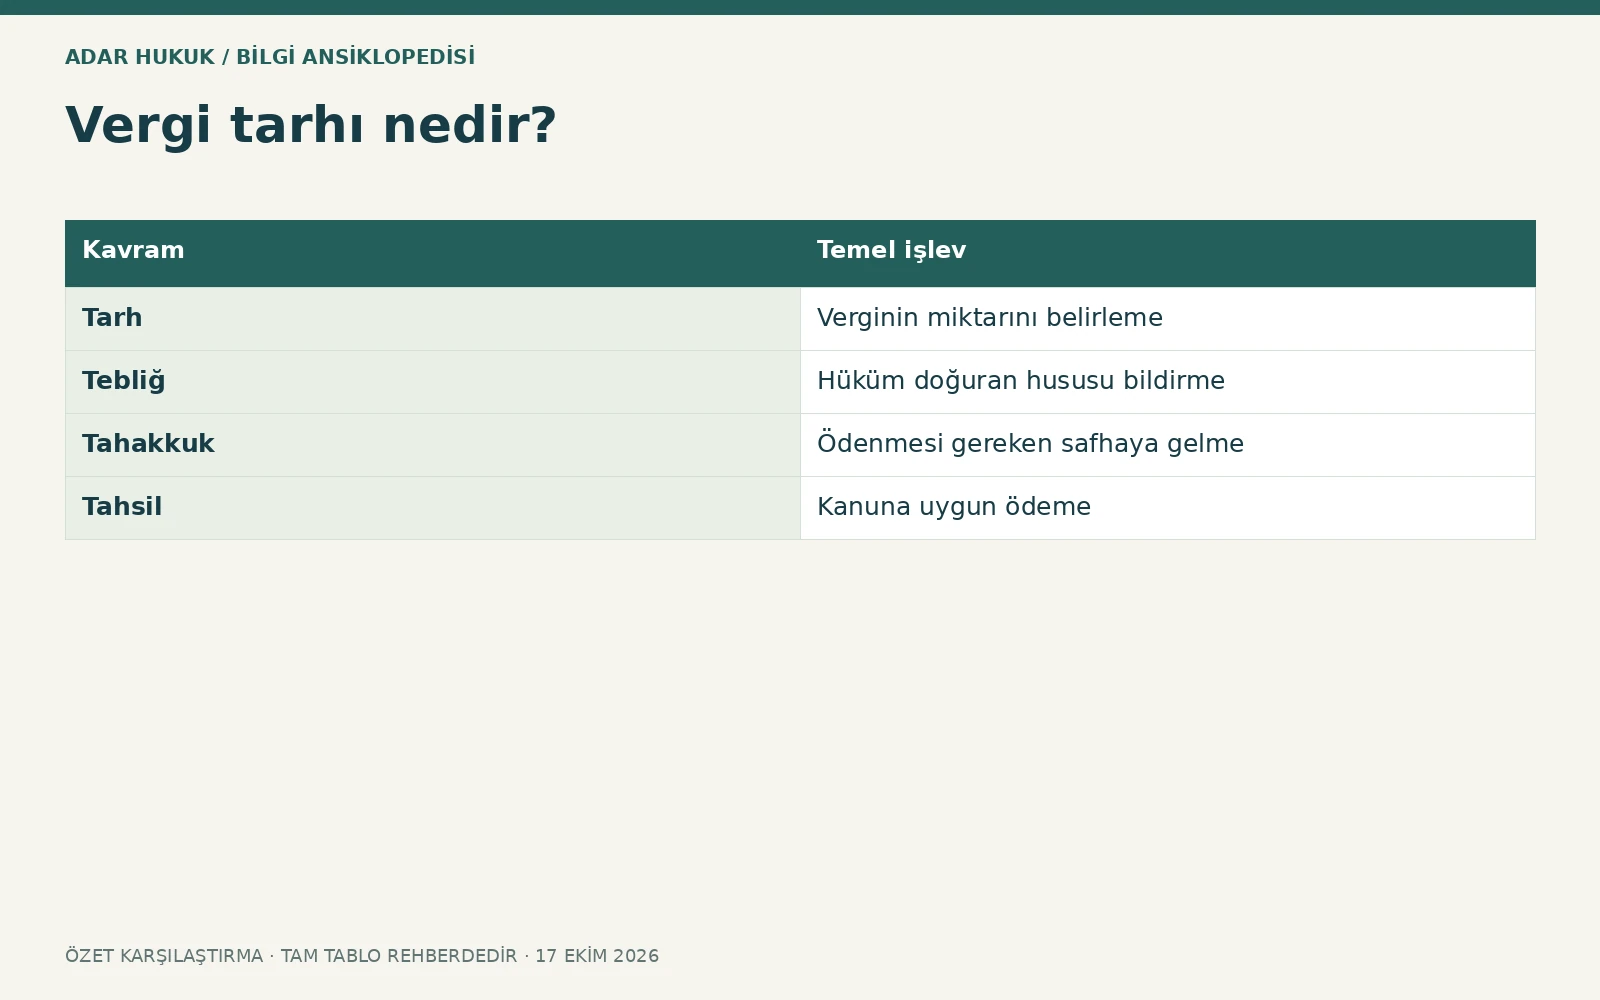
Bu kavramın temel düzenleme çerçevesi Vergi Usul Kanunu m.19–23, 25, 29–30, 34–35 ve 114; İYUK m.7 ve 27 hükümleridir. Maddeler tek başına başlık düzeyinde okunmamalı; somut işlemin tarihi, tarafların sıfatı ve özel kanun birlikte değerlendirilmelidir. Bir kanundaki genel kuralın başka bir işlem türüne aktarılması hatalı sonuç doğurabilir. Aşağıdaki karşılaştırma, yakın görünen kavramları ayırmak içindir; olayın bütün belgeleri incelenmeden tek başına kesin hukuki sonuç vermez.
| Kavram | Temel işlev |
|---|---|
| Tarh | Verginin miktarını belirleme |
| Tebliğ | Hüküm doğuran hususu bildirme |
| Tahakkuk | Ödenmesi gereken safhaya gelme |
| Tahsil | Kanuna uygun ödeme |
Matrah ve oran ilişkisi
Matrah verginin üzerinden hesaplandığı ekonomik veya hukuki değerdir; oran ya da tarife buna uygulanır. Muafiyet, istisna, indirim ve mahsup düzenlemeleri sonucu değiştirebilir. Brüt hasılatın her durumda vergi matrahı sayılması doğru değildir. Hesapta kullanılan dönemin kanunu ve oranı dikkate alınır. Başka yılın internet hesaplayıcısı veya güncel oranı geçmiş dönem tarhına doğrudan uygulanmaz.
Beyana dayanan tarh
Mükellefin beyannamesi üzerine yapılan tarh ve tahakkukta VUK m.25 çerçevesinde tahakkuk fişi sistemi önem taşır. Bu yapı ile sonradan vergi incelemesi üzerine ihbarnameyle yapılan tarh aynı süreç değildir. Kişi kendi beyannamesine karşı dava açma konusunda VUK m.378 ve istisnai durumları ayrıca değerlendirmelidir. Her tahakkuk fişinin sıradan bir ceza ihbarnamesi gibi dava edilebileceği varsayılmaz.
İkmalen ve resen tarh
VUK m.29 ikmalen tarhı, daha önce tarh edilen vergiye ilişkin sonradan belirlenen matrah veya farkıyla bağlantılı düzenler. m.30 resen tarhta matrahın defter, kayıt veya belgelere dayanılarak tamamen veya kısmen belirlenemediği kanuni durumlar önemlidir. Bu ayrım yalnız kurumun kullandığı etiket değildir; tarh nedeninin oluşup oluşmadığı denetlenir. Vergi inceleme raporu hesap ve dayanak bakımından okunmalıdır.
Tarh ile ceza ayrı işlemlerdir
Vergi aslı ve vergi ziyaı veya usulsüzlük cezası farklı hukuki kalemlerdir. Aynı belgelerle bildirilmeleri her ikisinin aynı gerekçeyle doğru olduğu anlamına gelmez. Vergi aslı, ceza oranı, dönem ve fiil ayrı ayrı kontrol edilir. Gecikme faizi ve gecikme zammı da farklı aşamalara bağlı kavramlardır. Toplam borç ekranı kalemlere ayrılmadan sağlıklı değerlendirme yapılamaz.
İhbarname ve dava süresi
Sonradan yapılan tarhta ihbarnamenin kapsamı ve usulüne uygun tebliği önemlidir. Vergi mahkemesinde genel dava açma süresi özel hüküm yoksa otuz gündür. Vergi tarhına karşı açılan dava, İYUK m.27/4 kapsamındaki kural ve istisnalar çerçevesinde dava konusu edilen kısmın tahsilini etkiler. İhtirazi kayıt, tahsilat işlemi ve başka özel durumlar ayrıca değerlendirilir; bütün vergi davaları için aynı sonuç söylenemez.
Tarh zamanaşımı
VUK m.114 genel olarak vergi alacağının doğduğu yılı takip eden yılın başından itibaren beş yıllık tarh ve tebliğ çerçevesini düzenler. Ancak vergi türü, özel düzenleme ve süreyi etkileyen nedenler incelenmelidir. Tarh zamanaşımıyla 6183 sayılı Kanundaki tahsil zamanaşımı aynı değildir. Birinin hesabında kullanılan başlangıç tarihi diğerine doğrudan aktarılmaz. Sadece borcun eski görünmesi zamanaşımının kesin gerçekleştiğini göstermez.
Hesap örneği ve karşı örnek
İncelemede ek kazanç bulunduğu ileri sürülerek vergi hesaplandığını düşünelim. İnceleme konusu dönemin gelirleri, giderleri, önceki beyanları ve mahsupları karşılaştırılır. Aynı paranın farklı hesaplar arasında aktarılması her zaman ayrı kazanç değildir; somut işlemler incelenir. Buna karşılık hesabın matematiksel olarak doğru çıkması, vergiyi doğuran olayın ve kanuni tarh nedeninin doğru olduğunu kendiliğinden kanıtlamaz.
İnceleme için gerekli belgeler
Vergi tarhı nedir sorusunu somut bir dosya bakımından cevaplamak için özellikle vergi ihbarnamesi, inceleme raporu, beyanname, matrah hesabı, tahakkuk fişi ve tebliğ kaydı birlikte değerlendirilir. Belgenin tamamı, ekleri ve düzenlendiği tarih korunmalıdır. Kırpılmış görüntü veya yalnız sonuç satırı, işlemin kapsamını ve önceki aşamalarını gizleyebilir. Farklı tarihli belgeler kronolojik sıraya konulduğunda hukuki durumun hangi işlemle değiştiği daha açık görülür. Başkasına ait veya temsil yoluyla temin edilen belgede, talep ve kullanım yetkisinin sınırı da dikkate alınır.
Dönem, işlem ve hesap eşleştirmesi
Tarh incelemesinde ilk tablo mükellef, vergi türü, dönem, matrah ve uygulanan oranı göstermelidir. İnceleme raporundaki matrah farkıyla ihbarnamedeki tutar karşılaştırılır; önceki beyan ve mahsuplar hesaba katılır. Aynı rapordan birden fazla işlem çıkmışsa her ihbarname ayrı belirlenir. Vergi aslının hesap hatasıyla cezanın hukuki dayanağı farklı itirazlar olabilir. Mükellefin gerçekten o geliri elde edip etmediği gibi vergiyi doğuran olaya ilişkin sorun, yalnız oran hesabıyla çözülmez. Resen tarh nedeninin bulunduğu ileri sürülüyorsa hangi kanuni koşulun gerçekleştiği açıklanmalıdır. Dava takvimi raporun yazıldığı günle değil ilgili işlemin kanuni bildirim rejimiyle bağlantılı kurulur. Son olarak tarh zamanaşımı hesabı tahsil zamanaşımına ilişkin başlangıç tarihinden ayrı yapılır.
İnceleme raporunu ihbarnameyle karşılaştırma
Rapordaki dönem, matrah farkı ve önerilen tarh türü ile ihbarnamedeki bilgiler eşleştirilmelidir. Aynı incelemeden birden fazla vergi veya dönem için ayrı işlemler çıkabilir. Bir ihbarnameye karşı yapılan başvurunun diğer bütün ihbarnameleri kapsadığı varsayılmamalıdır. Raporun sonuç hesabı önceki beyan ve ödemelerle karşılaştırılır; mahsup edilmesi gereken tutarın iki kez vergilenip vergilenmediği incelenir. Ceza önerisinin dayandığı fiille vergi farkının nedeni de ayrı değerlendirilir. İddia edilen işlem gerçekte gerçekleşmemişse veya yanlış mükellefe bağlanmışsa bu konu hesabın doğruluğundan önce gelir. İncelemede kullanılan banka veya fatura kayıtlarının neyi gösterdiği somutlaştırılır. Tutarın yüksek olması kadar düşük görünmesi de tek başına işlemin hukuka uygun veya aykırı olduğunu kanıtlamaz.
Sık sorulan sorular
Tarh ödeme demek mi?
Hayır. Tarh miktarın belirlenmesi, tahsil kanuna uygun ödemedir.
Tahakkukla aynı mı?
Hayır. Tahakkuk verginin ödenmesi gereken safhaya gelmesidir; aşamalar bazı yöntemlerde yakın gerçekleşebilir.
Vergi aslı ve ceza aynı mı?
Ayrı kalemlerdir; hukuki gerekçeleri ve hesapları ayrı kontrol edilir.
Vergi davasının genel süresi nedir?
Özel düzenleme yoksa otuz gündür; tebliğ ve işlem türü ayrıca belirlenir.
Tarh zamanaşımı her durumda beş yıl mı?
VUK m.114 genel çerçevesi yanında özel hükümler ve süreyi etkileyen durumlar incelenir.
Dava açınca her borç durur mu?
İYUK m.27/4 kapsamı ve istisnaları önemlidir; tahsil işlemleri ve ihtirazi kayıt gibi durumlar ayrılır.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB resmî mevzuat: 213 sayılı Vergi Usul Kanunu ↗
- GİB resmî mevzuat: 2577 sayılı İYUK ↗
- GİB resmî mevzuat: 6183 sayılı Kanun ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →