HUKUK BİLGİ ANSİKLOPEDİSİ · Aile hukuku ve boşanma
Paylaşmalı mal ayrılığı nedir?
Paylaşmalı mal ayrılığı, eşlerin evlilik sırasında ayrı malvarlıklarını koruduğu; rejim sona erdiğinde aile kullanımına ve ekonomik geleceğine özgülenen belirli malların özel kurallarla paylaştırıldığı seçimlik rejimdir. TMK244–255’te düzenlenir. Adındaki ayrılık, her malın hiçbir inceleme olmadan kayıt sahibinde kalacağı anlamına gelmez.
Sıradan mal ayrılığından temel fark
Bu rejimde eşler kendi malvarlıklarını yönetir, kullanır ve üzerinde tasarrufta bulunur. Fakat sona erme aşamasında kanunun paylaştırma kapsamına aldığı mallar ayrı değerlendirilir. Edinilmiş mallara katılmada artık değer üzerinden alacak hesabı ile burada belirli malların paylaştırılması aynı yöntem değildir. Rejim sözleşmesi görülmeden yalnız tapu kaydını esas almak, seçilmiş rejimin özel hükümlerini gözden kaçırabilir.
Sözleşmeyle seçilmesi ve yürürlük zamanı
Paylaşmalı mal ayrılığı kendiliğinden bütün evliliklere uygulanmaz; kanuni şekle uygun seçim gerekir. TMK 203–205 çerçevesindeki tarih, ehliyet ve biçim kontrol edilir. Sözleşmenin sonradan yapılmasıyla geçmişteki her malın aynı rejime girdiği varsayılmaz. Önceki ve sonraki dönemler ayrı belirlenmelidir. Metnin bir bölümünde genel mülkiyet açıklaması bulunması, diğer maddelerdeki paylaşma düzeninin yok sayılmasını haklı kılmaz.
Paylaşmaya konu olabilecek mallar
TMK 250, rejimin kurulmasından sonra edinilip ailenin ortak kullanım ve yararlanmasına özgülenen mallarla ailenin ekonomik geleceğini güvenceye almaya yönelik yatırımlar ve yerine geçen değerleri ele alır. Aile konutu bu bağlamda önem taşıyabilir. Her eşya sırf evlilik içinde alındığı için otomatik bu gruba girmez. Edinme tarihi, kullanım amacı ve finansman belgeleri üzerinden kapsam somutlaştırılmalıdır.
Yakın kavramlarla karşılaştırma
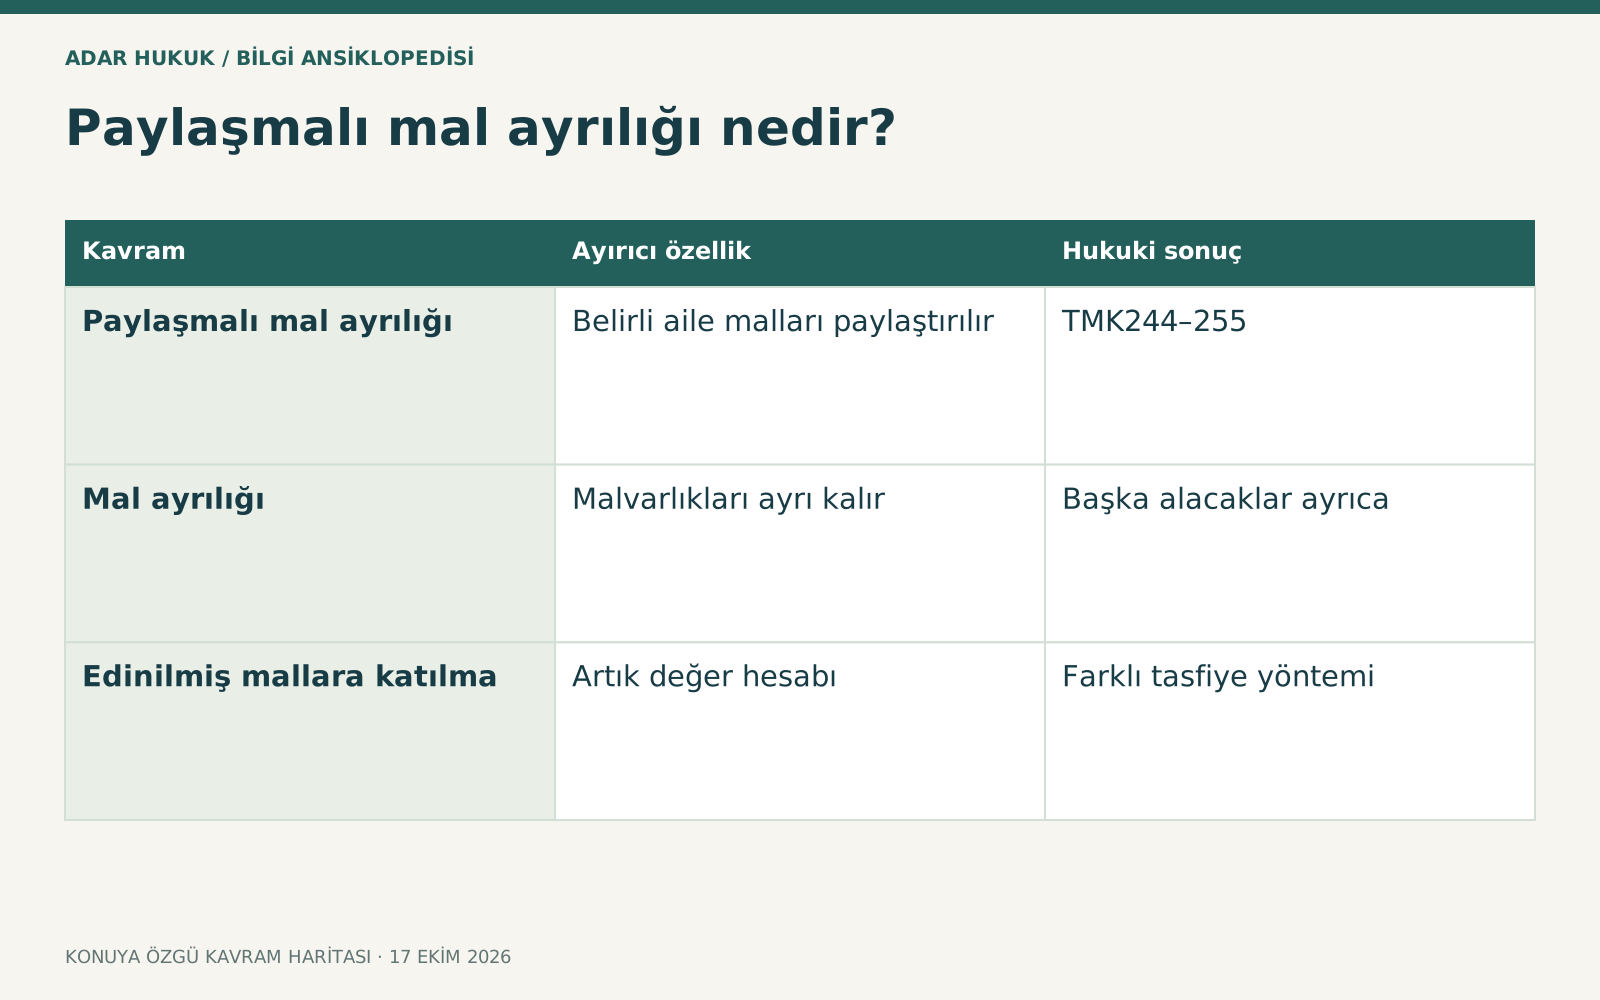
| Kavram | Ayırıcı özellik | Hukuki sonuç |
|---|---|---|
| Paylaşmalı mal ayrılığı | Belirli aile malları paylaştırılır | TMK244–255 |
| Mal ayrılığı | Malvarlıkları ayrı kalır | Başka alacaklar ayrıca |
| Edinilmiş mallara katılma | Artık değer hesabı | Farklı tasfiye yöntemi |
Paylaşma dışında kalan değerler
Manevi tazminat alacakları, mirasla edinilen değerler ve kanundaki koşullarla karşılıksız kazandırmalar paylaşma dışında kalabilir. Bir malın yerine geçen değerin kaynağı izlenmelidir. Miras parası ile ortak kullanım için alınmış varlığın karışık finansmanı ayrıca inceleme gerektirir. Hesaptaki bütün parayı yalnız hesabın adına bakarak tek gruba yazmak yeterli değildir; hangi kaynağın hangi malı karşıladığı gösterilmelidir.
Katkı ve paylaştırmayı engelleme
Bir eşin diğerinin malına katkısı ile paylaştırılacak değerin devredilerek azaltılması farklı hukuki sorunlardır. TMK 249 ve devamındaki hükümler birlikte değerlendirilir. Malın rejim sona ermeden elden çıkarılması her durumda paylaştırma hakkını yok etmez; kanuni ekleme koşulları incelenir. Öte yandan her satış otomatik kötü niyetli sayılmaz. İşlemin tarihi, bedeli, amacı ve diğer eşin haklarına etkisi belgelendirilmelidir.
Aynen paylaşma ve denkleştirme bedeli
Bu rejimde paylaştırmanın ayın olarak yapılması asıldır; mümkün değilse bedel ve denkleştirme kuralları gündeme gelebilir. Diğer mal rejimindeki sırf kişisel alacak yaklaşımı her varlığa otomatik uygulanmaz. Hangi malların özgüleneceği, değer farkı ve tarafların talepleri incelenir. Bilirkişi hesabında sona erme tarihiyle tasfiye ve değerleme tarihi farklı işlevler taşıyabilir; eski bir fiyatın güncelliği ayrıca sorgulanmalıdır.
Aile konutu ve ev eşyasının durumu
Boşanma veya iptal hâlinde konut ve ev eşyasının kullanımına ilişkin anlaşma ya da hâkim düzenlemesi gündeme gelebilir. Bu, malın mülkiyeti ve paylaştırma değerinden farklıdır. Çocuğun bakım düzeni ve eşlerin ihtiyaçları kullanım kararını etkileyebilir. Ölüm durumundaki hükümler ayrıca incelenmelidir. Konutta oturmayı sürdürmek her durumda taşınmazın tamamının karşılıksız devralındığı anlamına gelmez; mahkeme hükmünün kapsamı önemlidir.
Gerekli belgeler ve ekonomik hazırlık
Mal rejimi sözleşmesinin tam örneği, tapular, kredi ve banka kayıtları, kullanım belgeleri ile evlenme ve sona erme tarihleri hazırlanabilir. Aile yatırımının amacı hangi somut olguyla açıklanıyor belirtilmelidir. Mahkeme giderleri talep değeri, bilirkişi ve keşif ihtiyacıyla değişebilir; güncel tarife görülmeden sabit rakam verilmez. Her varlık için edinme kaynağı, kullanım, mevcut durum ve istenen paylaşma biçimi ayrı yazılabilir.
Doğrulanmış Yargıtay yaklaşımı
UYAP 1112912000 numaralı kararda paylaşmalı mal ayrılığı sözleşmesinin yalnız genel mülkiyet maddesiyle değil özel paylaşma hükümleriyle birlikte yorumlanması gerektiği açıklanmıştır. Tasfiye değerinin güncelliği de değerlendirilir. Karar bütün rejim sözleşmelerini aynı içerikte kabul etmez; kendi metninin tam okunmasını gerektirir. Başka dosyanın mal değeri veya tarihinin doğrudan uygulanması yerine ilgili rejim ve varlık kapsamı belirlenmelidir.
Temsili olay ve doğru talep
Eşler sözleşmeyle paylaşmalı mal ayrılığını seçtikten sonra aile konutu edinmiş olabilir. Tapunun yalnız bir eşte olması incelemeyi bitirmez; kullanım amacı, sözleşme ve kanuni istisnalar değerlendirilir. Diğer yandan mirasla gelen kişisel bir varlığın aynı evlilikte bulunması tek başına paylaşmayı gerektirmez. Bu örnek sonuç garantisi vermez; rejim, mülkiyet ve kapsam sorularının farklılığını gösterir. Talep aynen paylaşma mı bedel mi açık kurulmalıdır.
Kullanım amacının değişmesi
Başlangıçta yatırım amacıyla alınan taşınmazın daha sonra aile konutu olması veya ailece kullanılan malın ticari faaliyete ayrılması somut kapsam sorunları doğurabilir. Yalnız son gün çekilmiş fotoğraf bütün kullanım geçmişini açıklamaz. Kira sözleşmeleri, ikamet bilgileri, işyeri kayıtları ve tarafların tasarruf amacı birlikte incelenebilir. Amaç değişikliğinin rejim hükümleri üzerindeki etkisi dosyaya göre belirlenir; her fiziksel kullanım değişikliği otomatik mal grubu değişimi sayılmaz. Sözleşmedeki özel paylaşma maddeleri de bu zaman çizelgesiyle okunmalıdır.
Sık sorulan sorular
Paylaşmalı mal ayrılığı yasal rejim mi?
Kendiliğinden uygulanan güncel yasal rejim edinilmiş mallara katılmadır. Paylaşmalı mal ayrılığı kanuni biçimde seçilen farklı rejimdir. Sözleşmenin tarihi ve kapsamı hangi malların nasıl değerlendirileceğini etkiler.
Tapu tek eşteyse paylaşma olmaz mı?
Tek başına böyle sonuç çıkarılamaz. Malın aile kullanımına veya ekonomik geleceğine özgülenmesi, edinim zamanı ve kanuni istisnalar incelenir. Tapu mülkiyeti ile rejimin paylaştırma sonuçları ayrı sorulardır.
Bütün mallar ikiye mi bölünür?
Hayır. Kapsama giren mallar ve paylaşma dışı değerler ayrılmalıdır. Miras, manevi tazminat ve belirli karşılıksız kazandırmalar yönünden özel hükümler vardır. Her evlilik varlığı aynı kategoriye yazılamaz.
Paylaşma mutlaka para olarak mı?
Bu rejimde aynen paylaştırma esası ve bunun mümkün olmadığı hâllerde bedel düzenlemeleri bulunur. Talep ve malın niteliği önemlidir. Diğer rejimlere ait genel parasal alacak yaklaşımı otomatik aktarılmamalıdır.
Değer boşanma günü mü hesaplanır?
Sona erme ve değerleme tarihleri farklı işlevler taşıyabilir. Yargıtay uygulamasında tasfiye anındaki sürüm değeri önem taşır. Somut rejim, mal ve karar aşaması görülmeden tek tarih varsayılmamalıdır.
En önemli belge hangisi?
Rejim sözleşmesinin tamamı başlangıç için zorunlu derecede önemlidir; tek maddesinin görüntüsü yeterli olmayabilir. Edinme ve kullanım belgeleriyle birlikte okunmalıdır. Aynı başlığı taşıyan sözleşmelerin özel hükümleri farklı olabilir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 4721 sayılı Türk Medeni Kanunu – güncel resmî metin ↗
- 6100 sayılı Hukuk Muhakemeleri Kanunu ↗
- UYAP – paylaşmalı mal ayrılığı sözleşmesi ve tasfiye değeri ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →