HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Vergi incelemesi nedir?
Vergi incelemesi, ödenmesi gereken vergilerin doğruluğunu araştırmak, tespit etmek ve sağlamak amacıyla yetkili kişilerce yürütülen incelemedir. Her inceleme vergi kaçırıldığı anlamına gelmez; kapsam, usul ve sonradan tesis edilen işlemler ayrı değerlendirilir.
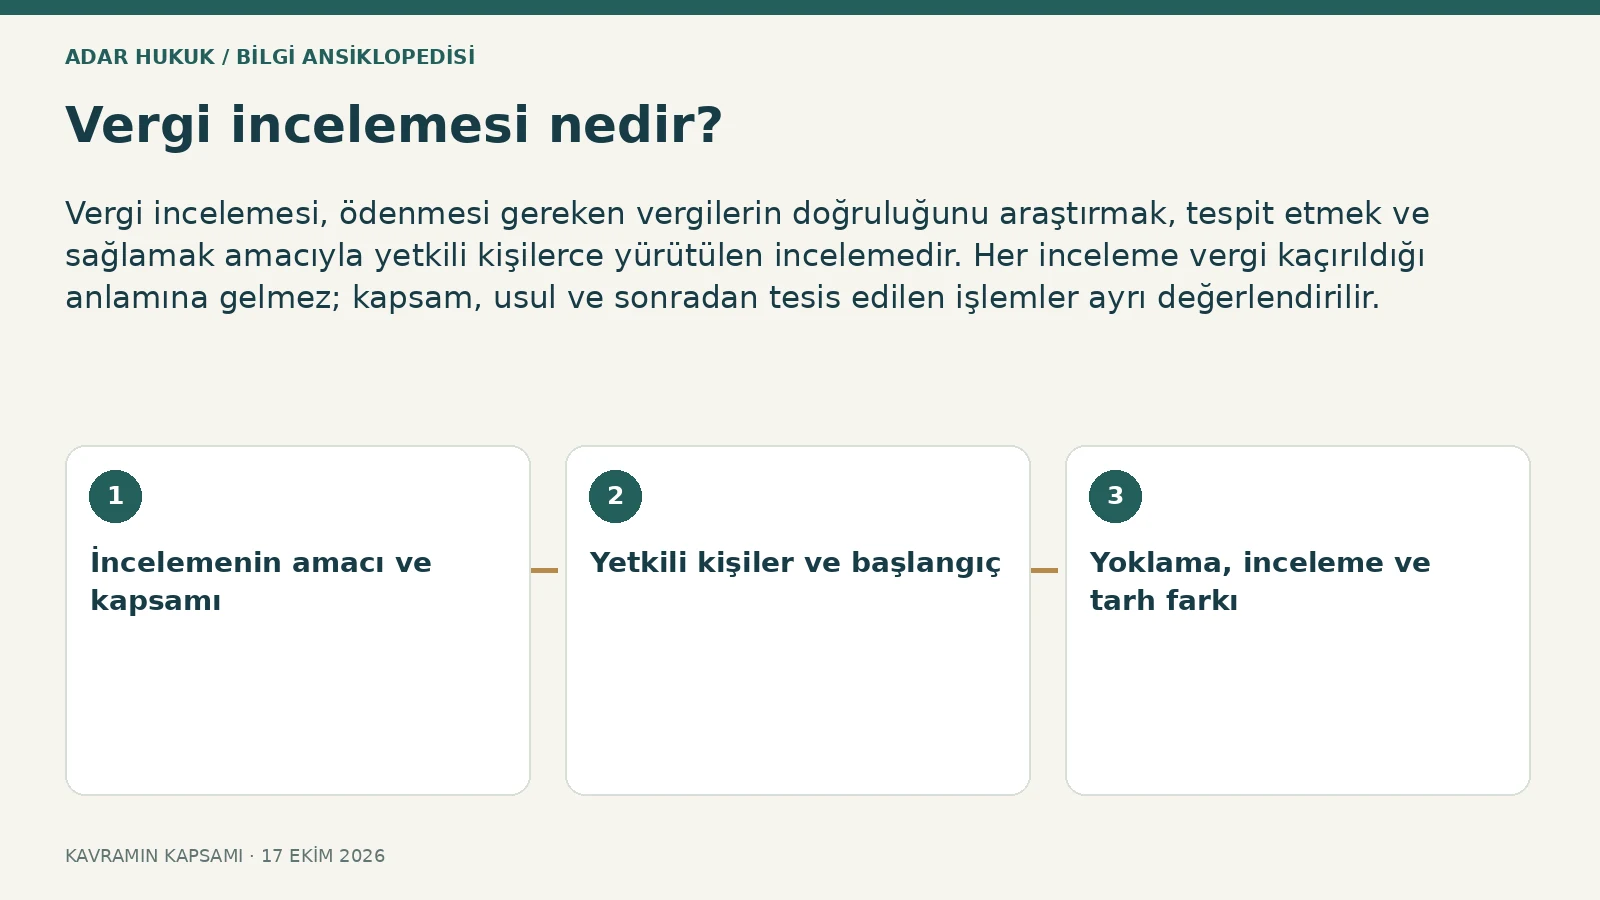
İncelemenin amacı ve kapsamı
VUK 134 ve devamı incelemenin temel çerçevesini düzenler. İnceleme, mükellefin kayıtları ile vergiyi doğuran olayın karşılaştırılmasına yönelir. Tam inceleme ile belirli vergi veya konuya sınırlı inceleme farklıdır. Başlangıç yazısında hangi dönem ve konunun incelendiği anlaşılmalıdır. İnceleme açılması tek başına ceza kesinleşti demek değildir; araştırma, rapor ve varsa tarh veya ceza işlemleri birbirini izleyen ayrı aşamalardır.
Yetkili kişiler ve başlangıç
Kanunda vergi inceleme yetkisi tanınan görevliler inceleme yapabilir. Mükellef yetki ve kimlik bilgilerini değerlendirebilir. Güncel VUK 140 düzeni, incelemenin konusu ve başlandığının yazıyla bildirilmesini öngörür. Eski kaynaklardaki her durumda başlangıç tutanağı beklentisi güncel usulle karşılaştırılmalıdır. İstenen belgelerin kapsamı ve verilen süre kaydedilir. Sözlü görüşme ile resmî belge istemi ve tebliğ tarihleri birbirine karıştırılmamalıdır.
Yoklama, inceleme ve tarh farkı
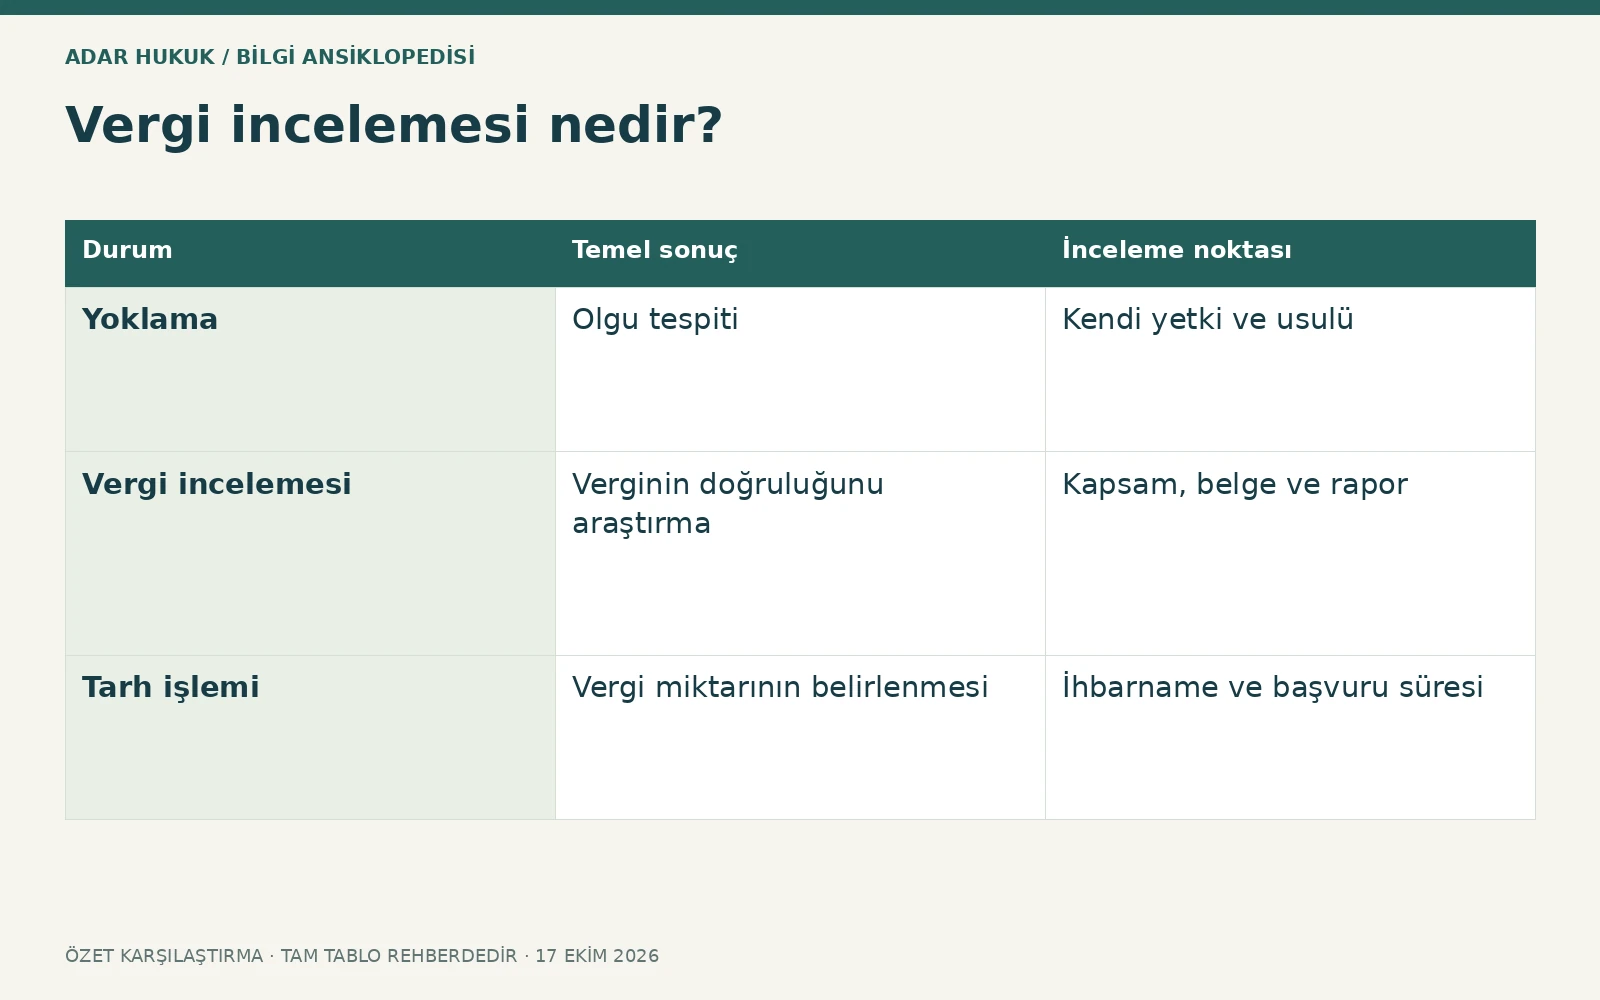
Yoklama, belirli olay ve mükellefiyet olgularının tespitine yönelik farklı bir işlemdir. İnceleme daha geniş araştırma süreci olabilir. Tarh ise verginin miktarının belirlenmesi işlemidir; raporun kendisiyle aynı değildir. Bu ayrım hangi belgeye karşı ne zaman başvurulabileceğini etkiler. Mükellef rapordaki öneriyi kesinleşmiş ödeme borcu sanmamalı; fakat rapor sonrasındaki ihbarnameleri ve yasal süreleri de ihmal etmemelidir.
| Durum | Temel sonuç | İnceleme noktası |
|---|---|---|
| Yoklama | Olgu tespiti | Kendi yetki ve usulü |
| Vergi incelemesi | Verginin doğruluğunu araştırma | Kapsam, belge ve rapor |
| Tarh işlemi | Vergi miktarının belirlenmesi | İhbarname ve başvuru süresi |
İnceleme nerede yapılır?
Güncel VUK düzeninde incelemenin dairede yapılması esası ve işyerinde yapılmasına ilişkin koşullar birlikte incelenir. Eski açıklamalardaki her inceleme mutlaka işyerinde olur anlatımı güncel kabul edilmemelidir. Belgelerin nasıl teslim edileceği ve elektronik kayıtların kapsamı usulüne uygun belirlenir. İşyerinde incelemede çalışma düzenine ilişkin korumalar saklıdır. Mükellefin faaliyetini ve belge bütünlüğünü gereksiz aksatmadan kanuni işbirliği kurulması amaçlanır.
Defter ve belge istemi
İstenen dönem, belge türü ve teslim tarihi açıkça belirlenmelidir. Defterlerin yokluğu, kaybı veya başka makamda bulunması somut belgelerle açıklanır. Belgelerin bir kısmını vermek diğerlerini kendiliğinden gereksiz yapmaz; eksiklere ilişkin gerekçe sunulmalıdır. Elektronik defter ve berat kayıtları kendi mevzuatıyla değerlendirilir. Teslimde alındı veya tutanak saklanması, hangi belgenin ne zaman sunulduğunun sonradan tartışılmasını azaltır; asıl ve kopya ayrımı korunur.
Tutanak ve açıklama hakkı
İnceleme sırasında düzenlenen tutanağın içeriği dikkatle okunmalıdır. Mükellefin açıklama ve itirazlarının somut biçimde yazılması önemlidir. İmzalamak ile bütün hukuki nitelendirmeleri kabul etmek aynı şey olmayabilir; ancak gerçeğe aykırı veya eksik anlatım varsa o aşamada belirtilmesi yararlıdır. Belirsiz tüm haklarım saklıdır cümlesi yerine hangi tespitin neden yanlış olduğu açıklanabilir. İmzalı nüshanın alınması ve eklerle birlikte korunması gerekir.
İncelemenin süresi
VUK 140 çerçevesinde tam incelemede genel olarak bir yıl, sınırlı incelemede altı ay, KDV iade incelemesinde üç ay esas alınır. Kanuni koşullarla tam ve sınırlı incelemeye altı aya, KDV iadesine iki aya kadar ek süre verilebilir. Sürenin aşılması her durumda kendiliğinden verginin yok olması demek değildir. Başlangıç tarihi, ek süre kararı ve bildirimler incelenerek somut hukuki sonuç değerlendirilmelidir.
Raporun değerlendirilmesi
Vergi inceleme raporları, ilgili usul içinde rapor değerlendirme komisyonu incelemesine konu olabilir. İnceleme elemanının görüşü ile tarh işlemi tesis eden birimin işlemi ayrıdır. Mükellefin rapor değerlendirme aşamasındaki hakları ve dinlenme koşulları ilgili düzenlemeye göre araştırılır. Raporun yalnız sonuç bölümünü okumak yeterli değildir; matrah farkının hangi belgelere ve hukuki yoruma dayandığı anlaşılmalıdır. Hesap ile hukuki nitelendirme ayrı ayrı denetlenebilir.
Olası sonuçlar
İnceleme fark bulunmaması, vergi ve ceza önerisi veya başka kanuni süreçlerle sonuçlanabilir. Vergi suçu raporu ihtimali varsa ceza hukuku yönü ayrı değerlendirilir; her vergi farkı otomatik kaçakçılık suçu değildir. Vergi aslı, vergi ziyaı ve usulsüzlük cezaları farklı kalemlerdir. Uzlaşma veya indirim seçenekleri güncel kapsamıyla incelenmelidir. 2024 sonrası genel uzlaşmada vergi aslının kapsam dışı olması önemli bir ayrımdır.
İhbarname sonrası süreler
Tarh ve ceza ihbarnamesi tebliğ edilirse genel vergi davası süresi otuz gündür; özel düzenlemeler ve seçilen idari yolun süre etkisi ayrıca değerlendirilir. İnceleme devam ederken verilen her dilekçe daha sonraki dava yerine geçmez. Elektronik tebliğ tarihleri izlenmelidir. İnceleme raporuna ilişkin itirazın hangi işleme karşı hangi talebe dönüşeceği belirlenir. Vergi dairesine başvuru yapıldığı için bütün sürelerin otomatik durduğunu düşünmek risklidir.
Temsili olay
Satış kayıtlarıyla banka tahsilatları arasında fark görülen işletme, her transferin satış olmadığını belgelemek isteyebilir. Borç ödemesi veya sermaye hareketi iddiası açıklama ve kayıtlarla desteklenir. İnceleme elemanı da farkın hangi vergiyi ve dönemi etkilediğini somutlaştırır. Banka hesabındaki toplam girişin hiçbir ayrım yapılmadan doğrudan aynı matrah sayılması ile belgeli vergiyi doğuran olay tespiti farklıdır. Savunma bu ayrımı hesap tablosuyla gösterebilir.
Hazırlıklı dosya yönetimi
İlk yazı, tüm istemler, teslim alındıları, tutanaklar, açıklamalar ve tebliğler tarih sırasına konulur. Mali müşavir ile hukuki değerlendirme yapan kişinin aynı belge ve hesap üzerinden çalışması tutarlılık sağlar. İnceleme sürecinde varsayımlara dayanarak belge değiştirmek veya gerçeğe aykırı açıklama üretmek çözüm değildir. Amaç kayıtları anlaşılır sunmak, hukuki görüş ayrılığını somutlaştırmak ve karar sonrasındaki başvuru seçeneklerini süresinde değerlendirmektir.
Sık sorulan sorular
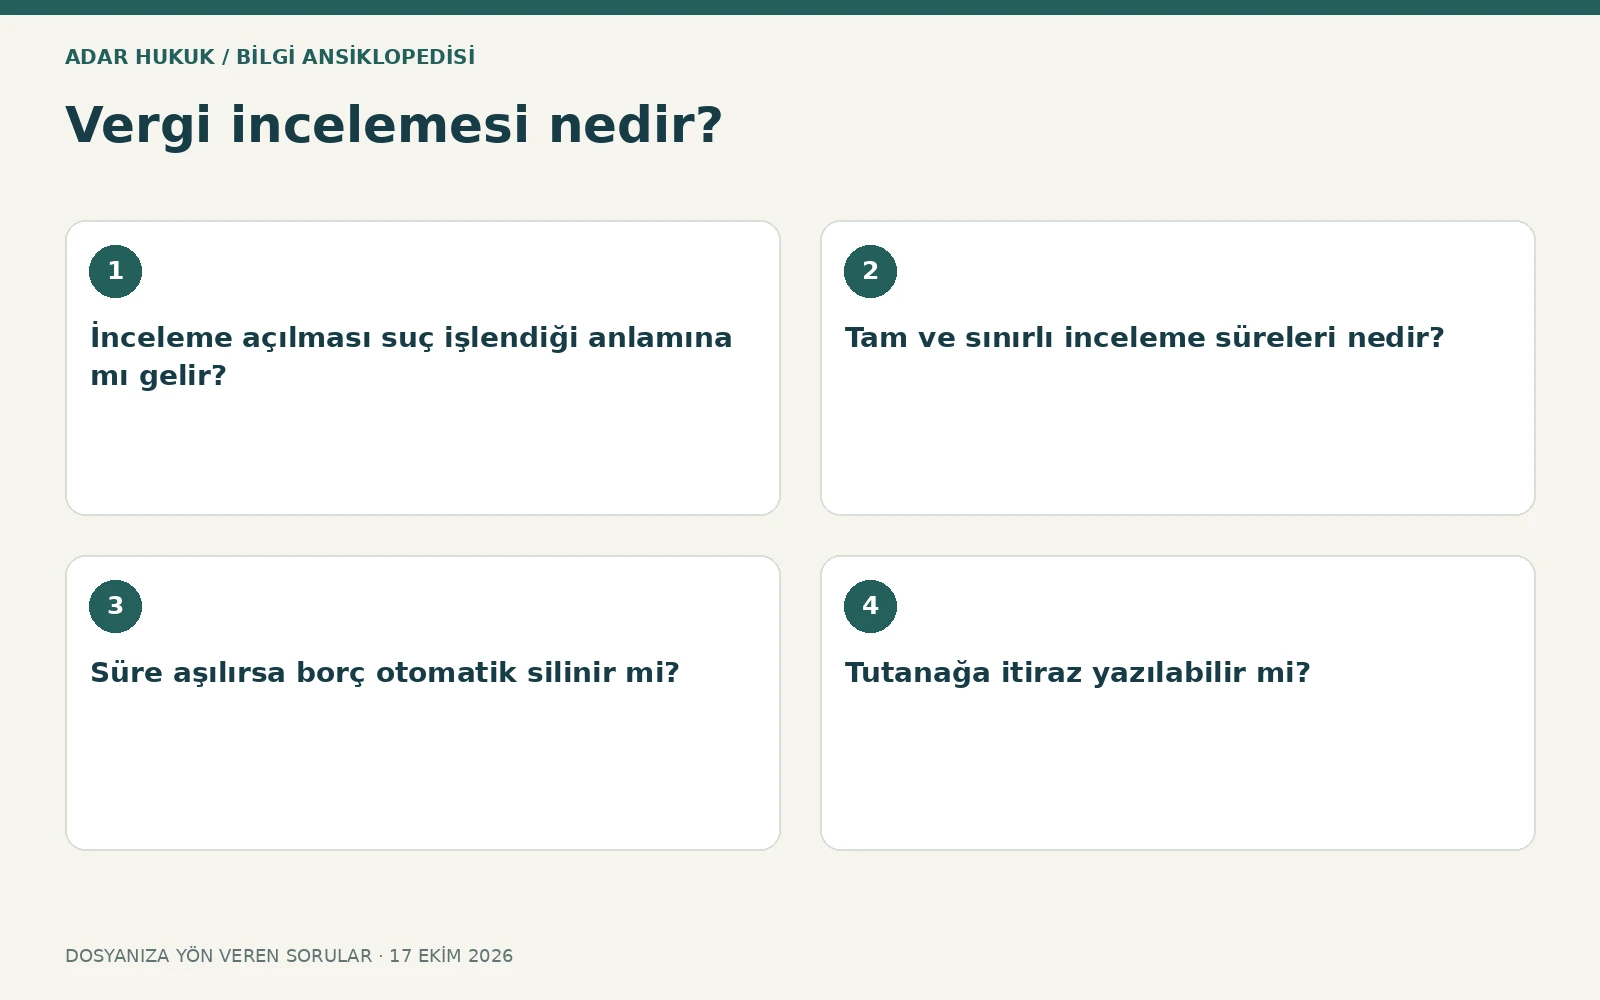
İnceleme açılması suç işlendiği anlamına mı gelir?
Hayır. Verginin doğruluğunu araştırma sürecidir. Vergi farkı, idari ceza ve ceza hukuku suçu farklı koşullarla değerlendirilir.
Tam ve sınırlı inceleme süreleri nedir?
Genel çerçevede bir yıl ve altı ay; KDV iade incelemesinde üç ay esas alınır. Kanuni ek süre koşulları ve başlangıç tarihi ayrıca incelenir.
Süre aşılırsa borç otomatik silinir mi?
Her durumda böyle bir sonuç söylenemez. Usulün ve sürenin somut işleme etkisi ayrıca hukuken değerlendirilmelidir.
Tutanağa itiraz yazılabilir mi?
Somut açıklama ve itirazların doğru biçimde yer alması önemlidir. Hangi tespitin neden yanlış olduğu ve dayanak belge belirtilmelidir.
Rapor doğrudan ödeme emri mi?
Hayır. İnceleme raporu, tarh veya ceza ihbarnamesi ve tahsil aşamasındaki ödeme emri farklı işlemlerdir.
Vergi aslı uzlaşmada indirilir mi?
2024 değişikliği sonrası genel uzlaşma kapsamından vergi aslı çıkarılmıştır. Cezalar ve diğer başvuru seçenekleri güncel koşullarla ayrıca değerlendirilir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB: 213 sayılı Vergi Usul Kanunu güncel metni ↗
- GİB: VUK Ek 1 güncel uzlaşma kapsamı ↗
- GİB: 7524 sayılı Kanun değişiklikleri ↗
İşlem ve dava rehberi
Bu sayfa kavramın tanımını, şartlarını ve sınırlarını açıklar. Başvuru hazırlığı ve uygulama sürecini ilgili ana rehberde inceleyin.
İlgili uygulama rehberini okuyun →DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →