HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Vergi tahakkuku nedir?
Vergi tahakkuku, tarh ve tebliğ edilen verginin ödenmesi gereken aşamaya gelmesidir; verginin ödenmiş veya bütün yönleriyle kesinleşmiş olduğunu göstermez.
Tahakkukun hukuki anlamı
Vergi alacağının hesaplanmasıyla ödenebilir aşamaya gelmesi birbirinden ayrılır. Tahakkuk bu ikinci durumu ifade eder. Ödeme ise tahsil aşamasıdır. Elektronik sistemde tahakkuk satırı görülmesi, banka hesabından para çekildiğini göstermez. Vergi tutarı, vade, dönem ve ödeme durumu ayrı alanlardan kontrol edilir. Tahakkuk sözcüğü bu nedenle gündelik anlamdaki kesin borç veya makbuz kavramıyla eş tutulmamalıdır.
Hukuki dayanak ve kavramın sınırı
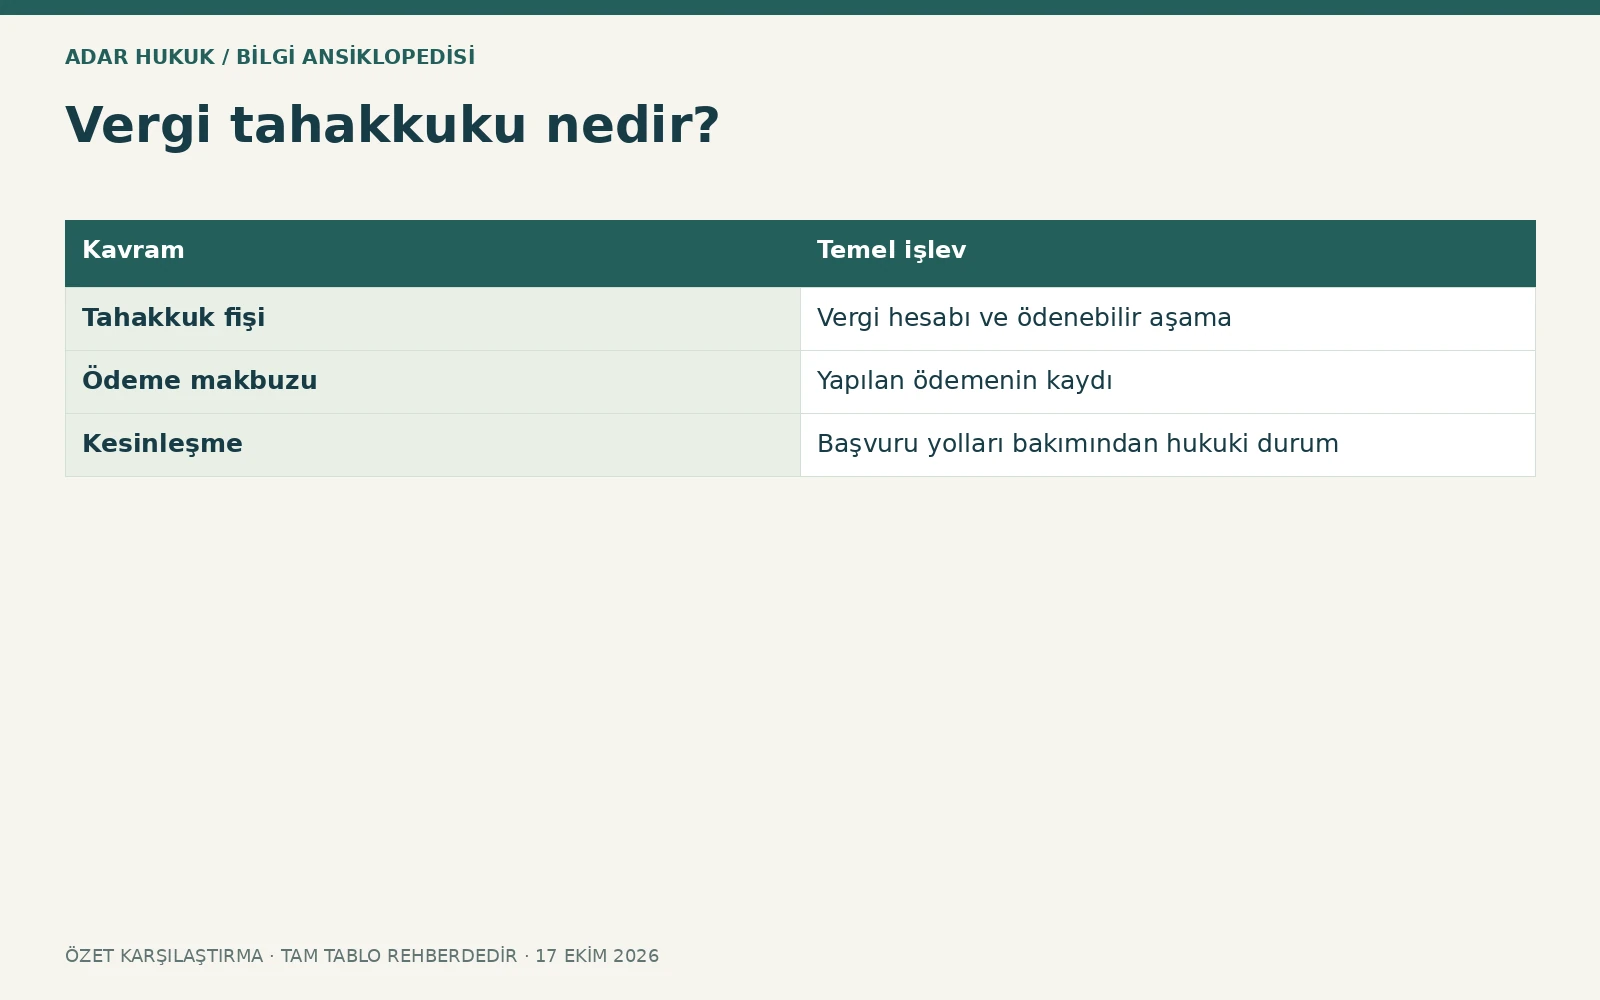
Bu kavramın temel düzenleme çerçevesi Vergi Usul Kanunu m.20–25, 112, 378; İYUK m.27/4 hükümleridir. Maddeler tek başına başlık düzeyinde okunmamalı; somut işlemin tarihi, tarafların sıfatı ve özel kanun birlikte değerlendirilmelidir. Bir kanundaki genel kuralın başka bir işlem türüne aktarılması hatalı sonuç doğurabilir. Aşağıdaki karşılaştırma, yakın görünen kavramları ayırmak içindir; olayın bütün belgeleri incelenmeden tek başına kesin hukuki sonuç vermez.
| Kavram | Temel işlev |
|---|---|
| Tahakkuk fişi | Vergi hesabı ve ödenebilir aşama |
| Ödeme makbuzu | Yapılan ödemenin kaydı |
| Kesinleşme | Başvuru yolları bakımından hukuki durum |
Beyannamede tahakkuk fişi
Beyana dayanan vergilerde VUK m.25 kapsamında tahakkuk fişi düzenlenmesi önemlidir. Bu fiş verginin türünü, dönemini ve hesap bilgilerini gösterir. Beyannamenin verilmesiyle tarh ve tahakkuk aşamaları yakın zamanda gerçekleşebilir. Ancak fişin alınması ödeme yapılmış olduğu anlamına gelmez. Beyanname düzeltmesi, mahsup veya özel ödeme yöntemi varsa sonraki kayıtlar da görülmelidir.
İhbarnameyle yapılan tarh
İkmalen veya resen tarh edilen vergilerde bildirim ve dava süreci tahakkuku etkileyebilir. İhbarnameye karşı dava açılıp açılmadığı, tebliğ tarihi ve mahkeme süreci değerlendirilir. Bir inceleme raporunda vergi önerilmesiyle usulüne uygun tarh ve tebliğ yapılması aynı aşama değildir. Borç ekranındaki sonuçla raporun tarihi arasında hukuki işlem zinciri kurulmalıdır. Her rapor doğrudan ödeme belgesi sayılmaz.
Tahakkuk ve kesinleşme
Tahakkuk ile kesinleşme birbirine yakın görünse de aynı kavram değildir. Verginin ödenebilir olmasıyla olağan başvuru yollarının sona ermesi farklı sorunlardır. Örneğin beyannamede ihtirazi kayıtla dava açılması belirli koşullarda mümkün olabilir; dava verginin tahsilini kendiliğinden durdurmayabilir. Bu durum tahakkukun bulunmasının yargısal denetimin her durumda kapandığı anlamına gelmediğini gösterir. Somut usul rejimi belirleyicidir.
Vade ve ödeme takvimi
Tahakkuk eden verginin hangi tarihte ödeneceği ilgili vergi kanununa göre belirlenir. Taksitli ödeme, özel vade veya mahkeme kararına bağlı ödeme kuralları bulunabilir. Aynı tahakkuk fişinde görünen tutarın tamamı için tek bir gün varsayılmamalıdır. Vade geçirildiğinde gecikme sonuçları doğabilir. Tahakkuk tarihiyle ödeme vadesi ve gecikme hesabının başlangıcı ayrı ayrı kaydedilmelidir.
Düzeltme ve mahsup
Hatalı hesap veya mükerrer tahakkuk iddiası varsa vergi türü ve hata niteliği değerlendirilir. VUK düzeltme hükümleri ile normal dava yolu birbirine karıştırılmamalıdır. Ödeme veya mahsup yapılmış olması, ekranda görünen her tutarın otomatik olarak sileceği anlamına gelmez; kayıt eşleştirmesi gerekebilir. Mahsup talebinin kabul durumu, ilgili dönem ve vergi kodu kontrol edilmelidir. Başvuru belgeleri somut hesapla ilişkilendirilir.
Dava ve tahsilin ilişkisi
İYUK m.27/4 vergi davalarında dava konusu edilen vergi, resim, harç ve benzeri mali yükümlülükler ile bunların zam ve cezalarının tahsilinin durmasına ilişkin kural ve istisnalar içerir. İhtirazi kayıtla verilen beyannameler ve tahsilat işlemleri gibi durumlar farklıdır. Bu nedenle vergiyle ilgili herhangi bir dava açıldığı için tüm ödeme yükümlülüklerinin durduğu söylenemez. Talebin ve işlemin türü belirlenmelidir.
Mükerrer ödeme örneği
Mükellef tahakkuk fişindeki tutarı bankadan ödemiş ancak aynı dönem borcu ekranda görmeye devam etmiş olsun. Önce dekontun vergi kodu, dönem ve mükellef bilgileriyle eşleşmesi araştırılır. Başka döneme ödeme yapılmış veya mahsup henüz işlenmemiş olabilir. Buna karşılık tahakkuk fişini makbuz sanarak hiç ödeme yapmayan kişinin borcu kapanmış sayılmaz. Belge türünü doğru okumak sorunun kaynağını ayırır.
İnceleme için gerekli belgeler
Vergi tahakkuku nedir sorusunu somut bir dosya bakımından cevaplamak için özellikle tahakkuk fişi, beyanname, ihbarname, ödeme dekontu, mahsup talebi ve güncel hesap dökümü birlikte değerlendirilir. Belgenin tamamı, ekleri ve düzenlendiği tarih korunmalıdır. Kırpılmış görüntü veya yalnız sonuç satırı, işlemin kapsamını ve önceki aşamalarını gizleyebilir. Farklı tarihli belgeler kronolojik sıraya konulduğunda hukuki durumun hangi işlemle değiştiği daha açık görülür. Başkasına ait veya temsil yoluyla temin edilen belgede, talep ve kullanım yetkisinin sınırı da dikkate alınır.
Dönem, işlem ve hesap eşleştirmesi
Tahakkuk kaydını kontrol eden mükellef fişin hangi beyannameye veya sonradan yapılan hangi tarha bağlı olduğunu belirlemelidir. Düzeltme beyannamesi verilmişse önceki tutarla yeni tutarın ilişkisi, ilave fark ve mahsup edilen ödeme ayrı gösterilir. Tahakkuk fişi üzerinde vade bulunması, o tarihte ödeme yapıldığını göstermez. Ödemeye ilişkin banka kaydı veya tahsil makbuzu ayrıca aranır. İhtirazi kayıtla açılan dava varsa tahakkukun bulunmasıyla dava yolunun kapanmadığı, tahsilin otomatik durmasının ise ayrı kurala tabi olduğu dikkate alınır. Ekrandaki borç listesi filtreli olabilir; seçilen vergi türü ve dönem kontrol edilir. Bir taksidin ödenmiş olması bütün tahakkukun kapandığını göstermeyebilir. Hesap incelemesinde her fiş ve ödemenin referans bilgileri eşleştirilir.
Fiş üzerindeki alanları birlikte okuma
Tahakkuk fişinde mükellef bilgisi, vergi kodu, dönem, tahakkuk nedeni ve vade alanları birbirini tamamlar. Eski bir beyanname düzeltilmişse ilk fiş ile düzeltme sonucunda oluşan kayıtların ilişkisi araştırılır. İlk tutarın tamamının mı yoksa farkın mı ödendiği açık olmalıdır. Mahsup edilen bir alacak bulunuyorsa mahsup talebinin verildiği tarih kadar kabul ve kayıt durumu da önemlidir. Elektronik ekranda borç görünmemesi yalnız belirli filtre veya döneme ilişkin olabilir; sorgunun kapsamı kontrol edilir. Aynı şekilde fişin üzerinde ödeme yeri bilgisinin bulunması ödeme yapıldığını göstermez. Yargılama veya idari inceleme sonrasında yeni hesap oluşmuşsa sonraki belgeyle önceki tahakkuk arasında bağlantı kurulur. Doğru belge zinciri, aynı verginin iki kez ödenmesi veya gerçekte kalan borcun fark edilmemesi gibi sorunları ayırmaya yardımcı olur.
Sık sorulan sorular
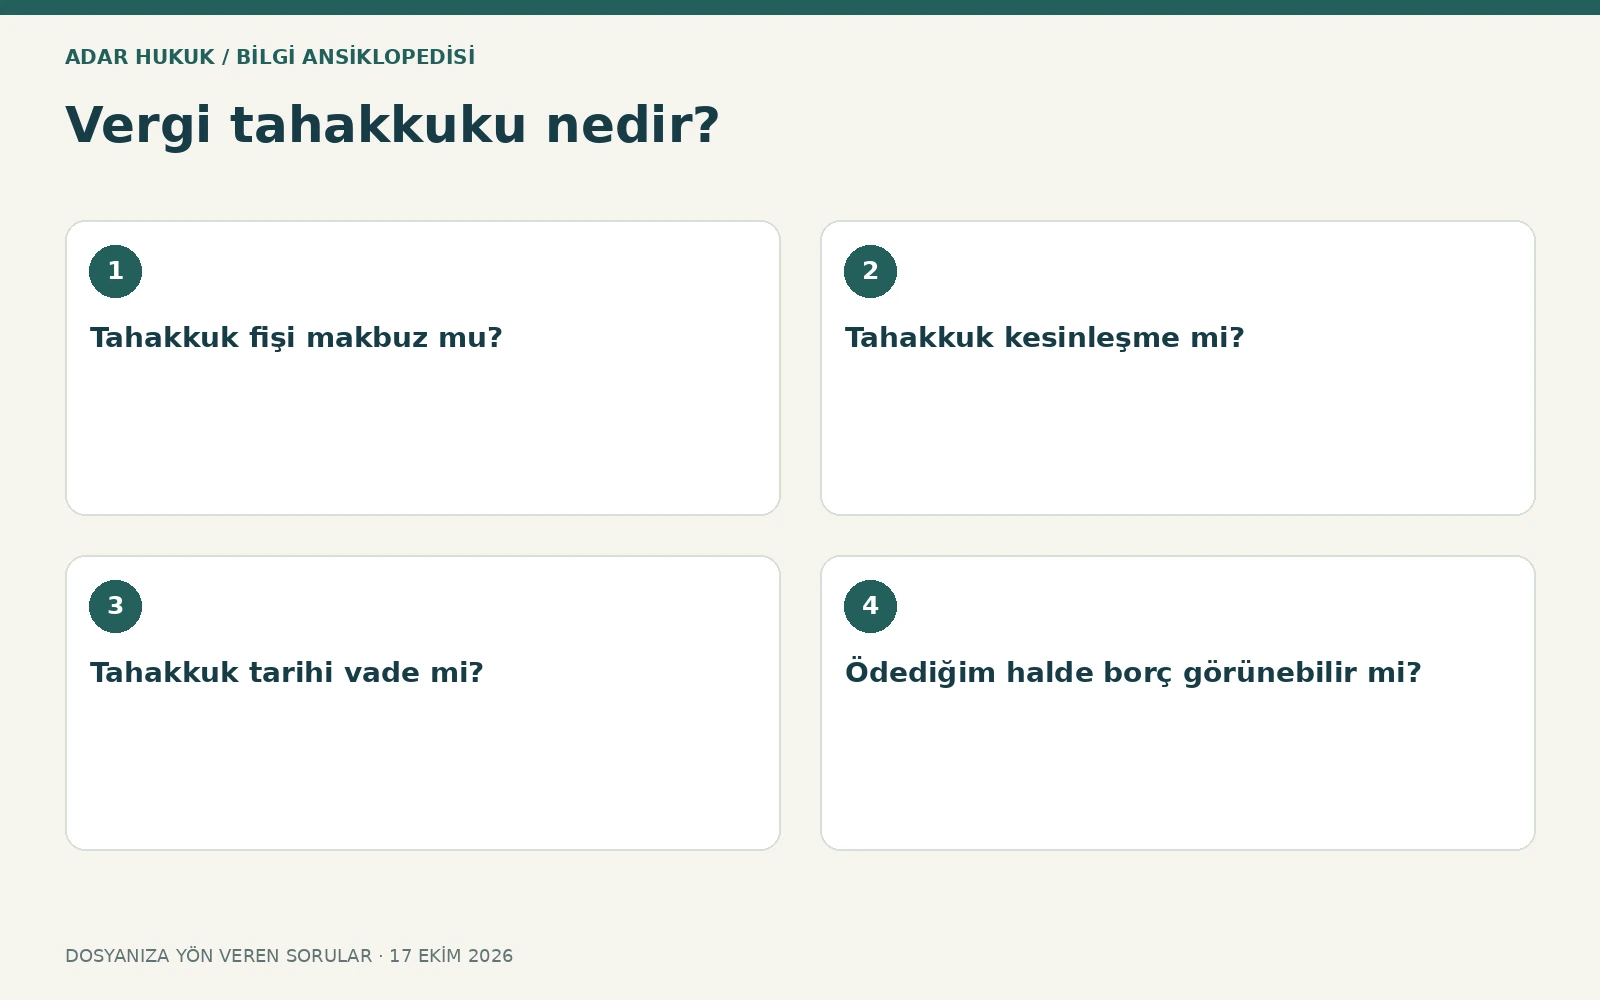
Tahakkuk fişi makbuz mu?
Hayır. Hesaplanan ve ödenebilir vergi bilgilerini gösterir; ödeme belgesi farklıdır.
Tahakkuk kesinleşme mi?
Her durumda aynı değildir; başvuru ve dava rejimi ayrıca incelenir.
Tahakkuk tarihi vade mi?
Vade ilgili kanun ve ödeme düzenine göre ayrıca belirlenir.
Ödediğim halde borç görünebilir mi?
Dönem, vergi kodu ve mahsup eşleştirmesi kontrol edilmelidir; dekont saklanır.
Hatalı tahakkuk düzeltilebilir mi?
Hatanın türüne göre düzeltme veya dava yolları değerlendirilebilir; süreler ayrıca önemlidir.
İhtirazi kayıt davası tahsili durdurur mu?
İYUK m.27/4 içindeki özel kural gereği otomatik durma varsayılmaz; yürütmenin durdurulması ayrıca gündeme gelebilir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB resmî mevzuat: 213 sayılı Vergi Usul Kanunu ↗
- GİB resmî mevzuat: 2577 sayılı İYUK ↗
- GİB resmî mevzuat: 6183 sayılı Kanun ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →