HUKUK BİLGİ ANSİKLOPEDİSİ · İş hukuku ve SGK
Sürekli iş göremezlik geliri nedir?
Sürekli iş göremezlik geliri, iş kazası veya meslek hastalığı nedeniyle meslekte kazanma gücü en az yüzde on azaldığı Kurum Sağlık Kurulunca belirlenen sigortalıya bağlanan gelirdir. Malullük veya yaşlılık aylığı değildir; oran, kazanç ve olayın kabulü kendi kurallarıyla incelenir.
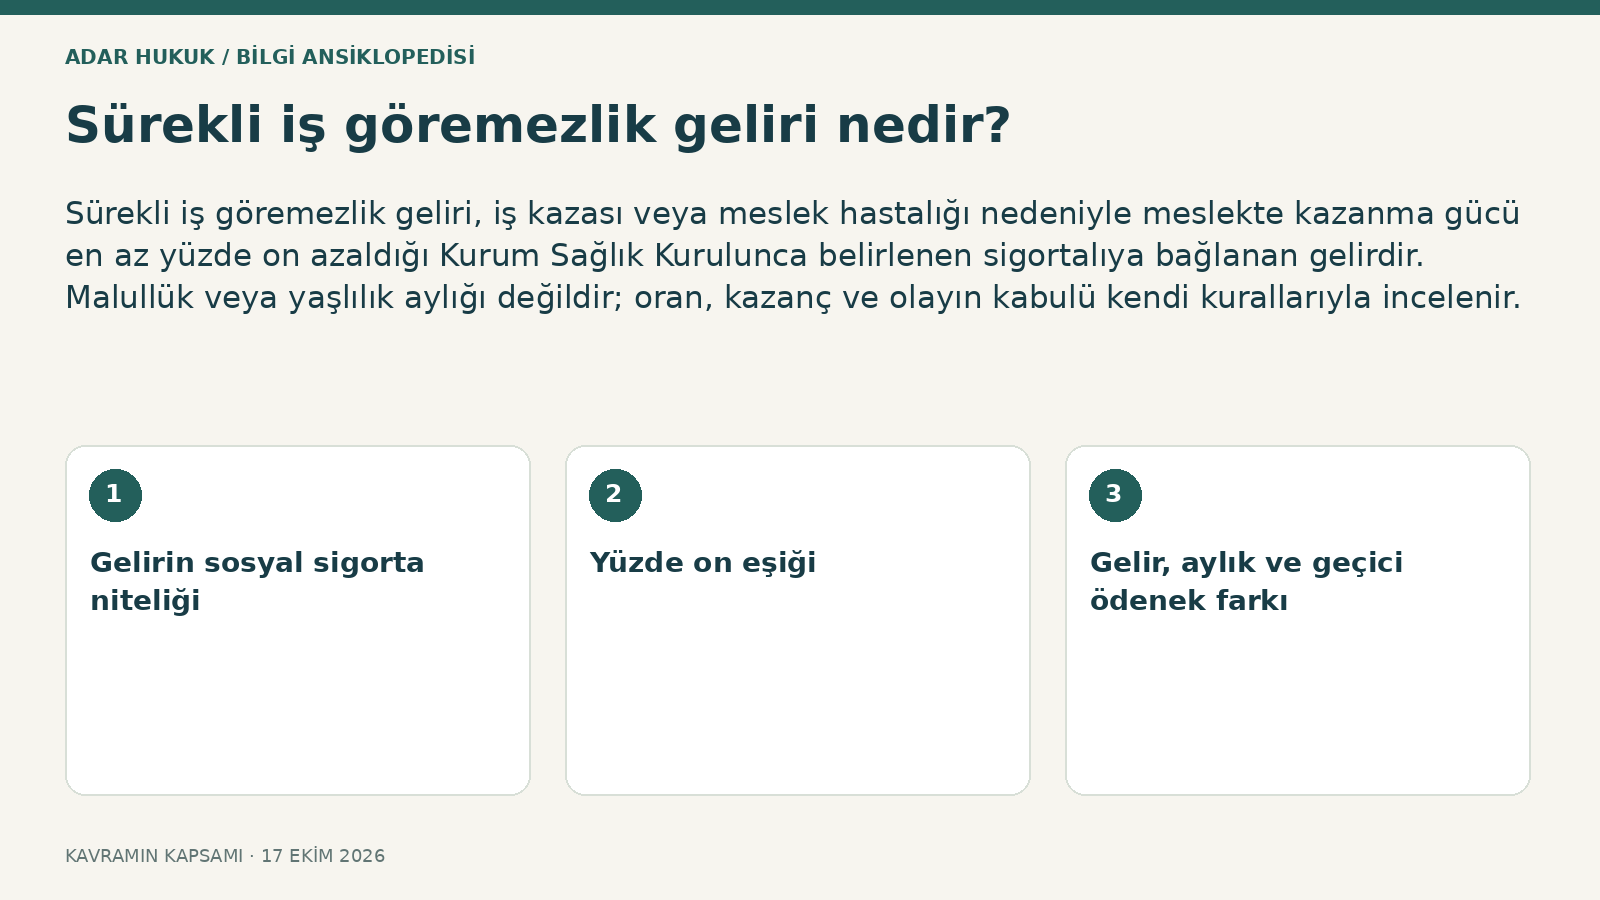
Gelirin sosyal sigorta niteliği
5510 sayılı Kanunun 19. maddesindeki gelir, iş kazası ve meslek hastalığı sigortasının sonucudur. Genel emeklilik yaşını bekleme şartıyla aynı kurum değildir. İşçinin çalışamaz hale gelmesi de her durumda malullük aylığı anlamına gelmez. Önce kazanın veya hastalığın kanuni kapsamı, sonra kalıcı mesleki kayıp değerlendirilir. İşverenin kusuru ve özel hukuk tazminatı ayrı araştırılır. Gelir bağlanması, zarar veren herkese karşı bütün taleplerin otomatik kapanması sonucunu doğurmaz.
Yüzde on eşiği
Kurumca yetkili sağlık hizmeti sunucusunun raporları ve dayanak belgeler, Kurum Sağlık Kurulunca değerlendirilir. Meslekte kazanma gücünün en az yüzde on azalması önemlidir. Genel engelli raporundaki oran doğrudan bu oran yerine geçirilemez. Yapılan iş, olayın kalıcı etkisi ve uygulanacak tıbbi değerlendirme mevzuatı farklı olabilir. Birden fazla rahatsızlığın yüzdelerini basitçe toplamak da doğru değildir. Hangi raporun hangi amaçla düzenlendiği belirlenmeden kesin gelir hakkı söylenmemelidir.
Gelir, aylık ve geçici ödenek farkı
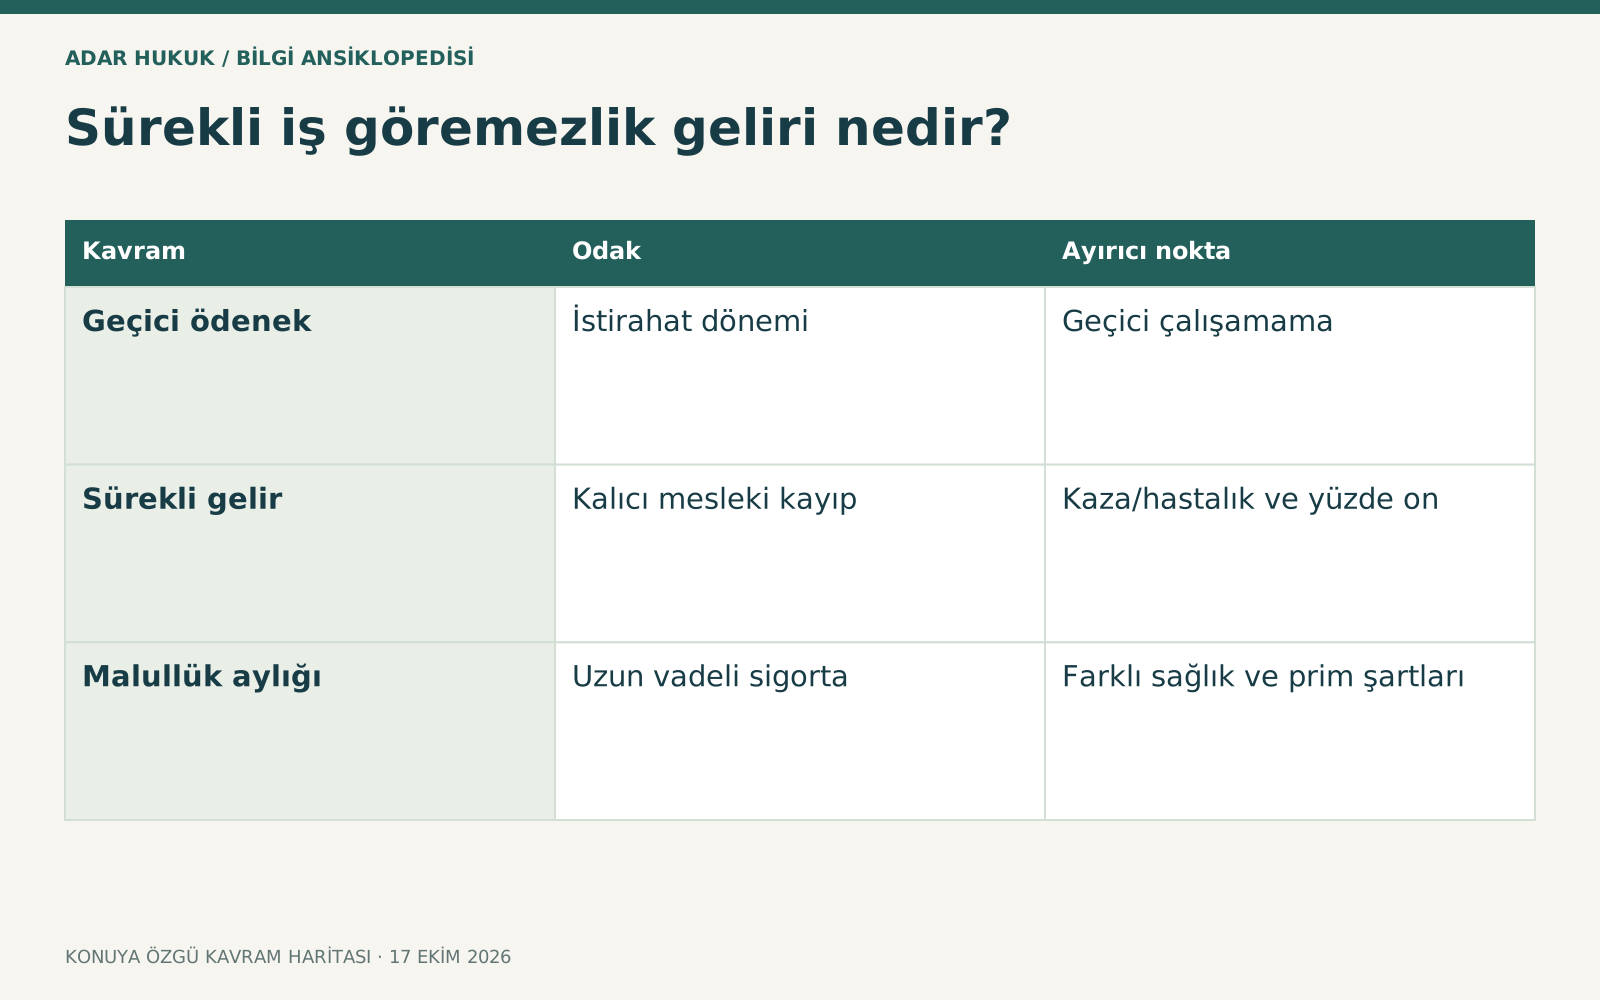
Geçici iş göremezlik ödeneği istirahat dönemini, sürekli gelir kalıcı mesleki kaybı esas alır. Malullük aylığı uzun vadeli sigorta koşullarına bağlı farklı bir haktır. Yaşlılık aylığı ise başka başlangıç ve prim ölçütleri taşır. Aynı kişinin birden çok hakla karşılaşması birleşme hükümlerini gündeme getirebilir. Bu nedenle rapor parası, emeklilik ve iş kazası geliri günlük dilde birbirinin yerine kullanılmamalıdır. Başvuru hangi hakkın istendiğini açık belirtmeli ve uygun kurum kaydıyla desteklenmelidir.
| Kavram | Odak | Ayırıcı nokta |
|---|---|---|
| Geçici ödenek | İstirahat dönemi | Geçici çalışamama |
| Sürekli gelir | Kalıcı mesleki kayıp | Kaza/hastalık ve yüzde on |
| Malullük aylığı | Uzun vadeli sigorta | Farklı sağlık ve prim şartları |
Hesabın temel unsurları
SGK'nın resmî açıklamasında tam iş göremezlikte günlük kazanç, otuz ve yüzde yetmiş üzerinden; kısmî kayıpta ayrıca sürekli iş göremezlik derecesiyle hesap gösterilir. Başkasının sürekli bakımına muhtaçlık gibi özel durumlar ayrı hükümlere tabidir. Son net maaşı kayıp oranıyla çarpmak aynı hesap değildir. Kanuni günlük kazancın hangi dönemden ve hangi ödemelerden kurulduğu önemlidir. Bordrodaki ücret veya genel tazminat bilirkişisinin hesabı doğrudan SGK gelir tutarının yerine geçmez.
Gelirin başlangıç tarihi
Geçici iş göremezlik ödeneğinin sona erdiği tarihi izleyen ay başı temel durumlardan biridir. Geçici dönem saptanmadan doğrudan sürekli duruma girilmişse ilgili yetkili rapor tarihini izleyen ay başı ayrıca değerlendirilir. Olay tarihi, rapor tarihi ve başvuru günü her durumda aynı başlangıcı göstermez. Kurum kararında hangi tarihin esas alındığı okunmalıdır. Geriye dönük ödeme ve süre koşulları da dosyanın özellikleriyle incelenir; yalnız başvuru yapılınca ertesi ay kesin ödeme varsayımı kurulamaz.
Prim günü ve statü
İş kazası veya meslek hastalığı sigortası, genel yaşlılık aylığındaki uzun prim koşullarıyla karıştırılmamalıdır. Bununla birlikte sigortalılık kapsamı ve 4/b gibi statülerde borç koşulları önem taşıyabilir. Kayıt dışı çalışan kişinin gerçek sigortalılık ve kaza iddiası da araştırılabilir. Her iş göremezlik raporu bulunan kişiye aynı hak açık değildir; olayın sigorta koluyla ilişkisi kurulmalıdır. Farklı işverenlerde çalışma ve bildirilen kazanç geçmişi de kurum hesabına etki edebilir.
Çalışmaya devam edilebilir mi?
Sürekli gelir bağlanması her durumda çalışma ilişkisinin mutlaka sona ermesi demek değildir. Kişinin sağlık kapasitesi, işin gerekleri ve diğer kanuni koşullar değerlendirilir. Gelir alırken çalışmanın mümkün olması, malullük aylığının yeniden çalışma kurallarının da aynı olduğu anlamına gelmez. İşveren çalışma düzenini sağlık ve iş güvenliği bakımından uygun kurmalıdır. İşçinin yeni görevi ve kazançları hakkında bildirim yükümlülükleri varsa takip edilir; hangi hakkın alındığı bilinmeden genel çalışamaz veya kesilmez cevabı verilmemelidir.
Kontrol muayenesi ve oran değişimi
Kurum kontrol muayenesi isteyebilir veya sağlık durumunun değişmesi yeni değerlendirme gerektirebilir. Gelirin bir kez bağlanması hiçbir koşulda oran değişmeyeceği anlamına gelmez. Sevk yazıları ve bildirimler izlenmelidir. Oran artışı veya azalışı iddiasında tıbbi belgeler tarihleriyle hazırlanır. Muayeneye gitmeme ve belgenin eksik sunulmasının sonuçları ayrıca değerlendirilir. İşçi raporunu yalnız yüzde satırından değil tanı, dayanak ve kontrol bilgileriyle okumalı; kararın tebliği ve başvuru yolu saklanmalıdır.
İtiraz ve gerekli belgeler
Kaza tespit evrakı, meslek hastalığı kabulü, tüm sağlık raporları, tetkikler, çalışma görevi ve kazanç kayıtları hazırlanır. Ret, düşük oran veya yanlış günlük kazanç farklı itiraz sebepleridir. Sağlık uyuşmazlığında kurul ve yargısal inceleme yolları, hesap uyuşmazlığında dönem ve kazanç belgeleri öne çıkar. Kuruma başvuru ve görevli mahkeme koşulları talebin niteliğine göre belirlenir. Her eksiklik için yalnız yeni doktor raporu almak çözüm olmayabilir; kararın hangi gerekçeye dayandığı saptanmalıdır.
İşverenden tazminatla ilişkisi
Gelir bağlanması ile işverenin maddi veya manevi tazminat sorumluluğu farklıdır. Kusur, illiyet ve zarar hesabı özel hukuk dosyasında değerlendirilir. SGK gelirinin ilgili tazminat hesabında dikkate alınması ve rücu koşulları da ayrı teknik-hukuki konulardır. Aynı zararı iki kez giderme ile farklı hakların birlikte bulunması ayrılmalıdır. Tarafların yalnız SGK ödüyor diyerek bütün sorumluluğu reddetmesi doğru olmayabilir; aynı şekilde gelirin hiçbir hesapta etkisi olmayacağı da söylenemez.
Temsili örnek
İş kazası sonrası elindeki kalıcı kayıp için genel engelli raporu alan çalışanın dosyasında önce iş kazası kabulü ve meslekte kazanma gücü oranı incelenir. Genel rapor yüzde kırk olsa bile SGK gelirinin aynı oranla hesaplanacağı varsayılmaz. Kurum kalıcı mesleki kaybı yüzde on üzeri kabul ederse kanuni kazanç üzerinden hesap gündeme gelir. Örnek oran garantisi vermez; farklı raporların amaçlarını ayırır. Doğru kayıt ve raporla gelir hakkının ve olası tazminatın ayrı izlenmesi gerekir.
Sık sorulan sorular
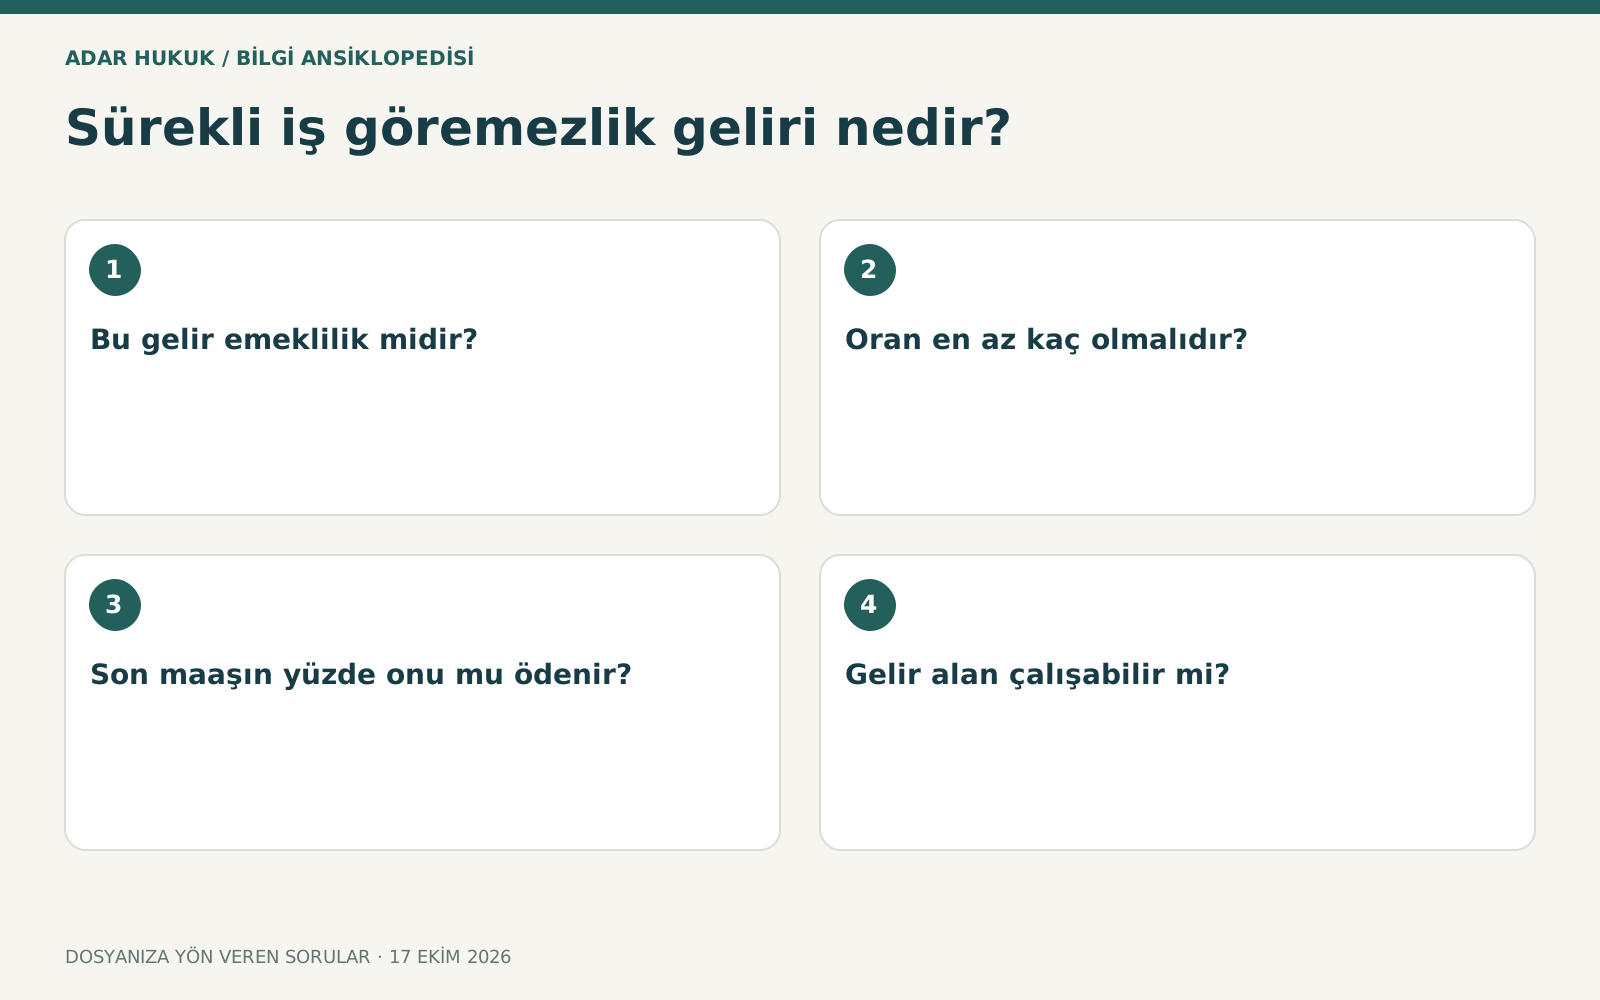
Bu gelir emeklilik midir?
Yaşlılık veya malullük aylığından farklı bir sigorta hakkıdır. İş kazası veya meslek hastalığı ve kalıcı mesleki kayıp koşulları esas alınır.
Oran en az kaç olmalıdır?
Meslekte kazanma gücünde en az yüzde on azalma Kurum Sağlık Kurulu değerlendirmesiyle belirlenmelidir. Genel engelli raporu oranı doğrudan aynı değildir.
Son maaşın yüzde onu mu ödenir?
Hayır. Kanuni günlük kazanç, gelir hesabındaki oranlar ve sürekli iş göremezlik derecesi kullanılır. Son net ücretin basit çarpımı doğru hesap olmayabilir.
Gelir alan çalışabilir mi?
Somut koşullarla çalışma mümkün olabilir. Malullük aylığının yeniden çalışma kuralları bu gelirle aynı kabul edilmemeli; sağlık ve bildirim koşulları kontrol edilmelidir.
İşveren tazminatından vazgeçmiş olur muyum?
Gelir bağlanması tek başına bütün özel hukuk taleplerini sona erdirmez. Sorumluluk ve varsa mahsup veya rücu ilişkisi ayrıca incelenir.
Düşük orana nasıl itiraz edilir?
Kararın sağlık mı kazanç mı gerekçesine dayandığı belirlenir. Yetkili raporlar ve tetkiklerle ilgili kurul ve yargısal başvuru koşulları değerlendirilir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu ↗
- SGK iş kazası ve sağlanan haklar ↗
- SGK meslek hastalığı ve iş göremezlik ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →