HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Vergi uzlaşması nedir?
Vergi uzlaşması, kapsamındaki vergi cezalarının miktarı konusunda mükellef ile idarenin kanuni usulde anlaşmasını sağlayan idari çözüm yoludur. Vergi aslı 2024 değişikliğiyle genel kapsamdan çıkarılmıştır; tarhiyat öncesi ve sonrası yolların şartları farklıdır.
Uzlaşma neyi çözer?
Uzlaşma, mükellefin ilgili ceza uyuşmazlığını dava yoluna gitmeden kanuni komisyon önünde değerlendirebildiği bir mekanizmadır. İdare her borcu istediği oranda silemez; konu, yetki ve usul kanunla sınırlıdır. Başvuru yapılması kesin indirim garantisi değildir. Mükellef hangi ceza hakkında neyi kabul ettiğini ve anlaşmanın dava hakkına etkisini anlamalıdır. Vergi aslı, gecikme unsurları ve kapsam dışı kalemler ayrı değerlendirilmelidir.
2024 değişikliği ve güncel kapsam
7524 sayılı Kanun, genel uzlaşmada vergi aslını kapsam dışına çıkarmıştır. Bu nedenle eski rehberlerdeki vergi ve ceza birlikte pazarlık edilir anlatımı güncel başvuruya doğrudan uygulanamaz. Vergi ziyaı cezaları ile belirli tutarı aşan usulsüzlük ve özel usulsüzlük cezaları, istisnalarıyla değerlendirilir. Kaçakçılık fiilleriyle bağlantılı bazı cezalar ve diğer özel hükümler kapsam dışı olabilir. İhbarnamenin her satırı aynı seçenek altında görülmemelidir.
Tarhiyat öncesi ve sonrası farkı
Tarhiyat öncesi uzlaşma inceleme süreci ve rapor aşamasıyla ilişkili ayrı kurallara tabidir. Tarhiyat sonrası yol, ilgili cezanın kesilip ihbarnameyle bildirilmesi sonrasında gündeme gelir. Başvuru zamanı, yetkili komisyon ve başarısızlık sonuçları farklılaşabilir. Bir yolda uzlaşma sağlanmamasının diğerine etkisi ayrıca kontrol edilmelidir. Aynı ceza için yolların sınırsız ardışık tekrar edilebileceği varsayımı doğru değildir; tercih güncel düzenlemeyle kurulmalıdır.
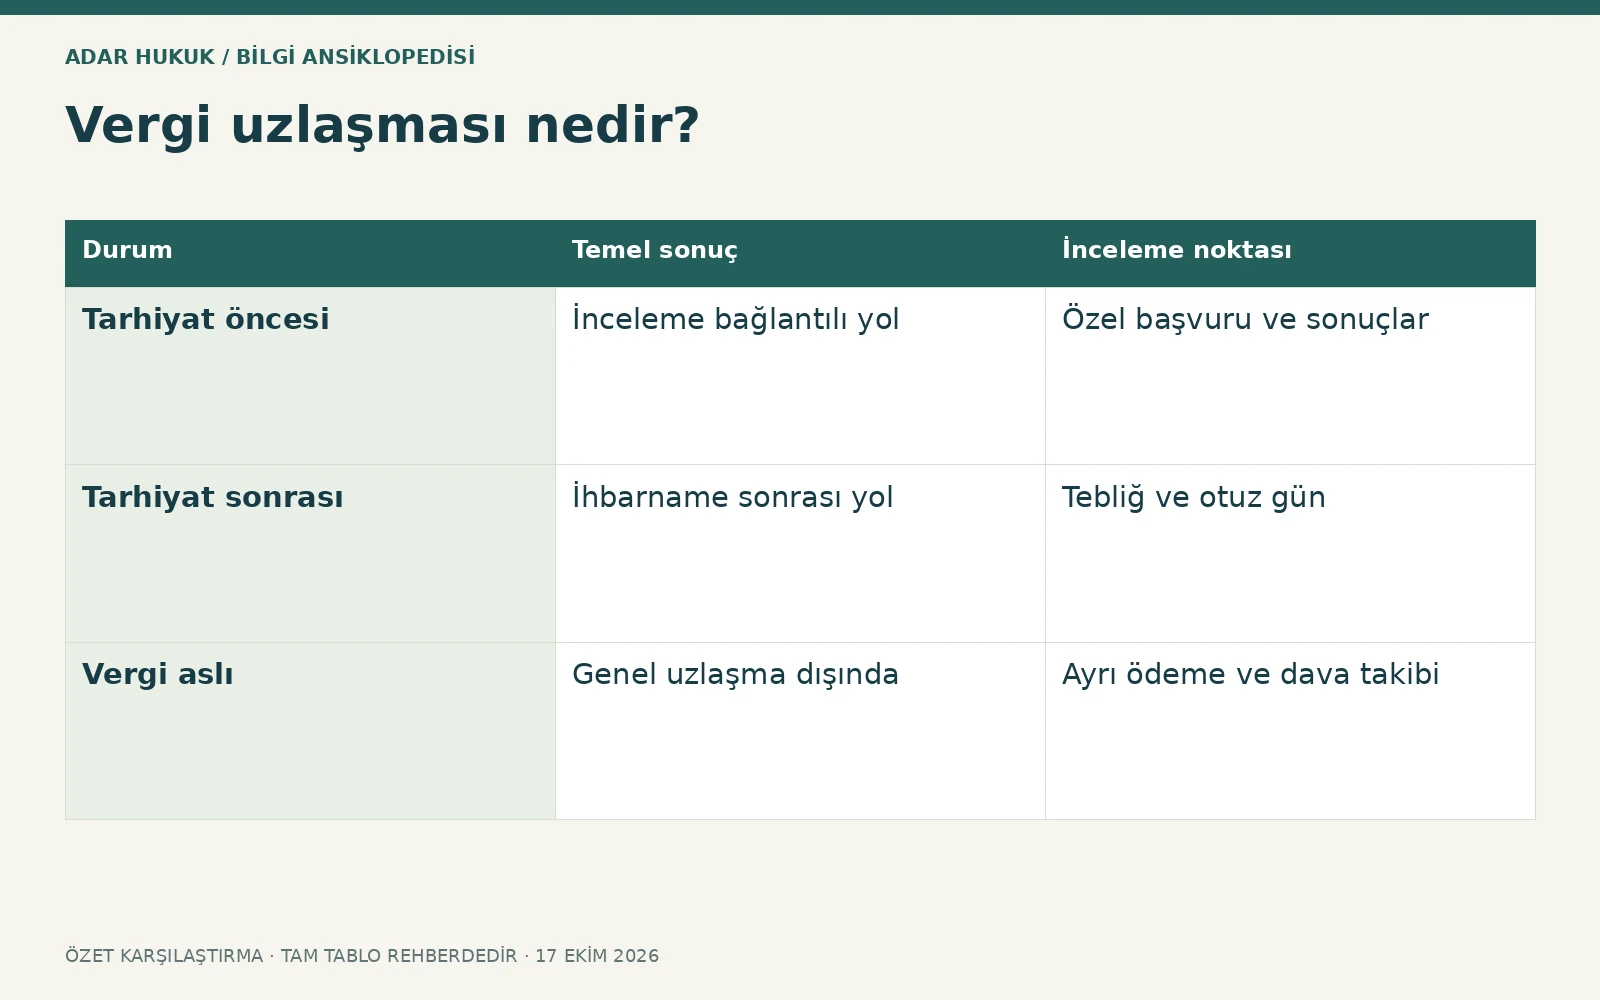
| Durum | Temel sonuç | İnceleme noktası |
|---|---|---|
| Tarhiyat öncesi | İnceleme bağlantılı yol | Özel başvuru ve sonuçlar |
| Tarhiyat sonrası | İhbarname sonrası yol | Tebliğ ve otuz gün |
| Vergi aslı | Genel uzlaşma dışında | Ayrı ödeme ve dava takibi |
2026 parasal eşik
VUK Ek 1 ve 588 sıra numaralı Tebliğ uyarınca 2026 yılında usulsüzlük ve özel usulsüzlük cezalarında kırk bin Türk lirasını aşma ölçütü önemlidir. Fiil bazında kesilecek toplam ceza dikkate alınır. Sınır altındaki cezalar için VUK 376 indiriminin artırımlı uygulanmasına ilişkin düzenleme ayrıca incelenir. Her ihbarnamenin toplamına bakarak bütün kalemlerin uzlaşmaya gireceği sonucu çıkarılamaz; hangi fiilin hangi tutarla değerlendirildiği önemlidir.
Başvuru süresi
Tarhiyat sonrası uzlaşma talebi genel olarak ihbarnamenin tebliğinden itibaren otuz gün içinde yapılır. Tarhiyat öncesi yolun başvuru zamanı ve incelemedeki bildirimler farklıdır. Elektronik tebliğ tarihi ile belgenin ilk görüldüğü gün karıştırılmamalıdır. Başvurunun yetkili kanala usulüne uygun iletilmesi ve kayıt alınması gerekir. Süre veya yetki tartışması varken yalnız sözlü komisyon görüşmesi başvurunun geçerli yapıldığını göstermeyebilir; belgeli takip önemlidir.
Komisyon ve görüşmeye hazırlık
Mükellef veya usulüne uygun yetkili temsilci, cezanın dayanaklarını ve savunmasını hazırlamalıdır. İhbarname, inceleme raporu, muhasebe kayıtları ve hukuki görüş ayrılığı somutlaştırılır. Ekonomik ödeme güçlüğü ile fiilin hukuki niteliği farklı konulardır. Komisyonun yetki ve tutar sınırları kontrol edilmelidir. Önceden belirlenmiş kesin indirim yüzdesi varmış gibi beklenti kurmak doğru değildir; anlaşma koşulları kanuni çerçevede ve somut dosyada ortaya çıkar.
Tutanak ve kesinlik
Uzlaşma sağlanırsa tutanağın hangi cezaları ve hangi miktarları kapsadığı açık okunmalıdır. Kanuni kesinlik ve dava açamama sonuçları önemlidir. İmzalanan tutanakla yalnız görüşme yapıldığını gösteren kayıt aynı değildir. Vergi aslı kapsam dışında kaldığında bu kaleme ilişkin hakların ayrıca izlenmesi gerekebilir. Tutanaktaki tarih, ödeme vadesi ve varsa koşullar kontrol edilmelidir; anlaşmanın bütün dosyayı koşulsuz kapattığı varsayılmamalıdır.
Uzlaşma sağlanamazsa
Uzlaşmanın vaki olmaması ile temin edilememesi kavramları ve sonuçları ilgili usulde ayrılabilir. Dava süresi kalan günler ve kanundaki asgari süre düzeniyle değerlendirilir. Tarhiyat sonrası uzlaşma sağlanamazsa dava süresi bitmiş veya on beş günden az kalmış olduğunda tutanağın tebliğinden itibaren on beş günlük süre hükmü önemlidir. Her başarısız görüşmeden sonra yeni baştan otuz gün başladığı söylenmemelidir; tutanak ve ilk tebligat birlikte hesaplanır.
İndirim ve ödeme ilişkisi
VUK 376 indirimi, uzlaşma ve ödeme koşulları arasındaki ilişki güncel düzenleme üzerinden incelenmelidir. Aynı ceza için bütün avantajların hiçbir koşul olmadan üst üste uygulanacağı varsayılmaz. 592 sıra numaralı Tebliğ 2026 uygulaması bakımından dikkate alınmalıdır. Vergi aslının uzlaşma dışında kalmasıyla ona ilişkin ödeme ve dava durumunun ayrı takibi önem kazanır. Mükellef sadece görüşmedeki ceza rakamına bakarak diğer borçların vadesini gözden kaçırmamalıdır.
Gerekli belgeler
İhbarname ve tebliğ kaydı, ceza hesabı, inceleme veya tespit raporu, başvuru dilekçesi, temsil yetkisi ve varsa önceki uzlaşma tutanakları hazırlanır. Her ceza kalemi için fiil, dönem, tutar ve kapsam tablosu yararlı olabilir. Yanlış başlıkla vergi aslının da uzlaşmaya dâhil edildiğini düşünmemek için istenen ve kabul edilen kalemler ayrılır. Görüşmeden sonra tutanağın bir nüshası alınmalı ve ödeme takvimi açıkça kaydedilmelidir.
Temsili olay
Mükellefe vergi aslı, vergi ziyaı ve özel usulsüzlük içeren bir ihbarname geldiğinde üç kalem aynı biçimde pazarlığa konu edilemez. Vergi aslı için hukuki yol ayrı, cezaların kapsam ve eşikleri ayrı incelenir. Özel usulsüzlük tutarının sınır altında kalması farklı indirim ihtimalini gündeme getirebilir. Bu örnek, toplam borç rakamının tek başına doğru başvuru stratejisi vermediğini gösterir; her satırın hukuki niteliği belirlenmelidir.
Seçimin hukuki sonucu
Uzlaşma talebi yalnız daha düşük tutar arayışı değil, kesinlik ve dava hakkı üzerinde sonuç doğuran hukuki tercihtir. Ceza açıkça dayanaksızsa dava seçeneği; hesap veya yorum uyuşmazlığı varsa diğer yollar somut değerlendirilir. Kesin başarı veya standart indirim oranı vaat edilemez. Güncel mevzuat, tebliğ tarihi ve tutanaklar üzerinden karar verildiğinde mükellef hangi hakkı kullandığını ve hangi yükümlülüğün devam ettiğini daha açık görebilir.
Sık sorulan sorular
Vergi aslı uzlaşmaya girer mi?
7524 sayılı 2024 değişikliği sonrasında genel uzlaşma kapsamından çıkarılmıştır. Eski kaynakların vergi ve ceza birlikte anlatımı güncel dosyaya aynen uygulanmamalıdır.
2026 usulsüzlük sınırı nedir?
Kırk bin Türk lirasını aşan usulsüzlük ve özel usulsüzlük cezaları için kapsam değerlendirilir. Fiil bazında toplam ve özel istisnalar kontrol edilir.
Tarhiyat sonrası başvuru ne zaman?
Genel olarak ihbarnamenin tebliğinden itibaren otuz gün içinde yapılır. Tebligat ve özel usul hükümleriyle başvurunun kaydı ayrıca önemlidir.
Kesin indirim yüzdesi var mı?
Her dosyada uygulanacak garanti oran söylenemez. Komisyonun yetkisi, kanuni kapsam ve somut dosya değerlendirilir.
Anlaşma olunca dava açılır mı?
Uzlaşmanın kanuni kesinlik ve dava hakkına etkisi vardır. Hangi kalemlerin tutanak kapsamında olduğu belirlenmeli; kapsam dışı vergi aslı ayrıca izlenmelidir.
Anlaşma olmazsa otuz gün yeniden mi başlar?
Her durumda değil. Kalan süre ve kanundaki on beş günlük asgari süre düzeni birlikte hesaplanır. İlk tebliğ ve uzlaşma tutanağı tarihleri önemlidir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB: VUK Ek 1 güncel uzlaşma kapsamı ↗
- GİB: 592 sıra numaralı VUK Genel Tebliği ↗
- GİB: Güncel tarhiyat öncesi ve sonrası uzlaşma broşürleri ↗
- GİB: 588 sıra numaralı Tebliğ, 2026 tutarları ↗
İşlem ve dava rehberi
Bu sayfa kavramın tanımını, şartlarını ve sınırlarını açıklar. Başvuru hazırlığı ve uygulama sürecini ilgili ana rehberde inceleyin.
İlgili uygulama rehberini okuyun →DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →