HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Düzeltme ve şikâyet nedir?
Düzeltme ve şikâyet, VUK kapsamındaki açık vergi hatalarının önce yetkili vergi idaresine, gerekli koşullarda şikâyet merciine başvurularak giderilmesini isteme yoludur. Vergi davasının yerine geçen sınırsız itiraz değildir; hata türü, başvuru sırası ve süreler birlikte belirlenir.
İki aşamalı yolun anlamı
Düzeltme, vergilendirme veya hesap hatasının yetkili idarece giderilmesini amaçlar. Şikâyet ise özellikle dava süresi geçtikten sonra yapılan düzeltme talebinin reddinde kanunun gösterdiği üst başvuru aşamasıdır. Her şikâyet günlük anlamda idareye yakınma demek değildir. Başvurunun hukuki niteliği, hedef alınan işlem ve istenen sonuç belirlenmelidir. Dilekçe başlığına şikâyet yazılması tek başına VUK 124 usulünü tamamlamaz. Vergi türü ve yetkili merci görüldükten sonra adımlar doğru sırayla yürütülmelidir.
Hangi hatalar kapsamda?
VUK 116–118 hesap ve vergilendirme hatalarını düzenler. Matrah veya miktar yanlışlığı, mükerrer vergi ya da kanuni kategoride kişi, konu ve dönem hatası tartışılabilir. Ancak çözümü kapsamlı norm yorumuna ve olay değerlendirmesine bağlı her uyuşmazlık bu yolun konusu değildir. Açık hata iddiası belge üzerinden gösterilebilir olmalıdır. Mükellefin verginin adaletsiz olduğunu düşünmesi, düzeltme için yeterli hukuki kategori yaratmaz. Öncelikle hatanın hangi maddede ve hangi kayıtta ortaya çıktığı anlaşılır biçimde açıklanmalıdır.
Asıl vergi davasından farkı
Vergilendirme işlemine karşı süresinde açılan dava ile düzeltme-şikâyet ret işleminin davası aynı kapsamda değildir. İkinci yol, kaçırılan bütün dava haklarını yeniden başlatmaz. Verginin hukuki dayanağını esaslı biçimde tartışmak gerekiyorsa asıl işlemin süresi önemlidir. Düzeltme başvurusunun yapılmış olması her durumda dava süresinin durduğu anlamına gelmez. İYUK 11 ve vergiye özgü hükümler somut olaya göre değerlendirilmelidir. Yanlış yol seçimi, maddi iddia haklı görünse bile süre ve başvuru sırası sorununa neden olabilir.
| Kavram | Odak | Ayırıcı nokta |
|---|---|---|
| Düzeltme | Açık hatanın giderilmesi | Yetkili idareye ilk talep |
| Şikâyet | Kanuni ret sonrası aşama | VUK 124 ve doğru merci |
| Asıl vergi davası | Vergilendirmenin denetimi | Kendi süre ve kapsamı |
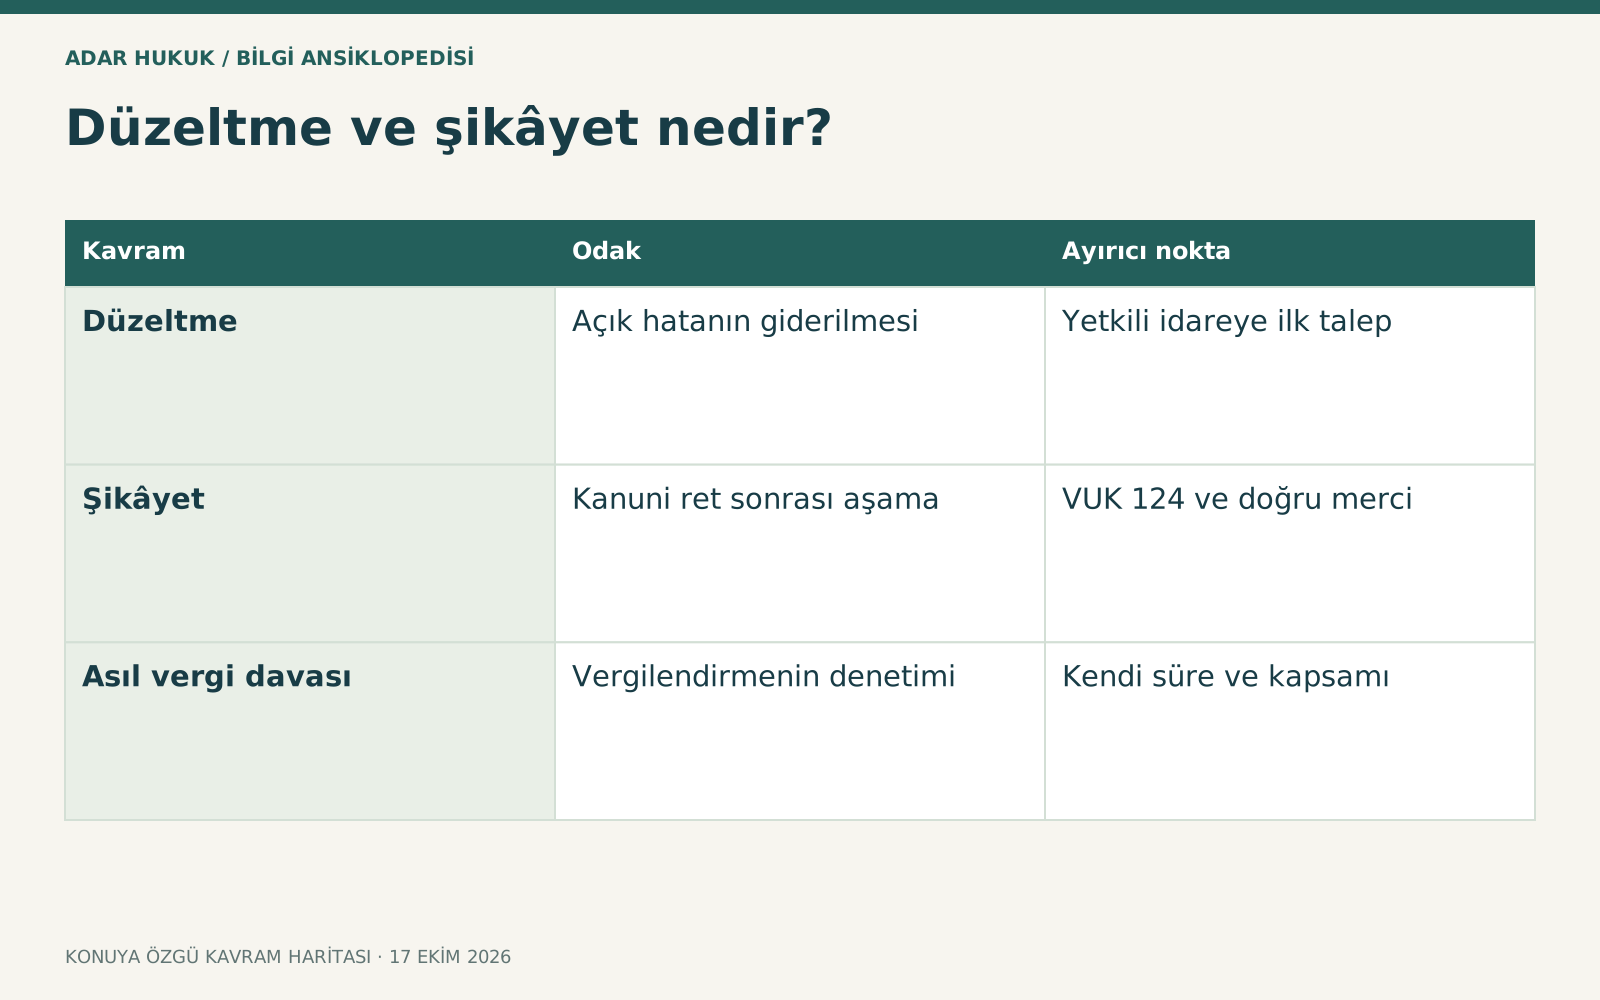
İlk düzeltme talebi
Vergi dairesine yazılı olarak hangi işlemin hangi tutar veya yönden hatalı olduğu bildirilir. İlk ve doğru hesap karşılaştırılır; ödeme ve tahakkuk belgeleri eklenir. Başvuru yetkili kanala iletilmeli ve alındı saklanmalıdır. Vergi numarası, dönem ve işlem bilgisi yanlışsa inceleme başka kayda yönelebilir. Dilekçe sadece fazla ödediğim her şeyi iade edin biçiminde belirsiz bırakılmamalıdır. Aynı vergiye ait birden fazla dönem varsa talepler ayrı gösterilir. Temsilcinin başvuru yetkisi ilgili usulle kontrol edilir.
Ret kararının okunması
İdare talebi hata bulunmaması, başvuru süresi veya hukuki uyuşmazlık gibi nedenlerle reddedebilir. Ret gerekçesi sonraki adımı etkiler. Yazının yalnız sonuç cümlesi değil hangi iddianın değerlendirilmediği de incelenmelidir. Cevapsızlığın hukuki etkisi ilgili başvuru ve yargı hükümleriyle belirlenir. Her sessizlik sonsuz bekleme hakkı vermez. Başvurucu ret veya zımni ret takvimini, ilk tebliğ ve dava süresindeki konumla birlikte hesaplamalıdır. Sözlü açıklama, yazılı işlemin ve tebliğ tarihinin yerine geçirilmemelidir.
Şikâyet mercii ve kapsam
VUK 124, dava açma süresi geçtikten sonra düzeltme talebi reddedilenlerin şikâyet başvurusunu düzenler. Genel vergi idaresi ile il özel idaresi veya belediye vergileri bakımından kanunun gösterdiği merci farklı olabilir. Her dosyada aynı kuruma rastgele dilekçe göndermek doğru usul değildir. Başvuru önceki talebi, ret cevabını ve açık hata gerekçesini içermelidir. Şikâyet aşaması yeni ve alakasız vergi kalemlerini belirsiz biçimde ekleme imkânı gibi kullanılmamalıdır; hangi kararın yeniden değerlendirilmesinin istendiği açık gösterilmelidir.
Zamanaşımı ve özel süreler
Düzeltme zamanaşımı VUK 126 ve bağlantılı hükümlerle incelenir. Genel süre yanında son yılda tarh ve tebliğ edilen işlemler gibi özel durumlar bulunabilir. Hatanın bugün fark edilmesi bütün eski dönemler için yeni baştan süre yaratmaz. Düzeltme fişine dayalı iade başvurusunun ayrıca koşulları olabilir. Bu nedenle yalnız beş yıl veya otuz gün diyerek bütün takvim açıklanamaz. Vergiyi doğuran olay, işlem, tebliğ, ilk talep ve ret tarihleri tek çizelgede gösterilmelidir. Her aşamanın farklı işlevi korunmalıdır.
Şikâyet sonrası dava
Şikâyetin reddi üzerine vergi mahkemesinde ilgili işlem denetlenebilir. Dava konusu ve süre, kesin işlem ve tebligat üzerinden belirlenir. Mahkemenin incelemesi, açık vergi hatası ve ret işleminin hukuka uygunluğu sınırına göre yürür. Bu aşama bütün asıl vergi uyuşmazlığını sınırsız inceleme garantisi değildir. Talep, hangi hatanın hangi belgeyle açık olduğu ve idarenin neden yanlış değerlendirdiği üzerine kurulmalıdır. Başvuru sırası tamamlanmadan açılan davalarda usul sorunu gündeme gelebilir; dosyanın aşaması dikkatle kontrol edilmelidir.
Ödeme emriyle karıştırmama
Ödeme emri 6183 kapsamındaki tahsil işlemidir. VUK düzeltme-şikâyet yolunun ödeme emrini her durumda aynı biçimde hedefleyebileceği düşünülmemelidir. Resmî Danıştay metinlerinde bu ayrım önemle ele alınır. Ödeme emrine özgü on beş günlük dava ve sınırlı itiraz sebepleri ayrıca incelenir. Asıl vergi hatasıyla tahsil sorumluluğu veya temsilci sıfatı tartışması farklıdır. Başvurucu belgenin başlığını ve kanuni dayanağını görmeden genel bir iade talebiyle tüm haklarını koruduğunu varsaymamalıdır; doğru yargısal yol süresinde kullanılmalıdır.
Doğrulanmış içtihat çerçevesi
Resmî UYAP 1094159500 numaralı Danıştay metni, ilk bakışta belirlenebilir açık hata ile hukuki yorum gerektiren uyuşmazlığı ayırır. 932809100 numaralı metinde ise ödeme emri ve kanuni temsilci sorumluluğuna ilişkin iddiaların kendi dava yoluyla incelenmesi değerlendirilir. Bu kararlar her düzeltme talebinin reddi için genel izin değildir. Kullanıcının çıkaracağı sonuç, hatanın ve hedef işlemin doğru nitelendirilmesidir. Karardaki belirli vergi dönemi başka kişiye aynen taşınmadan sadece doğrulanan hukuki ayrım kullanılmalıdır.
Temsili örnek ve hazırlık
Aynı döneme ait verginin iki kez alındığını belgeleyen mükellef düzeltme isteyebilir. Buna karşılık şirket borcundan hangi temsilcinin sorumlu olduğuna ilişkin kapsamlı hukuk tartışması aynı basit hata değildir. İki dosyada da ödeme fazlalığı ileri sürülse bile uygun yol farklılaşır. Belgeler arasında ilk beyan, tahakkuk, dekontlar, retler ve şikâyet kaydı bulunmalıdır. Mükellef hangi tutarı neden istediğini açık hesaplamalıdır. Düzeltme olumlu sonuçlanırsa iadenin veya mahsubun gerçekten hangi borca işlendiği ayrıca izlenmelidir.
Sık sorulan sorular
Düzeltme ve şikâyet aynı başvuru mu?
Bağlantılı fakat farklı aşamalardır. Önce düzeltme talebi; kanuni koşullarda ret sonrası şikâyet mercii gündeme gelir. Sıra ve yetki doğru kurulmalıdır.
Kaçırılan her dava bu yolla açılır mı?
Hayır. Yol açık vergi hatalarıyla sınırlıdır. Hukuki yorum gerektiren her uyuşmazlığın süresiz yeniden görülmesini sağlamaz.
Dilekçe verince dava süresi kesin durur mu?
Her başvurunun süre etkisi aynı değildir. Asıl işlem, başvurunun türü ve ilgili yargı hükümleri görülmeden böyle varsayım kurulamaz.
Şikâyet her zaman aynı kuruma mı yapılır?
Verginin niteliği ve kanundaki yetkili merci önemlidir. Belediye veya diğer özel idare vergilerinde farklı başvuru düzeni bulunabilir.
Ödeme emrine de bu yol uygulanır mı?
Tahsil işlemiyle asıl vergilendirme hatası ayrılır. Ödeme emrine özgü dava süresi ve sebepler düzeltme başvurusuyla otomatik korunmaz.
Hangi belgeler gerekir?
Hatalı işlem, doğru hesabı gösteren kayıt, ödeme ve önceki ret belgeleri hazırlanır. Dönem, tutar ve talep edilen düzeltme açık gösterilmelidir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB güncel 213 sayılı Vergi Usul Kanunu ↗
- 2577 sayılı İdari Yargılama Usulü Kanunu ↗
- Danıştay: açık hata sınırı ↗
- Danıştay: ödeme emri ve düzeltme-şikâyet ayrımı ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →