HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Usulsüzlük cezası nedir?
Usulsüzlük cezası, vergi kanunlarının şekle ve usule ilişkin hükümlerine uyulmaması nedeniyle uygulanan idari vergi cezasıdır. Vergi kaybı oluşması her durumda şart değildir; fiilin derecesi, mükellef grubu, dönem ve ilgili özel hükümler ayrı değerlendirilir.
Usulsüzlüğün hukuki niteliği
VUK 351 ve devamı, vergi ödevlerinin usule ilişkin yönünü korur. Beyanname, defter ve bildirim düzenine aykırılıklar kanundaki fiile uyduğu ölçüde yaptırıma konu olabilir. Vergi ziyaı cezası ise verginin eksik veya geç tahakkukuna ilişkin farklı şartlara dayanır. İdare, sadece genel bir düzensizlik var diyerek sınırsız ceza kesemez; somut fiil, kişi, dönem ve kanuni dayanak gösterilmelidir. İhbarname bu unsurlar yönünden okunur.
Birinci ve ikinci derece
VUK 352 usulsüzlükleri iki derece halinde sayar. Hangi fiilin hangi gruba girdiği ve mükellefin hangi cetvelde bulunduğu ceza hesabını etkiler. Defter tutmama ile bazı bildirim eksiklikleri aynı şekilde değerlendirilmez. Mükellefin sermaye şirketi, serbest meslek erbabı veya başka grupta olması tutarı değiştirebilir. Her usulsüzlüğün tek ve sabit bir para cezası olduğu söylenemez; olay tarihindeki hüküm ve yıllık tutar kontrol edilir.
Vergi ziyaı ve özel usulsüzlükten farkı
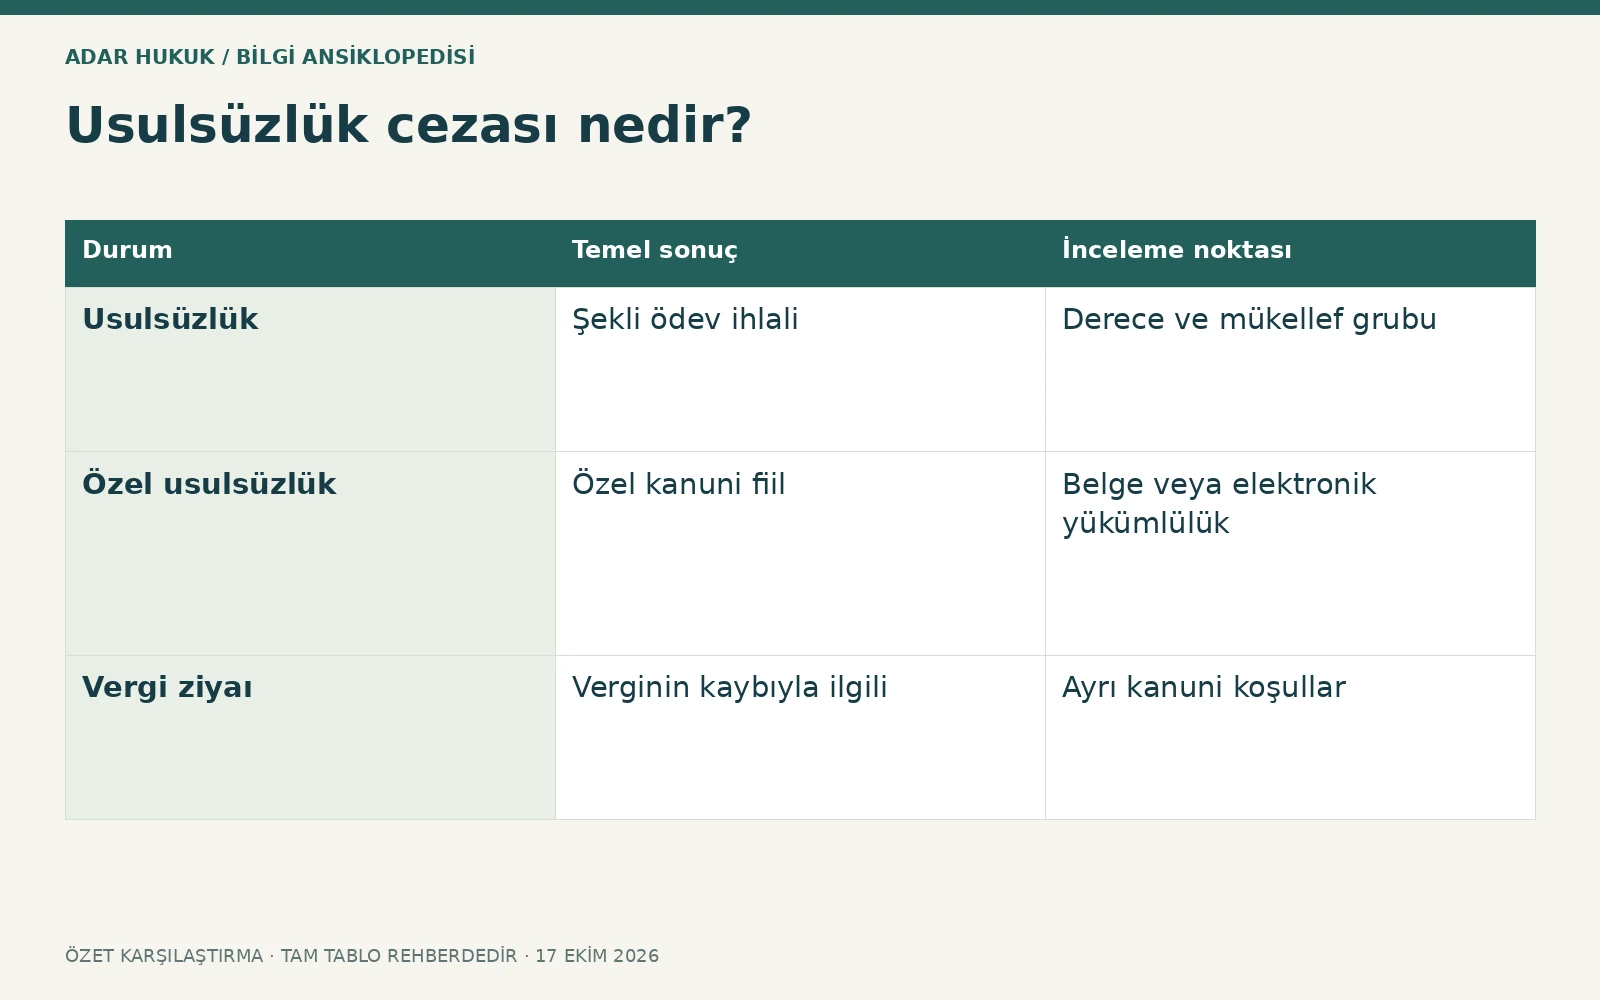
Usulsüzlük, özel usulsüzlük ve vergi ziyaı aynı başlık değildir. Belge düzeni veya elektronik yükümlülükler için özel hükümler uygulanabilir. Aynı fiil birden çok yaptırım tartışması yaratıyorsa kanundaki birleşme ve özel düzenlemeler incelenir. İhbarnamedeki cezanın adı yerine dayandığı madde ve tespit edilen davranış karşılaştırılmalıdır. Yanlış hukuki sınıflandırma, hem tutarı hem başvurulabilecek indirim veya uzlaşma yolunu etkileyebilir.
| Durum | Temel sonuç | İnceleme noktası |
|---|---|---|
| Usulsüzlük | Şekli ödev ihlali | Derece ve mükellef grubu |
| Özel usulsüzlük | Özel kanuni fiil | Belge veya elektronik yükümlülük |
| Vergi ziyaı | Verginin kaybıyla ilgili | Ayrı kanuni koşullar |
Fiilin ve tespitin açıklığı
Ceza kesilebilmesi için hangi ödevin ne zaman yerine getirilmediği belirlenmelidir. Beyannamenin geç verildiği ileri sürülüyorsa yasal son gün ve elektronik gönderim alındısı karşılaştırılır. Defterle ilgili iddiada hangi defterin ve hangi dönemin eksik görüldüğü açıklanır. İdarenin tutanağı veya sistem kaydı savunmanın dayanağı olabilir; fakat somut yanıtlarla denetlenebilir. Soyut olarak bütün yükümlülüklerin yerine getirildiğini söylemek yerine ilgili işlem kanıtlanmalıdır.
Güncel tutarlar ve tarih
Para cezaları yıllık yeniden değerleme ve ilgili tebliğlerle değişebilir. 2026 tutarları için 588 sıra numaralı VUK Genel Tebliği kontrol edilmelidir. Başka yıldan kopyalanmış tabloyu güncel ceza gibi kullanmak hatalı sonuç yaratır. Fiil tarihi ve uygulanacak zaman bakımından kanun hükümleri ayrıca önemlidir. Aynı yıl içindeki değişikliklerde yürürlük tarihi okunmalı; ödeme gününün yılına bakarak bütün cezalar yeniden belirleniyor varsayımı yapılmamalıdır.
Vergi kaybı şart mı?
Şekli ödevlerin ihlali, her zaman vergi ziyaı bulunmasa da yaptırıma konu olabilir. Ancak idare hangi usulsüzlük fiilinin gerçekleştiğini göstermelidir. Vergi kaybı yok savunması tek başına bütün usulsüzlük cezalarını ortadan kaldırmayabilir. Buna karşılık vergi ziyaına ilişkin ayrı cezanın koşulları ayrıca araştırılır. Bir olayda vergi hesaplamasının doğru olması ile bildirim süresinin ihlal edilmesi farklı sorulardır; savunma bu ayrımı açık kurmalıdır.
Tebligat ve dava süresi
Ceza ihbarnamesinin usulüne uygun tebliği başvuru süreleri bakımından önemlidir. Vergi mahkemesinde genel dava süresi otuz gündür; özel hüküm ve tebligat koşulları ayrıca kontrol edilir. Elektronik tebliğde belgenin elektronik adrese ulaştığı tarih ile kanuni tebliğ tarihi aynı olmayabilir. İdareye yapılan her dilekçenin dava süresini durdurduğu varsayılmaz. Başvurunun türü, etkisi ve süresi yazılı belge üzerinden hesaplanmalıdır.
İndirim seçeneği
VUK 376 şartlarıyla cezada indirim gündeme gelebilir. Başvuru ve ödeme koşulları, cezanın türü ve diğer yollarla ilişkisi önemlidir. İndirim talep etmek ile cezanın hukuka aykırılığını dava etmek aynı strateji değildir. Mükellef yalnız daha az ödeme hesabı değil, fiilin gerçekten oluşup oluşmadığı ve seçimin bağlayıcı sonuçlarını da değerlendirmelidir. İndirim oranları güncel kanun ve özel sınırlarla kontrol edilir; her ceza için aynı sonuç verilmez.
Uzlaşmanın güncel sınırı
2026 yılında usulsüzlük ve özel usulsüzlükte uzlaşma kapsamı bakımından kırk bin Türk lirasını aşma ölçütü önemlidir. Fiil bazında toplamın nasıl belirleneceği ve kapsam dışı cezalar ayrıca incelenir. Vergi aslı 2024 değişikliği sonrasında genel uzlaşma kapsamından çıkarılmıştır. Eşiğin altındaki cezalar için özel indirim düzeni bulunabilir. İndirim ve uzlaşmanın aynı dosyada hangi koşullarla kullanılabileceği, başvurudan önce güncel resmî açıklamayla karşılaştırılmalıdır.
Dosyada gerekli belgeler
Ceza ihbarnamesi, tebliğ belgesi, tespit tutanağı, beyanname alındısı, defter ve bildirim kayıtları hazırlanır. Elektronik işlemde zaman damgası ve gönderim sonucu önem taşıyabilir. Muhasebecinin elindeki belgeler mükellefle paylaşılmalı; hangi işlemin kim tarafından ne zaman yapıldığı açıklanmalıdır. Teknik sorun ileri sürülüyorsa olay tarihli duyuru veya hata kaydı sunulabilir. Genel sistem çalışmıyordu iddiası yerine somut saat, kanal ve kayıt gösterilmesi incelemeyi kolaylaştırır.
Temsili olay
Beyannameyi yasal sürede elektronik göndermiş mükellefe geç verme cezası tebliğ edilirse gönderim alındısı ile kanuni süre karşılaştırılır. Gerçekten gecikmiş dosyada ise fiilin derecesi, mükellef grubu ve tutar kontrol edilir. Her iki halde verginin tam ödenmiş olması tek başına aynı sonucu doğurmaz. Bir olay kayıt hatasının düzeltilmesini, diğeri cezanın doğru hukuki zeminde ve tutarda olup olmadığının değerlendirilmesini gerektirebilir.
Başvuru tercihini kurma
Önce cezanın hukuki adı ve maddesi, sonra olay ve tutar, en son başvuru seçeneği belirlenmelidir. İndirimin avantajlı görünmesi her hukuka aykırılığı kabul etmeyi zorunlu kılmaz; dava da her dosyada en uygun seçenek olmayabilir. Süreler korunarak belgeli değerlendirme yapılır. Ödeme emri daha sonraki tahsil aşamasına aittir ve ihbarnameye karşı asıl uyuşmazlığı sınırsız yeniden açan bir yol olarak görülmemelidir.
Sık sorulan sorular
Vergi kaybı yoksa ceza kesilemez mi?
Usulsüzlük şekil ve usul ödevleriyle ilgilidir; her durumda vergi ziyaı şartı aranmaz. Somut kanuni fiilin gerçekleşip gerçekleşmediği ayrıca incelenir.
Her mükellefe aynı tutar mı uygulanır?
Hayır. Fiilin derecesi, mükellef grubu, dönem ve güncel cetvel önemlidir. Başka yıldan alınan rakam doğrudan uygulanmamalıdır.
Özel usulsüzlükle aynı mı?
Hayır. Özel belge ve elektronik yükümlülük fiilleri farklı maddelere tabi olabilir. İhbarname dayanağı ve tespit edilen davranış karşılaştırılır.
Dava süresi genel olarak nedir?
Vergi mahkemesinde genel süre tebliğden itibaren otuz gündür. Özel hüküm, tebligatın geçerliliği ve yapılan diğer başvuruların etkisi ayrıca kontrol edilmelidir.
2026 uzlaşma eşiği nedir?
Usulsüzlük ve özel usulsüzlükte kırk bin Türk lirasını aşma ölçütü önemlidir. Fiil bazında toplam ve kapsam dışı durumlar ayrıca incelenir.
Muhasebeciye bırakmak süreyi korur mu?
Belgenin ilgili kişiye iletilmesi kanuni başvuru yerine geçmez. Resmî tebliğ ve başvuru tarihleri izlenmeli; seçilen hukuki yol usulüne uygun kullanılmalıdır.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB: 213 sayılı Vergi Usul Kanunu güncel metni ↗
- GİB: 588 sıra numaralı Tebliğ, 2026 tutarları ↗
- GİB: VUK Ek 1 güncel uzlaşma kapsamı ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →