HUKUK BİLGİ ANSİKLOPEDİSİ · Banka, finans ve tüketici hukuku
Yetkisiz ödeme işlemi nedir?
Yetkisiz ödeme işlemi, hesap sahibinin geçerli onayı bulunmadan para aktarılması, çekilmesi veya ödeme yapılmasıdır. Yanlış kişiye kendi onayıyla para göndermek, hatalı işlem ve yetkisiz işlem aynı hukuki sorun değildir.
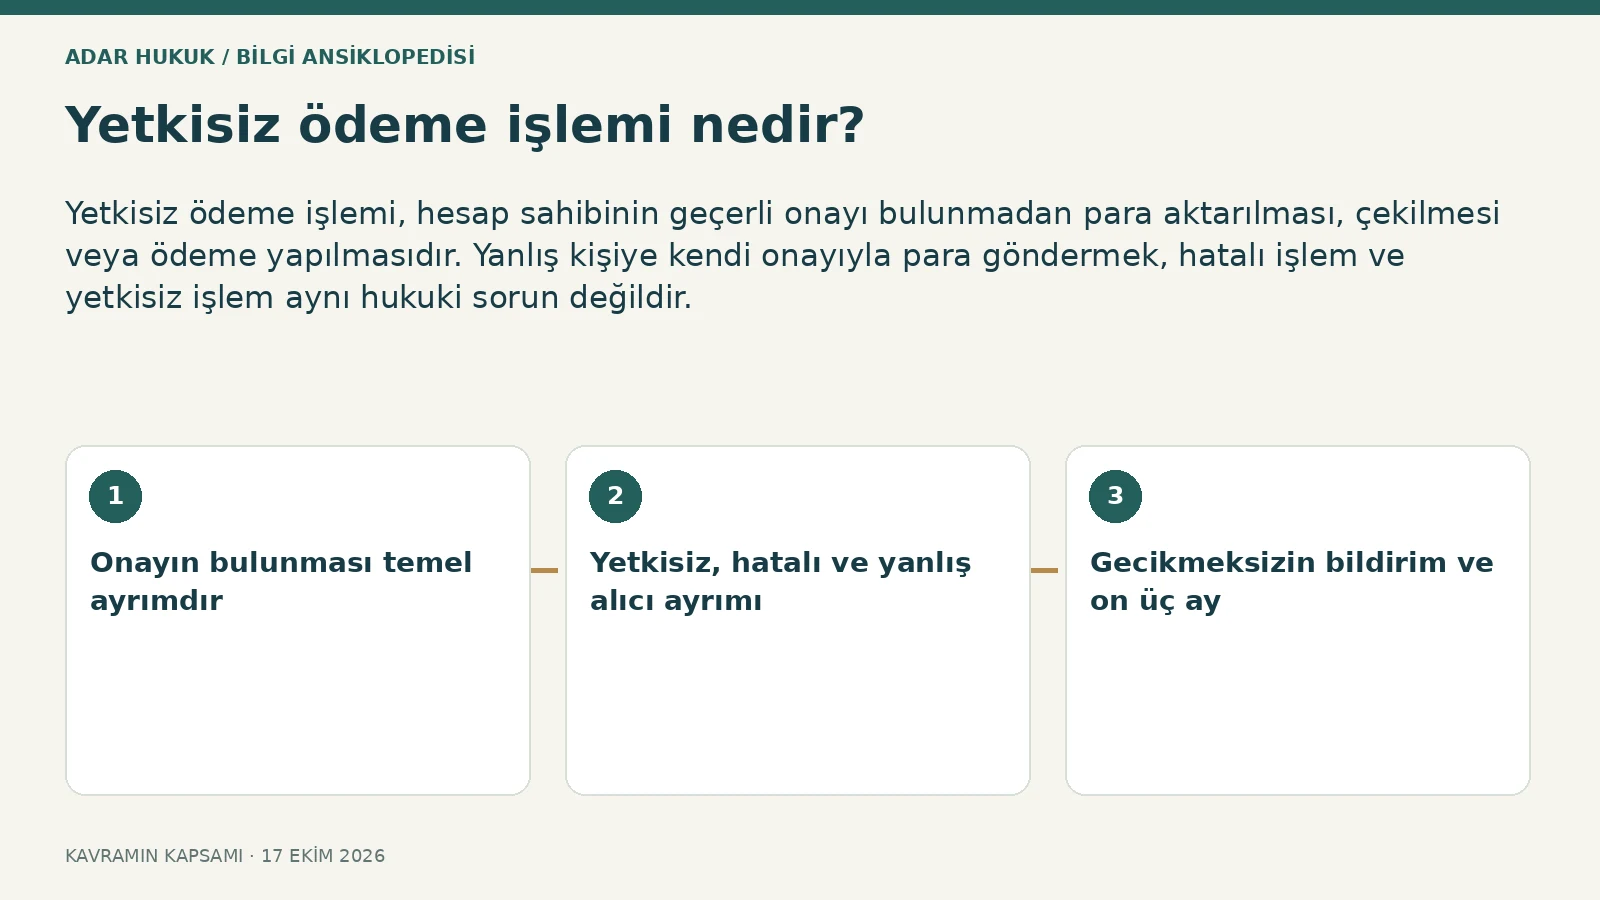
Onayın bulunması temel ayrımdır
6493 sayılı Kanun ve TCMB düzenlemeleri ödeme hizmetinin hangi onayla yürütüldüğünü önemser. Müşteri kendisinin onaylamadığı işlemi ileri sürebilir. Dolandırıcının yönlendirmesiyle kişinin bizzat yaptığı havale ise yetkilendirme ve irade sorunu bakımından ayrıca değerlendirilir. Kartın fiziksel olarak müşteride bulunması bütün işlemleri onayladığını göstermez; buna karşılık yalnız sonradan pişman olma da yetkisizlik yaratmaz. Hangi işlemin hangi kanaldan ve hangi onayla yapıldığı açıklanmalıdır. Her para kaybı aynı hukuki sınıfa sokulmamalıdır.
Yetkisiz, hatalı ve yanlış alıcı ayrımı
Yetkisiz işlemde onayın yokluğu, hatalı işlemde verilen emrin yanlış yerine getirilmesi tartışılır. Kullanıcının yanlış IBAN girmesiyle bankanın doğru talimatı yanlış hesaba işlemesi farklıdır. Malı teslim etmeyen satıcıya gönüllü yapılan ödeme ise sözleşme ve dolandırıcılık boyutu taşıyabilir. Para iadesi isteminin muhatabı bu ayrımla belirlenir. Ödeme hizmeti sağlayıcısının sorumluluğu ile parayı alan kişinin iade yükümlülüğü her olayda aynı değildir. İşlem emri, alıcı bilgisi ve gerçek irade ayrı kayda alınmalıdır.
Gecikmeksizin bildirim ve on üç ay
TCMB Yönetmeliği 54 uyarınca müşteri yetkilendirmediği veya hatalı işlemi öğrendiğinde gecikmeksizin sağlayıcıya bildirmelidir. Düzeltme talebi kural olarak işlemden itibaren on üç ay içinde yapılır. Gerekli işlem bilgilerinin hiç sağlanmaması halinde düzenlemedeki istisna ayrıca değerlendirilir. Bu üst sınır, öğrenen kişinin aylarca bekleyebileceği anlamına gelmez. Bildirimin tarihini, içeriğini ve kayıt numarasını saklamak önemlidir. Tüketici olmayan müşteriler bakımından sözleşmeyle farklı düzenleme imkânı ve özel kapsam kuralları ayrıca incelenmelidir.
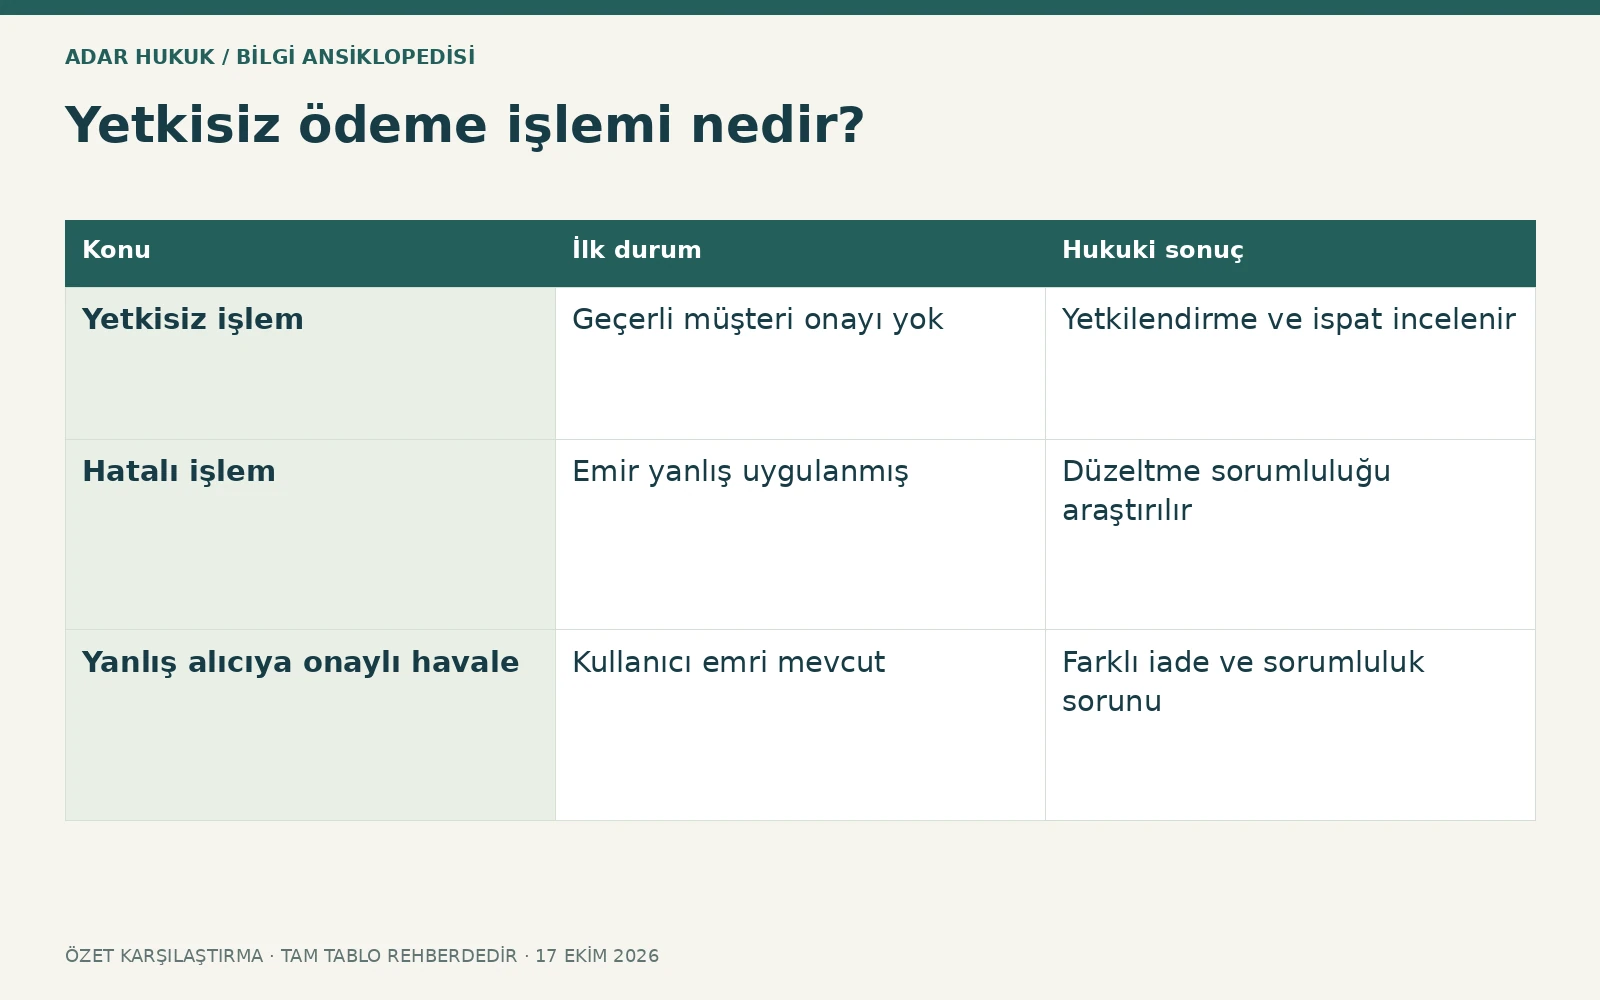
| Konu | İlk durum | Hukuki sonuç |
|---|---|---|
| Yetkisiz işlem | Geçerli müşteri onayı yok | Yetkilendirme ve ispat incelenir |
| Hatalı işlem | Emir yanlış uygulanmış | Düzeltme sorumluluğu araştırılır |
| Yanlış alıcıya onaylı havale | Kullanıcı emri mevcut | Farklı iade ve sorumluluk sorunu |
Sağlayıcının ispat yükümlülüğü
Müşteri işlemi onaylamadığını veya doğru yapılmadığını söylediğinde Yönetmelik 54 kapsamında sağlayıcının onay, kayıt ve teknik işleyişe ilişkin ispat yükümlülüğü vardır. Sadece sistemde işlem görünüyor açıklaması bütün hukuki soruları çözmez. Kimlik doğrulama kayıtlarıyla işlemin müşterinin iradesine dayanması arasındaki ilişki araştırılır. Ödeme emri başlatma hizmeti kullanılmışsa farklı sağlayıcıların kontrol alanları önemlidir. Müşterinin iddiası da somut olmalı; hangi tarih ve tutarın reddedildiği açık gösterilmelidir. Çok sayıda işlem varsa her biri listelenmelidir.
Düzeltme ve hesabın eski hale getirilmesi
Yetkisiz veya hatalı işlemin kanuni koşullarla belirlenmesi halinde tutarın iadesi veya hesabın eski duruma getirilmesi gündeme gelir. Sağlayıcının kuvvetli şüphe halinde sınırlı araştırma imkânı düzenlemede ayrıca yer alır. Her başvurunun aynı gün kesin kabul edileceği garanti edilemez. Müşteri talebinde yalnız dolandırıldım demek yerine işlemin düzeltilmesini ve tutarın iadesini açıkça istemelidir. Alıcı hesabındaki paranın geri çağrılmasıyla sağlayıcının sorumluluğu farklı mekanizmalardır; paranın alıcıdan dönmemesi bütün incelemeyi kendiliğinden bitirmez.
Müşterinin davranışı ve sorumluluk
Kayıp veya çalıntı araç, bildirim öncesi işlemler, hile ve ağır ihmal bakımından özel hükümler vardır. Müşterinin şifre paylaşması veya yanıltıcı mesaja yanıt vermesi her olayda aynı sorumluluk oranını doğurmaz. Hangi bilgiye nasıl erişildiği ve sağlayıcının yükümlülükleri araştırılır. Yönetmelikteki sınırlı sorumluluk kurallarıyla tüm zarardan sorumluluk halleri ayrılmalıdır. Bu nedenle her durumda banka öder veya her durumda şifre sahibi öder şeklinde iki uç sonuç yanlıştır. Somut teknik kayıt ve kusur değerlendirmesi gerekir.
Tüketici olmayan hesapların farkı
Ticari işletme hesabı, şirket vekili veya kurumsal internet bankacılığı kullanımı tüketici hesabından farklı sözleşme hükümlerine tabi olabilir. Yönetmelik 72 belirli korumaların farklı düzenlenmesine imkân tanır. Şirket adına kimin işlem yetkisi olduğu, birlikte imza şartı ve bankaya bildirilen temsil belgeleri incelenir. Yetkisiz çalışanın yaptığı işlemde şirket içi görev ile banka hesabı üzerinde hukuki yetki aynı değildir. Kurumsal hesap için tüketici hakem heyetine başvuru yolu otomatik kabul edilmemelidir; görevli mahkeme ilişkinin niteliğiyle belirlenir.
Başvuru ve delil dosyası
Hesap hareketi, işlem referansı, tarih ve saat, alıcı hesabı, kullanılan kanal ve sağlayıcıya bildirim kaydı hazırlanır. Mesaj, e-posta, uygulama bildirimi ve çağrı kayıtlarına ilişkin bilgiler saklanır. İşlem günü telefon hattında veya cihaz erişiminde değişiklik olmuşsa buna ilişkin kayıtlar önem taşıyabilir. Müşteri bilmediği teknik ayrıntıları kesinmiş gibi yazmamalıdır; bunların sağlayıcıdan veya mahkeme aracılığıyla istenmesi mümkündür. Aynı para için bankaya, alıcıya ve ceza dosyasına yapılan talepler açıklanmalı; mükerrer tahsilat doğurmamalıdır.
Başvuru makamları ve dava yolu
Önce sağlayıcıya açık düzeltme talebi iletilmesi delil ve çözüm bakımından önemlidir. Ödeme kuruluşu veya bankanın niteliğine göre ilgili idari başvuru kanalı farklılaşır. TCMB’ye şikâyet, özel hukuk para iadesi davasının her durumda yerine geçmez. Tüketici işlemi varsa 2026 parasal sınırı ve heyet ya da tüketici mahkemesi yolu değerlendirilir; ticari hesapta başka mahkeme görevli olabilir. Ceza soruşturması da hukuki iade talebinden ayrıdır. Tek başvuru yapınca bütün sürelerin korunduğu varsayılmamalıdır.
Örnek: müşteri uyurken yapılan transfer
Müşteri gece kendisinin başlatmadığını söylediği birkaç transferi sabah öğrenmiş olabilir. Bildirim zamanı, giriş kayıtları, işlem onay mekanizması ve yeni alıcı tanımı araştırılır. Hesabın gerçekten müşteriye ait cihazdan kullanılıp kullanılmadığı teknik veri gerektirebilir. Müşterinin başka bir işlem için aldığı kodla bu transferi onayladığı iddiası varsa mesaj içeriği ve zaman çizelgesi incelenir. Yalnız doğru şifre kullanıldı cümlesi olayın tamamını açıklamayabilir; müşteri ve sağlayıcının yükümlülükleri birlikte değerlendirilir, sonuç dosyaya göre belirlenir.
Resmî kararların gösterdiği inceleme
UYAP’ta yayımlanan yetkisiz internet bankacılığı uyuşmazlığında temsil yetkisi, bankacılık sözleşmesi, OTP teslimi ve işlem talimatlarının ispatı ayrıntılı tartışılmıştır. Bu örnek bütün dijital transferler için aynı kusur oranını vermez. Kurumsal hesapla tüketici hesabı ve farklı tarihteki mevzuat ayrılmalıdır. Güncel TCMB 54 ve 72 hükümleriyle somut sözleşme birlikte okunur. Kullanıcı açısından doğru yaklaşım işlemi hızla bildirmek, onaylamadığı işlemleri tek tek belirlemek ve sağlayıcının gerekçeli cevabıyla teknik kayıtların değerlendirilmesini istemektir; kesin sonuç vaat edilmez.
Sık sorulan sorular
On üç ay bekleyebilir miyim?
Hayır. Öğrenince gecikmeksizin bildirim esastır; on üç ay genel üst sınırdır. Bilgilendirme istisnası ve tüketici dışı sözleşme ayrıca incelenir.
Şifre kullanılmışsa kesin ben mi sorumluyum?
Tek başına bu bilgiyle kesin sonuç kurulamaz. Onay, teknik kayıtlar, müşteri davranışı ve sağlayıcının yükümlülükleri birlikte değerlendirilir.
Yanlış IBAN’a havale yetkisiz işlem mi?
Kişi emri kendisi vermişse farklı hukuki sorun doğabilir. Kullanıcının yanlış emriyle sağlayıcının doğru emri hatalı uygulaması ayrılır.
TCMB’ye şikâyet paramı otomatik getirir mi?
İdari başvuru ile özel hukuk iadesi farklıdır. Sağlayıcıya düzeltme, uygun hakem heyeti veya mahkeme yolu ayrıca değerlendirilir.
Şirket hesabı için tüketici yoluna gidilir mi?
Otomatik değil. İşlemin ticari niteliği, hesap sözleşmesi ve temsil ilişkisi görevli mercii etkiler; tüketici koruması ayrıca belirlenir.
Savcılığa başvuru yeterli mi?
Ceza soruşturması ve para iadesine ilişkin özel hukuk talebi farklıdır. Sağlayıcıya bildirim ile süreli dava veya heyet başvuruları ayrıca izlenmelidir.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- TCMB Ödeme Hizmetleri Yönetmeliği 54 ve 72 ↗
- 6493 sayılı Kanun ↗
- UYAP – yetkisiz internet bankacılığı ve temsil ↗
- 6502 sayılı Kanun – tüketici işleminde başvuru ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →