HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Amme alacağı nedir?
Amme alacağı, kanunda belirtilen kamu idarelerinin vergi, resim, harç, ceza ve ilgili diğer kamu hukuku alacaklarını ifade eder. Kamu kurumuna borçlu olunan her tutar otomatik aynı tahsil rejimine girmez; alacağın kaynağı, özel hüküm ve sorumlu kişi belirlenmelidir.
Kamu alacağının hukuki niteliği
6183 sayılı Kanun belirli kamu alacaklarının korunması ve tahsilini düzenler. Vergi borcu bu alanın önemli örneğidir; ancak kapsam vergiyle sınırlı değildir. Hangi idarenin hangi kaynaktan alacaklı olduğu önemlidir. Kamu kurumunun ticari sözleşmeden doğan her bedeli sırf alacaklı kamu olduğu için aynı rejimde değerlendirilemez. Önce kanuni kapsam ve varsa özel tahsil hükmü incelenmelidir. Bu ayrım ödeme emrinin dayanağını, başvuru süresini ve görevli yargıyı etkileyebilir; belgedeki kurum adı tek başına yeterli değildir.
Asıl ve ferî alacak
Vergi veya ceza aslıyla gecikme zammı, faiz ve diğer ferî kalemler farklı hesaplara dayanabilir. Toplam borç dökümünde her satırın türü, dönemi ve başlangıcı anlaşılmalıdır. Bir kalemin iptali diğerinin nasıl etkileneceği somut hukuki bağlantıyla belirlenir. Her faiz veya zam aynı oranla ve aynı tarihten işletilmez. Mükellef yalnız toplamı kontrol etmek yerine asıl borcun doğumu, vadesi ve ferî hesabını ayırmalıdır. Ödeme veya mahsup hangi kaleme yapılmışsa kurum kaydıyla eşleştirilmelidir; tek transfer bütün borçları kapatmayabilir.
Özel alacak ve kamu tahsili farkı
Özel hukuk alacağında genel icra yolları; amme alacağında 6183 kapsamındaki özel takip araçları gündeme gelebilir. İcra dairesinden gelen ödeme emri ile vergi dairesinin ödeme emri aynı belge değildir. Kanun ve süreler farklıdır. Bazı kamu alacakları özel kanunla başka usule tabi olabilir. Bu nedenle borcu gördüğünde hangi takip makamından ve hangi kanuna göre istendiğini anlamak ilk adımdır. Aynı isimli belgeye internetten rastlanan bir itiraz örneğini aynen kullanmak yanlış mercie başvuruya yol açabilir.
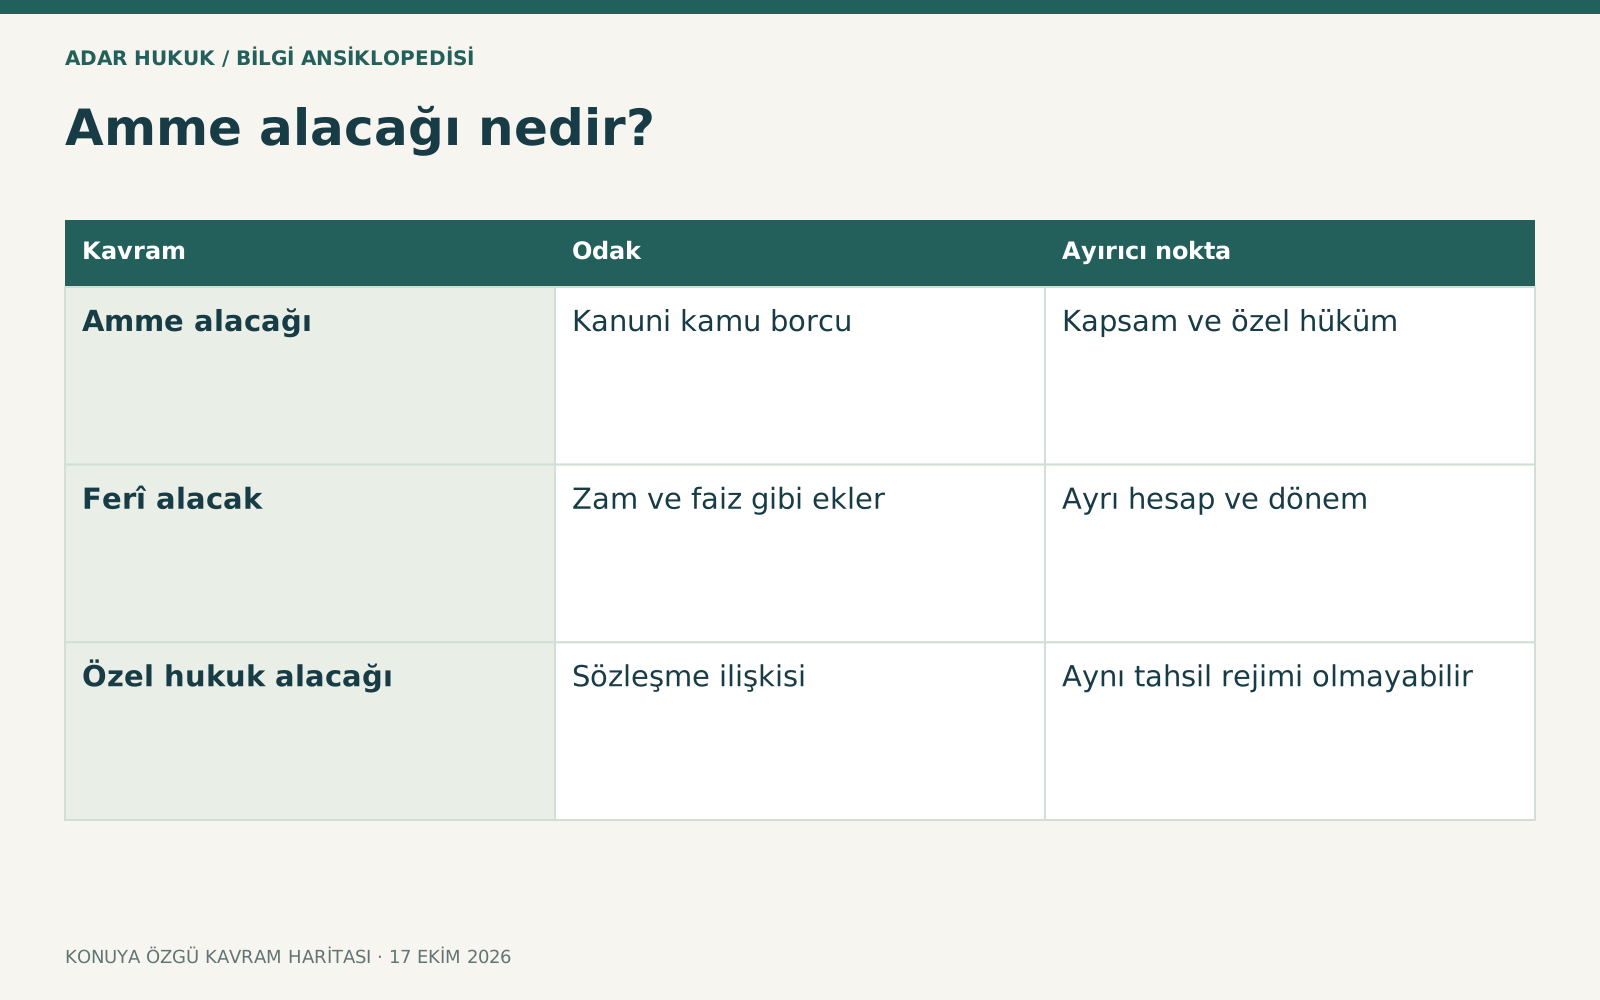
| Kavram | Odak | Ayırıcı nokta |
|---|---|---|
| Amme alacağı | Kanuni kamu borcu | Kapsam ve özel hüküm |
| Ferî alacak | Zam ve faiz gibi ekler | Ayrı hesap ve dönem |
| Özel hukuk alacağı | Sözleşme ilişkisi | Aynı tahsil rejimi olmayabilir |
Borçlu ve sorumlu kişi
Vergi mükellefi, vergi sorumlusu, kanuni temsilci veya şirket ortağının sorumluluğu aynı koşullara dayanmaz. Şirket borcu doğrudan her ortağın kişisel borcu gibi görülmemelidir. Tahsil imkânsızlığı, temsil dönemi, pay ve ilgili özel hükümler önem taşıyabilir. Kurumun kişiye yönelttiği işlemin hangi sıfata dayandığı okunmalıdır. Doğru sıfat belirlenmeden borç benim değil savunması eksik kalabilir; aynı şekilde yalnız temsilci olmak her dönemin bütün borçlarından sınırsız sorumluluk yaratmaz. Kişisel ve tüzel kişi borç kayıtları ayrılmalıdır.
Vade ve ödenebilir hale gelme
Bir alacağın hesaplanması, tahakkuku, vadesi ve kesinleşmesi farklı aşamalardır. Her aşama aynı anda gerçekleşmeyebilir. Süresinde açılan davanın tahsil üzerindeki etkisi de işlemin türüne göre değişir. Vergi ihbarnamesiyle ödeme emrini tek olay saymak, hangi savunmanın hangi aşamada ileri sürülebileceğini belirsizleştirir. Alacağın hukuken doğup doğmadığı, usulüne uygun tebliğ ve ödeme süresi belgelerle kontrol edilir. İdarenin hesabında görünmesi her hukuki koşulun tartışma dışı olduğu anlamına gelmez; ama kayıt yok sayılarak süre geçirilmemelidir.
Koruma araçları
Teminat, ihtiyati haciz veya ihtiyati tahakkuk gibi araçlar kamu alacağının korunmasına yöneliktir. Bunlar kesin borcun cebren tahsiliyle aynı hukuki işlevde değildir. Her koruma işleminin kanuni sebebi, yetkili makamı ve kapsamı bulunmalıdır. Henüz kesinleşmemiş alacak için hangi tedbirin uygulanabildiği özel hükümle belirlenir. Mükellef hangi belgeye karşı ne talep edeceğini ayırmalıdır. Tutarın yüksek olması veya borç tartışmasının bulunması tek başına idareye sınırsız tedbir yetkisi vermediği gibi her tedbiri otomatik geçersiz de yapmaz.
Ödeme emri ve takip
Vadesinde ödenmeyen kapsamdaki borç için ödeme emri tebliği ve devamındaki haciz gibi işlemler gündeme gelebilir. 6183 madde 58 kapsamındaki ödeme emri davasında on beş günlük süre ve kanuni itiraz sebepleri önemlidir. Borcun olmadığı, kısmen ödendiği veya zamanaşımı iddiaları somutlaştırılır. Dava tahsili her durumda kendiliğinden durdurmaz; yürütmenin durdurulması ayrı koşullarla incelenir. Asıl vergilendirme uyuşmazlığının bütününü ödeme emri aşamasında sınırsız yeniden açma imkânı bulunduğu varsayılmamalıdır. Tebliğ ve önceki işlemler birlikte okunmalıdır.
Tecil ve ödeme kolaylığı
6183 madde 48 kapsamında çok zor durum gibi kanuni koşullarla tecil değerlendirilebilir. Bu genel bir af veya bütün faizlerin kaldırılması değildir. Faiz, teminat, alacak türü ve idarenin kabul koşulları önemlidir. Dönemsel özel kampanyalar ayrı başvuru tarihleri içerir; süresi bitmiş avantaj güncel açık imkân gibi sunulamaz. Tecil başvurusu yapılmasının bütün takip işlemlerini otomatik durdurduğu varsayılmaz. Yazılı kabul, taksit planı ve ihlal koşulları kontrol edilmelidir. Ödeme kapasitesiyle hukuka aykırılık iddiası ayrı değerlendirmelerdir.
Zamanaşımı ve süre farkı
Tarh zamanaşımı verginin süresinde hesaplanıp tebliğini; tahsil zamanaşımı alacağın tahsil süresini ilgilendirir. Aynı beş yıl kelimesi iki kurumda aynı başlangıcı göstermez. Kesilme ve durma sebepleri ayrıca önemlidir. Borç eski diye otomatik silindiği veya bir takip yazısıyla her şeyin sonsuza kadar uzadığı söylenemez. Olay, vade, ödeme ve takip işlemleri tarih sırasına konulur. Hangi işlemin hangi borç kaleminin süresini etkilediği kanuni dayanakla değerlendirilir; genel yaş hesabı yeterli değildir.
Belgeler ve hukuki yol
Borç dökümü, tahakkuk, tebligatlar, ödeme emri, dekontlar, varsa şirket sicili ve temsil kayıtları hazırlanır. Hangi kalemin hangi döneme ait olduğu tabloya yazılır. Ödeme, yapılandırma veya mahsup iddiası varsa kurum hesabındaki karşılığı gösterilir. Görevli mahkeme ve başvuru usulü alacağın türüne göre belirlenir. SGK, vergi veya başka kamu alacaklarının bütün uyuşmazlıkları aynı yargı yolunda görülmeyebilir. Talep, borcun iptali mi tahsil işleminin kaldırılması mı ödeme kolaylığı mı açıkça ayrılmalıdır; her başvurunun etkisi farklıdır.
Temsili örnek
Kişiye belediyeden gelen kira bedeli talebiyle vergi dairesinin gecikmiş gelir vergisi ödeme emri aynı şekilde incelenmez. Önce alacağın hangi kanundan ve ilişkiden doğduğu belirlenir. Şirket temsilcisine yöneltilen borçta ayrıca kişisel sorumluluk koşulları araştırılır. Her üç dosyada kamu kurumu adı bulunması tek takip rejimi anlamına gelmez. Doğru değerlendirme kaynağı, borçlu sıfatını ve işlemin aşamasını birlikte belirler. Böylece kişi hangi süreyi koruyacağını ve hangi hukuki sonucu isteyeceğini somut biçimde anlayabilir.
Sık sorulan sorular
Kamu kurumuna her borç amme alacağı mı?
Kapsam ve özel kanun önemlidir. Kamu kurumunun özel hukuk ilişkisinden doğan her bedel otomatik aynı 6183 rejimine girmez.
Vergi cezasıyla gecikme zammı aynı mı?
Asıl ve ferî kalemlerin dayanak ve hesapları ayrıdır. Dönem, vade ve uygulanan oranlar ayrı kontrol edilmelidir.
Şirket borcu her ortağın borcu mu?
Ortak veya temsilci sorumluluğu özel kanuni koşullara bağlıdır. Sıfat, dönem ve tahsil şartları görülmeden sınırsız kişisel borç sonucu çıkarılamaz.
Ödeme emrine kaç günde dava açılır?
6183 madde 58 genel özel süresi tebliğden itibaren on beş gündür. Alacağın türü ve uygulanacak özel usul ayrıca değerlendirilir.
Tecil borcu siler mi?
Tecil ödeme kolaylığıdır; af değildir. Faiz, teminat ve kabul edilen planın koşulları devam edebilir.
Eski borç otomatik zamanaşımında mı?
Başlangıç, kesilme ve durma işlemleri araştırılır. Tarh ve tahsil zamanaşımı da birbirinden ayrılmalıdır.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun ↗
- GİB güncel 213 sayılı Vergi Usul Kanunu ↗
- 2577 sayılı İdari Yargılama Usulü Kanunu ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →