HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Vergi borcunun tecili nedir?
Vergi borcunun tecili, kanuni koşullarla ödemenin ertelenerek faiz ve taksit planına bağlanmasıdır. Borcun silinmesi değildir. Çok zor durum, kapsam, teminat ve idarenin kabulü önemlidir; 2026 genel azami süre değişikliğiyle süresi biten özel indirimli başvuru birbirinden ayrılmalıdır.
Tecilin hukuki işlevi
6183 sayılı Kanunun 48. maddesi, ödeme veya cebri tahsil nedeniyle çok zor duruma düşecek borçlu için belirli koşullarla tecil imkânı sağlar. İdareye yazılı talep ve ilgili diğer şartlar önemlidir. Borçlu ödeme güçlüğünü somut verilerle açıklamalıdır. Tecil, verginin hukuka aykırı olduğu savunmasıyla aynı değildir; ödeme düzenini değiştirir. Borç varlığını korur ve faiz gündeme gelir. Başvurunun yapılmasıyla planın kabul edilmesi ayrı aşamalardır; her dilekçe otomatik taksit hakkı yaratmaz.
2026 azami süre değişikliği
GİB'in güncel açıklaması, 4 Haziran 2026'dan itibaren genel azami tecil süresinin yetmiş iki aya çıkarıldığını belirtir. Eski otuz altı ay bilgisini her güncel dosyaya tek sınır gibi uygulamak doğru değildir. Ancak azami süre, her başvurucuya kesin yetmiş iki taksit verileceği anlamına gelmez. Alacağın türü, çok zor durum ve idarenin koşulları değerlendirilir. KDV veya özel ek vergiler gibi kalemlerde farklı sınırlar bulunabilir. Borç dökümü kalem bazında incelenerek hangi sürenin hangi tutara uygulanabileceği belirlenmelidir.
Tecil, yapılandırma ve dava farkı
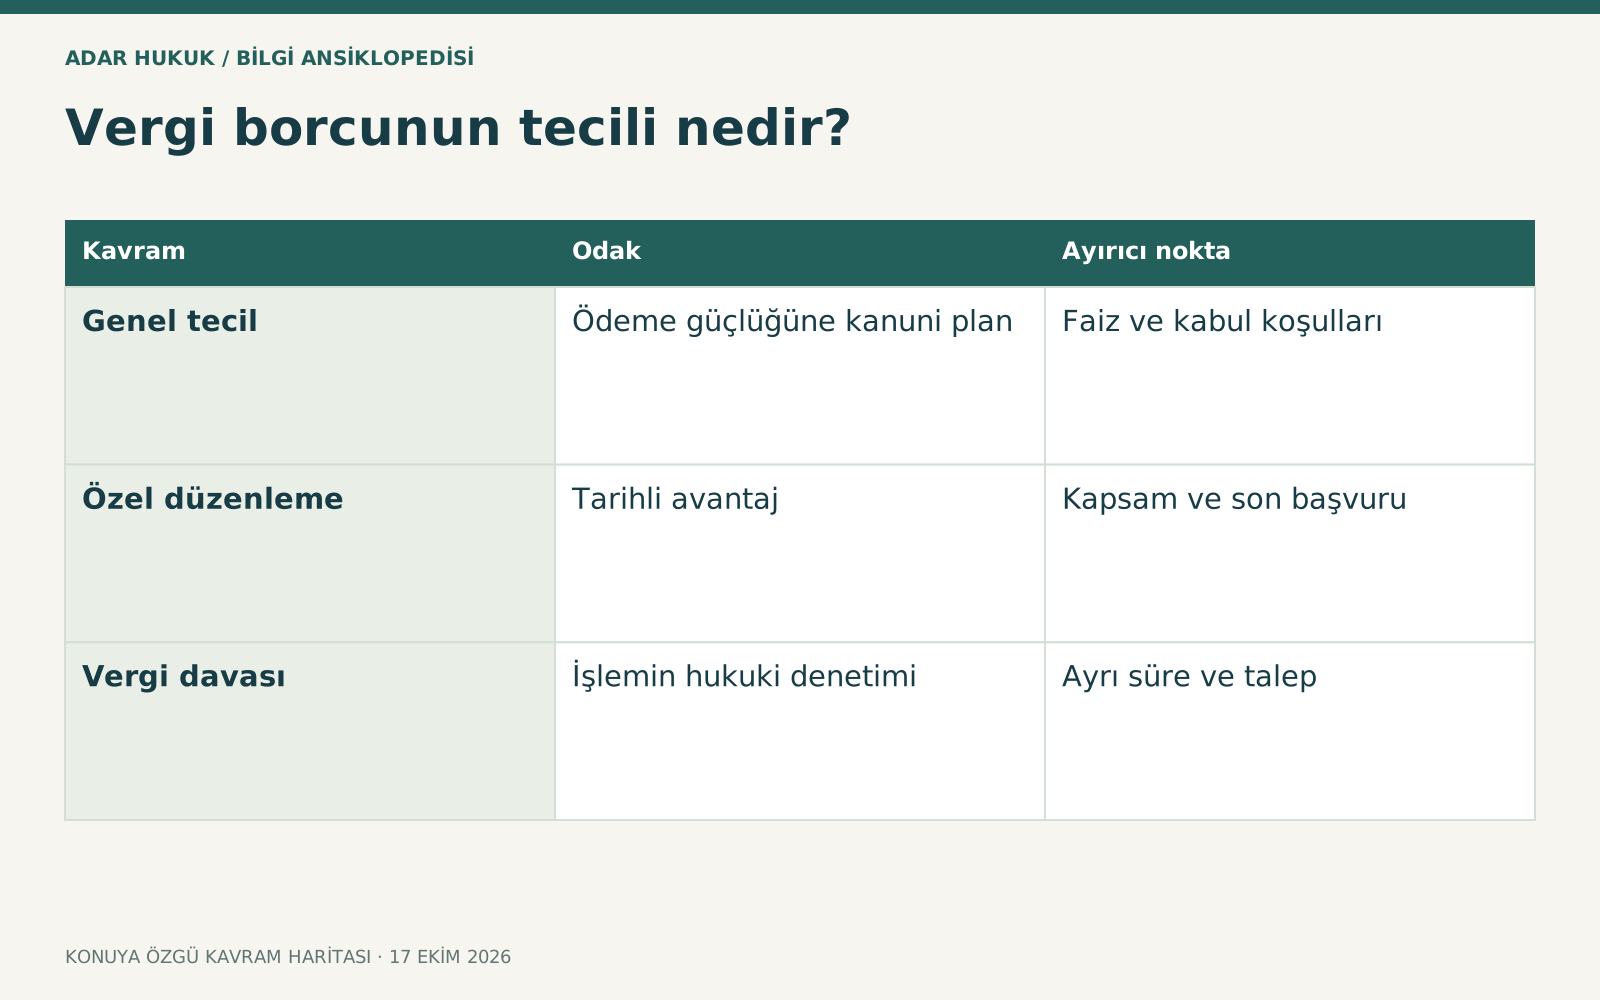
Genel tecil idarenin kanuni koşullarla ödeme düzeni kurmasıdır. Özel yapılandırma kanunu ise kendi kapsamı, tarihi ve avantajlarını içerir. Vergi davası alacağın veya işlemin hukuka uygunluğunu tartışır. Birinin başvurusu diğerinin yerine geçmez. Tecil talebi yapıldı diye asıl ihbarname veya ödeme emrine karşı sürelerin otomatik korunduğu varsayılmamalıdır. Borçlu ödeme kapasitesiyle hukuki itirazını ayrı değerlendirmelidir. Aynı anda süreçler varsa dilekçe ve kararların hangi borcu kapsadığı açıkça takip edilir; genel borç ifadesi yeterli değildir.
| Kavram | Odak | Ayırıcı nokta |
|---|---|---|
| Genel tecil | Ödeme güçlüğüne kanuni plan | Faiz ve kabul koşulları |
| Özel düzenleme | Tarihli avantaj | Kapsam ve son başvuru |
| Vergi davası | İşlemin hukuki denetimi | Ayrı süre ve talep |
Çok zor durumun gösterilmesi
Talep yalnız ödemek istemiyorum açıklamasına dayanmaz. Mali tablo, likidite ve borcun ödenmesinin faaliyete etkisi kanuni ölçütlerle incelenebilir. Şahıs, şirket veya farklı hukuki statülerde istenecek belgeler değişebilir. Gerçek varlık ve borçlar doğru sunulmalıdır. Ödeme kapasitesini olduğundan farklı göstermek planın sürdürülebilirliğini de bozabilir. İdare somut değerlendirme yapar; her zarar eden işletmenin aynı taksiti alacağı söylenemez. Gelir akışı ve önerilen ödeme günleri gerçekçi kurulmalıdır; teminat gerekip gerekmediği de bu dosyayla birlikte belirlenir.
Teminatın güncel sınırı
GİB açıklamasında 13 Haziran 2026'dan itibaren her bir tahsil dairesi bazında toplam on milyon lirayı aşmayan tecil borçları için teminat aranmadığı belirtilir. Aşan bölümün yarısı bakımından teminat düzeni ayrıca uygulanır. Bu tutar farklı dönem veya özel başvurulara sorgusuz taşınmamalıdır. Teminatsızlık, borcun veya faizin ortadan kalkması değildir. Borçlunun farklı tahsil dairelerindeki kayıtları ve teminatın hukuki niteliği kontrol edilir. İdareye sunulan malın değeri, üzerindeki takyidat ve kabul koşulları somut olarak incelenmelidir.
Genel tecil faizi
Güncel GİB sayfası 13 Kasım 2025'ten itibaren genel yıllık tecil faizini yüzde otuz dokuz gösterir. Oran zaman içinde değişebilir ve özel düzenleme farklı sonuç yaratabilir. Faiz başvuru tarihi, vade ve ödeme günleriyle kanuni biçimde hesaplanır; bütün borcu yıllık oranla basitçe çarpmak her planı açıklamaz. Taksitler azaldıkça kalan süreler ve tutarlar dikkate alınır. Başvuru tarihinde geçerli resmî oran kontrol edilmeli; eski örneğin tutarı kişisel kesin borç gibi sunulmamalıdır. Yazılı plandaki toplam ve faiz hesabı karşılaştırılmalıdır.
Süresi biten özel 2026 uygulaması
Seri B Sıra No 20 Tahsilat Genel Tebliği, belirli borçlar için yıllık yüzde yirmi dokuz faiz ve özel taksit imkânı düzenlemiş, son başvuruyu 31 Ağustos 2026 olarak belirlemiştir. Bu sayfanın güncelleme tarihinde o başvuru süresi geçmiştir. Süresinde başvuranların kabul ve ödeme planı ayrıca izlenir; yeni başvurucuya hâlen açık genel hak gibi sunulmaz. Sonradan uzatma veya yeni düzenleme varsa resmî metinden ayrıca doğrulanmalıdır. Genel tecilin devam etmesi, süresi bitmiş özel avantajın otomatik devamı değildir.
Kapsam dışı veya özel borçlar
Geçici vergi, ÖTV ve bazı harç, fon veya kamu ihalesi damga vergisi gibi kalemler genel tecil bakımından özel sınırlamalara tabi olabilir. GİB'in kapsam listesi güncel olarak kontrol edilir. Aynı borç dökümünde her satırın aynı plan altında toplanacağı varsayılmaz. KDV için özel süre veya belirli ek vergiler için ayrı düzenleme bulunabilir. Talep, hangi kalemin hangi rejimde istenildiğini açıklamalıdır. Vergi aslını, cezayı ve ferîleri tek belirsiz toplamda göstermek kapsam incelemesini ve ileride ödeme takibini zorlaştırabilir.
Başvuru ve gerekli belgeler
Yetkili tahsil dairesine uygun dilekçe, mali durum bilgileri, borç dökümü, temsil belgesi ve gerektiğinde teminat sunulur. Elektronik başvuru kanalı varsa alındı ve ekler saklanır. Hangi borç ve hangi taksit önerisinin talep edildiği anlaşılır olmalıdır. İdarenin ek belge istemesi veya kabul yazısı izlenir. Yalnız başvurunun gönderilmiş olması tahsilin her aşamasını durdurmaz. Ödeme emri veya haciz devam ediyorsa bunların etkileri ayrıca değerlendirilmelidir. Kabul edilen planın tarih ve koşulları kurum kaydıyla doğrulanmalıdır.
Taksit ihlali ve sonuç
Taksitin eksik veya geç ödenmesi tecilin ihlaline yol açabilir. Her özel düzenlemenin tolerans ve telafi koşulu aynı değildir. Bir kampanyadaki iki taksit istisnasını bütün genel tecillere uygulamak doğru olmaz. Planın hangi hükme dayandığı okunmalıdır. Borçlu gecikme halinde yazılı olarak durumunu açıklayabilir; fakat açıklama her ihlali otomatik gidermez. Sonuçta asıl takip ve ferî hesaplar yeniden gündeme gelebilir. Ödeme günleri, banka alındıları ve kurum mahsupları birlikte kontrol edilmelidir; yanlış borca ödeme yapmak taksit yükümlülüğünü karşılamayabilir.
Temsili karar süreci
Nakit akışı bozulan şirket önce borcun türlerini ve güncel tecil kapsamını belirler. Uygun belgelerle gerçek ödeme planı ister. Azami yetmiş iki ay bulunduğunu görmek aynı süreyi kesin alacağı anlamına gelmez. Şirketin Ağustos 2026 özel başvurusunu kaçırmış olması genel tecil ihtimalini otomatik bitirmeyebilir; ancak özel düşük oranı yeniden açık hak yapmaz. Doğru değerlendirme hukuki kapsam, mali durum, teminat ve sürdürülebilir taksiti birlikte ele alır. Vergiye ilişkin dava veya ödeme emri süreleri ayrıca korunur.
Sık sorulan sorular
Tecil borcu siler mi?
Hayır. Kanuni koşullarla ödeme ertelenir veya taksite bağlanır; faiz ve kabul edilen plan yükümlülükleri devam eder.
2026 azami süre kaç ay?
GİB güncel açıklamasında genel azami süre yetmiş iki aydır. Her borç ve başvurucu için otomatik aynı taksit sayısı anlamına gelmez; özel sınırlamalar incelenir.
Yüzde yirmi dokuz başvurusu hâlâ açık mı?
2026 özel düzenlemesinde son tarih 31 Ağustos 2026 idi. Süresinde başvuru, sonradan resmî uzatma veya yeni düzenleme ayrıca doğrulanmadan açık hak gibi sunulamaz.
Her borçta teminat gerekir mi?
Güncel parasal sınır ve tahsil dairesi bazındaki toplam önemlidir. Genel teminatsız eşik ile aşan kısma ilişkin koşullar ayrı değerlendirilir.
Başvuru haczi kesin durdurur mu?
Sırf talep verilmesi bütün takip işlemlerini otomatik durdurmaz. Yazılı kabul ve ilgili işlemlerin özel etkisi incelenmelidir.
Bir taksit gecikince ne olur?
Planın dayandığı genel veya özel rejimdeki ihlal ve telafi hükümleri uygulanır. Başka kampanyanın toleransı bütün tecillere taşınmamalıdır.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun ↗
- GİB güncel 6183 madde 48 tecil ve taksitlendirme ↗
- GİB 2026 tecil rehberi ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →