HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Tapu harcı nedir?
Tapu harcı, tapu ve kadastro işlemlerinde kanunda belirlenen işlem türü ve değer üzerinden alınan kamu geliridir. Satış bedelinin kendisi veya döner sermaye ücreti değildir; satış, bağış, miras intikali ve diğer tescillerin tarifeleri birbirinden ayrılmalıdır.
Hangi işlem için alınır?
492 sayılı Harçlar Kanunu ve bağlı tarife, tapu işlemlerinin harç niteliğini belirler. Taşınmaz satışı sık görülen örnektir; ancak her tapu değişikliği aynı oranı doğurmaz. Bağış, ipotek, miras intikali veya başka tescil farklı hükümlere tabi olabilir. İşlemin gerçek hukuki türü belirlenmeden sadece taşınmazın değerine sabit oran uygulamak yanlış olabilir. Tapu harcı, belediye vergileri ve hizmet bedelleriyle aynı kalem değildir. Başvurucu ödeme dökümünde hangi tutarın hangi işlem karşılığı istendiğini açıkça görmelidir.
Gerçek bedel ve alt değer
Satışta harç matrahı, emlak vergisi değerinden az olmamak üzere gerçek devir ve iktisap bedeli çerçevesinde belirlenir. Belediye değerinin düşük olması gerçek satış bedeli daha yüksekken onunla yetinmeye izin vermez. Banka ödemesi, sözleşme ve işlem koşulları gerçek bedelin araştırılmasında önemlidir. Değerleme raporu ile gerçek satış fiyatı da her durumda aynı değildir. Mükellef hangi tutarı neden beyan ettiğini belgeleyebilmelidir. Düşük matrahı alışkanlık veya taraf anlaşmasıyla açıklamak kanuni ödevi ortadan kaldırmaz.
Harç ve diğer ödemeler
Döner sermaye bedeli, tapu harcı, veraset vergisi ve varsa gelir vergisi ayrı hukuki kalemlerdir. Birinin ödenmesi diğerinin tamamlandığını göstermez. Örneğin miras intikalinde satış tarifesinin uygulanacağı varsayılmaz; veraset vergisiyle bağlantılı başka belgeler gerekebilir. Satıcının kazancına ilişkin gelir vergisi değerlendirmesi de alıcı ve satıcıdan alınan harçtan farklıdır. Ödeme ekranındaki toplamı tek vergi gibi görmek denetimi zorlaştırır. Her kalem için dayanak, muhatap ve ödeme zamanı ayrılmalı; hizmet bedeliyle kamu harcı karıştırılmamalıdır.
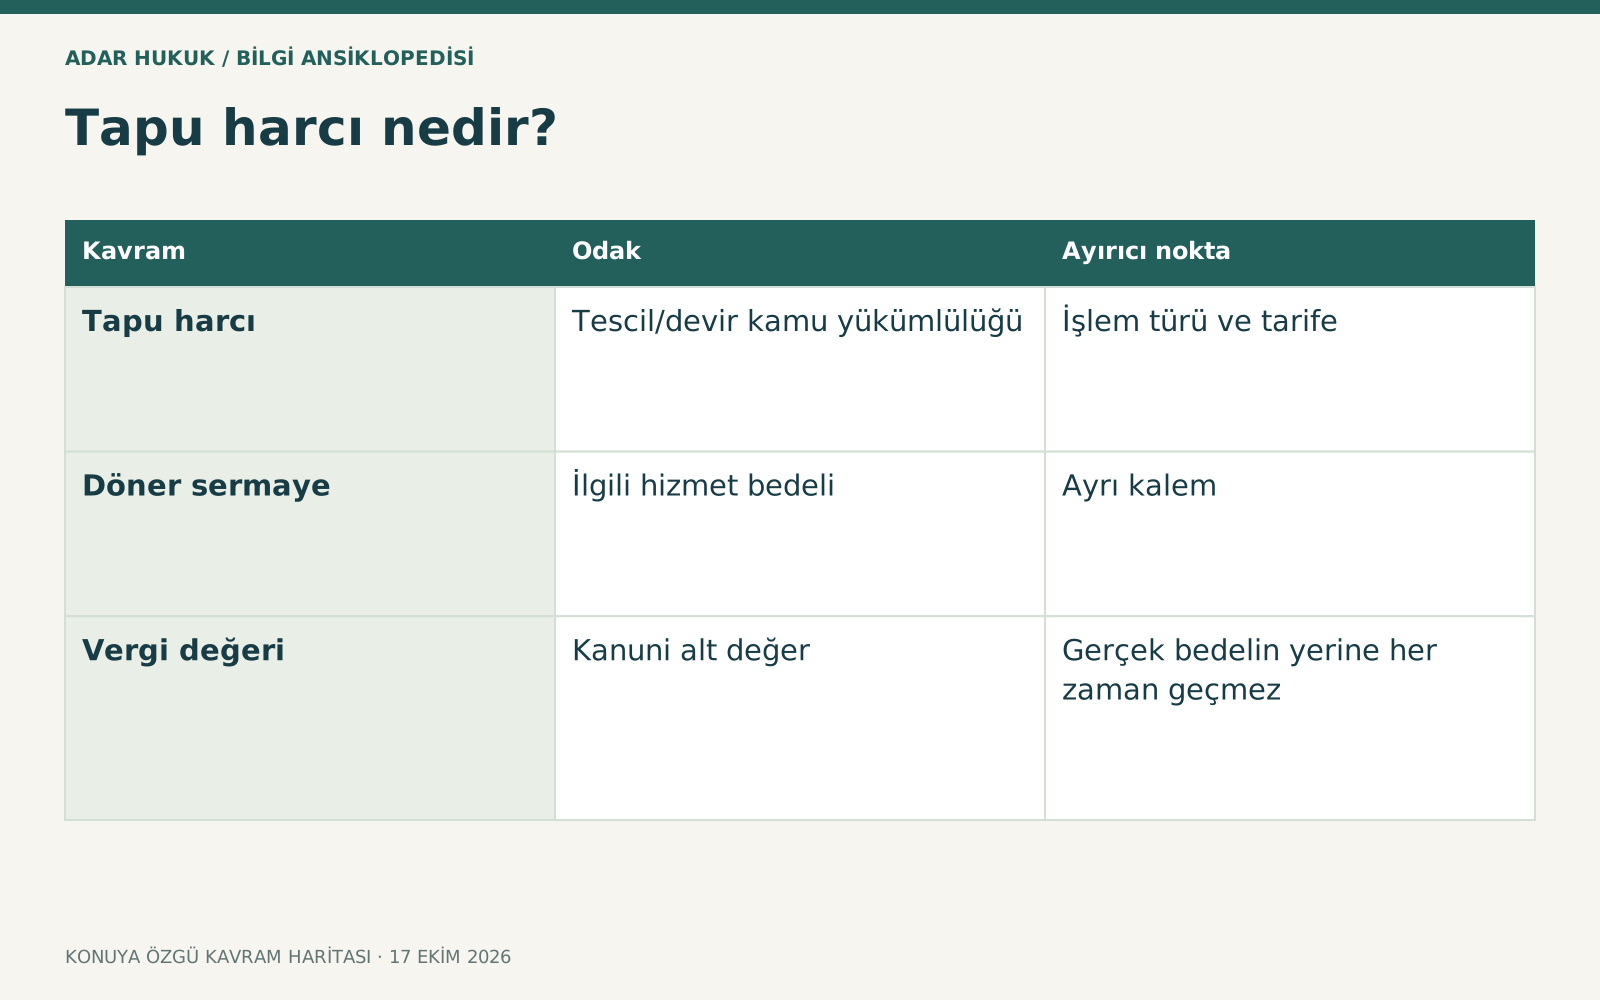
| Kavram | Odak | Ayırıcı nokta |
|---|---|---|
| Tapu harcı | Tescil/devir kamu yükümlülüğü | İşlem türü ve tarife |
| Döner sermaye | İlgili hizmet bedeli | Ayrı kalem |
| Vergi değeri | Kanuni alt değer | Gerçek bedelin yerine her zaman geçmez |
Satışta tarafların payı
Genel satış tarifesinde devreden ve devralan için ayrı harç yükümlülüğü bulunur. Tarafların bütün masrafı alıcı karşılayacak biçiminde anlaşması, idareye karşı kanuni mükellefi otomatik değiştirmez. İç ilişkide ödeme ve geri isteme tartışması ayrı olabilir. GİB genel satış açıklamasında taraf başına binde yirmi oranı gösterilir; özel işlem, istisna veya sonradan değişiklik ayrıca kontrol edilir. Her tapu işlemine bu satış oranı uygulanmamalıdır. İşlem anındaki tarife ve varsa teşvik veya özel kanun kapsamı resmî kaynaktan değerlendirilmelidir.
Özel işlem ve istisnalar
Kentsel dönüşüm, şirket işlemleri veya kanunda özel muafiyet tanınan durumlar farklı sonuçlar yaratabilir. Muafiyetin varlığı yalnız kişinin iddiasıyla değil ilgili işlem ve kanuni koşullarla gösterilir. Bir projede belirli tescilin istisna olması bütün sonraki devirlerin aynı şekilde muaf olduğu anlamına gelmez. İstisnadan kim yararlanıyor, hangi işlem ve hangi tarih kapsamda soruları ayrılmalıdır. Eski bir tapu işleminde harç alınmamış olması yeni işlemi otomatik bağlamaz. Başvurucu dayanak belgeyi ve kapsamı açık sunmalıdır; genel proje adı yeterli olmayabilir.
Değerin yanlış beyanı
Gerçek bedelden düşük beyan veya yanlış matrah tespiti sonradan fark harç ve ceza sonucunu gündeme getirebilir. Ceza oranı ve uygulanacak hüküm olay tarihine göre güncel kontrol edilmelidir; eski broşürdeki yüzdeyi sorgusuz taşımak doğru değildir. Düşük bedelin sadece satıcıyı veya sadece alıcıyı etkilediği söylenemez. Her tarafın kanuni yükümlülüğü değerlendirilir. İdarenin tespiti de belgeye dayanmalı; satış dışı banka hareketiyle gerçek bedel birbirinden ayrılmalıdır. Savunma hesap ve işlem belgeleriyle somutlaştırılır; tarafların sözlü mutabakatı tek kanıt değildir.
Beyan ve ödeme adımı
Tapu başvurusunda işlem türü, taraflar ve bedel doğru bildirilir. Tahakkuk ve ödeme bilgisi resmî kanaldan kontrol edilir. İşlem tamamlanmadan ödenmesi gereken tutarlarla sonradan çıkarılan fark ihbarnamesi aynı aşamada değildir. Banka veya elektronik tahsilatta doğru işlem numarası önemlidir. Bir taşınmaza ait ödemenin diğer başvuruya yanlış işlenmesi kayıt sorunu doğurabilir. Makbuz ve başvuru belgeleri saklanmalıdır. Tapu işleminin sonuçlanmaması veya değişmesi halinde harcın iade koşulları ilgili hükümle ayrıca incelenir; her vazgeçmede otomatik aynı sonuç yoktur.
Gerekli belgeler
Tapu bilgileri, satış sözleşmesi veya diğer işlem dayanağı, taraf kimlikleri, emlak vergi değeri ve bedeli gösteren ödeme kayıtları hazırlanır. Temsil varsa vekâlet kapsamı ayrı önemlidir. İstisna isteniyorsa ilgili proje, karar veya kanuni belge eklenir. Paylı devirde hangi pay ve bedelin işlem gördüğü açık yazılır. Taşınmazın tamamının değeriyle devredilen payın değeri karıştırılmamalıdır. Kredi veya ipotek kayıtları gerçek bedeli açıklamaya yardımcı olabilir; fakat bütün kredi tutarının doğrudan satış bedeli olduğu her durumda varsayılmaz.
Fark harç ve dava
İhbarname tebliğ edilirse matrah, işlem türü, istisna veya hesap hatasına göre uygun başvuru değerlendirilir. Vergi mahkemesindeki genel otuz günlük süre ve özel tebligat koşulları önemlidir. Düzeltme-şikâyet açık vergi hatasıyla sınırlıdır; bütün hukuki tartışmaları süresiz yeniden açmaz. Pişmanlık veya başka idari yolun koşulları varsa ayrıca incelenir. Vergi dairesine yazı verilmesinin her durumda dava süresini durdurduğu kabul edilmemelidir. Talep edilen farkın hangi işlem ve tarife bendine dayandığı açıkça gösterilir; yalnız tutar yüksek savunması yeterli değildir.
Gerçek satışın ispatı
Taraflar gerçek ödeme akışını, kapora ve kalan bedeli tarihleriyle gösterebilir. Dövizli anlaşma varsa hangi tarihin ve kur kuralının uygulandığı incelenir. Mobilya veya başka mal bedeli taşınmazla birlikte ödenmişse gerçek ayrım belgeye dayanmalıdır. Sonradan yapay tutar ayrımı oluşturmak çözüm değildir. İdarenin emsal veya değerleme verileriyle yaptığı tespit, somut işlemin özellikleriyle karşılaştırılır. Her piyasa tahmini gerçek bedelin kesin kanıtı sayılamaz; ekonomik gerçeklik ve kanuni matrah birlikte değerlendirilir. Açıklamalar tarafların beyanları arasında tutarlı olmalıdır.
Temsili örnek
Belediye vergi değeri iki milyon, gerçek satış bedeli dört milyon olan taşınmazda sırf asgari değer öne sürülerek iki milyon beyan edilmesi doğru matrah sonucunu vermez. Bu sayılar yalnız yöntem örneğidir, gerçek dosya hesabı değildir. Diğer olayda taşınmazın yalnız yarı payı devrediliyor olabilir; matrah pay ve gerçek bedelle ilişkilendirilir. İstisnalı işlem varsa ayrıca kanuni dayanak aranır. Doğru harç değerlendirmesi işlem türü, taraf yükümlülüğü, gerçek bedel ve güncel tarifeyi birlikte inceler; tek bir çevrim içi hesap sonucu yeterli değildir.
Sık sorulan sorular
Belediye değeri üzerinden beyan yeterli mi?
Gerçek satış bedeli daha yüksekse yalnız emlak vergisi değerini yazmak yeterli değildir. Kanuni alt değer ve gerçek devir bedeli birlikte dikkate alınır.
Bütün tapu işlemlerinde oran aynı mı?
Hayır. Satış, bağış, ipotek ve diğer tesciller farklı tarife veya istisna koşullarına sahip olabilir. İşlem türü önce belirlenmelidir.
Alıcı tümünü öderse satıcı mükellef değil mi?
Tarafların iç anlaşması idareye karşı kanuni yükümlüyü otomatik değiştirmez. Her tarafın yükümlülüğü ve aralarındaki ödeme ilişkisi ayrı değerlendirilir.
Döner sermaye de harç mı?
Aynı kalem değildir. Tapu harcı ve ilgili hizmet bedelleri farklı hukuki dayanaklarla alınabilir; ödeme dökümü ayrıştırılmalıdır.
Eksik bedel sadece fark ödeme mi doğurur?
Fark harç yanında güncel mevzuatla ceza ve ferî sonuçlar gündeme gelebilir. Olay tarihi ve uygulanacak hüküm ayrıca kontrol edilir.
Yanlış hesaba karşı hangi yol var?
İşlemin aşaması ve hata türüne göre idari düzeltme veya dava değerlendirilir. İhbarname ve tebliğ tarihleriyle kanuni süreler korunmalıdır.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- GİB 492 sayılı Harçlar Kanunu ↗
- GİB güncel 213 sayılı Vergi Usul Kanunu ↗
- GİB gerçek tapu bedelinin beyanı broşürü ↗
- GİB 2026 Harçlar Kanunu Tebliği 98 ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →