HUKUK BİLGİ ANSİKLOPEDİSİ · Vergi ve resmî işlemler
Damga vergisi nedir?
Damga vergisi, kanuna ekli tabloda yer alan ve hukuki işlemi ispat veya belli etmeye yarayan belirli kâğıtlar üzerinden alınan vergidir. Her imzalı belge vergiye tabi değildir; belgenin türü, belli para, nüsha, taraflar ve istisnalar ayrı değerlendirilir.
Kâğıt kavramının kapsamı
488 sayılı Damga Vergisi Kanunu, yazılıp imzalanan veya imza yerine işaret konulan ve bir hususu ispat ya da belli etmek için ibraz edilebilen belgeleri ilgili kanuni kapsamda ele alır. Elektronik imzalı belgeler de koşullarıyla değerlendirilebilir. Vergi yalnız fiziksel pul yapıştırma işlemi değildir. Buna karşılık her e-posta veya imzasız taslak otomatik aynı vergiyi doğurmaz. Kanuna ekli tablodaki belge türü ve gerçek hukuki işlev belirlenmelidir. Belgenin başlığı değil içeriği önemlidir; sözleşme adını farklı koymak yükümlülüğü kendiliğinden değiştirmez.
Verginin işlemi değil belgeyi izlemesi
Damga vergisinde hukuki işlemin varlığı kadar o işlemi gösteren vergiye tabi kâğıt önemlidir. Aynı ekonomik ilişki farklı belge düzenleri içerebilir. Sözleşmenin ifa edilmesiyle belgenin düzenlenmesi aynı tarih olmayabilir. Sonradan iptal, fesih veya bedel değişikliği vergiye etkisi bakımından özel hükümle incelenir. İş gerçekleşmedi diye her verginin otomatik iade edileceği söylenemez. Taslak, imzalı anlaşma ve ek protokol ayrılmalıdır. Her belgenin düzenlenme tarihi, tarafı ve içerdiği taahhüt görülmeden genel sonuç verilmemelidir.
Nispi ve maktu vergi
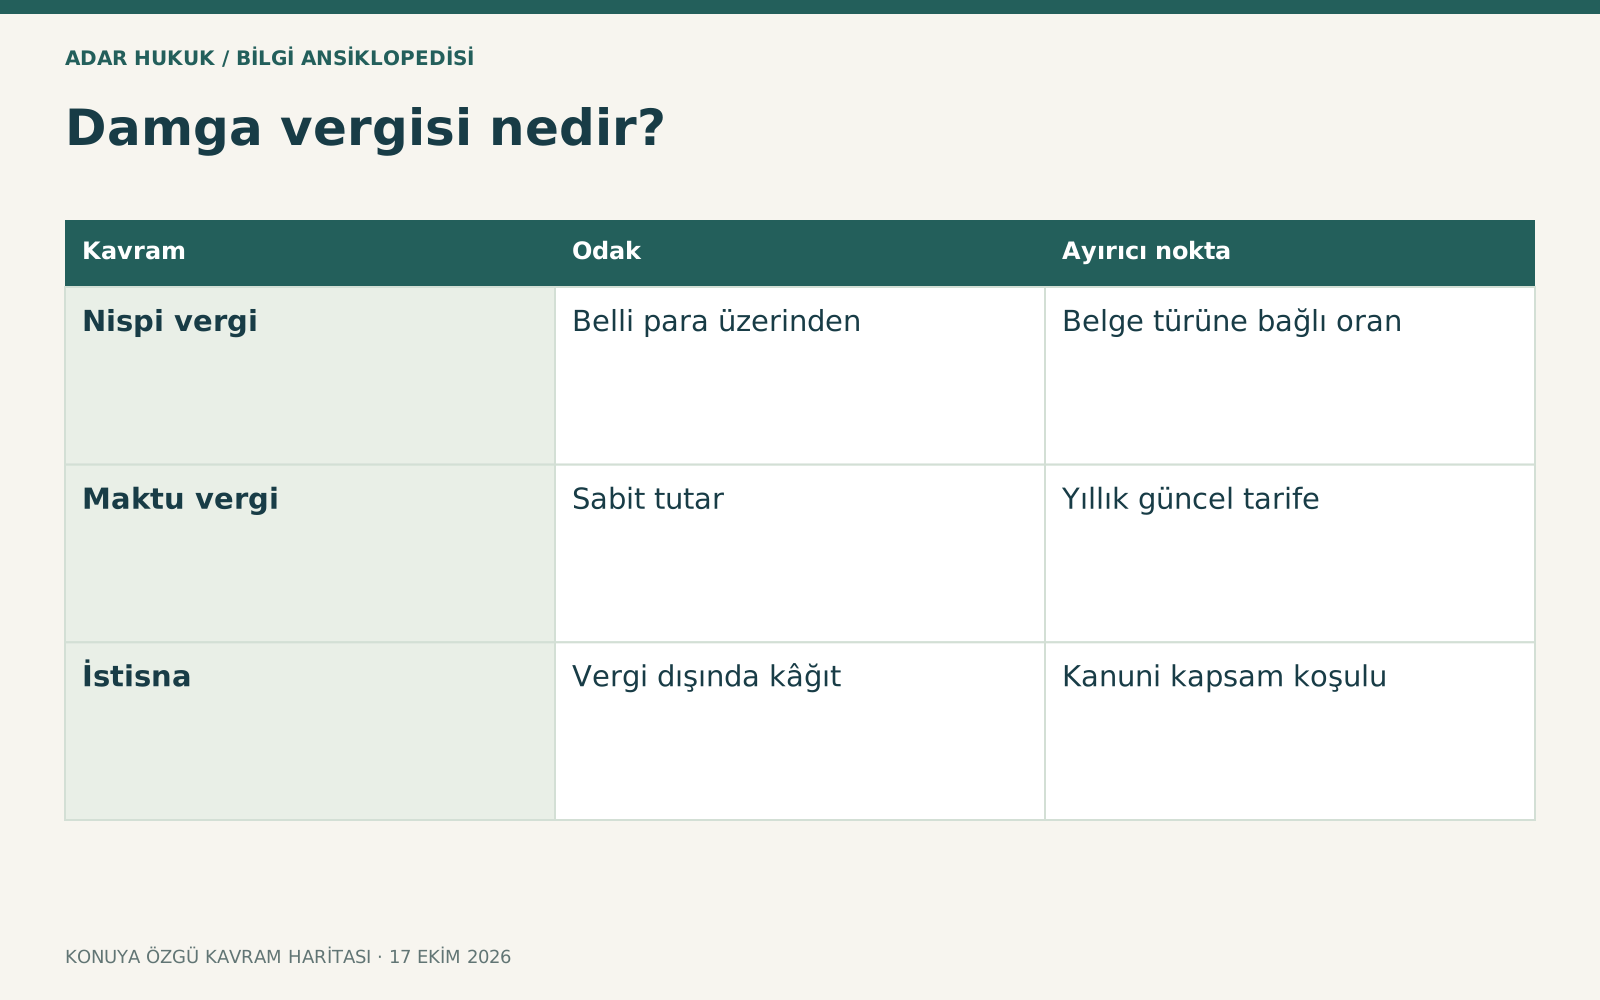
Bazı kâğıtlarda belli para üzerinden nispi, bazılarında sabit tutarlı maktu vergi uygulanır. Her belgeye aynı oran veya aynı tutar kullanılmaz. Belli paranın ne olduğu, farklı para birimi ve ilgili kur kuralı incelenir. Kanuni üst sınır da ayrı değerlendirilir. 2026 maktu tutar ve üst sınırları ilgili yıllık tebliğden kontrol edilmelidir. Önceki yılın rakamıyla güncel sözleşme hesabı kurulması yanlış olabilir. Vergi hesabı belgenin türünü ve tarihini açık göstermeli; toplam bedel ile matrah farklıysa nedeni açıklanmalıdır.
| Kavram | Odak | Ayırıcı nokta |
|---|---|---|
| Nispi vergi | Belli para üzerinden | Belge türüne bağlı oran |
| Maktu vergi | Sabit tutar | Yıllık güncel tarife |
| İstisna | Vergi dışında kâğıt | Kanuni kapsam koşulu |
Belli para nasıl belirlenir?
Belgedeki rakam veya hesaplanabilir bedel vergi matrahını etkileyebilir. Sadece açık toplam yazılmaması her durumda belli para bulunmadığı anlamına gelmez. Birim fiyat, miktar ve dönemden bedel hesaplanabiliyorsa hukuki değerlendirme gerekir. Buna karşılık belirsiz veya koşullu gelecekteki her kazanç doğrudan aynı matrah sayılmaz. KDV'nin belirtilmesi, bedelin kapsamı ve sözleşme ekleri ayrıca incelenir. Mükellef metnin yalnız ilk sayfasına bakmamalı; eki tarifeler ve değişiklik protokolleriyle bütün belgeyi değerlendirmelidir. Hesaplanabilirlik somut metne dayanmalıdır.
Birden çok işlem ve taahhüt
Aynı belgede birbirine bağlı veya bağımsız birden fazla işlem bulunması vergi hesabını etkileyebilir. Teminat, kefalet veya cezai şart gibi hükümlerin hangi durumda ayrıca vergi doğurduğu kanuni düzenlemeyle incelenir. Her rakamı toplayarak tek oran uygulamak doğru olmayabilir. Tarafların sayısı ve imza sıfatı da önemlidir. Belgeye sonradan eklenen onay veya protokol yeni hukuki sonuç yaratabilir. Hangi taahhüdün hangi işlemle ilişkili olduğu açıklanmalıdır. Sırf uzun sözleşme metni bulunması mutlaka daha fazla vergi olduğu anlamına gelmez; kanuni kategori belirleyicidir.
Nüsha ve suret ayrımı
Sözleşmenin birden fazla nüsha düzenlenmesi ile sonradan alınan suret aynı kavram değildir. Nispi ve maktu vergide nüsha hükümleri farklı değerlendirilir. Her fotokopinin tam sözleşme vergisini yeniden doğurduğu söylenemez; yetkili sunum ve özel belge niteliği önemlidir. İmzalı asılların sayısı, suretin amacı ve kanuni düzenleme kontrol edilir. Elektronik saklama da belge sayısını sınırsız çoğaltmak şeklinde yorumlanmamalıdır. Başvuru veya hesapta kaç asıl nüshanın hangi tarihte düzenlendiği açık gösterilmeli; yalnız dosya kopyalarının sayısı esas alınmamalıdır.
İstisna ve muafiyet
Kanuna ekli istisna tablosu ve özel kanunlar belirli belgeleri vergi dışında tutabilir. Tarafın kamu kurumu olması her özel kişinin de otomatik vergiden kurtulduğu anlamına gelmez. Kurumsal muafiyet ile kâğıda ilişkin istisna ayrılmalıdır. Bir sözleşmenin vergiye tabi bölümünden farklı bir ek belge istisna kapsamında olabilir. İstisnanın kapsamı metin, işlem ve tarih üzerinden değerlendirilir. Başka kurumun benzer belgeye vergi ödememiş olması tek başına emsal yeterliliği sağlamaz. Kanuni dayanak gösterilmeden vergi yok veya mutlaka var şeklinde kesin hüküm kurulmaz.
Mükellef ve taraf anlaşması
Kâğıdı imzalayanların kanuni yükümlülüğü ile masrafı taraflardan birinin üstleneceğine ilişkin sözleşme kaydı farklıdır. İç ilişki anlaşması idareye karşı sorumluluğu her durumda değiştirmez. Birden çok imzalayan ve resmî daireyle işlem gibi durumların özel hükümleri ayrıca incelenir. Şirket temsilcisinin imzası hangi sıfatla atıldığına göre değerlendirilir; kişinin her zaman şahsen borçlandığı varsayılmaz. Ödeme sırasında belge ve vergi numarası doğru olmalıdır. Vergi sorumluluğu, tarafların sözlü olarak masrafı kim karşılar tartışmasıyla değil kanuni rejimle belirlenir.
Beyan ve ödeme takvimi
Sürekli damga vergisi mükellefiyeti, kesinti veya tekil belge düzeni farklı bildirim ve ödeme kuralları içerebilir. Her kâğıt için tek ortak son gün söylemek doğru değildir. İlgili mükellefiyet, kurum ve belge tarihi belirlenir. Elektronik beyan alındısı, tahakkuk ve ödeme saklanır. Süresinde beyan edilmeyen belge sonradan incelemede fark ve ceza konusu olabilir. Zamanaşımına uğramış evrakın hükmünden tekrar yararlanılmasına ilişkin özel düzenleme de ayrıca önemlidir. Belgeyi çekmecede tutmakla yetkili işlemde yeniden kullanmak aynı hukuki soru değildir; dosya aşaması görülmelidir.
İtiraz ve gerekli kayıtlar
Belgenin tam nüshası, ek protokoller, imza sayfaları, hesap cetveli, tahakkuk, ödeme ve ihbarname hazırlanır. İstisna ileri sürülüyorsa ilgili hukuki dayanak ve koşulu gösteren belge eklenir. Genel vergi dava süresi ve açık hataya yönelik düzeltme yolu ayrı değerlendirilir. Başvuruda yanlış belge türü, mükerrer tahakkuk veya matrah farkı somutlaştırılır. İdareye her dilekçenin dava süresini koruduğu varsayılmamalıdır. Yargı kararının sadece sonucu değil benzer belgenin niteliği ve olay tarihi karşılaştırılmalıdır; görünmeyen esas-karar bilgisi uydurulmamalıdır.
Temsili örnek
Bir hizmet sözleşmesinde yıllık bedel, ayrıca ayrı ek protokolde artış bulunması verginin hangi belge ve tutarla ilişkilendirileceğini gerektirir. Aynı metnin fotokopisini arşivlemekle yeni taahhüt içeren imzalı protokol yapmak aynı değildir. İstisnalı işlem veya maktu tarife varsa nispi hesap otomatik kullanılmaz. Örnek, sözleşme bedeline tek oran çarpmadan önce belgenin türünü ve hukuki işlevini belirlemenin önemini gösterir. Doğru değerlendirme metin, tarih, taraf, istisna ve güncel tarifeyi birlikte ele alır; yalnız başlığa dayanmaz.
Sık sorulan sorular
Her imzalı belge damga vergisine tabi mi?
Hayır. Kanuni kâğıt ve tablo kapsamı ile istisnalar incelenir. İmza bulunması tek başına her belgeye aynı vergiyi doğurmaz.
Sözleşme uygulanmazsa vergi otomatik döner mi?
İfa edilmemesi ile belgenin düzenlenmesi farklıdır. İade veya iptal etkisi ilgili özel hükümlerle ve olayla değerlendirilir.
Belli para yazılmadıysa vergi yok mu?
Metin ve eklerden hesaplanabilir bedel bulunup bulunmadığı önemlidir. Açık toplamın yazılmaması her durumda belli para olmadığı anlamına gelmez.
Her fotokopi yeniden tam vergi mi?
Nüsha ve suret ayrımıyla nispi ve maktu hükümler incelenir. Arşiv kopyası sayısını doğrudan yeni belge saymak doğru olmayabilir.
Masrafı karşı taraf üstlenirse sorumluluk biter mi?
Tarafların iç anlaşması kanuni yükümlülüğü her durumda değiştirmez. İmza sıfatı ve özel sorumluluk hükümleri ayrıca değerlendirilir.
2026 tutarları nereden kontrol edilir?
İlgili yılın resmî tebliği ve kanuni tarife esas alınır. Eski yılın maktu tutarı veya üst sınırı yeni belgeye otomatik uygulanmaz.
Resmî kaynaklar ve ilgili hükümler
Kaynaklar son kontrol tarihi itibarıyla değerlendirilmiştir. Kurumların başvuru ekranları ve işlem koşulları değişebilir.
- 488 sayılı Damga Vergisi Kanunu ↗
- GİB güncel 213 sayılı Vergi Usul Kanunu ↗
- GİB Damga Vergisi Genel Tebliği 71, 2026 ↗
DOSYANIZ VE İŞLEMİNİZ
Durumunuza uygun hukuki yolu değerlendirin
Belgeniz, tebligatınız veya uyuşmazlığınız hakkında görüşme için başvurabilirsiniz.
İlgili hukuk alanını inceleyin →Görüşme talep edin →